


重新审视下半年中国和美国的库存周期
王晶曾经说过:这个世界上没有灵感,你要靠灵感,你就不是职业手。这句话是非常正确的,好的职业手绝对不是靠灵感的,而是靠重复工作的经验积累。
那么一个灵魂拷问在于,如果说没有灵光一现,怎么去区分职业手的好坏?这点就很有趣了,我的理解是:你可以没有灵光一现,但你要有一个妙招。
我觉得王晶的妙招是下面这位。
无独有偶,英国大厨Marco Pieere White在这个问题上的看法,和王晶简直一模一样。他觉得做任何菜是一件非常简单的事情,没有什么灵感(Very Simple,Very Easy)
(我真的很喜欢他这个发型和胡子)
那他的妙招是什么呢?我觉得是下面这个
那邱淑贞和浓汤宝和今天的话题有什么关系呢?
我觉得库存周期就是经济指标中的邱淑贞和浓汤宝,比起很多扯空谈的经济概念,这个指标可以直接用来指导交易。
从主动去库存到被动去库存到主动补库存的三部曲
很多时候也是
- 商品曲线从Backwardation变成 Contango再变成Backwardation的过程
- 产业利润走低到产业利润见底,到产业利润走高的过程(当然,不同品种的利润低点不一样,有一些会下杀到0以下很多,有一些就是0附近)
- 产业从开始套保到主动建库存的时期
所以这个东西毫无疑问是值得思考一下的。而之所以叫做重新审视,是因为我在去年年底的时候,本来以为今年的剧本是中国的库存周期慢慢恢复,然后美国的库存周期往下。
当时觉得一般M1领先库存周期
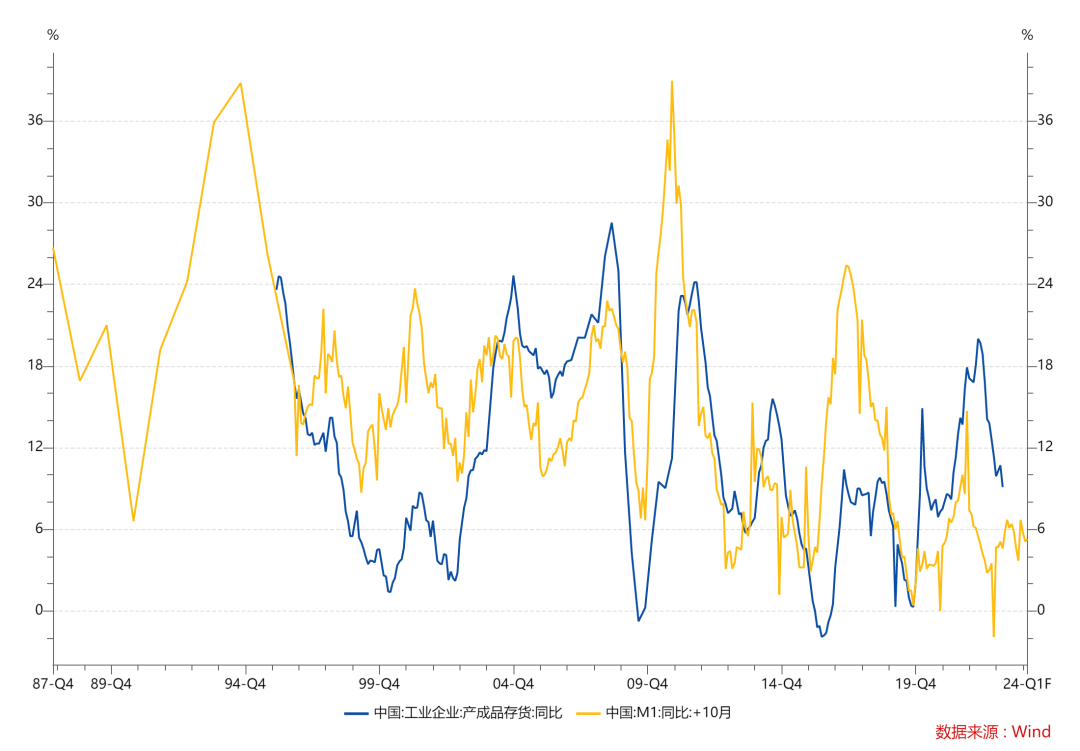
那么今年怎么着库存周期也不会太差。
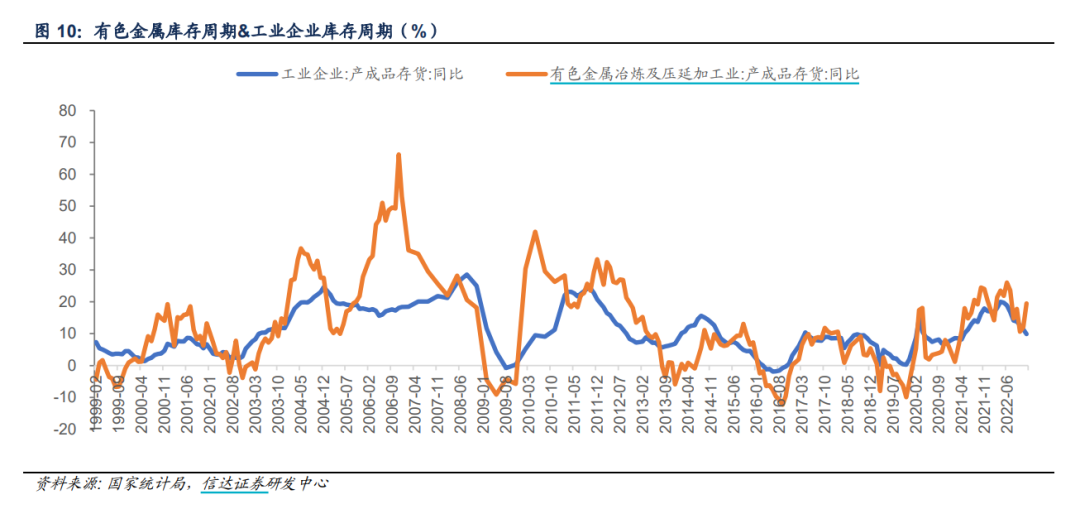
到目前为止,这个看法最大的问题是,库存的同比还是太高了,不应该在库存同比10%+的时候看库存见底。如果加上有色库存,这点看的更清晰
第二大的问题是,在明明知道地产没有指望,而且新的经济发力点没有找到的时候,判断从主动去库存到被动去库存其实很依赖总需求的回暖
所以其实如果你理解这一点,就可以理解为什么上周PPI不达预期大家这么沮丧
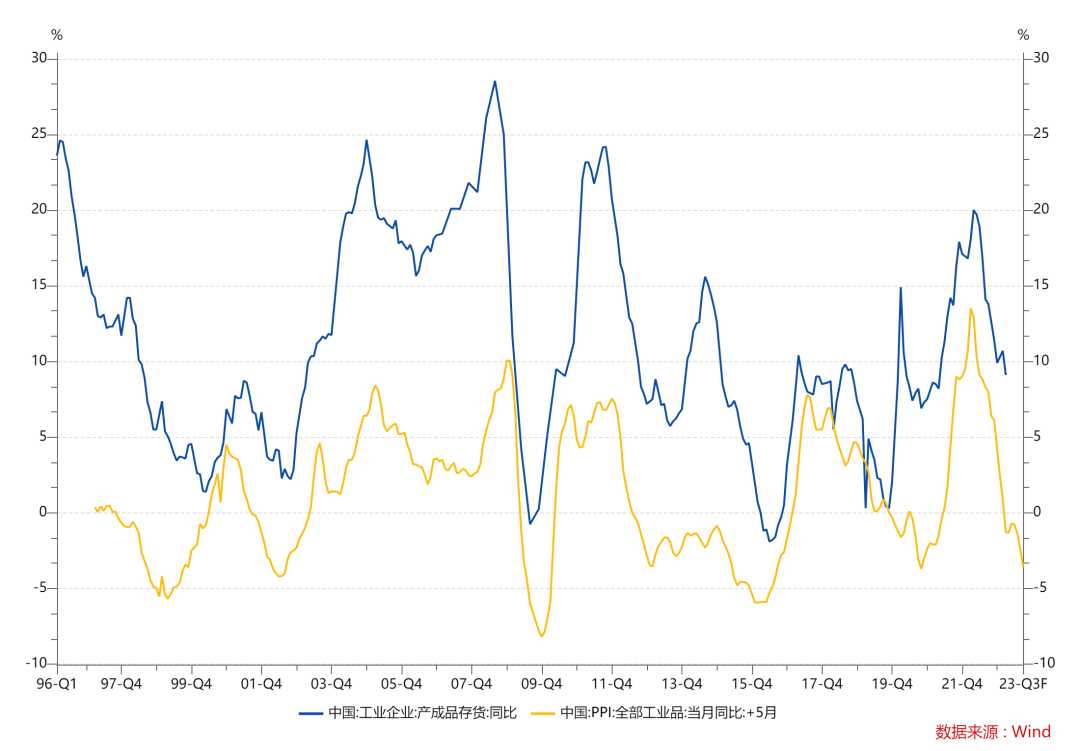
PPI一旦见底,就意味着半年内新的一轮库存周期可能到来。这个原理也很简单。能够在底部补库存的人都是很少的,大部分人都是看到价格涨起来补库存。在底部补库存的一般都是来逆周期的,这世界能逆周期的人本质上只有一个。
从我自己的角度来说,这个PPI迟迟不见底是个很烦的事情,因为价格本质上还是经济活动的滞后指标,这么多先行指标投入,没有变成价格,意味着经济传导肯定是有问题的。
价格的支撑无非就是两个,需求回暖,成本支撑。如果需求没有回暖去支持PPI,那很多商品价格就要去看成本支撑了。
所以,接下来中国库存周期的见底只有三种可能性
- 先前投入的资金过段时间自己活化,然后变成需求,带动PPI见底
- 如果第一点做不到,那就必须等领导调研完发现经济的下行压力依然存在,然后二次刺激(但这个和年初的说法完全相悖)
- 如果第二点做不到,那就必须在成本找支撑,那毫无疑问,这对价格和利润率都是一个打压。
而且第三点最烦的地方在于,如果没有国内需求逻辑,我们这个成本支撑逻辑,就要看海外的眼色了。之前说的是中国复苏,海外萧条,我们一枝独秀,现在这个情况你也看到了,中国PPI只要见底,我肯定重新说这个逻辑,但他要是不见底,那就不会有一枝独秀的逻辑。
而如果你看海外,头就更大了,美国的库存周期比我们还慢,他们可能刚开始主动去库存,要等美国来补库存真的要等到2024年了。
上一篇文章里面说了在联储加息结束的时候空铜是个好策略,很多读者都问我为啥
其实是很简单的,第一历史数据支持
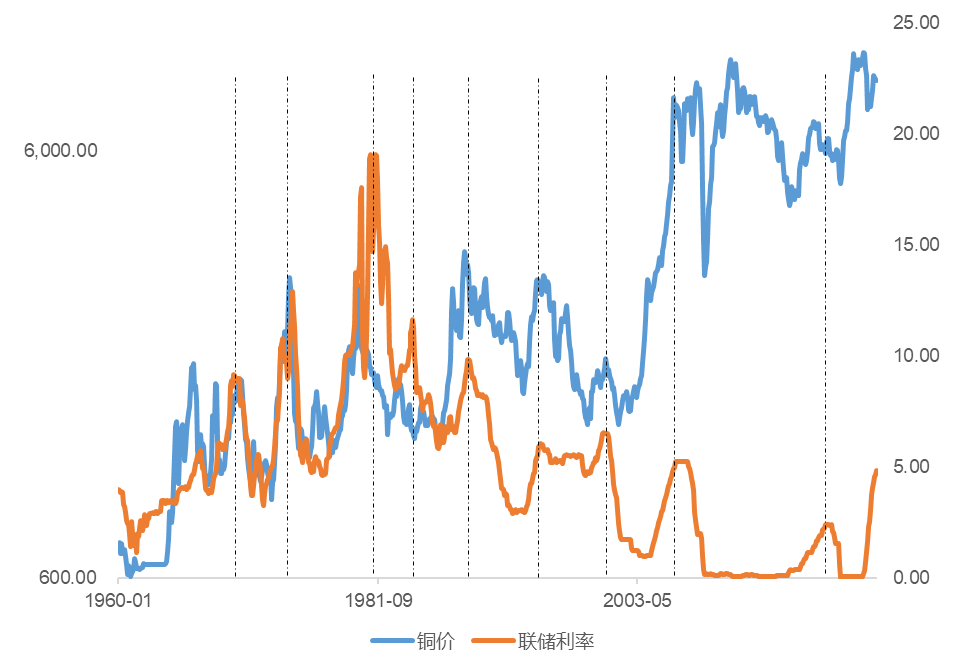
第二逻辑非常粗暴,联储加息只有两种可能性:经济太好失业率太低,通胀太高。加息结束要么是经济没有继续好,要么是通胀不能继续高,这对于铜来说都是一个压力。
窥一斑而见全豹
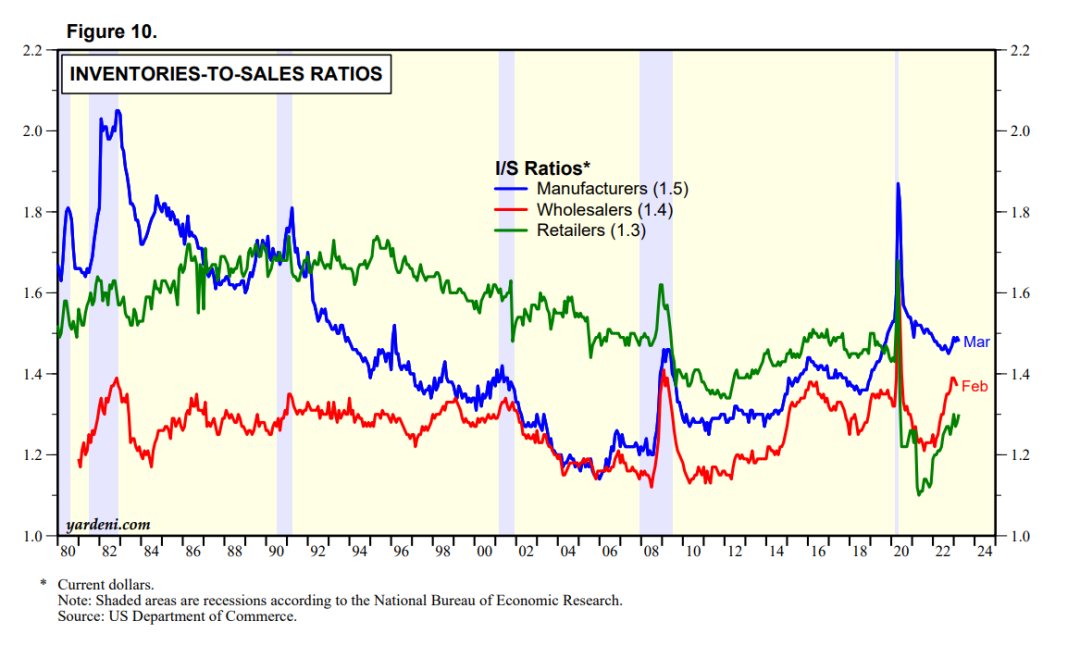
美国目前是制造商已经去了一些库存(他们的制造业PMI不高),但批发商和零售商的库存还是很高。这意味着终端不太会补库存,如果后面居民信心走低,这对于价格还是有压力。
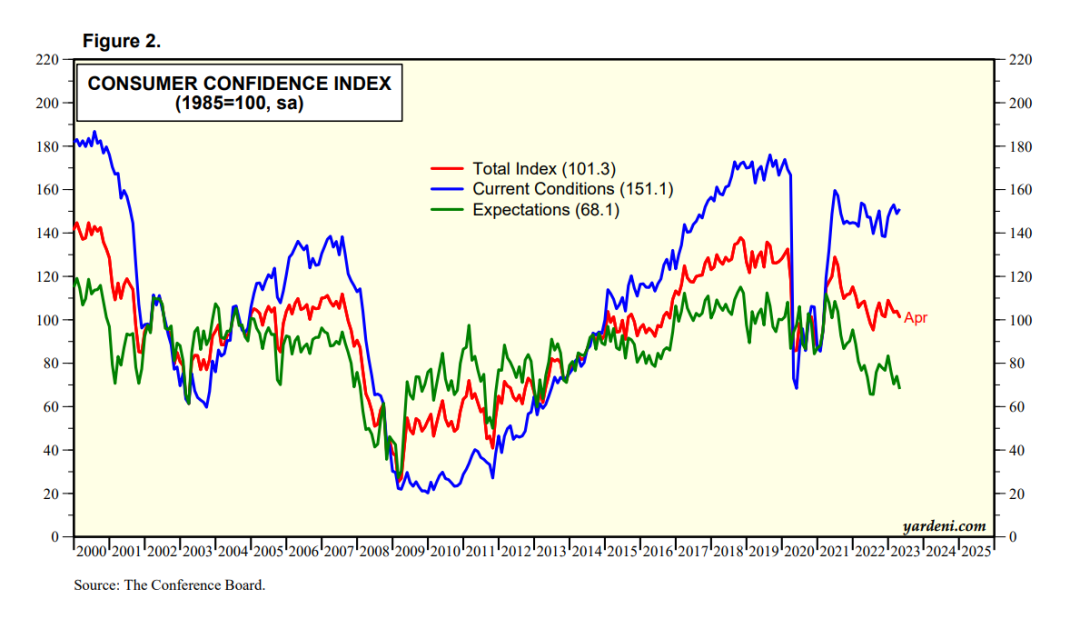
其实上面这个图很精髓,美国老百姓预期很差,但现状表示很好。所以平均一个比较中性的指数。
这种情况在2005-2006,2015-2016年都发生过,在加息周期就容易这样,经济不好就不可能加息,但加息自然会影响未来预期。至于加息后面如何就是个灵魂拷问了。我自己觉得在通胀回到2%之前,这条蓝色线如果不下来,联储其实也很头疼,所以估计还是胳膊拗不过大腿,当下的情况可能更类似2005-2006。只是说这一轮上杠杆的不是居民而是政府,所以大家用脚投票表示了对于美债的不信任,对于房子的不信任表达完之后现在其实已经好一点了
但不管你怎么想,美国肯定还是在一个去库存的阶段,我不相信美国的零售商和批发商会选择在加息终点的时候主动补库存,没有逻辑。
换句话说,美国的库存周期,可能要比中国更晚一点到来。
我们之前说的软着陆,其实从库存周期角度来看,应该是两个力量的合集
- 中国的宽松信贷让我们的主动去库存周期不那么漫长
- 美国加息到终点后出一个可控的风险或者浅萧条预期,然后联储果断考虑降息,让需求维持在一个还可以的位置
所以年初的时候,我相信很多人的假设可能都是今年上半年中国库存周期触底,今年下半年到明年上半年美国萧条后库存周期见底。
那么现在去看这个时间,他可能要推迟,而且很有可能中美的库存周期会有一点同步。因为如果大家都是走成本支撑逻辑,那很简单,铜跌到C3成本90%分位找到的支撑就是所有人的支撑。这个和需求是没那么相关的。
简单点说,中国复苏+美国萧条的假设变成了中国复苏无力,美国萧条证实。
最后多说一句,为什么这一轮库存周期这么关键,因为库存周期一般3-4年一次,但设备周期一般10年一次,所以有时候库存周期上升的时候如果遇到库存周期的上升,就会很激烈,比方说2008-2009年之后的周期,就比2015-2016年之后的周期更激烈
2022-2023年疫情后的这一轮设备周期,或者说Capex周期,很有可能是比传统的十年周期更激烈的。因为它有以下几个助力
1,疫情三年很多公司的Capex计划受阻,然后遇到加息,再次受阻,等到加息结束会有一个释放
2,这一轮周期是逆全球化的周期,所以会有很多人重复建设产能,重复建设会带来未来通缩的阴云,但重复建设的时候那一定是大通胀
设备周期肯定离不开库存周期。所以这也是很多人对这一次库存周期很在乎的原因。
坦率说,我对这里来一个成本的支撑并不恐惧,这里如果给你60000的铜,2000美元的铝,或者55美元的WTI,这就是未来5年最赚钱交易的起点。
总结一下:我觉得年初对于库存周期见底的时间要往后拖一点,而且见底的驱动可能也不再完全是需求,也要考虑成本支撑,其实一些品种已经很接近成本线了。
而如果你看到中国的PPI见底,或者美国去库存的速度放缓,或者联储因为一些奇奇怪怪的原因开始考虑降息,或者美国真的浅萧条然后结束了。或者你看到一些商品开始靠近自己的成本线。这可能就是一个库存周期+设备周期的起点。那时候肯定很多人会恐惧,但那恰恰是最应该贪婪的时候。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
