


【投资观点】NFLX:盈利水平稳定,但订阅人员增长缓慢
文/肖逸婷
1 企业介绍
奈飞公司(NASDAQ:NFLX) $奈飞(NFLX)$ 是世界上最大的流媒体播放服务商。它通过以下部分进行操作:国内流媒体,国际流媒体和国内DVD。
国内流媒体分部的收入来自每月仅向其美国会员流式传输内容的服务的会员费。国际流媒体部分包括来自美国境外会员的费用。
国内DVD分部涵盖仅通过电子邮件提供DVD的服务收入。该公司由Marc Randolph和Wilmot Reed Hastings Jr.于1997年8月29日成立,总部位于加利福尼亚州洛斯加托斯。
2 市场分析
奈飞公司的股价比之前的市值翻了一番多,达到目前的160多亿美元。尽管有所复苏,但分析师认为该公司的业务被严重高估,因为它尚未意识到不断变化的市场条件的影响。因此,分析师预计奈飞公司将难以证明其长期估值的合理性。
奈飞正在花费10亿美元试图制作破纪录的内容,特别是在非美国市场。该公司的内容做得很好,但缺点是它没有反映在公司的数字中,因为奈飞一直在努力获得新的订阅者。
对投资者来说,未来的风险是显而易见的。奈飞公司的订阅人数表明,Netflix创纪录的受欢迎程度不再吸引新客户。当然,很多现有客户可能正在观看节目,但那些对公司新内容感兴趣的人并没有注册。
3 财务分析
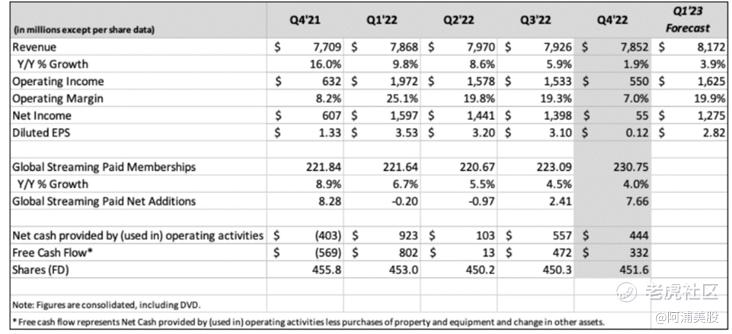
奈飞公司一直在努力将其收益转换为未来的业务增长的动力,该公司的营业收入刚刚超过500亿美元,对于一家每季度需要数十亿美元来证明其估值的公司来说,其营业利润率仍然很低,净收入仅为10万美元。
奈飞公司的股票数量一直在努力减少,环比增加了1万股,这意味着又损失了几亿美元。该公司的自由现金流量在股票稀释后仅每年计算3亿美元,这表明该公司没有长期增加自由现金流量的途径。
分析师运用的财务指标:
4 投资总结
Netflix处于一个复杂的位置,该公司正在努力赚取现金流来证明其估值的合理性。
奈飞正在努力增长,净收入保持不变,公司的收入正在努力与通货膨胀率相匹配,但是从该公司的用户数量来看,持续的平台点击量现在是最低的,它不再推动增长。
随着价格上涨与客户对抗,分析师预计公司会挣扎并建议不要投资。
资料来源:
The Value Portfolio. (2023) Netflix Starts A Battle With Its Customers (NASDAQ:APPL),SeekingAlpha. Seeking Alpha. Available at: https://seekingalpha.com/article/4575320-netflix-starts-a-battle-with-its-customers (Accessed:Feb 04, 2023).
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
情况有点意思啊,虽然订阅增长缓慢,但我还是会关注一下他们的动态,看看有没有投资机会
期待NFLX能够带来一些好消息,比如推出新的原创内容或者创新的市场策略
我对NFLX还是有点迷惑,盈利稳定但订阅增长缓慢,不知道是怎么回事
基本面只能说一般般,他们需要更多的订阅用户才能进一步发展
对于NFLX的发展前景,我还是很乐观的