


万物新生一季报:我们很确定,这就是成长股的样子
十倍以上的利润增幅,在如今的互联网平台型企业里,还能找得到么?
答案当然是可以的。5月23日,万物新生(爱回收)公布了第一季度的财报,收获了非常亮眼的业绩。
一季度,公司总收入28.7亿元,同比增长30.2%,公司一季度non-GAAP经营利润4438万元创下了历史新高,同比增幅超过了1050%;同时,non-GAAP经营利润率由去年同期的0.2%提升至1.5%,均创下历史新高。其中,公司从去年第三季度实现了同比和环比的大幅扭亏之后,连续两个季度实现了同比和环比的高速增长。
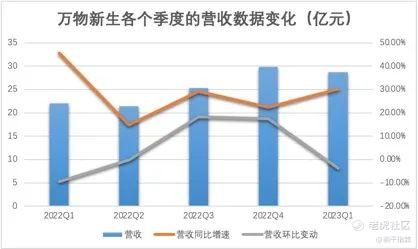
需要强调的是,对于二手回收行业来说,每年的一季度都是全年的相对淡季,一方面是受到天气偏冷的影响,另一方面也是受到了春节的影响。以万物新生比较强势的手机回收行业为例,每年的相对旺季集中在三四季度,与头部手机企业的上新周期有非常密切的关系。
因此,对比一下其他近期发布财报的互联网平台型公司,特别是跟电商相关的上市公司业绩可以发现,爱回收能够在淡季仅有低个位数的营收环比下降,超过20%的non-GAAP经营利润率,已经是非常优秀了。鉴于爱回收的体量相比其他企业还是小了很多,这种对周期的抵抗力是相当少见的。
从业务端来看,我们对整个二手回收行业的看好,已经在上一篇文章《万物新生四季报:二手市场静候佳音》进行了一次论述,在这里,我们对一些需要更新的预期强调两点:
1,消费行业对于“物美价廉”商品的偏好度,要比我们此前预计的更强;
2,消费者“量入为出”的消费方式继续兴起,加上一季度黄金等市场的强势表现,多品类回收需求明显上升。
在公司的营收构成中,绝对主力是自营产品的回收收入,即从C端回收再经过质检等级和隐私清除等步骤卖给消费者的产品,这部分收入是25.8亿元,同比增长34.9%。这部分收入受益于线下场景的复苏,同样受益于上述第一点,即消费者对“物美价廉”的追求。
此外,随着多品类运营能力和用户服务能力的提升,多品类回收业绩快速增长,除手机3C以外的新品类(包括摄影器材、箱包、腕表、黄金和名酒等),单月GMV已经突破了7000万元。考虑到今年整个黄金市场走强的预期,可以期待一下万物新生后续的多品类回收业务。
当然,业务的预期强,关键还是要看爱回收的履约能力。
一个好的数字是,在今年一季度,万物新生依然保持了扩张的态势,虽然门店数量的增幅并不夸张,但城市扩张了足有3座。根据公司公开的数据,其线下门店覆盖城市达269座,门店总数达1935家;而在去年末,这个数字是266座城市、1920家门店。
更大范围的覆盖城市和门店数量,意味着更好的覆盖效果;同时,随着万物新生对其旗下六大运营中心(提供回收物品鉴定及翻新)的自动化进程也在推进,公司的履约效率也在增加,一季度non-GAAP履约费用率从去年同期的12.8%下降至9.1%,后续大概率会延续这样的降幅。
前端门店和品类的持续扩张,加上后端履约的效率提升,对于万物新生来说是一个良好的正向循环,公司现在账面上还留着差不多25亿元的资金(包含现金、现金等价物、短期投资和第三方支付的账户余额),有着不错的安全边界。
当然,从估值上看,万物新生同样有着不小的安全边界,目前只有0.47的市销率,已经是中概科技股里相当值的价格了,兼具基本面改善和高速增长这两大标签,后续的表现值得期待。
声明:本文仅用于学习和交流,不构成投资建议。 $万物新生(RERE)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
$万物新生(RERE)$ 目前只有0.47的市销率,已经是中概科技股里相当值的价格了,加上多品类回收增长迅速,非常值得期待后市的爆发
$万物新生(RERE)$ 对于二手回收行业来说,每年的一季度都是全年的相对淡季,一方面是受到天气偏冷的影响,另一方面也是受到了春节的影响,财报还可以,股价上涨就是最好的证明