


#港股ipo#易点云,中国办公IT综合解决方案排名首位
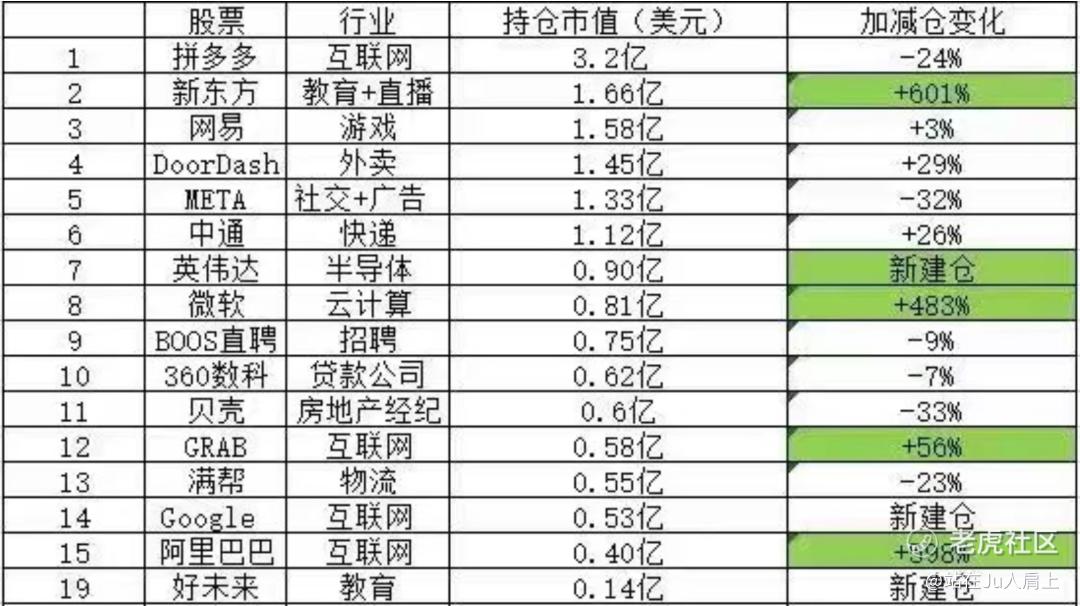
本周私募大佬景林公布了美股持仓,如图所示。
大佬看好教育行业,大幅度加仓了新东方,新建仓好未来。最当红的炸子鸡人工智能自然不会错过,微软、英伟达也没拉下,前者为GPT最大投资人,后者为硬件/算力第一。
同时大佬加仓了快递股中通,这让我想起了另一位大佬高毅资产邓晓峰新进快递公司申通,这一块神同步足以引起大家注意。以上股票非荐股,如有交易风险自负。
言归正传,易点云招股,结论:用暗盘之王摸一手。
先讲结论在这里我们只会简单的亮明观点,没有模棱两可。只看结论或者不想看公司分析的到此就可以结束了。接下去不需要看!
NO.023易点云02416.HK
2023年度第023支新股
公司 $易点云(02416)$ 为一站式办公IT综合解决方案供应商。
根据弗若斯特沙利文的资料,就2021年收入而言,公司于企业办公IT服务行业的市场份额为0.6%。于2021年,就收入、服务设备数量及再制造能力而言,公司位居中国办公IT综合解决方案行业首位,按收入计市场份额为19.6%。
一、招股信息
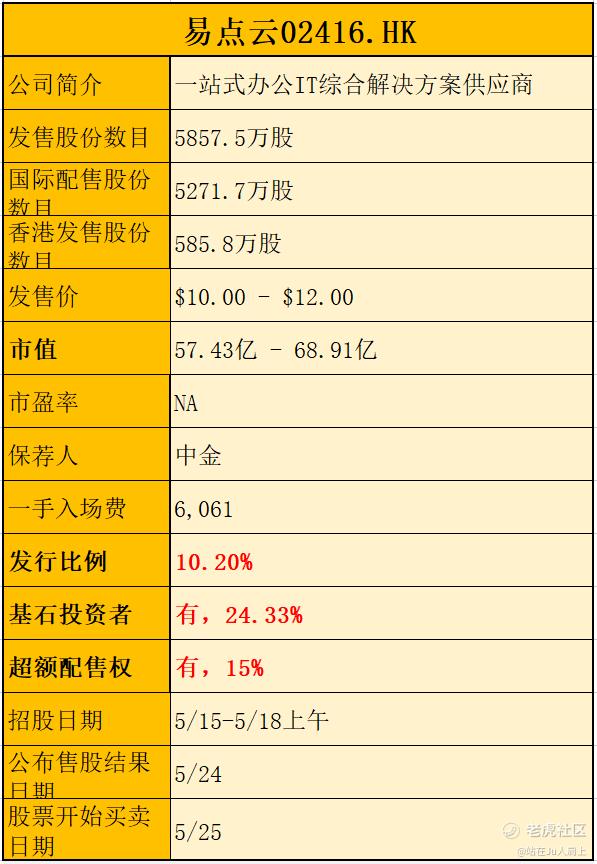
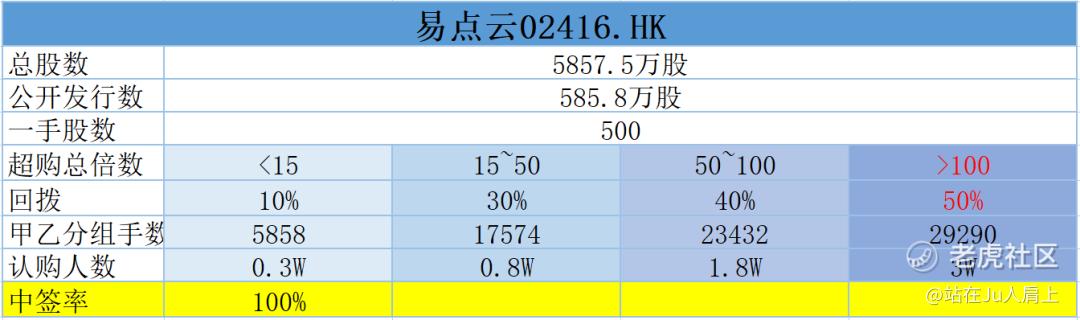
回拨机制

二、财务简析
单位:人民币千元
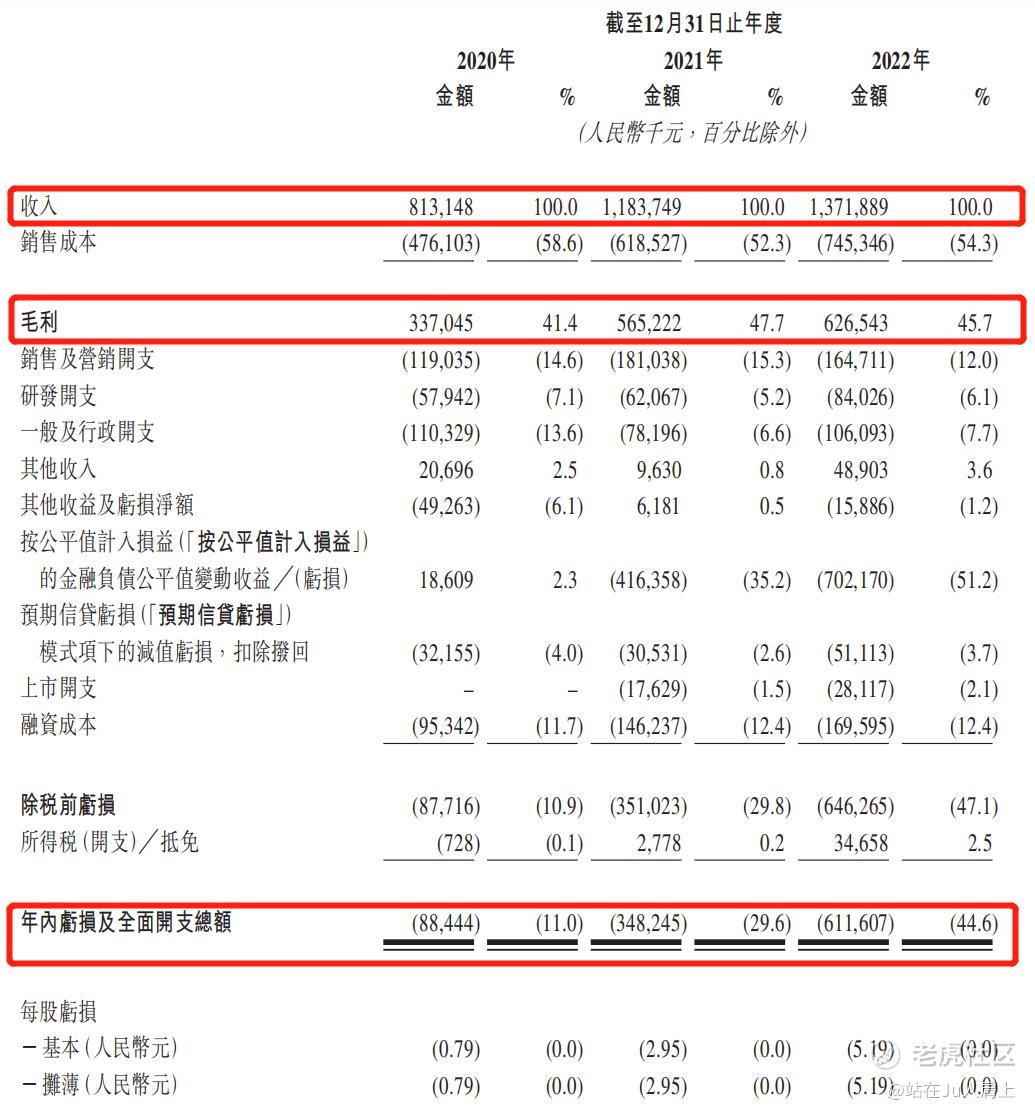
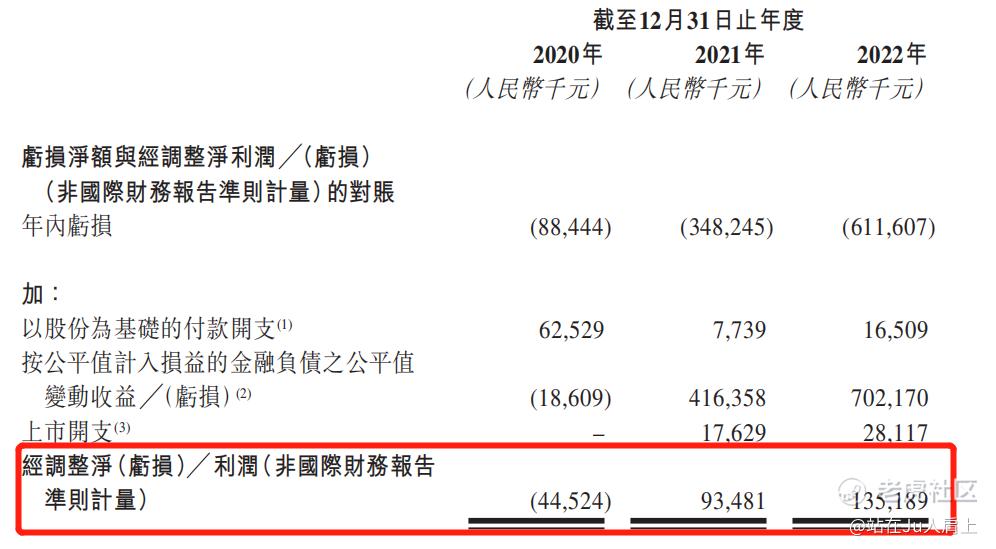
财务资料显示,
2020~2022年度公司收入分别为8.13亿、11.84亿、13.72亿元人民币;
2020~2022年度公司毛利分别为3.37亿、5.65亿、6.27亿元人民币;
2020~2022年度公司净利分别为-8844万、-3.48亿、-6.12亿元人民币;
同期经调整净利分别-4450万、9350万元、1.35亿元人民币(若不涉及上市开支)。
经调整PE-TTM约为37.8~45.3倍。
营收来源(按业务划分)
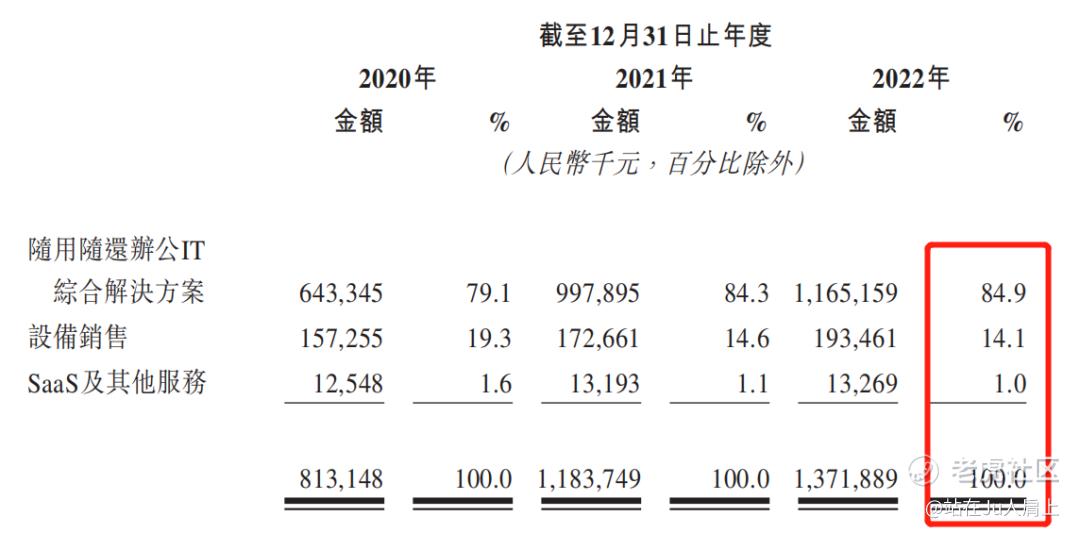
公司的服务组合包括随用随还办公IT综合解决方案、设备销售及SaaS及其他服务。以上三项最新占比分别为84.9%、14.1%及1%。
募资用途
集资所得其中约40.0%或4430万港元将于未来三年内获分配以提高集团的销售及营销能力及扩大集团的服务网络;约30.0%或3320万港元将于未来三年内用于优化及扩大服务内容以满足客户不断变化的需求,以及升级技术基础设施以提升服务质量;约20.0%或2210万港元将用于增强集团的再制造能力,以于未来三年提高营运效率及节省人力成本;余下约10.0%或1110万港元将用作营运资金及一般企业用途。
三、综合分析
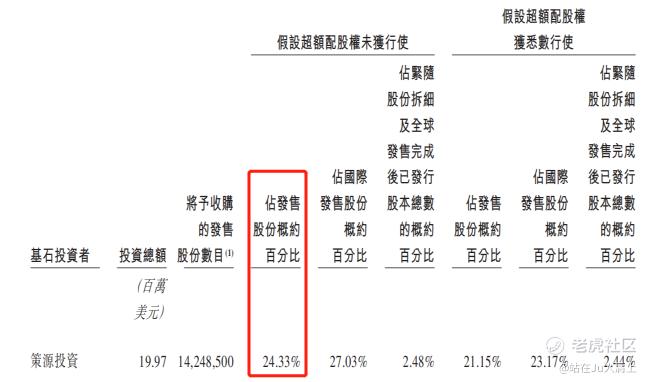
1、基石投资者,24.33%;
公司引入1名基石投资者策源投资,认购约1997万美元的等值股份。以中间价计合共占比约24.33%,假设超额配售权未获行使。
2、早期投资者;
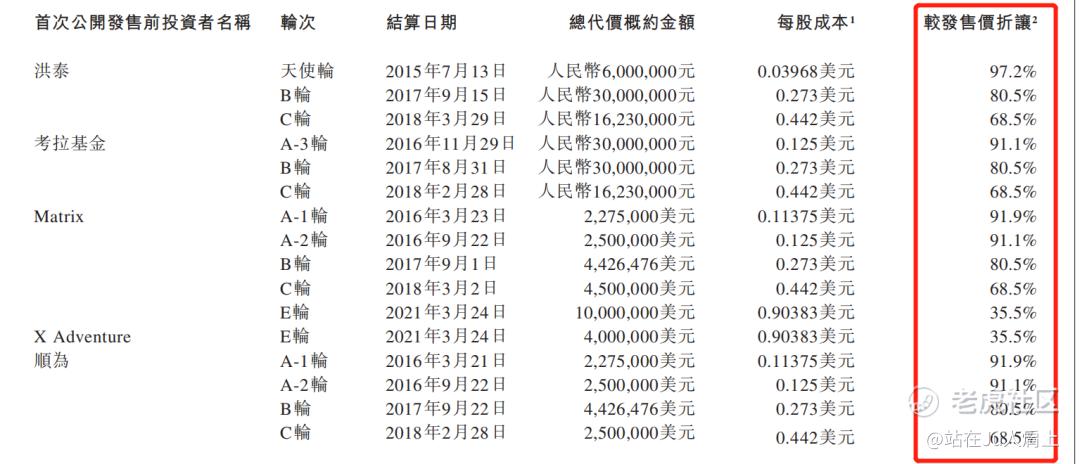
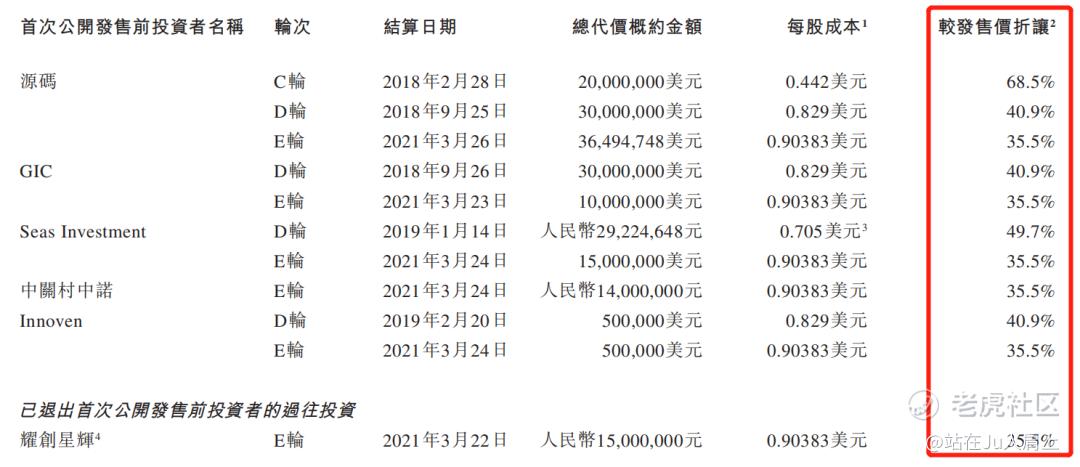
公司2015年7月子2021年3月经过天使轮-E轮7轮募资,彼时发售价较中间价折价97.2至35.5%,禁售期6个月。早期投资者机构包括洪泰、考拉基金、顺为、GIC等。
3、中签率推算;
公开发行5857.5万股,500股一手,甲乙组初始手数5858手,最新孖展不足一倍,不回拨中签率100%!孖展排名第一为富途贡献。
4、保荐人历史表现
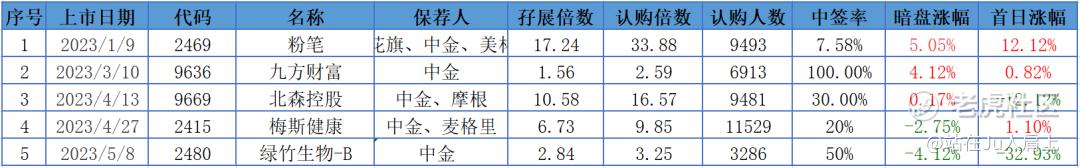
中金今年五个项目4正1负,表现不错。
5、同行表现
今年软件行业除了一个力盟科技表现不错,其他同行均表现一般。
小结:
①只要行业分的细都可以排第一;
②富家居然能成孖展第一;
③中金老贼护犊还算负责;
④基石占比24.33%较小;
⑤流通盘子约10个亿。
四、操作计划
用暗盘之王摸一手。
附招股书地址:https://www1.hkexnews.hk/listedco/listconews/sehk/2023/0515/2023051500006_c.pdf
P:文中观点仅代表作者基于市场信息对所作标的的思考分析,据此投资,风险自担!
此为募资初期申购决策,随着市场变化,最终定夺可能变化,申购截止日前一晚群内公告!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
中国办公IT综合解决方案排名首位,就这江湖地位,我就要参与一下
曾经是一个纯纯的打新人,我现在没钱了
已经申购了,但愿别让我失望
盘子不大,其实可以适当的布局
跟随大佬的意见,暗盘摸一手
打新这件事情,一般人聊不来