


小鹏2023年Q1财报解—毛利率一夜回到解放前,底部在哪里?
$小鹏汽车(XPEV)$ $小鹏汽车-W(09868)$ 披露了2023年一季度财报,因为之前就知道了小鹏Q1的交付量数据,同比下滑47%,所以大家都基本都知道这份财报会很差了,只是出来后没想到还能更差,毛利率快是负值了,一夜回到了解放前!
1. 营收方面:不及理想的零头
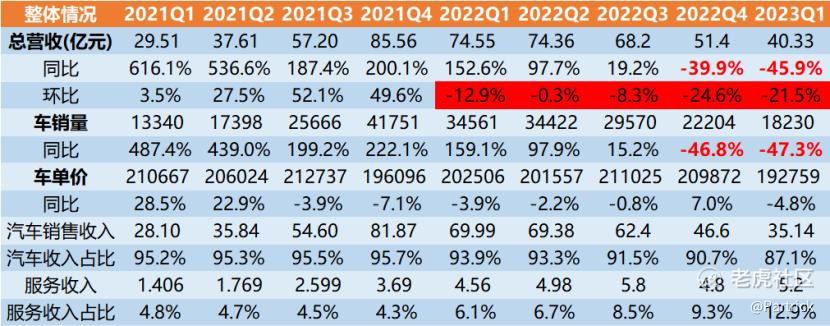
小鹏一季度营收40.3亿元,市场预期51.94亿元,同比下滑45.9%,环比也下滑21.5%,连续2个季度下滑,而且幅度高达40%,连续5个季度环比下滑。营收只能说是意料之中的惨,不及理想Q1 187亿营收的零头。
小鹏营收数据:
2. 毛利方面:一夜回到解放前
小鹏一季度实现毛利5.45亿元,整体毛利率1.7%,去年同期为12.2%,汽车毛利率只有5.7%。第一季度毛利率2.5%,去年同期为10.4%,毛利率一夜直接回到解放前!对比下理想20.4% 的毛利率,这差距天壤之别了!
3. 亏损方面
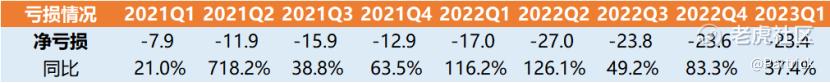
一季度,小鹏净亏损为23.4亿元,账面现金也只少了20多亿只剩341亿了,同时也是“蔚小理”里面最少的。账面现金按单季度20亿元的亏损,小鹏也就能撑个2年左右。去年Q4电话会议上何小鹏提到实现 PILOT 成本 50% 的下降,电驱成本 25% 的下降,已经证明是在吹牛了!
4. 费用方面
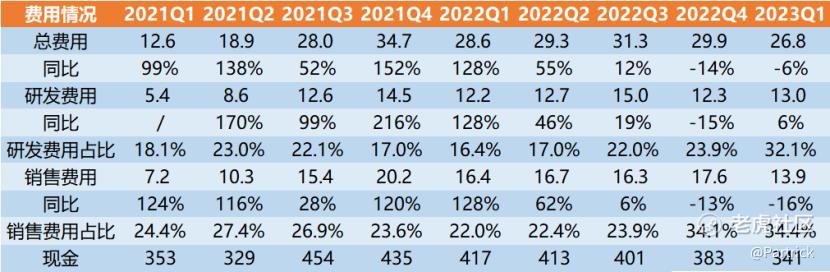
一季度,小鹏总费用26.8亿,同比减少6%,研发费用13亿,研发费用占比达到32.1%,研发费用占用相对还比较高,但整体费用减少得还没没有上个季度多。
5. 23年二季度指引—Q1可能是营收业绩底
交付量方面,2023年第一季度,小鹏车辆交付量为18230辆,而指引为18000万辆至19000万辆,勉强完成。
小鹏汽车预计第二季度交付量2.10万至2.20万辆,同比减少36.1%至39.0%,预计Q1营收可能是业绩底了。
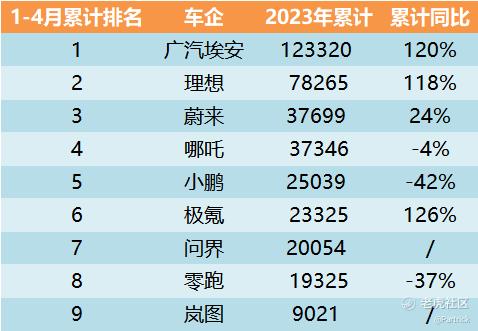
4月份小鹏已经分别交付7079辆,按照业绩指引也就5,6月份预计交付13921-14921辆,平均每个月交付还是7000左右,也就是P7i交付量还是扑街了,小鹏解释是P7i的供应链问题主要是电池没有做好准备,总之又是掉链子了。4月开始销售的P7i在2季度仍然救不了小鹏。G9,P7i接连掉链子,G6可能又成为了小鹏续命稻草了!不过从2023年1-4月累计交付量来看,新势力里面除了理想一枝独秀外,新势力基本都在比惨,小鹏后面居然还有极氪,零跑,问界!
6. 个人看法
小鹏的问题已经不言而喻,暴露得非常明显,小鹏无论是股票还是公司的表现确实都非常差了,现在大家可能更多关心的是小鹏还能不能坚持下去,小鹏的底部到底在哪里,我个人认为:
1. 小鹏交付量的底部是去年10月份,交付量基本新势力里排名倒数第一(不算岚图的话,那个时候确实没有啥车能卖得动了,后面陆续G9,P7i出来,虽然这2款车都掉链子了,还是把交付量从5000提到了7000的水平。
附去年10月主要车企交付数据:
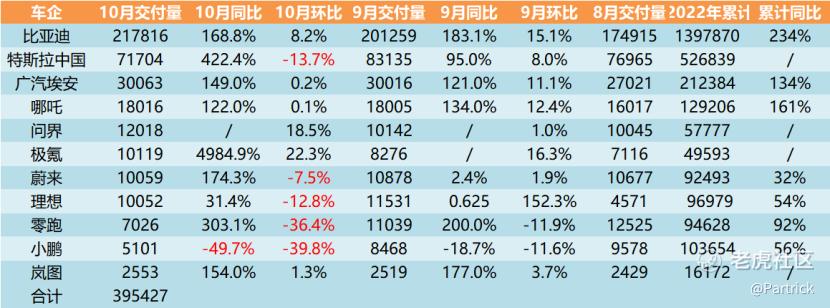
2. Q1可能是业绩低,按照业绩指引Q2营收环比有小幅上涨,Q3 G6开始交付,业绩同比会继续下滑,但Q2开始环比可能会开始提升了。后面小鹏能不能活下去,看Q3业绩了,Q2仍然很差不用看!
3. P7i交付又掉链子了,车确实还不错,而且趁着今年智能化的热度确实本来可以冲一把,但供应链掉链子了,所以电动车的竞争,产品,服务,交付等都不能出问题,出了问题就会把机会给了别人,而理想就是相对做得都还不错的。P7i掉链子后,小鹏的救命稻草变成了G6了!
4. 小鹏这2年感觉一直在犯不同错,明显不稳重成熟,我试驾过小鹏的车,感觉车确实是好车,但是业绩却搞成这样,曾经小鹏的交付一度是新势力排名第一,小鹏的一手牌确实没打好,要交的学费很多!
声明:文章只是个人观点,不构成任何投资建议!原创不易,欢迎关注、点赞,您的支持是对原创最好的鼓励!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 朱_4166·2023-05-26精彩小鹏的车确实是好车,尤其是G9,无论是智驾,动力,还是舒适度都超竞品,就毁在定价上了。期待G6打个翻身仗点赞举报
- 隔壁邻居好老刘·2023-05-25前面本来就是虚假造势,但并不违规。最后的财报才是最终定论。所以一大群水军进去灌水。都是以个人的名义去搞。点赞举报
- Hchang·2023-05-26你们这些高管率先节约、减薪、停交际费、卧薪尝胆三年。点赞举报
- 年年有于姨·2023-05-25巳阅点赞举报
- 倪文珍·2023-05-25已阅点赞举报
- 溜达浩·2023-05-25阅点赞举报
- 黄学惠·2023-05-25阅点赞举报
- 东张希望·2023-05-251点赞举报