


迪士尼Q2营收同比增长13% Disney+连续流失订阅用户
前言:
$迪士尼(DIS)$ 是一家跨国娱乐公司,总部位于美国。成立于1923年,以动画电影制作起家,如今已发展成为一家拥有多个子公司和部门的综合性娱乐企业,业务涵盖电影制作、电视节目制作、音乐制作、主题公园、度假村、零售商品等领域。
迪士尼旗下的知名品牌和子公司包括:迪士尼动画工作室、皮克斯动画工作室、卢卡斯影业、漫威影业、迪士尼频道、ABC电视台、ESPN等等。迪士尼的知名作品包括《狮子王》、《小美人鱼》、《阿拉丁》等动画电影,以及《星球大战》系列电影、《漫威电影宇宙》系列电影等。
同时,迪士尼也拥有多个主题公园,如迪士尼乐园、迪士尼海洋乐园等,这些主题公园以其精美的设计、惊险的游乐设施和丰富的娱乐项目吸引着无数游客前来参观游玩。
北京时间周四早间,迪士尼(DIS.US)公布截至4月1日的2023财年第二财季业绩。
正文:
数据显示,得益于主题公园的强劲表现,该公司Q2营收为218亿美元,同比增长13%,符合市场预期;调整后每股收益为0.93美元,上年同期为1.08美元。
按业务划分,迪士尼乐园、体验和产品业务营收为77.8亿美元,同比增长17%。该业务营业利润为21.66亿美元,同比增长23%,部分原因是该公司的国际主题公园恢复盈利。
迪士尼媒体和娱乐分发业务营收为140.4亿美元,同比增长3%。该业务营业利润为11.19亿美元,同比下降42%。
财报公布后,迪士尼股价在盘后交易中下跌3.8%,至97.28美元。
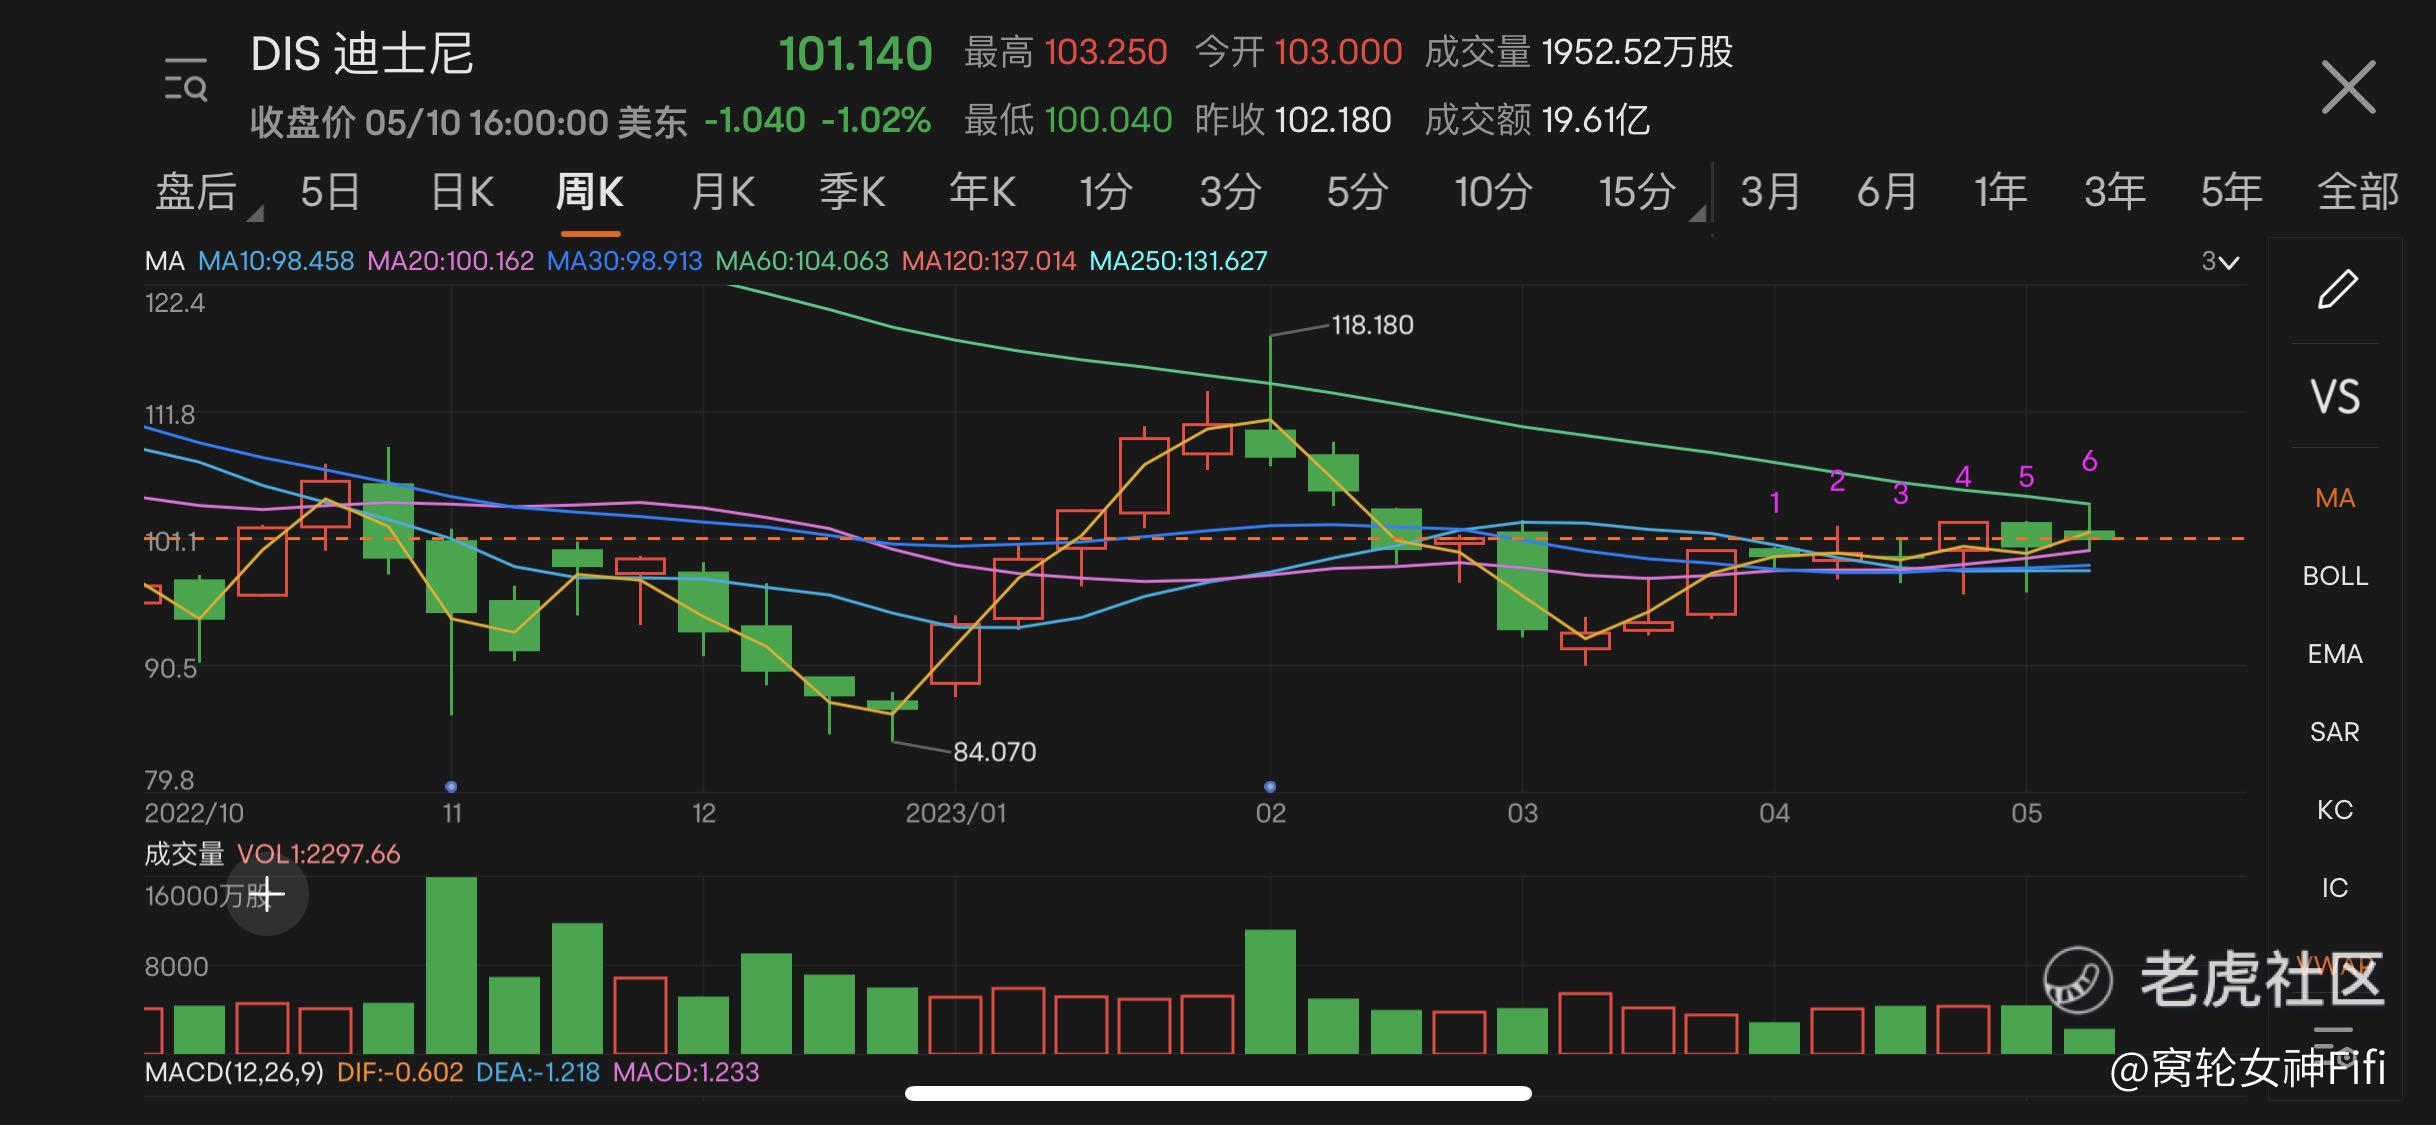
是否不及投资者的预期呢?来看一下迪士尼近几年现状。
(一)公司估值高
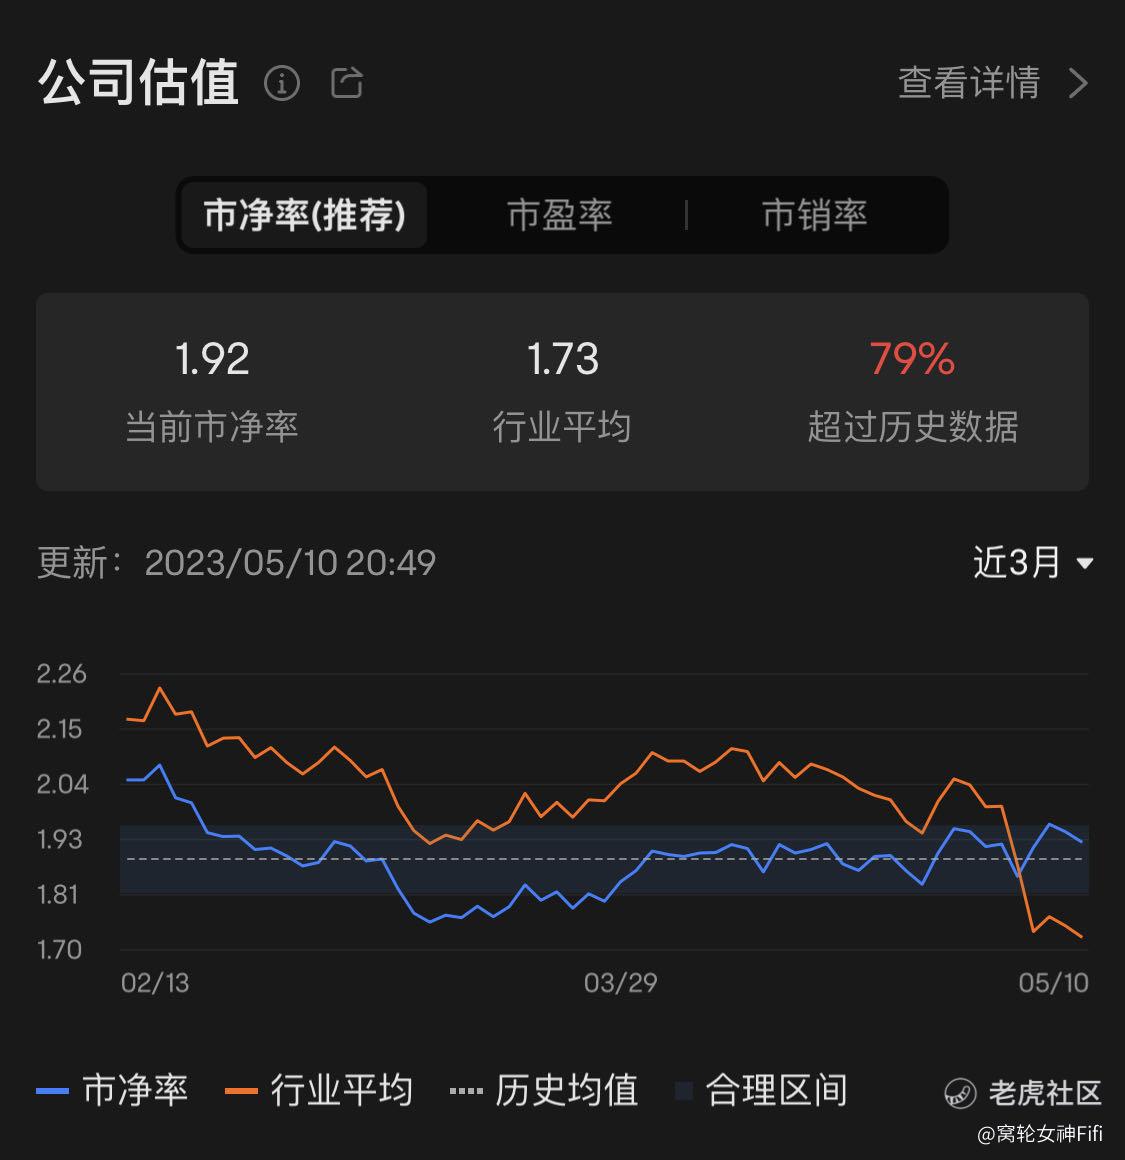
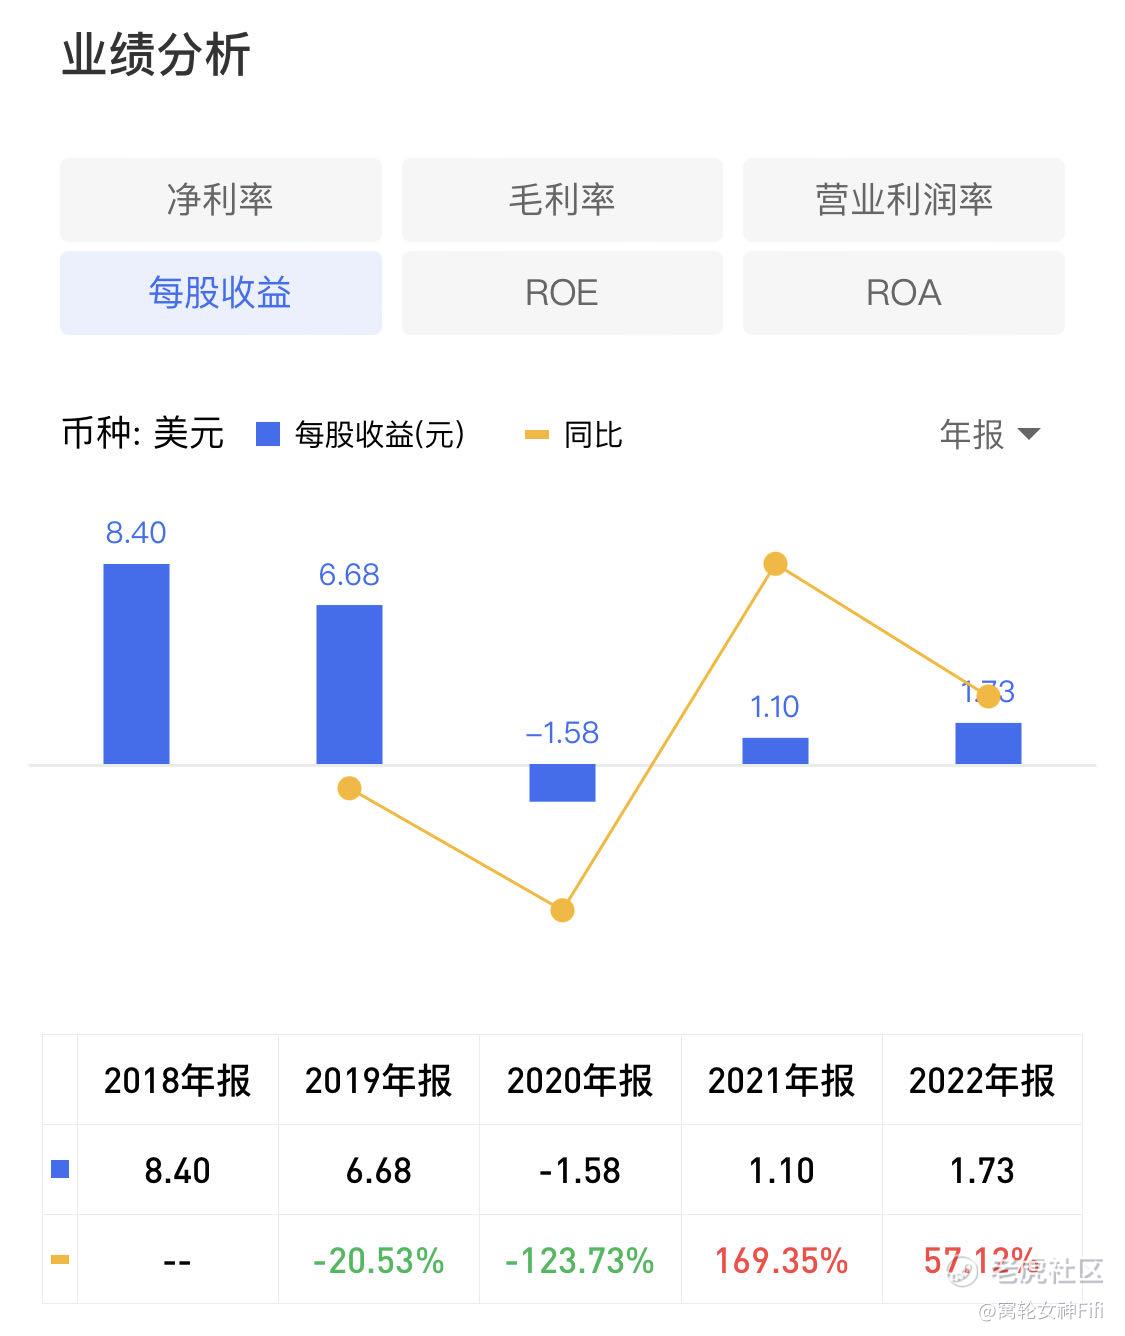
(二)近几年业绩虽有改善 但大不如前
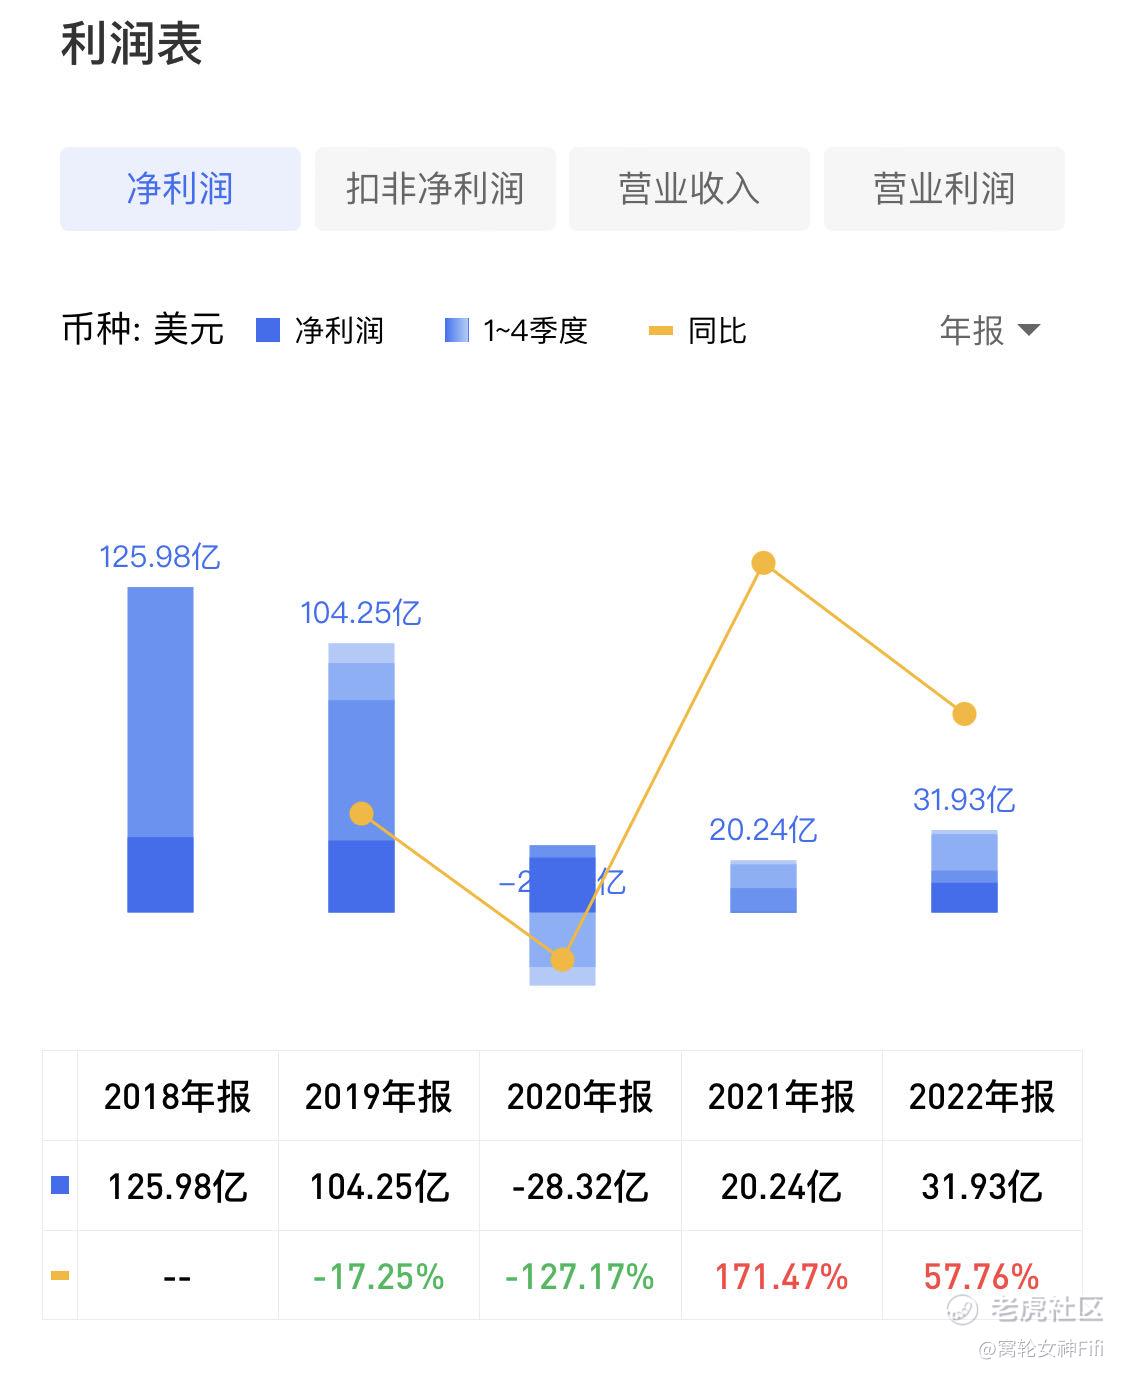
(三)利润情况也大抵如此
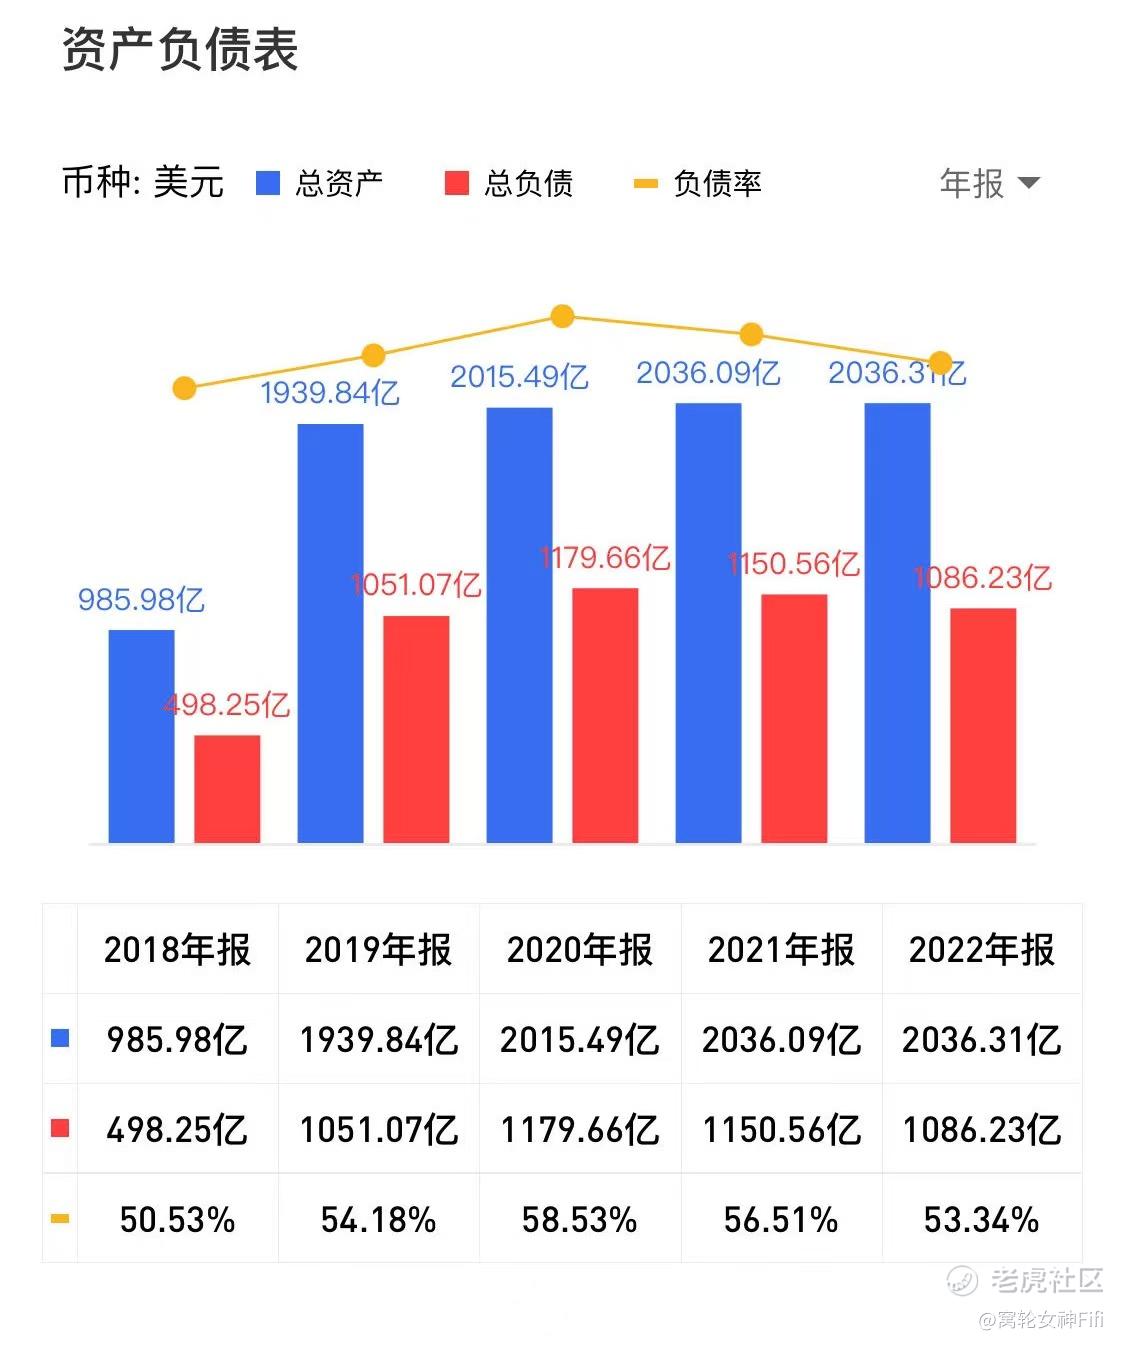
(四)资产负债率不高 无潜在风险
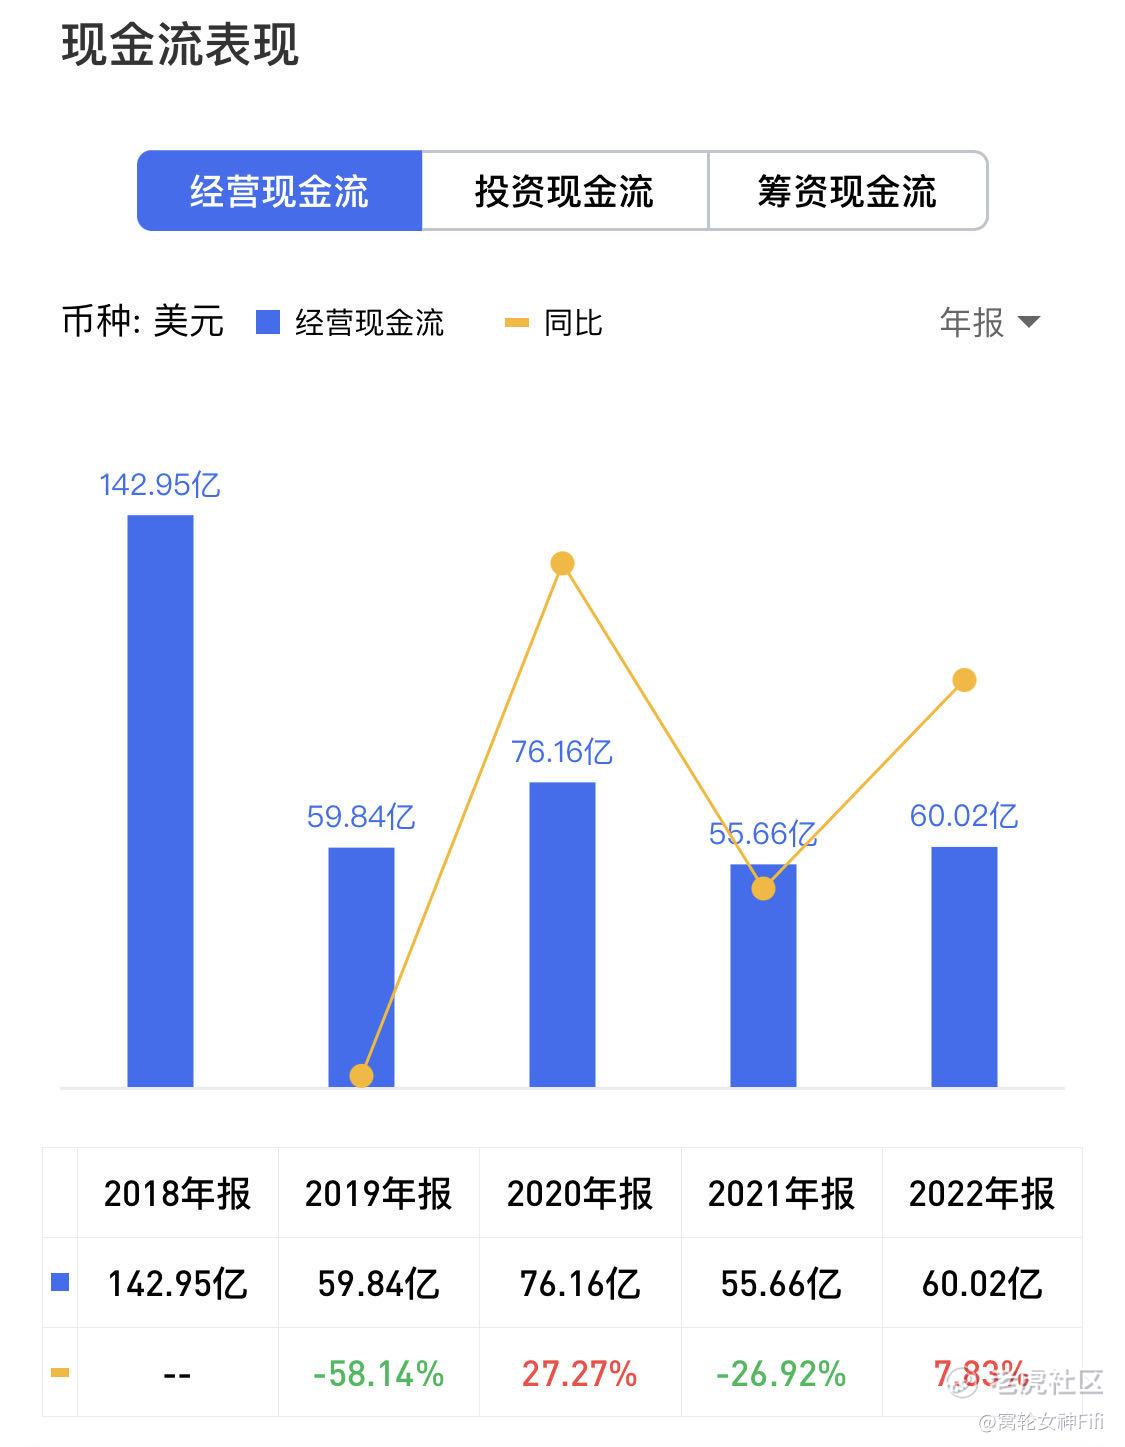
(五)现金流有缓步增长趋势
总结:
纵观迪士尼二季度Disney+订阅用户数1.578亿,分析师预期1.631亿;
二季度调整后每股收益0.93美元,分析师预期0.94美元;
二季度流媒体亏损幅度收窄至6.59亿美元,分析师预期亏损8.50亿美元;
迪士尼将在年底前推出整合D+和HULU的应用程序;
公司在旗下众多流媒体app上拥有大约5000家广告商客户.....
以上财报种种信息都表明,迪士尼业绩不及预期。这也是业绩出来就跌的主要原因。
综上所述,目前并不是投资迪士尼好时机,宜谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
目前并不是投资迪士尼好时机?我可还是满仓!
按道理,疫情后,迪士尼肯定会有行情
迪士尼Q2营收同比增长13%,其实还是不错的
你这分析股票的构架思路我很喜欢
做多不合适的话,还是可以进去做空的
迪士尼不错,但是我更喜欢奈飞