


理想Q1:造车新势力之光!
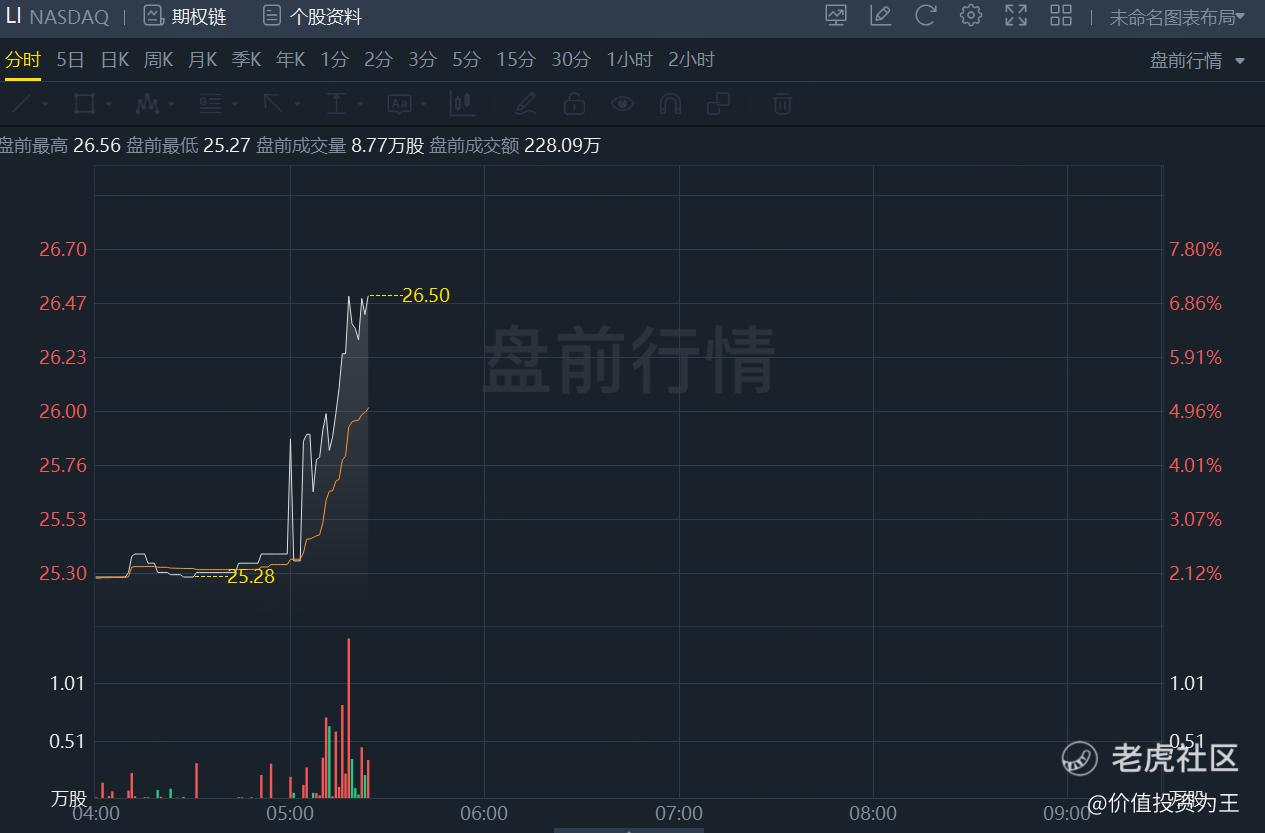
刚刚,理想汽车发布了一季报,其美股盘前股价瞬间拉升7%,给这次财报做出完美解释:
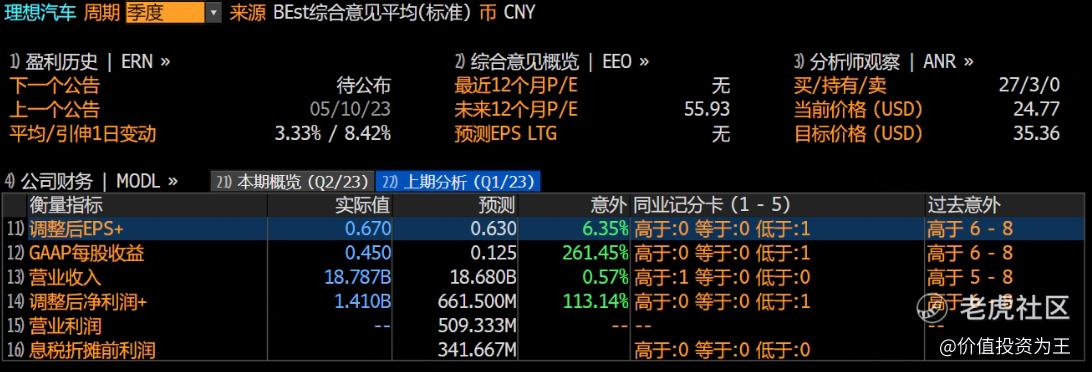
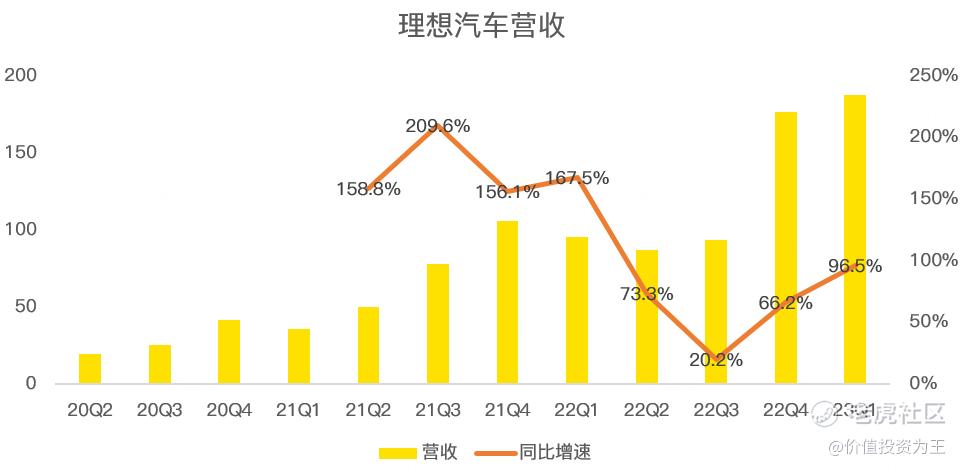
具体来看,理想汽车一季度营收187.87亿人民币,略超分析师一致预期的186.8亿,令人惊喜的是理想调整后净利润14亿,大幅超出分析师预期的6.6亿:
新能源汽车的财报其实比较乏味,对股价影响较大的主要是月销量,而营收、利润都是销售数据最后的反应。
从月销量来看,理想汽车迭创新高,今年一季度总销量52584辆,较去年同期增长65.8%:
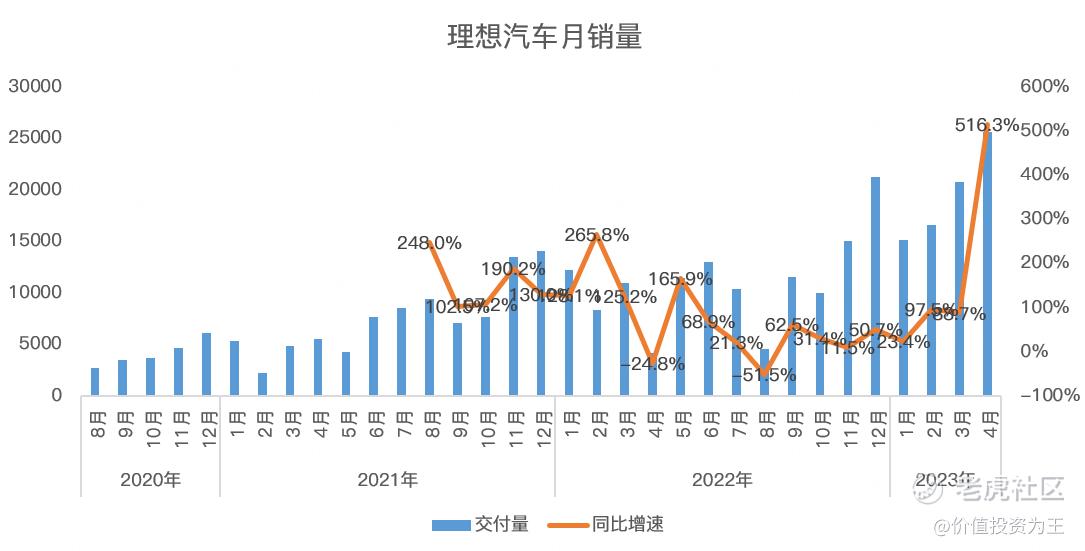
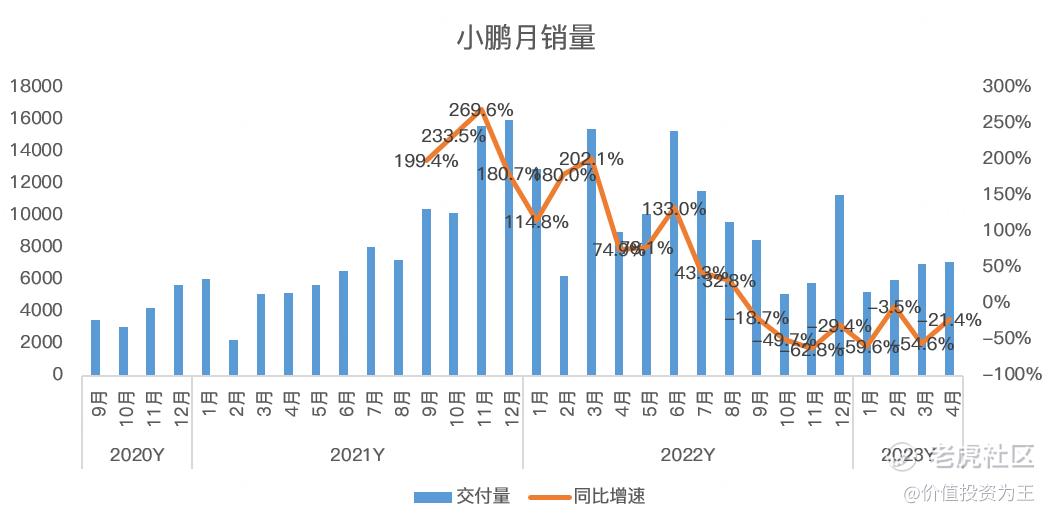
对比蔚来和小鹏的月销量,理想汽车绝对是造车新势力之王!
下图为蔚来月销量:

下图为小鹏月销量:
理想汽车一季度营收为187.87亿,同比增长96.5%,远高于汽车销量65.8%的增速,主要是新推出的车型价格较高,比如L9售价在46万左右,远高于理想第一款车型理想one35万的价格。
毛利率方面,一季度为20.4%,低于去年同期的22.6%,但高于去年四季度的20.2%:
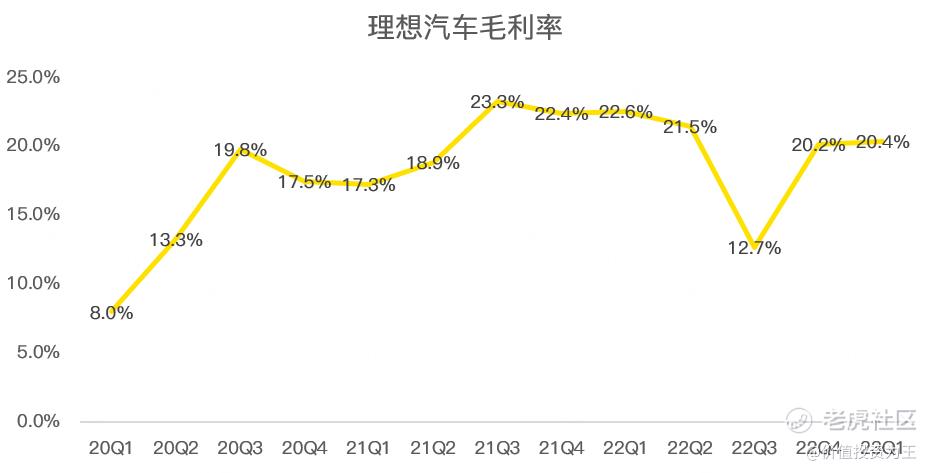
毛利率同比下滑主要是汽车毛利率由去年同期的22.4%大幅降至19.8%,公司解释是产品组合差异导致,但实际上产品售价是有所提升的,因此,毛利率的下滑应该是竞争导致,尤其是特斯拉在去年年底掀起的价格战。
从目前来看,特斯拉、比亚迪、理想汽车一季度的毛利率都出现了下滑:
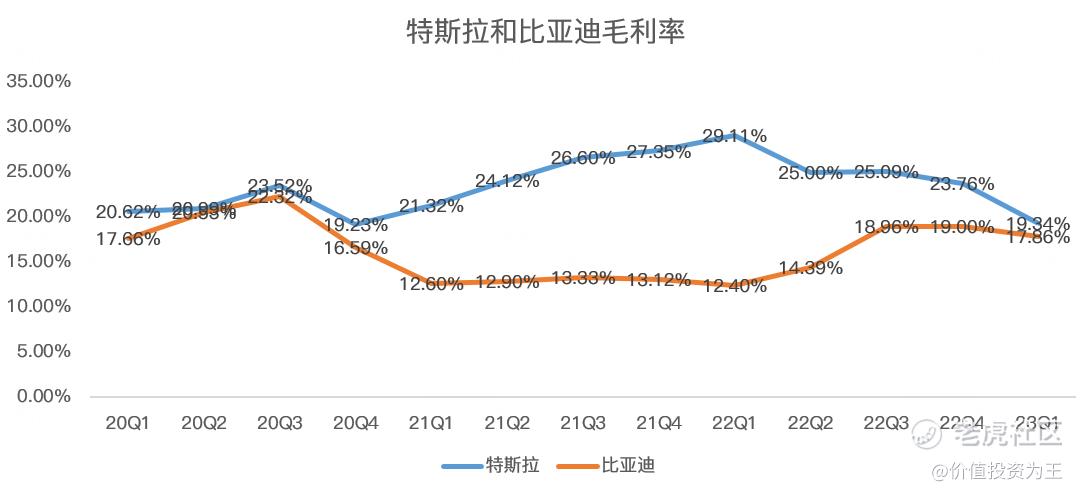
这里解释一下,比亚迪一季度毛利率同比是大幅增长的,主要是去年一季度的时候,比亚迪销量较低,而今年一季度销量已是全球新能源第一,规模效应大幅提升,毛利率随着大涨,但对比去年四季度,比亚迪的毛利率也明显下滑。
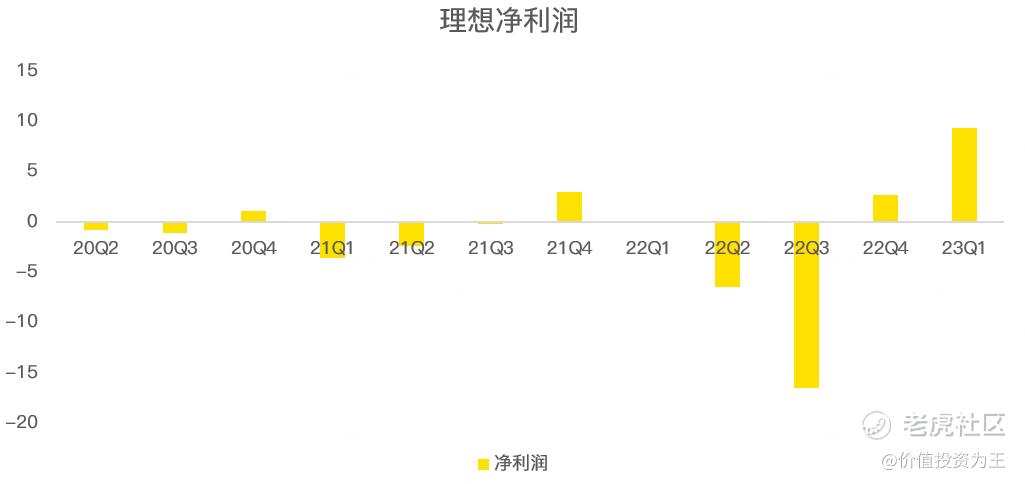
毛利率虽然有所下滑,但得益于交付量大增产生的规模效应,理想一季度的净利润达到9亿,创历史最佳纪录:
除盈利之外,理想的现金流非常强劲,今年一季度的经营活动所得现金净额为人民币 77.8 亿元(11.3 亿美元),较 2022 年第一季度经营活动所得现金净额的人民币 18.3 亿元增加324.3%。自由现金流为67亿,而去年同期为5亿。
截止一季度末,理想的现金及现金等价物、受限制现金、定期存款及短期投资为人民币 650.0 亿元,充沛的现金为未来的竞争打下坚实的基础。
除了一季度业绩超预期外,理想给出的二季度销量指引也不错,其中,预计车辆交付量为 76,000 至 81,000 辆,较 2022 年第二季度增长 164.9%至 182.4%,市场预估为73106辆。收入总额为人民币 242.2 亿元(35.3 亿美元)至人民币 258.6 亿元(37.7 亿美元),较 2022 年第二季度增长 177.4% 至 196.1%,市场预估为224.5亿。
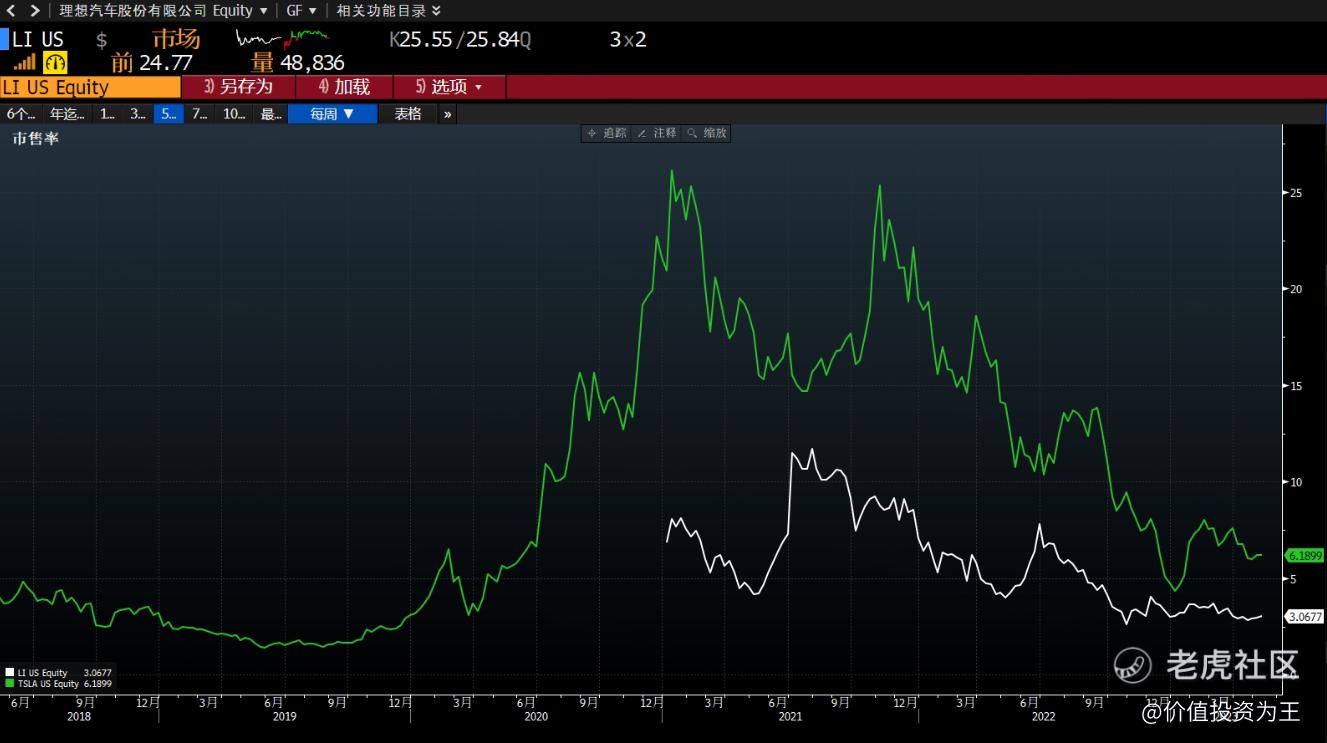
业绩高速增长之下,理想的市销率估值仍低于特斯拉:
理想的股价要王者归来了吗? $理想汽车(LI)$ $理想汽车-W(02015)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
蔚来现在降价十万还能活下去,要不迟早。。
把那两家甩得很远了,还是很有东西的
理想的车子真的很不错的,特别是L9
L9真的是一代神车啊,我是真得喜欢
理想创下公司单月交付新纪录了啊
理想汽车应该算是“一枝独秀”了