


美国测序新势力Singular 2023Q1财报公布,售出测序仪3台
各位股东,大家早上好中午好下午好晚上好。
我们已经很久没有Singular的消息了,上次覆盖他们家的消息还是JPM2023的时候。
当时Singular宣布,公司已经发货了5套G4测序仪,并计入2022年Q4营收。
5台测序仪总计计入约70万美元营收,也就是说一台测序仪大概14万美元,约合98万元人民币。
再卖3台
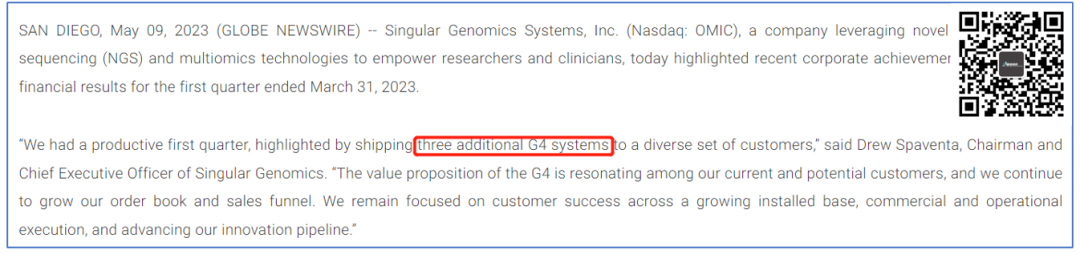
2023年5月9日,终于Singular公布了2023Q1的财报,让我们能够一窥Singular的经营状况,以便更好的了解这家美国的测序新势力表现如何。
CEO Drew Spaventa透露,本季度公司又卖出了3台测序仪,目前市场上总计有8套Singular G4测序仪。
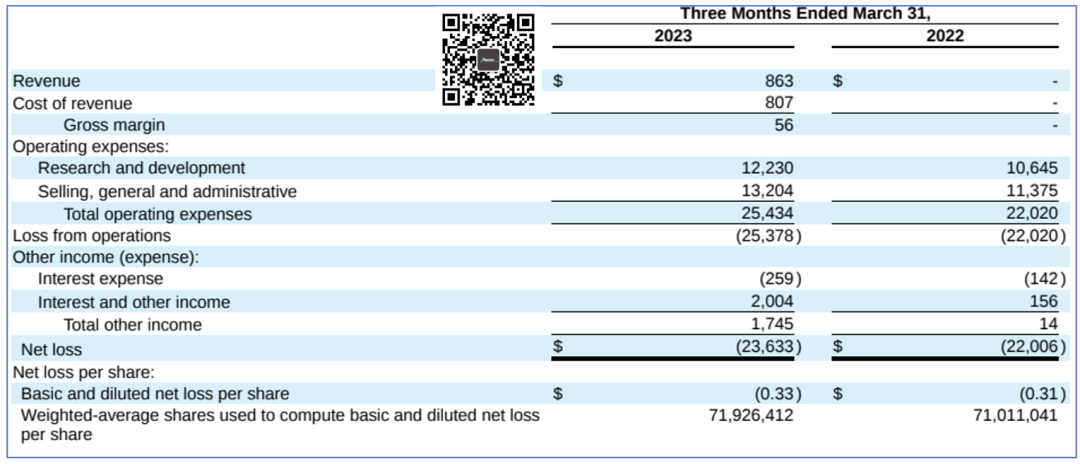
而根据公司的财报,2023Q1营收86.3万美元,考虑到每台测序仪之前我们预估的价格是14万美元左右,也就是说有一半是试剂和服务?这显然不可能。
根据GenomeWeb此前的报道,Singular给出的G4测序仪报价是35万美元一套,三套应该是105万美元。
不管怎么样,Singular卖出的价格一定存在不同程度的折扣。
另外,本季度Singular亏损2363.3万美元,同比2022Q1的2200.6万美元亏损略有增加。
其他营销、管理、研发各项基本没什么大的看头,我们关心的是:供应链问题解决了么?
What’s Next?
关于产能,并未给出明确的答案。
不过,CEO表示目前的任务是客户的持续增长,从一个侧面来说,是不是意味着供应链问题已经不再困扰Singular?
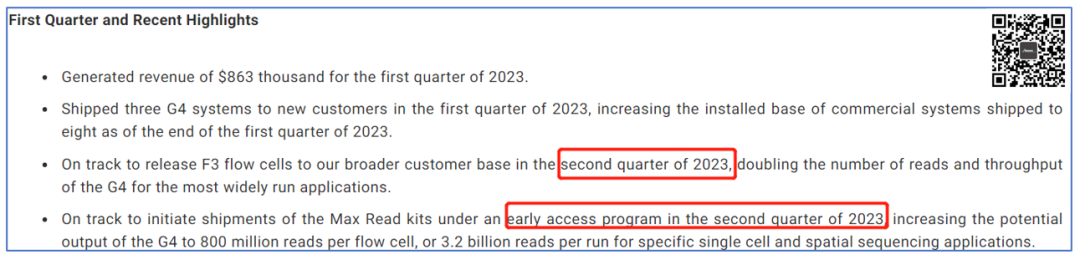
另外,对于接下来的安排,Singular也给出了比较明确的方向,那就是利用现有的机器,推出更新的试剂产品。
接下来,在2023Q2公司的F3芯片将正式推出。
而针对单细胞/空间生物学的Max Reads kit也会在Q2开启EAP(Early Access Plan)
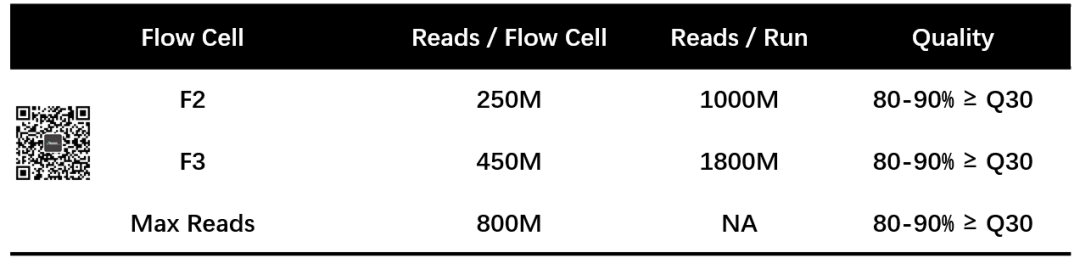
为了方便,F3/Max Reads与目前G4上用的F2芯片比较来看F3提高了近一倍的密度,超过了Illumina NextSeq 1000上P2芯片400M的密度。
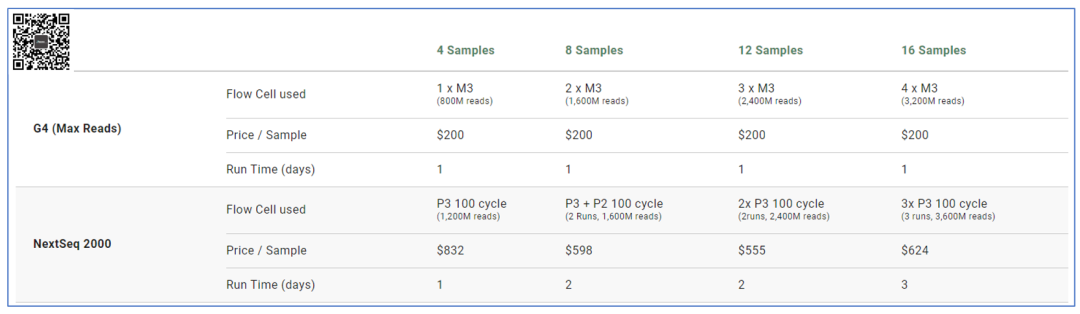
用Singular自己的算法是一台更比两台强,不仅灵活性更胜一筹,而且测序时间也快于Illumina。
(插一句,这里发现此前文章对于Illumina NextSeq 2000 P3芯片的密度写错了)
可以看出,Singular选择了一条先站稳脚跟,稳固地盘再图发展的路线。
并不是一开始就把各种通量的机型一股脑堆砌起来,这无疑是目前美国测序仪新势力普遍选择的路线。
毕竟,目前二代测序领域里面,能提供全通量解决方案的只有美国Illumina和中国的华大智造,与这两个巨头直接全面竞争是十分不明智的。
还能撑下去?
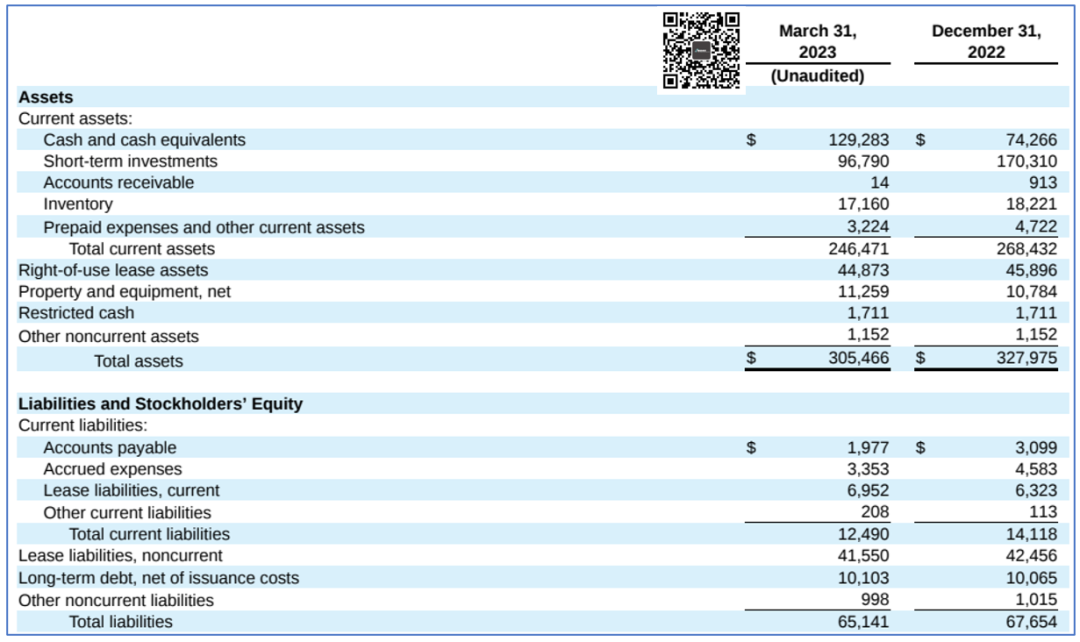
从本次财报公开的资产负债表来看,Singular 2023Q1拥有现金和现金等价物1.29亿美元,按照目前一个季度2300万左右的亏损来看,至少能撑一年。
有意思的是,公司的短期投资从1.7亿骤降到9679万美元,而现金和现金等价物从7426.6万美元飙到1.29亿,看来就是资金搬家了。
最后
目前,美国二代测序仪新势力Element、Singular、Ultima三剑客中,Element是走的最快的,也是最早进入中国的。
我早就说过,全球测序仪只有在中国这个试炼场接受过检验,才能稳住自己的基本盘。
否则,早晚面临国产测序仪的征伐。
逃避,是没有用的。
Singular就听咱一句话,赶紧来中国瞅瞅吧。
根据未经证实的信息,Ultima在中国已经开始招募团队了。
(完)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
虽然Singular的财报显示亏损增加,但我还是认为他们的发展前景很好
看到Singular这么忙,我应该会找个机会买入他们的股票,期待未来的增长
期待Singular未来能带来一些好消息
看起来Singular的基本面只能说一般般
我觉得他们的创新产品还是很有潜力的