


抢鲜!燃石公布2023Q1财报!营收1.43亿,目标2023盈利!
全球视野,深度视角
各位股东,大家早上好中午好下午好晚上好。
2023年5月30日,万众期待的燃石医学公布了2023Q1的财报。
由于时间仓促,先讲个大概,这两天再详细聊聊。
营收恢复增长
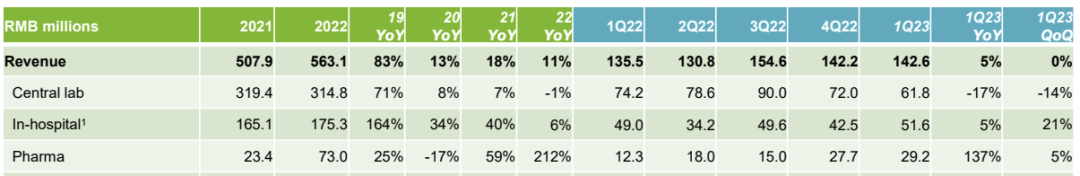
2023Q1营收约1.43亿元人民币,同比增长约5%,环比几乎没动。
其中,中心实验室业务6180万元人民币,同比下滑17%,环比下滑14%。
入院业务实现营收5160万元人民币,同比增长5%,环比增长21%。
药企合作项目实现营收2920万元人民币,同比增长137%,环比增长5%。
从样本量上看,也能很明显的看到增长曲线并不是那么好看,也不至于很差。
要知道,在2022年,还是剧烈动荡的,能够重拾增长还是个非常不错的开局。
本季度,亏损1.89亿元人民币,同比2022Q1的2.63亿元人民币出现了大幅缩减。
即便比较2022Q4的2.17亿元人民币,也是控费控制的比较不错。
这里面,可以明显的看到,无论是研发、市场营销和管理费用的开支都出现了大幅度的缩减。
看来,去年的裁员还是起到了作用。
雄心勃勃的目标
在2023年的目标展望中,燃石给出了雄心勃勃的目标,确切的说,这3个目标都很炸裂。
目标1:盈利
在2023年某个及深度实现盈亏平衡(去除研发开支)。
目标2:增长
年营收增长20%。
目标3:第一
研发转向早筛临床,目标成为中国第一的MCED企业。
事实上,这3个目标都不容易。
如果非要排个序,我觉得第一个是最容易达成的。
在去除研发支出后,目前2023Q1燃石也就是亏个380万元人民币,如果不出意外,2023Q2就能够达到盈亏平衡。
细节
有两个细节,简单跟大家过下。
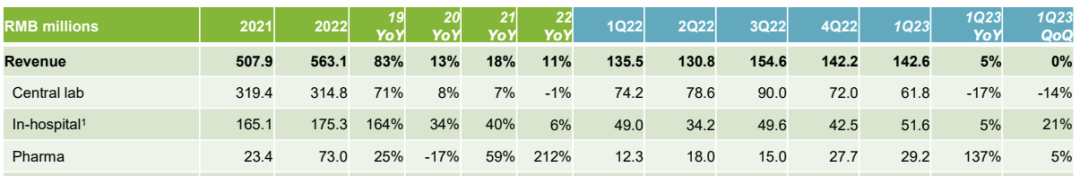
第一个需要注意的就是Pharma业务的增长依然维持高位,虽然环比只是5%。
那也是要考虑2022Q4的基数还是很高的,2022全年Pharma增长高达212%,Q4又是年尾,必然会有影响。
给人的感觉是,燃石这块业务是跑起来了。
第二个就是单位营收/毛利率下滑。
大家看这个表可能没什么太大的感觉,我把中心实验室业务的营收跟检测样本量进行了叠加,得到了这样一个表。
可以看到,燃石的单位营收和单位毛利在2022Q3之后逐步出现了下滑,与之相对的,样本量却并没有随之上升。
这说明一个问题,那就是中心实验室的业务竞争太激烈了,难怪燃石要押注MCED业务。
更多亏了Pharma业务的强劲增长,避免了整个公司营收出现下滑。
最后
燃石作为肿瘤NGS业务的标杆企业,个人无比期待其良好发展。
目前,从公布的数据来看,燃石的增长还是面临着诸多的挑战。
未来押注MCED市场有其合理性和必然性,但是并不是说这条路就一定是好走的。
包括泛生子、诺辉在内的一众厂商也都盯紧了这块“肥肉“,而且投入都不少。
燃石的优势在于起步早、起点高,如果技术路线不出现重大问题,MCED领域还是有着极强的竞争力的。
如果后续有进一步的分析,咱们再单独开一篇。
(完)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
太棒了!燃石公布了2023Q1财报,营收1.43亿!我看好它的发展前景
燃石目标2023要盈利,看来我应该找个机会买入了!期待它的好消息
燃石的基本面只能说一般般,但是我还是觉得它有点意思
2023Q1财报出来了,燃石的营收不错