


中国资产 - 否极泰来?
今天我们来讨论一个非常简单,但又非常关键的问题,中国的股票市场,人民币汇率,以及经济本身,会不会在今年六月二号这天确认见底
本来我是想至少等今天晚上写这个文章的,今晚有美国的失业率数据,市场的预期是175-195k的新增非农,以及3.4%-3.5%的失业率。其实这个数据本身份歧并不大,但这个数据,或者说六月份联储决策非常关键的原因在于下面
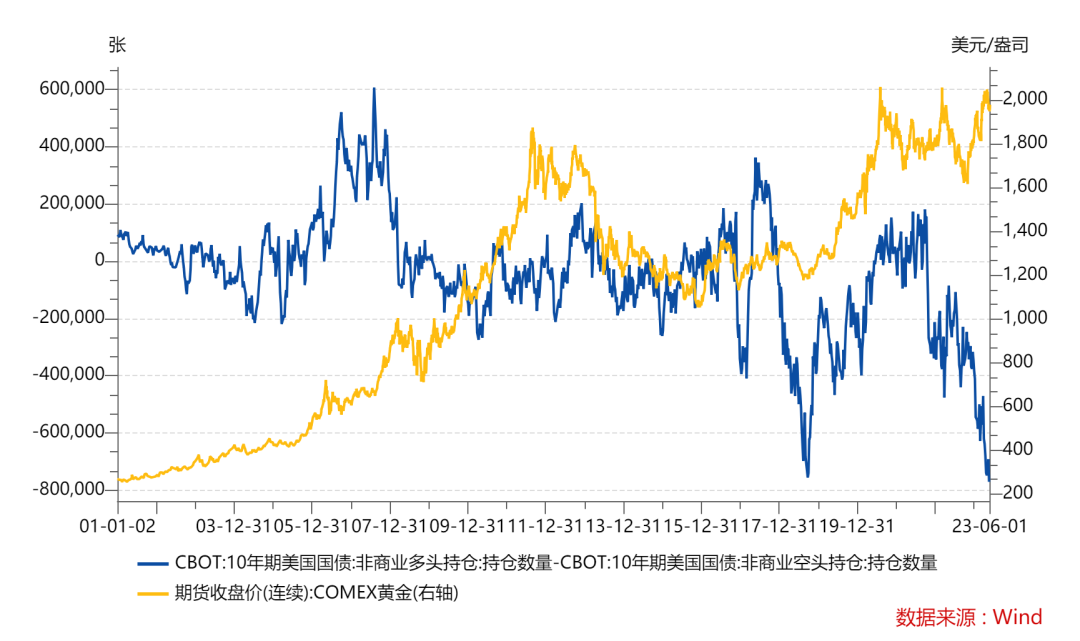
本周是美国金融机构空美债最多的一周,上一次出现是2018年,当时我记得是秋天,所有人都在喊2019年美国十年期国债利率中枢是3.5%甚至更高。然后联储12月就停止加息了。
有些时候经济数据重要是因为他波动大,有些时候经济数据重要是因为多头空头太拥挤,今天就是后面这种情况,如果NFP低于175k太多,或者失业率高于3.6%,这里的碾空也会很剧烈。
我觉得如果你在这个市场里面,这两天你会有感觉,市场对于经济的downside risk非常敏感,对于upside有些迟钝。
简单来说,美债空头太多了,这里只要经济不达预期,全球的风险偏好都会提升,美元会跌,美债收益率会跌
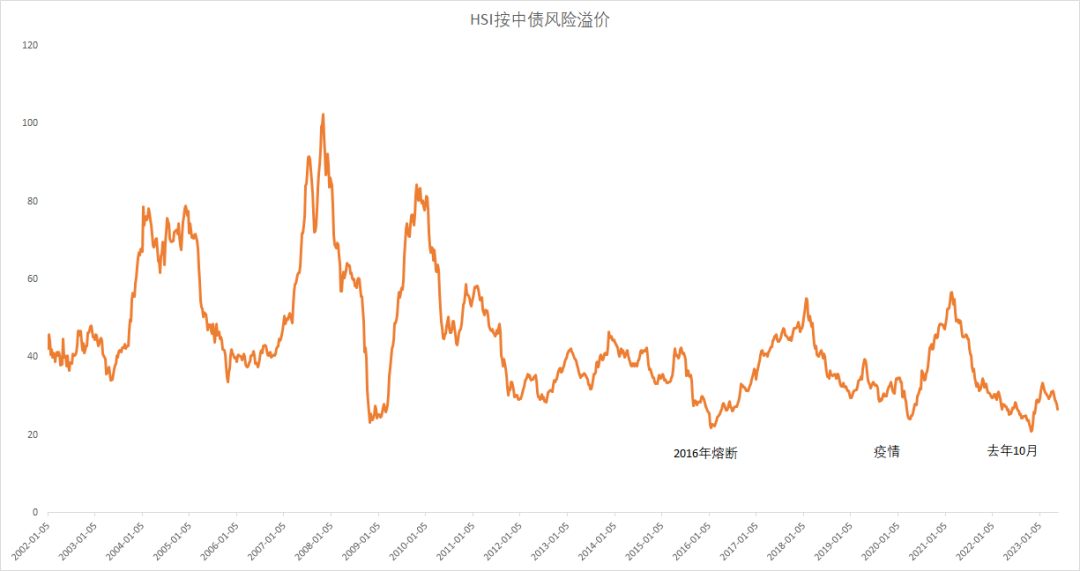
与此同时,中国和港股的估值也被大幅下杀,如果全球风险偏好在这里反转,那么我A和港股也会在这里见底。
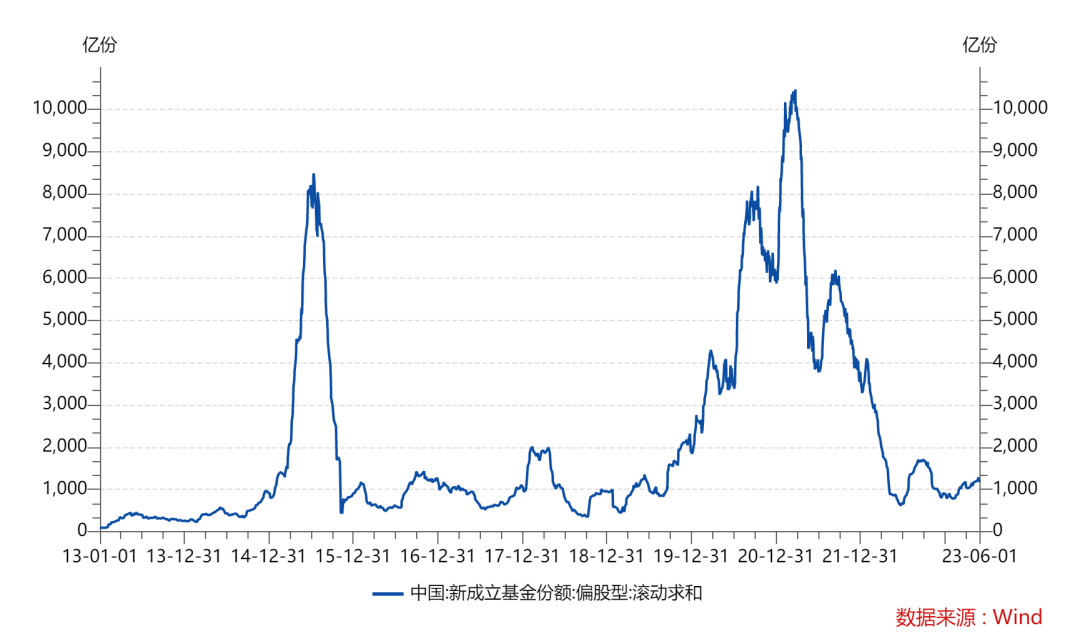
在美债,A股的情绪和点位都处在极值的时候,一些利好因素也在慢慢发酵,新发基金虽然五月份依然低迷,但以一年期去看也在慢慢筑底,由于新发基金过去堆权重股导致的垃圾筹码结构也在好转。历史无一例外,公募之前抱团有多爽,涨到了自己不敢想的位置,那么抱团结束的时候公募就有多惨,跌倒了自己不敢想的位置...
对外关系方面之前解释过,中国作为一个生产国,外交是非常关键的,目前看起来也在好转,中美中欧的班机数量也在慢慢恢复
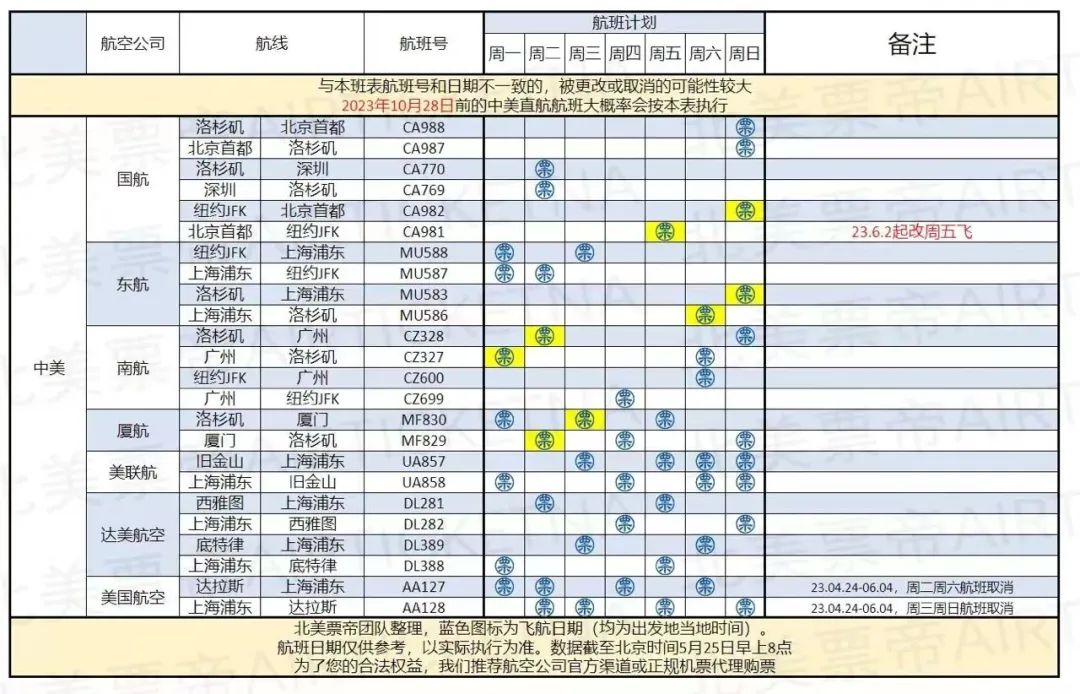
能不能回到以前呢?只怕难,但会不会短期好转呢?估计会
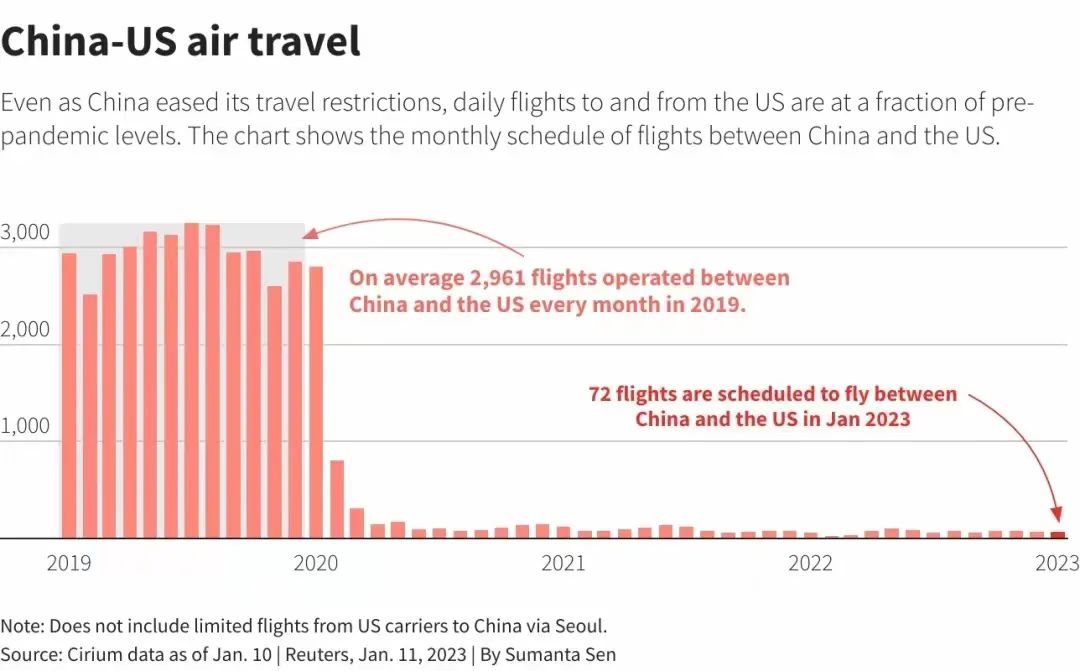
(沧海桑田)
所以我自己觉得六月份最合理的策略就是,买一个中国经济复苏,如果联储超预期鹰派就再考虑止损的问题。但用什么来买就比较要思考一下。
经济复苏了么?
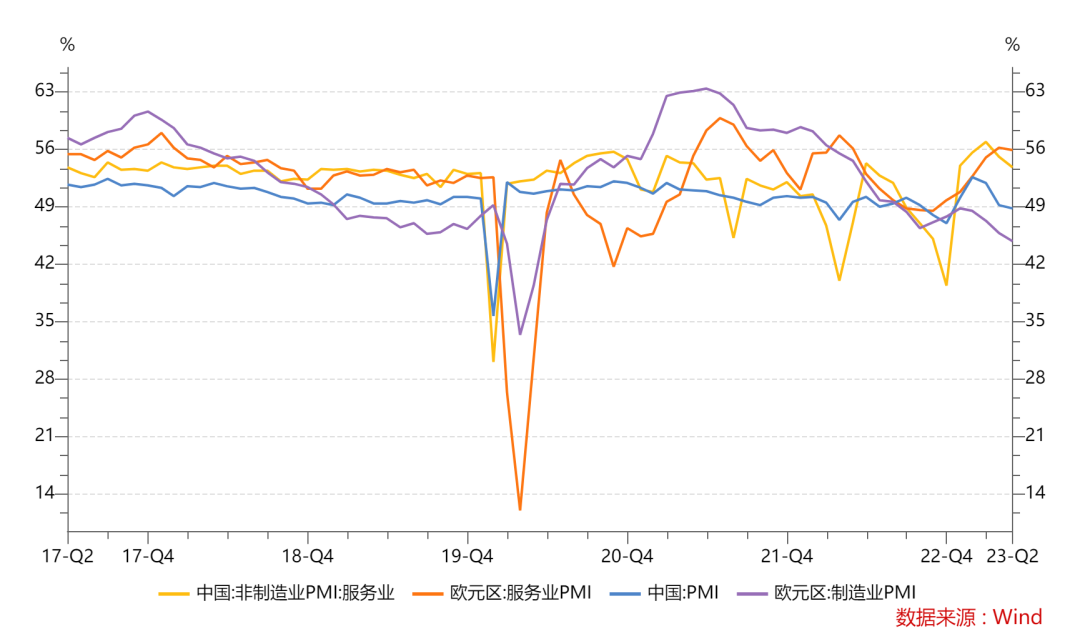
在疫情应对问题上,欧洲和中国的思路是类似的,不大规模发钱,然后给予企业补贴换取企业不裁员。疫情后我们现在和欧洲的情况也有点类似,服务业复苏比制造业好。
为什么?我自己觉得原因在于两点,第一就是中国和欧洲的服务业都是从障碍中走出来,不同的是中国当时服务业的障碍是疫情,欧洲是通胀。第二制造业的低迷,中国和欧洲是类似的,都是因为疫情拯救政策更偏向供给侧而非消费测导致的消费不足。
之所以年初市场对于中国的预期比欧洲好,是因为中国通胀低,所以政策空间大,而之所以这几个月中国没那么好,是因为虽然政策空间大,但他不用也是没有。
所以中国其实就是个需求问题,政府企业和居民总要有一个人站出来。而我们又知道中国的政府企业居民杠杆其实都是被政策压制的,所以大家现在都在等政策是很正常的。我年初对于中国的政策预期过于乐观,因为我觉得北京如果一季度刺激,美国会很难受,商品价格跌不下去,联储可能被迫加息更久,但到了现在,政策Miss了五个月,我也不愿意在这里去赌没有政策,我的经验是这种做法很可能就是错两遍。
经济方面的解读很简单,需要有人上杠杆,空间有,渠道也有,出政策前可以悲观,但出了政策,尤其是出了那种大家第一时间不懂得政策,都要乐观一点。
黄金?
开头那个图里面,美债空头被碾压的时候,黄金只有一次没有大涨,就是2015年年初,我记得那个时候耶伦承诺说2015年一定会加息,但经济真的不允许,然后拖到了2015年12月,那时候因为通胀太低(中国供给侧改革前),所以黄金表现一般,我觉得这次不至于那样,其他时候美债空头被打爆,黄金都是不错的。之前有说过黄金回撤看1930,我记得前几天最低点是1931,如果真的这里涨上去,这个故事我也会记住的。
铜?
如果真的有政策,商品是个不错的思路,因为很多商品现在都是Back结构,远月的价格更低,对于商品我觉得这一轮周期还是有些不一样的,2022年大家因为疫情的干扰都屯了不少库存,然后2023年库存水平其实不高,这种情况下,如果之前预期好,贸易商还愿意拿着库存,如果预期转差,那么就会有一些人把库存抛出来,例如前段时间的铜
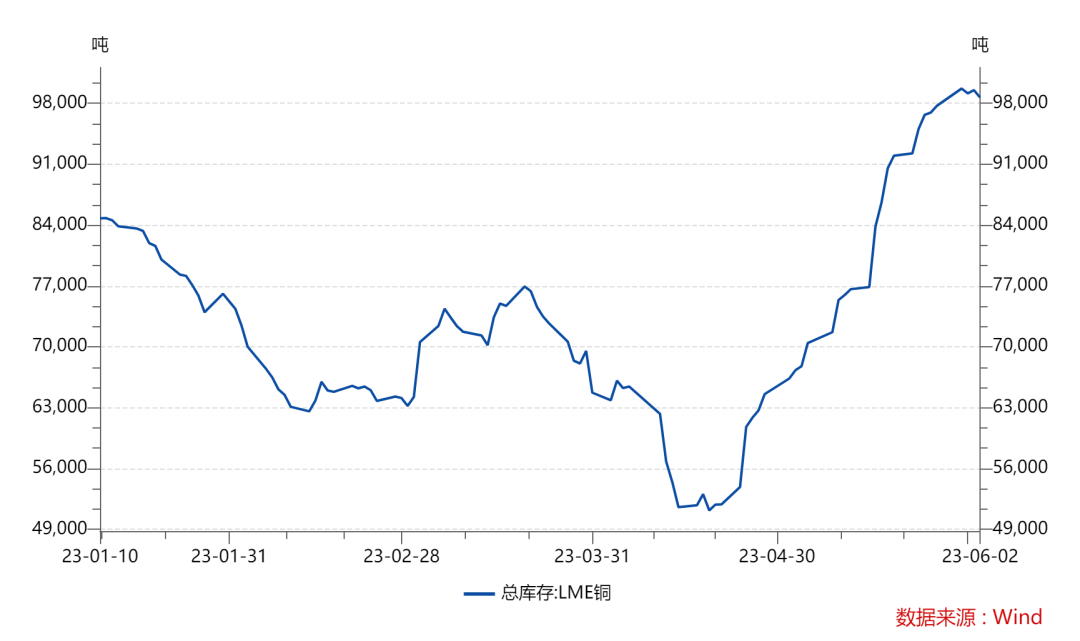
对于铜来说,我自己还是愿意按照2018-2019年那个节奏去看,因为我在想如果今天晚上美国失业率数据很高,然后结合前几天PMI很差,在这种时候去做多铜,其实也只能背靠成本和低库存支撑,要想说服产业方在很高的价格看多也不容易。其实铜今年真的是多空两难,LME最低跌到7850左右,说低其实也低,但那几天沪铜因为汇率非常强势,所以也难办。
我自己觉得如果中国资产价格见底,首先第一要看政策,找到一个持续上杠杆的人,第二买商品最好还是找中国定价的资产。
之所以更看好本土商品,尤其是和政策刺激相关的商品。我觉得这里有个很核心的问题,我觉得六月份海外投资者,不会像一月份那样子买铜了。一方面美国经济过了通胀高点,另一方面他们年初all in china被打脸,我不信六月份可以第二次all in china.
股票?
中国股票市场的narrative都是北京给的,所以说什么我都信,还是之前说的,但我现在学乖了,或者吸取了教训,我觉得在上证50和沪深300里面还是要均衡配置,至少说不能只看好50不看好300,年初我这样做最主要是因为宁德这些新能源大头在300里面,现在这个因素我觉得好了很多,所以如果在这里看多经济,用指数我自己可能不会再选50了,虽然我觉得50还是和之前那样,有可能在经济触底利率跌不动的时候给你弹一波大的,但这笔钱我是不想赚了。
行业上我还需要更多时间去看看,我觉得找一些库存已经低位,价格可能反弹的行业也不错,之前大家都是炒概念,中特估+数字经济很爽,我觉得可能也还能继续爽,但随着时间推移可能也要慢慢看看基本面。
我其实对于行业选择做的很差,所以这方面我还需要努力学习一下
汇率
我自己感觉这段时间人民币汇率比较垃圾,一方面有外资流出的原因,另一方面分红也是个很重要的因素,人民币汇率其实和经济没啥关系,和经济的关系其实也是贸易构建的。所以我觉得往后面去看,六月份很多公司分红结束,然后如果美国数据差一点,外资不说重新买,至少不会继续卖(可能也卖了很多了),那么汇率确实有可能在这里见底。
综上所述,本篇文章的核心思想是:
- 美债市场非常扭曲,稍微有一些经济不达预期的情况,就可能碾空
- 如果美债收益率回落,对中国股票和汇率都是个很不错的支持
- 中国经济本身还需要等政策,我们和欧洲的情况是类似的,欧洲是疫情中保守,现在通胀高不敢刺激,我们是疫情中保守,现在政策保守不敢刺激。比起来其实中国只要掉头还是有空间的。
最后想说一点,未来几天我又准备鸽掉了,今晚八点半如果失业率在3.4%以下或者3.6%以上可能需要多想想,如果NFP在175以下或者195以上可能要多想想,如果在中间的话,美国悲观方向会有更多价格移动,美国经济乐观方向已经Priced in了很多
去年的我,我记得在4月26号还有10月底的时候,是敢于去抄底股票的,今年我真的没想到还能再看到一次股票跌回到去年10月份那个估值水平。我今天写的东西,其实和去年10月底也是类似的。我有点犹豫。这也是我等了一天再写这个文章的原因之二。
当然,也可能是我又老一岁,心态又老一分,抄底的勇气少了一分,做右侧的欲望多了一分。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
