


进击的特斯拉,一骑绝尘;掉队的小鹏,等G6救命
国内电动车新势力之“蔚小理”,经过多年较量,又经历了3年疫情的考验,终于在2023年开始分化。
销量不会骗人,今年前5个月,比亚迪、特斯拉(中国)、理想都突破了10万辆,同比增加80%+;蔚来、小鹏分别则只有4.39、3.28万辆——小鹏最惨,毕竟你的定位不是中高端豪华,但销量比豪华还低了。
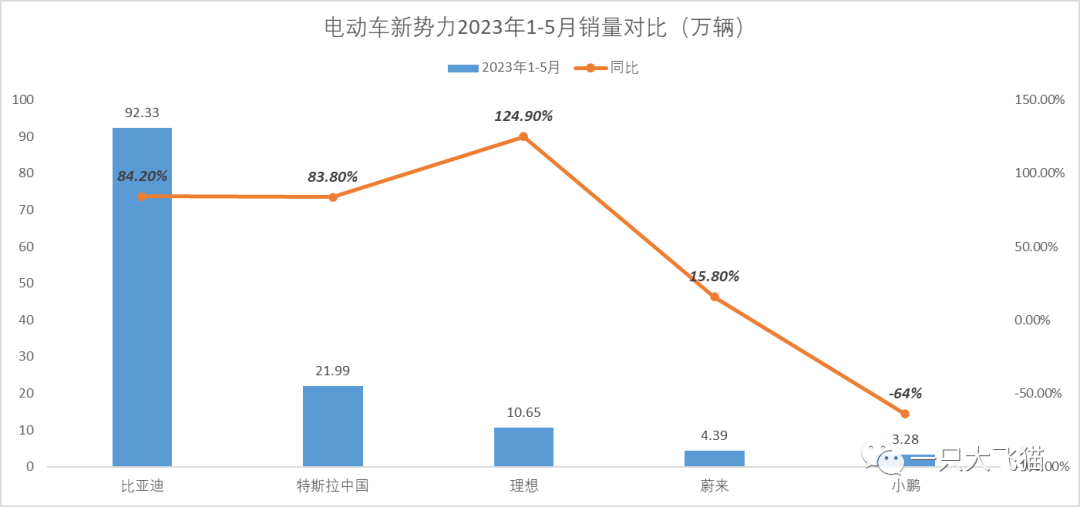
在2021年,小鹏汽车销量是蔚小理中最高的,9.8万辆;
2022年,小鹏12.08万辆的成绩,相比理想13.32万辆/蔚来12.25万辆,虽说掉到了队末,倒也相差无几。但今年上半年,小鹏3.28万辆/同比-64%的销量,那可就太寒碜了。
2023年Q1,产品最硬销量最好的理想汽车已经实现了盈利14.1亿——蔚来、小鹏则分别亏损41、23亿,小鹏的整车毛利率仅有1.7%。
原因留给研究员去分析,资本市场负责呈现结果:
疫情结束、加息临近尾声、电动车继续加速渗透的大背景下,年初至今特斯拉涨幅接近100%、比亚迪H涨了32.71%、理想涨了60%。
蔚来年初至今跌了-19.55%、小鹏0.13%——去年,这俩也是跌得最多的,-69%/-80%。
市场挺有效的。进击的特斯拉,一骑绝尘。
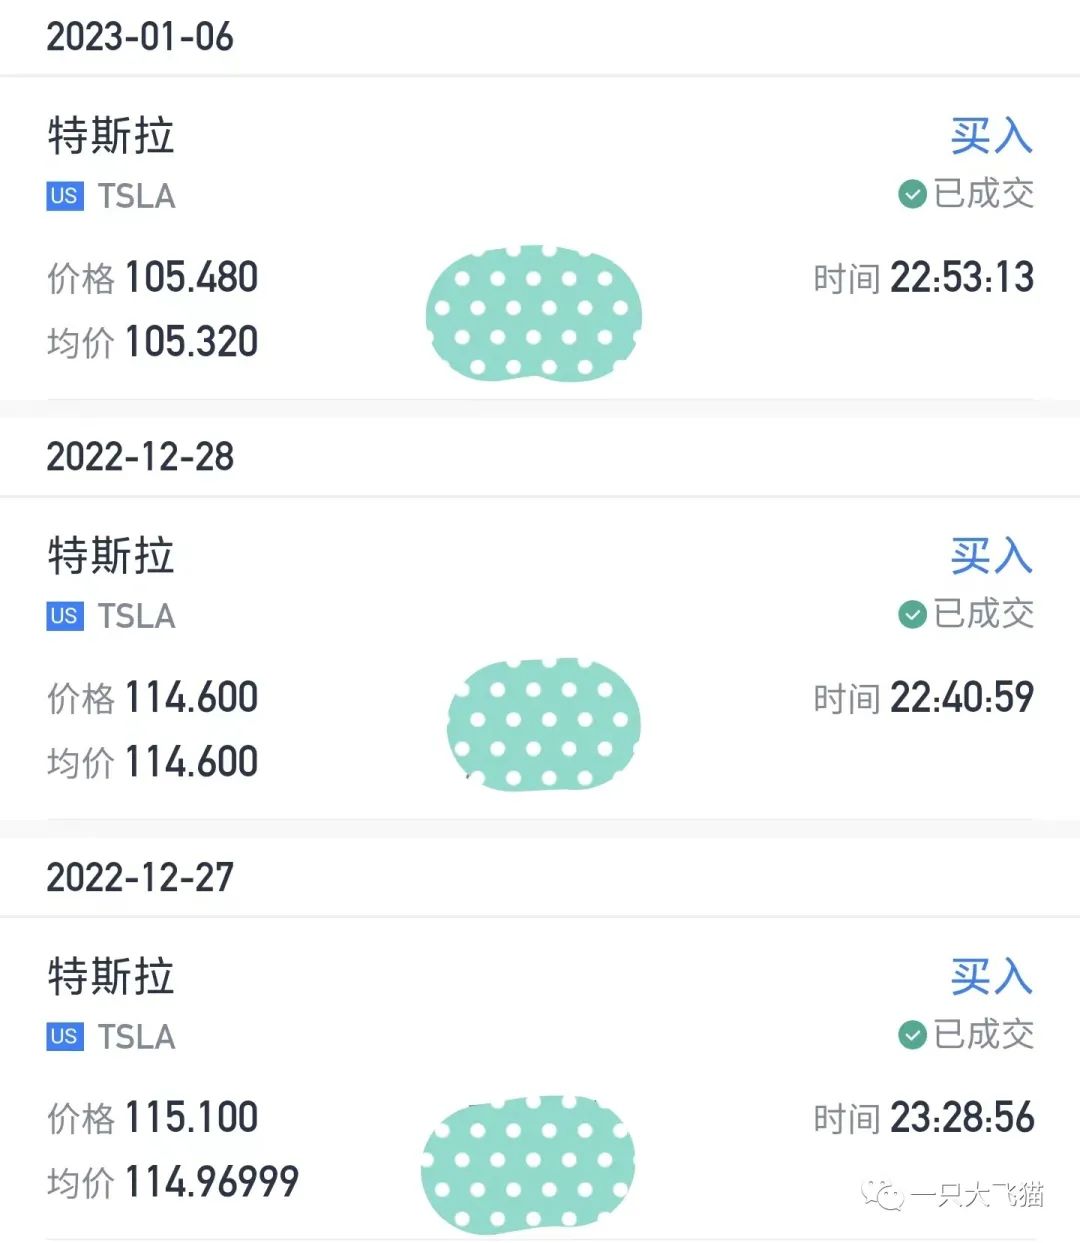
买龙头,高确定性的龙头,无论从短期还是中长期来看,似乎都是个不错的选择,110的特斯拉特别的香。
新能源电动车目前已经渡过了消费者教育阶段,进入残酷的淘汰赛。
这个拉动上下游产业链、就业、税收无数的万亿市值市场,也从来不缺乏奇迹,尤其是一款大单爆品拯救企业的故事——譬如燃油车时代畅销400万辆的哈弗H6之于长城、后来的电动车时代Model 3之于特斯拉、理想ONE之于理想汽车。
自G9冲击中高端市场失败后,不想坐小孩桌吃饭的小鹏汽车无疑急需一款爆品车型让自己重回主桌——正如当初的P7。
小鹏今天发布的超智驾轿跑小鹏G6,扶摇技术平台的第一款产品,也是公司大刀阔斧改革后第一款露面的新品,可能差不多把家底最好的东西都掏出来了:
a. 最好的三电技术:搭载全域800V高压SiC碳化硅平台并标配3C电芯,CLTC综合续航最高达755km,实现超高充电效率。
b. 最先进制造技术:采用国内目前唯一量产的前后一体式铝压铸车身:前后一体压铸集成零件数161个,车身结构,一次压铸成形,最大压铸力可达12000吨(结合整车PACK技术,生产制造成本可以下降40%-50%。)
c. 最先进智能驾驶技术:不依赖高精度地图的XNGP:配英伟达双Orin-X芯片,芯片总算力达到508TOPS。全车搭载31个传感器硬件,包括2个128线激光雷达、12个超声波雷达、5个毫米波雷达、12个摄像头。
甭管看不看得懂,反正就是堆料,不明觉厉。据说找了林志颖代言,还找了刘慈欣担任设计顾问。恩,刘慈欣?
CEO何小鹏说:“我们相信G6将会成为中国20万-30万元新能源SUV市场最受瞩目的热销爆款,带动小鹏汽车的总交付量在三季度同比和环比都取得远高于行业的高速增长,形成我们战略和组织调整后的第一个销量拐点。”
不管你信不信,市场今天是信了——或者说,在跌妈不认的底部区域,市场信的未必是最终的结果,而是短期的边际改善、以及朦胧的还没证伪的未来故事。
至少看上去,定价22.5万起的G6比起G9是香得多——今天小鹏汽车H用大涨11.14%、美股目前15%的涨幅来表示:我认可了,有戏。
对于二级市场的投资/投机者来说,买卖来去自由,确定性高估值合理的龙头,持有就好;其他的,当困境反转/事件驱动来做一下短期交易,可能也是个不错的选择。
我没有买,没有盈利图贴。做个观察和记录,为下一次赚钱做准备。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
