


来凯医药-B今起招股,发售价12.41港元/股,申购策略如何
前言:
$来凯医药-B(02105)$ 公告,公司拟全球发售6372.8万股股份,其中香港发售637.3万股,国际发售5735.5万股;2023年6月16日-21日招股;发售价为12.41港元/股 ,每手买卖单位500股,入场费约6268港元;
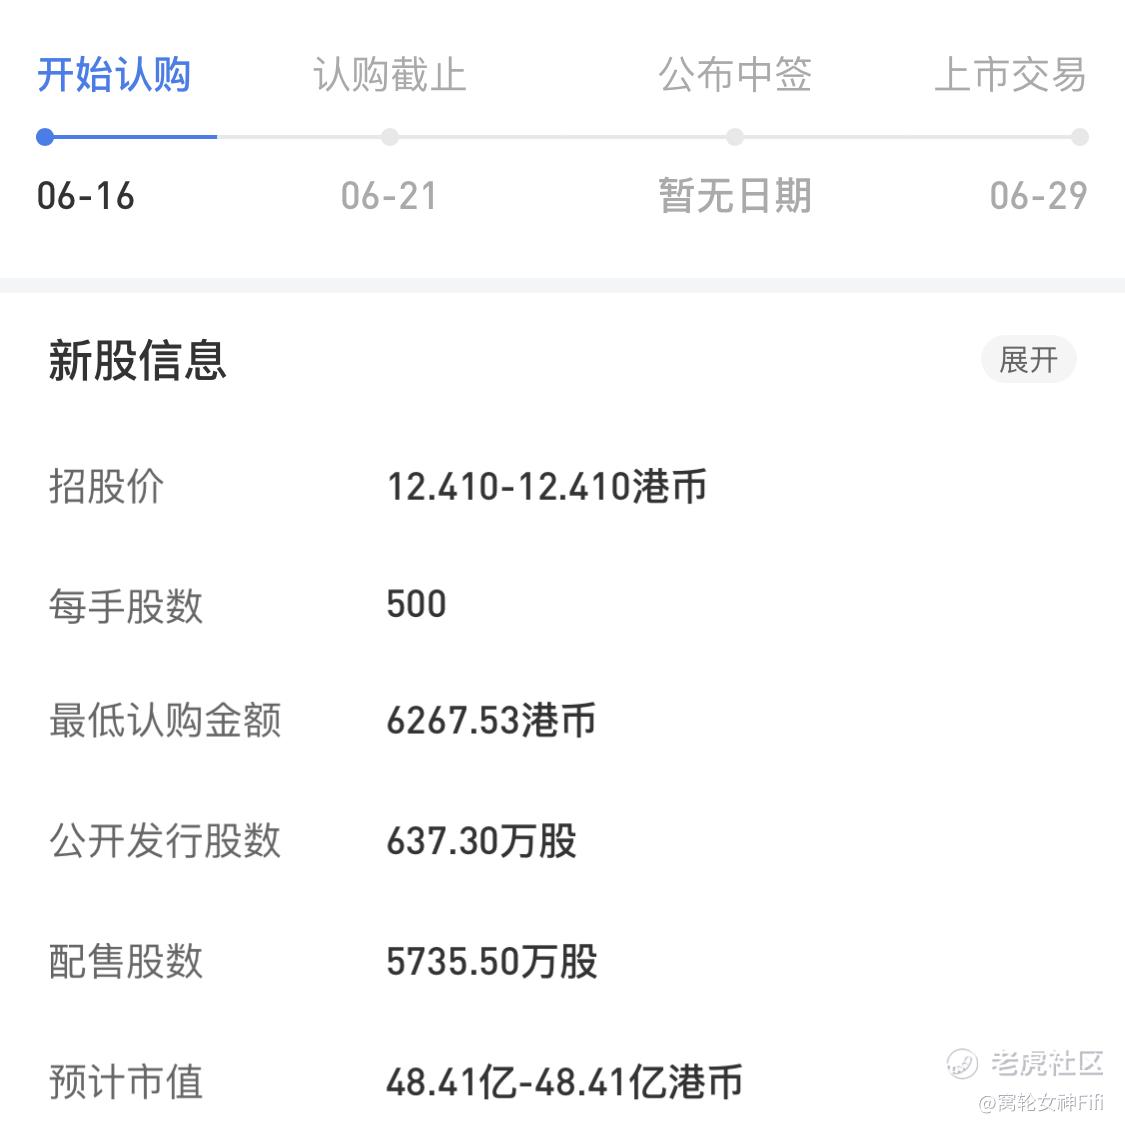
中金公司为独家保荐人;
预期股份将于2023年6月29日于联交所主板挂牌上市。
按发售价每股发售股份12.41港元计算,公司将收取全球发售所得款项净额约7.082亿港元。
我们要不要参与此次打新呢?让我们一起来看一下来凯医药的公司介绍及基本面情况。
正文:
我们先看一下公司来凯医药公司简介:
公司主席:吕向阳
主营业务来凯医药成立于2016年,是一家处于临 床阶段的生物医药科技公司,致力于为全球癌症及肝纤维化患者带来新型疗法。
公司现拥有2款核心产品及14款创新候选产品:其中核心产品LAE002是一种三磷酸腺苷(ATP)竞争性AKT抑制剂,有望用于治疗卵巢癌、前列腺癌、乳腺癌及PD-1/PD-L1耐药实体瘤。
另一款核心产品LAE001是雄激素合成抑制剂,可同时抑制CYP17A1及 CYP11B2,有望用于治疗前列腺癌。
针对核心产品公司正积极推进1项注册临床试验及5项临床试验,其中3个为国际多中心临床试验(MRCT),旨在解决标准疗法(SOC)疗效有限的癌症所带来的医疗需求。
来凯医药目前拥有176项专利及专利申请(包括具有全球权利的授权引进专利及专利申请)。
在自主研发领域,来凯医药的主要方向是通过协调人体免疫来治疗癌症及肝纤维化。
据悉,来凯医药进展最快的核心产品LAE002是一种三磷酸腺苷(ATP)竞争性AKT抑制剂。
目前LAE002联合紫杉醇治疗铂耐药卵巢癌的全球MRCT Ⅱ期注册试验正在美国和中国进行,计划2023年第四季度向美国食药监局(FDA)及国家药监局提交新药申请。
根据弗若斯特沙利文的资料,LAE002是目前全球仅有的两种正在进行注册临床试验的AKT抑制剂之一。与目前正在进行注册临床实验的唯一其他AKT抑制剂capivasertib相比,LAE002于早期临床研究结果的非头对头比较显示其可能具有更好的药效、生物利用度及安全性。
再看一下公司基本面情况:
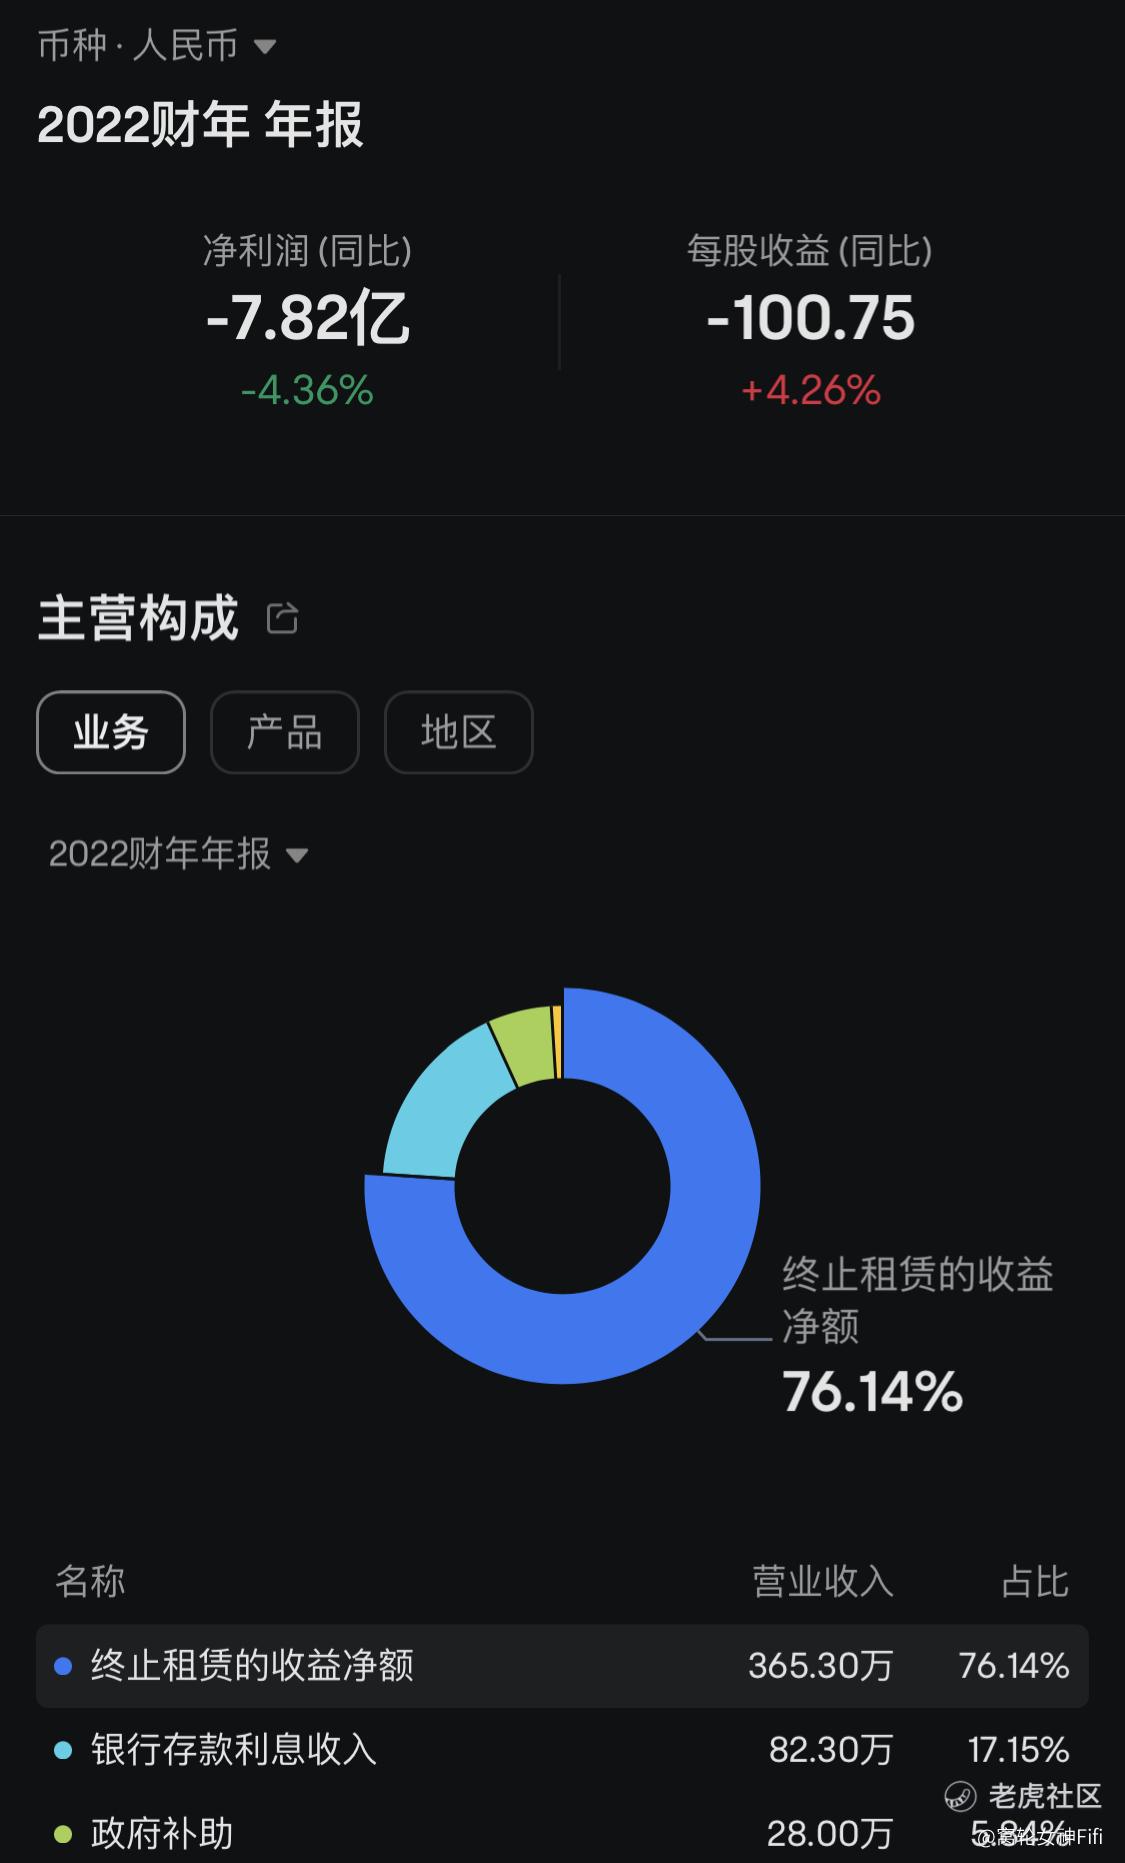
(一)上年度公司净利润缩减7.82亿元
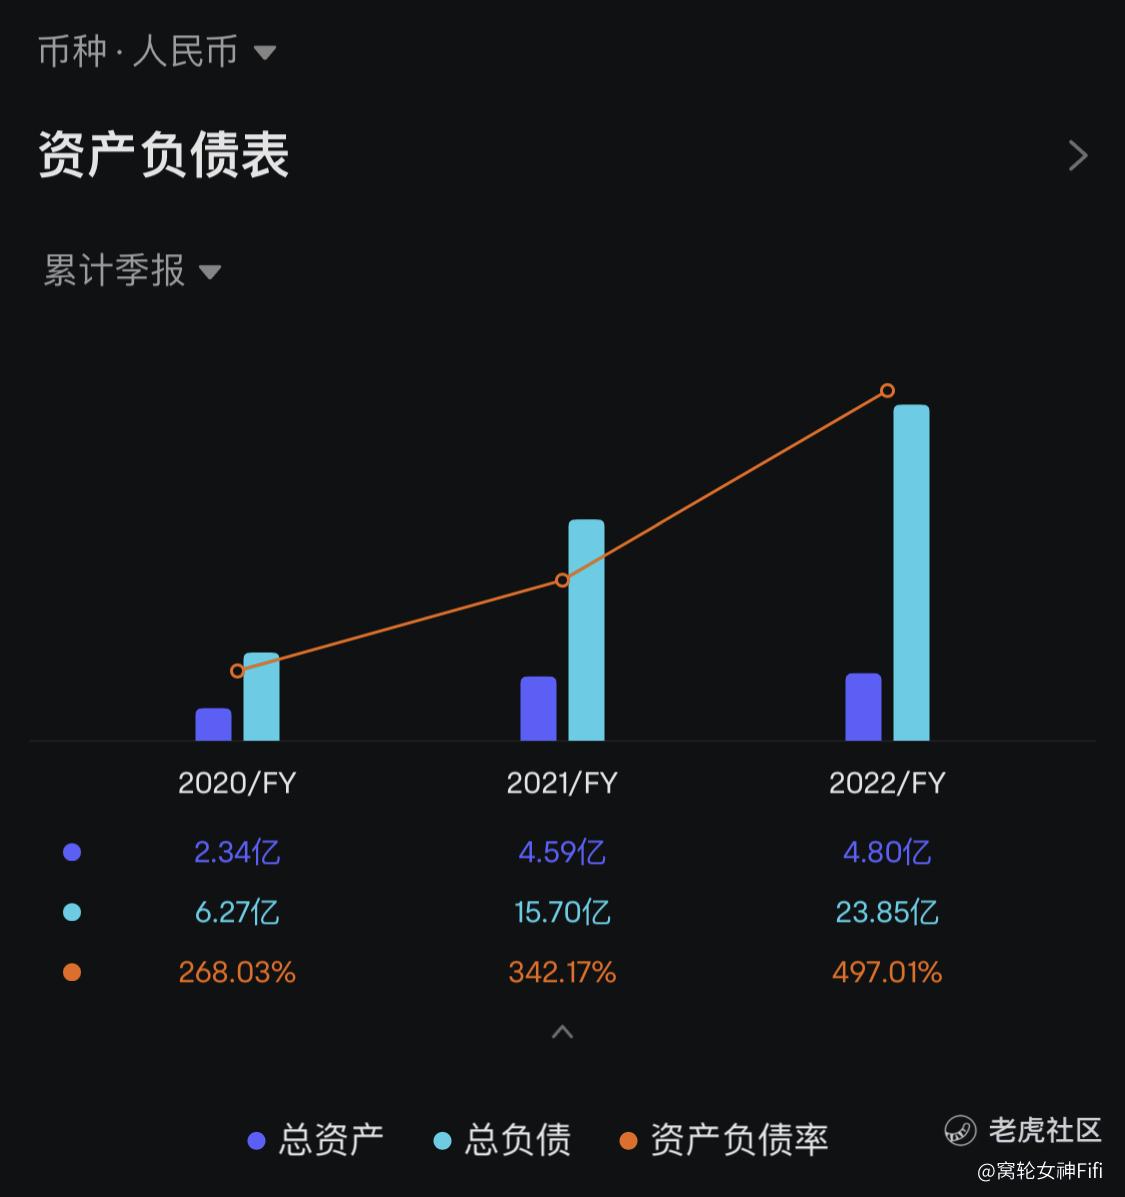
(二)公司资产负债率极高 表明潜在风险极大
(三)经营净额这两年大幅减少
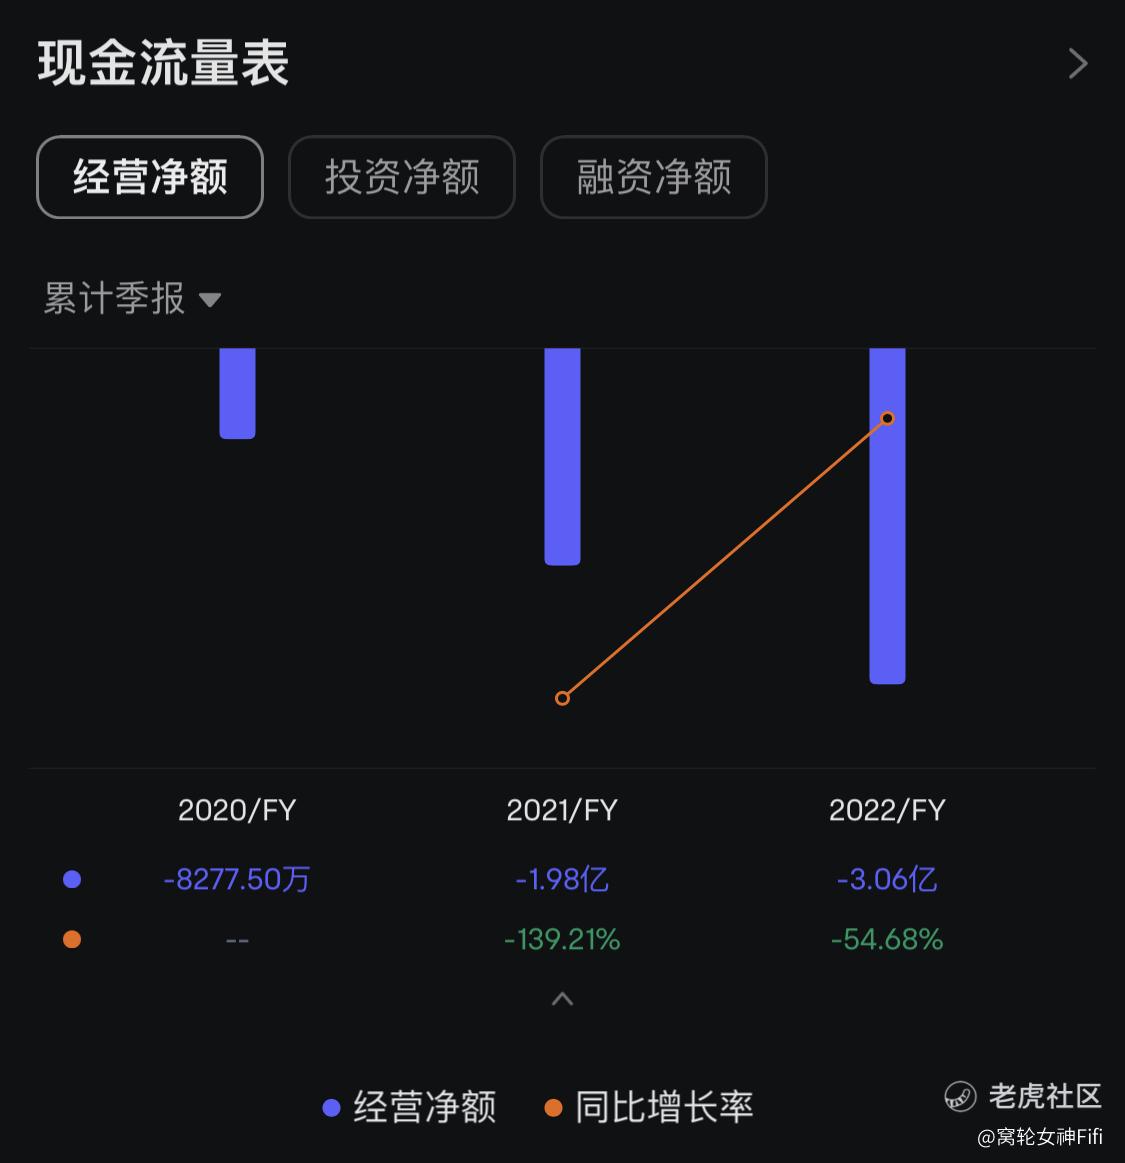
从以上几个基本面来看,不值得申购。
再来看看生物技术行业近两年IPO情况:
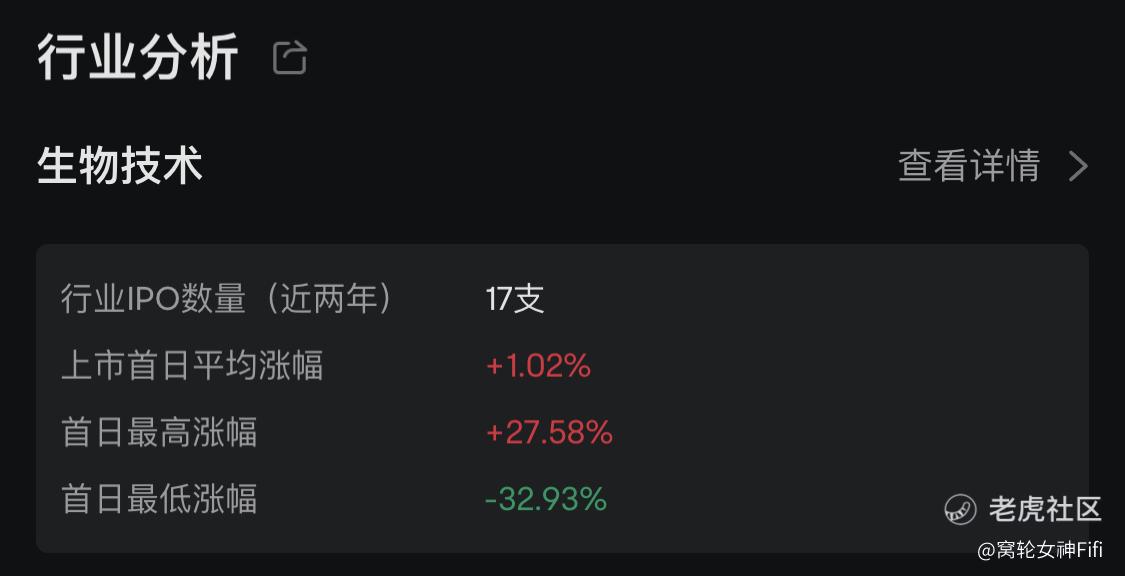
上市首日平均涨幅仅1%;且首日最大跌幅超过首日最大涨幅。
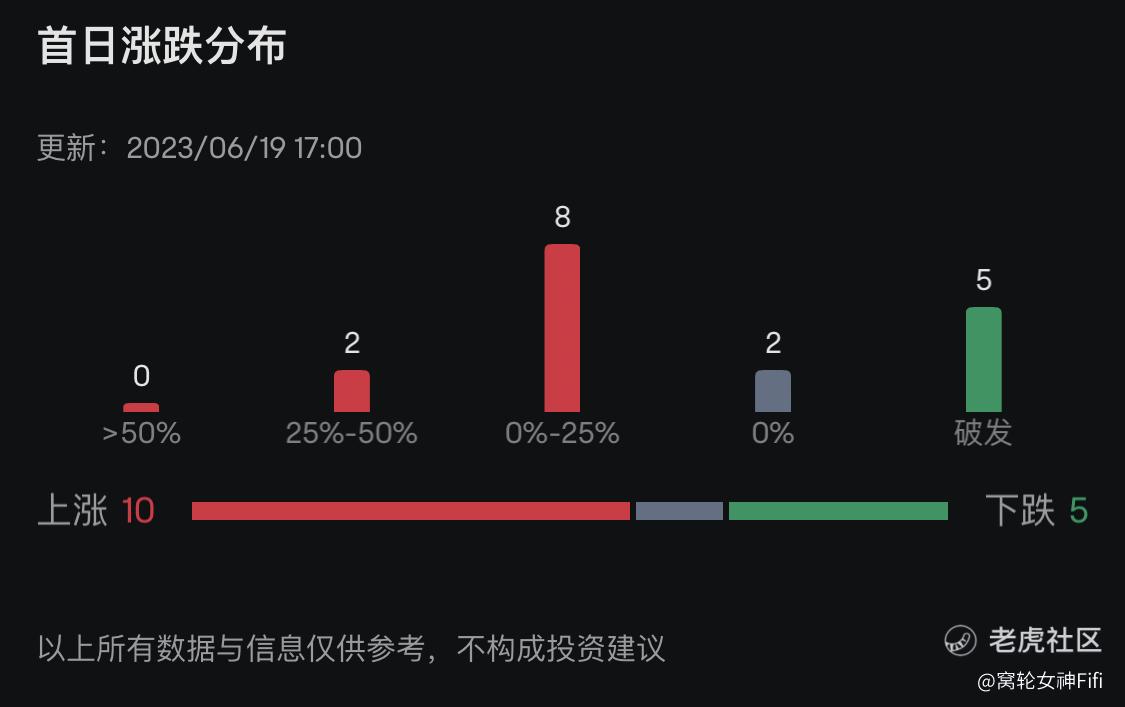
在看同行业17家IPO中,首日上涨个数为10家;持平2家;5家下跌。
总结:
结合来凯医药基本面、财务数据等信息来看,申购直博率不高,可放弃。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
现在的医药赛道没什么大机会,这个股票也不行
百济神州的股票我有,比这个有搞头
拥有176项专利,这确实是有核心竞争力
打新肯定是不能打新的,尤其是这种环境
凡是后面带字母的企业我都不敢碰
来凯医药-B的基本面还是比较能打的