


英特尔大涨,原因及后市展望!
上周,英特尔罕见连续大涨,周涨幅高达16%,大幅领先指数。
消息面上,英特尔动作不断,先是宣布波兰建厂,而后又在德国、以色列宣布大手笔建厂计划,德国为了迎接英特尔,甚至抛出百亿欧元补贴!
一时间,英特尔风头无两,但带动股价大涨真的是因为建厂吗?
在我看来,补涨的意味更浓,众所周知,英伟达因为AI大爆发,旗下的GPU销售火爆,其下一季度的业绩指引更是爆表,由此带动股价暴涨,成为美股第五家市值超万亿美元的公司。
竞争对手AMD亦在GPU业务的加持下,股价连续大涨。
在这场AI盛宴中,英特尔的涨幅算是小的,按照当前价格对比一年内最低点,英特尔涨幅只有42%,而AMD和英伟达则分别达到了117%和305%。
除了补涨之外,促使英特尔股价大涨的还有一个原因是半导体周期性反转。
根据彭博上的分析师一致预期,英特尔二季度营收增速预计为-21.4%,三季度预计为-13.4%,从增速上看,较一季度下滑幅度有所收窄:
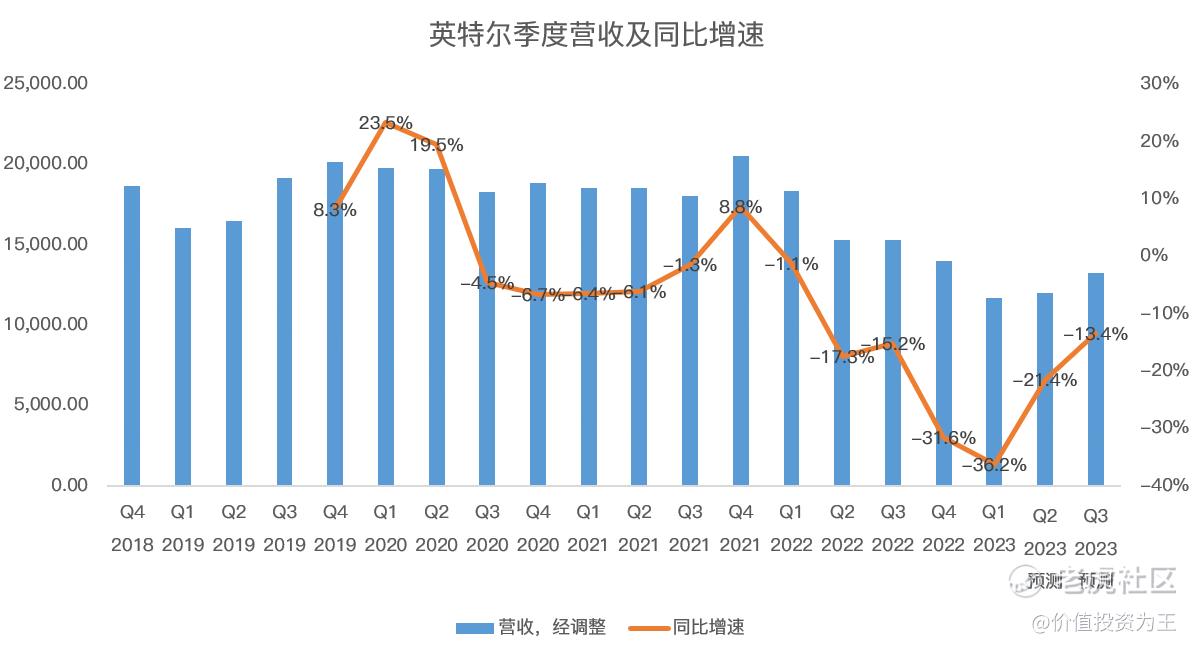
在分析机构看来,2023年下半年PC市场有望迎来回升,此前,多家半导体龙头公司亦表达过半导体市场将在下半年迎来恢复。
因此,英特尔股价大概率也同半导体行业已经见底,考虑到半导体ETF指数已经较去年低点上涨83%,英特尔42%的涨幅已经落后于行业。
展望未来,虽然英特尔能在半导体反转下迎来上涨,但目前英特尔的状况堪忧。
从收入结构来看,英特尔依然过于依赖PC市场,而其数据中心业务在AMD和英伟达的夹击下,表现逐渐失势:
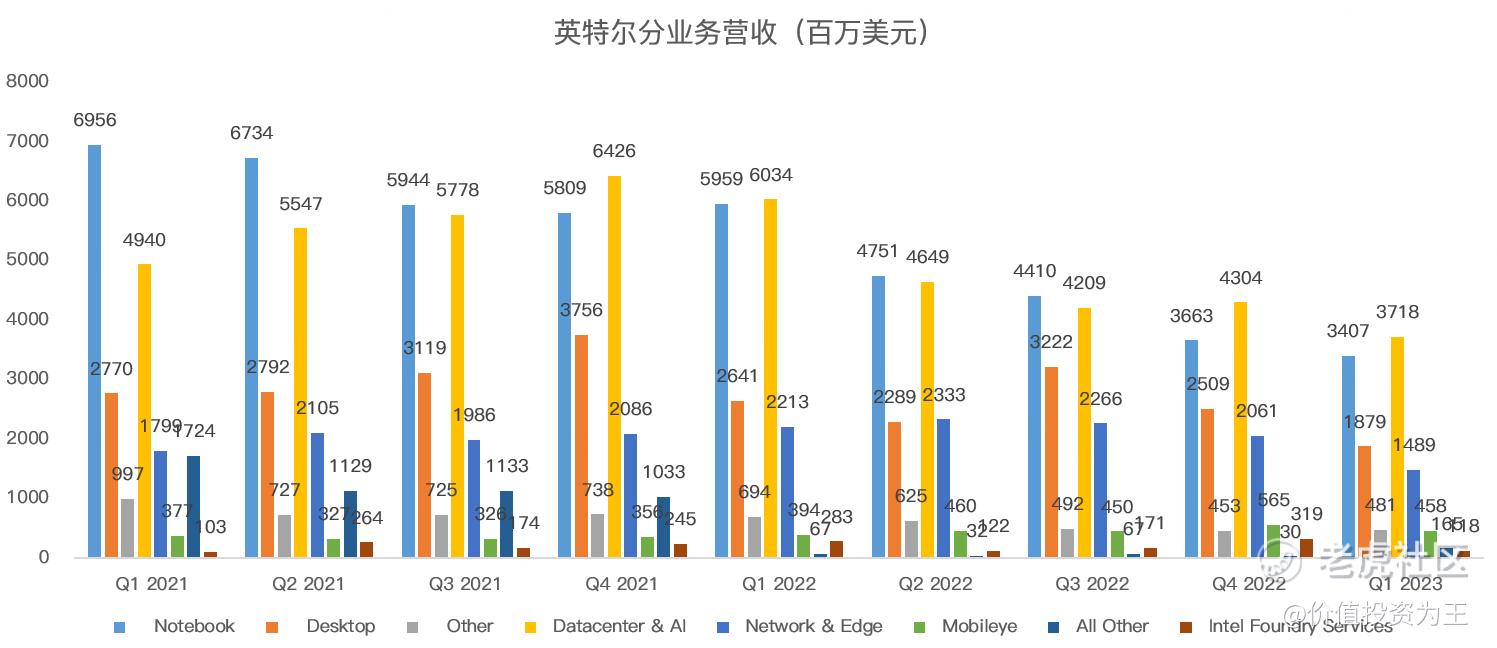
在这种情况下,英特尔并未将重心放在如何重归辉煌上,反而是加大晶圆厂建设,试图成为世界上第二大晶圆代工厂,于是,最近几年,英特尔疯狂宣布建厂计划,如在美国投资200亿美元建晶圆厂,最近传出的建厂消息更是密集。
英特尔将这种战略称之为IDM2.0.
英特尔是半导体行业摩尔定律的发明者,也曾是半导体行业之光,但最近10余年来,英特尔却走出下坡路,主要就是其商业模式不符合半导体行业定律。
早年,半导体公司主要模式是IDM,即设计、生产、封装、销售都是一家公司来做,像英特尔、三星都是该模式的佼佼者。
但台积电打破了这个范式,其专注于做代工,只负责生产芯片,不涉及其他,因为这种专注,其生产工艺不断超越竞争对手,最终超越了英特尔和三星,成为芯片制造之王!
如今,在英特尔生产工艺大幅落后于台积电和三星的情况下,竟然想要借着世界各国加强半导体自主的机会实现赶超,我只能说英特尔放错了重心。
从当前半导体分工来看,应该说是越来越精细化,像阿斯麦只生产光刻机、英伟达和AMD只做设计、台积电只做代工,英特尔这种什么都做,却又什么都做不好的局面注定要失败。
不敢想象,如果在CPU和GPU领域彻底被AMD打败,英特尔在代工上的成功是否有意义? $英特尔(INTC)$ $美国超微公司(AMD)$ $英伟达(NVDA)$ $台积电(TSM)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
英特尔长期以来一直在尝试做全产业链,但现在已经变得不切实际。 $英特尔(INTC)$
台积电更专注于技术研发和工艺改进,这种模式可以降低公司的资本投入和风险 $美国超微公司(AMD)$
英特尔近期表现强劲,市场对其未来发展充满期待。 $英特尔(INTC)$
半导体产业已经趋向于分工化、专业化和集约化。