


半导体是世界上最牛的周期股!
周期股其实特别适合散户,因为它们的股价总是周而复始,只要我们买在暴跌时,就基本上能赚到钱。
因此,有些前辈总结了抄底周期股的公式,比如在市盈率特别高时买入,在市盈率极低时卖出。
在操作过各类周期股之后,我觉得,世界上最牛的周期股应该是半导体。
半导体的周期属性主要来源于电子产品销量的波动性,尤其是电脑和手机,电子产品出货量往往受经济影响较大,加上半导体产业链较长,当消费者减少电子产品购买时,最先感到寒意的是设计企业,比如苹果、英伟达、AMD等。
在感到市场寒冷后,设计厂会通知台积电、三星这类代工厂,减少订单。
把寒意传递给制造业后,台积电、三星再给阿斯麦、应用材料等设备厂减少购买,最终一场周期完成更替。
虽然半导体和其他周期股类似,但也有独特之处,即半导体行业既是周期股,更是成长股,比如台积电,随着生产工艺的进步,代工的价格就越来越高。
如最近,据IC设计业者表示,台积电2nm制程开始展开合作洽谈,尽管半导体产业处于逆风,台积电仍选择涨价,3nm报价维持2万美元左右,预计2025年量产的2nm,价格或将逼近2.5万美元。业者还表示,台积电代工报价飙上新高,加上通膨压力等,压力势必转嫁给下游客户,近年新品报价将持续拉升,如NVIDIA的游戏与AI GPU,苹果iPhone等。
当前半导体股票虽然走出了反转,但行业依然处于周期性底部,即是在行业处境艰难的情况下,台积电先进工艺依然可以逆势提价,且客户不得不接受。
其他周期股有这种底气吗?
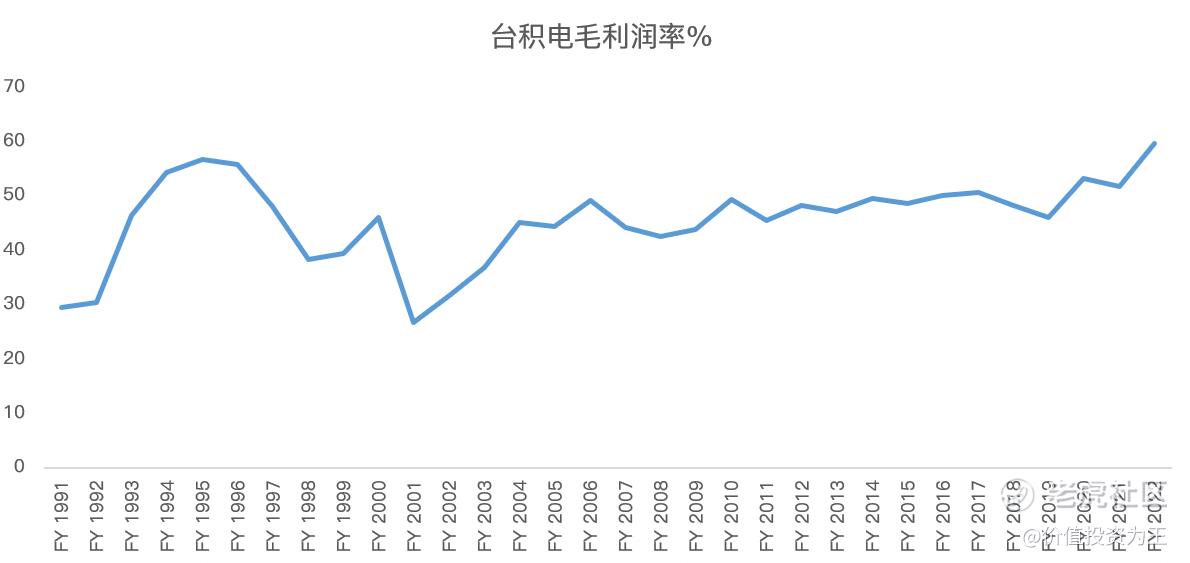
从数据上看,台积电的毛利率是越来越高:
阿斯麦的光刻机亦是同理,随着更先进的光刻机出来,单台售价也是越来越高,最新的报道显示,根据ASML公司高管日前透露的消息,NA=0.55的EUV光刻机今年底会出货首个商用原型,2025年会正式量产。伴随技术提升的还有售价,由于更加复杂、精密,NA=0.55的EUV光刻机价格大幅上涨,具体多少不确定,此前消息称不低于4亿美元,人民币接近30亿元了,是现在的2-3倍。
由此来看,哪怕是全世界对光刻机的需求量是固定的,单纯靠涨价,阿斯麦的收入也没有天花板,就问你牛不牛?还有那个周期性行业可以达到这一点?
看看英伟达,去年在行业周期低点时,股价只有120美元,如今已经涨到了406美元,太暴利了,下次半导体进入下行周期时,朋友们记得拿盆接啊! $台积电(TSM)$ $阿斯麦(ASML)$ $英伟达(NVDA)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
光刻机这个真的事太牛了 ASML没有天花板
但是有些散户就是会心急
涨那么多,当然很强了
周期股买个周期就很好的了
确实不可否认是很强的周期股