


就是这家公司,主导华尔街的中坚力量!狂飙背后的思考?
周五美股三大股指稳健上涨,纳指在上半年上涨31.7%,创40年来最大同期涨幅。苹果市值突破3万亿美元。美联储青睐的PCE价格指数显示美国5月通胀压力略有缓解。
截至收盘,纳指收涨1.45%,标普收涨1.23%,均刷新去年4月以来高位;道指涨幅0.84%,刷新6月15日以来高位。
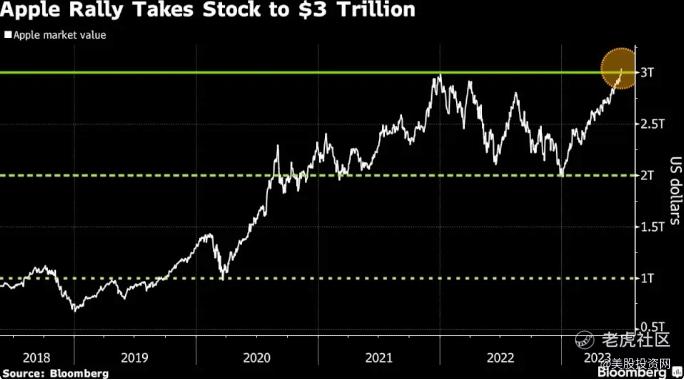
苹果自2022年1月以来首次突破3万亿美元大关,达到30509亿美元,这是大型科技公司在华尔街的主导地位势不可挡的最新信号。
苹果的市值超出了谷歌母公司Alphabet和亚马逊之和,并且比最接近的竞争对手微软高出了5000亿美元。苹果抵达这一里程碑推动纳斯达克100指数创下有史以来最佳的上半年表现,驱动了更广泛的股票上涨,凸显出科技超大盘股的主导地位。
据市场调查机构Canalys发布的最新报告,苹果拓宽硬件营收渠道,在现有iPhone、iPad和Mac的基础上,通过推出Vision Pro头显,推动更高的营收和利润。初代Vision Pro是苹果的试水之作,主要改善产品供应链以及收集消费者对产品的改进建议,由苹果的忠实粉丝和美国高净值用户预订,会迅速崛起。 $苹果(AAPL)$ $特斯拉(TSLA)$ $英伟达(NVDA)$ $微软(MSFT)$ $亚马逊(AMZN)$
周五公布的美联储重视指标显示通胀降温:
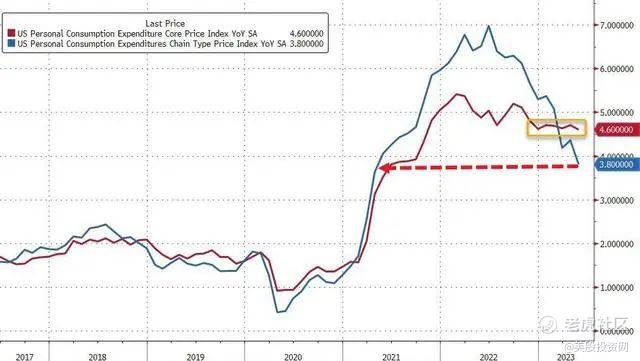
美国5月PCE物价指数同比增长放缓至3.8%,符合预期,低于前值4.4%,为自2021年4月以来首次回落至4%以下;环比上涨0.1%,也符合预期,低于前值0.4%。
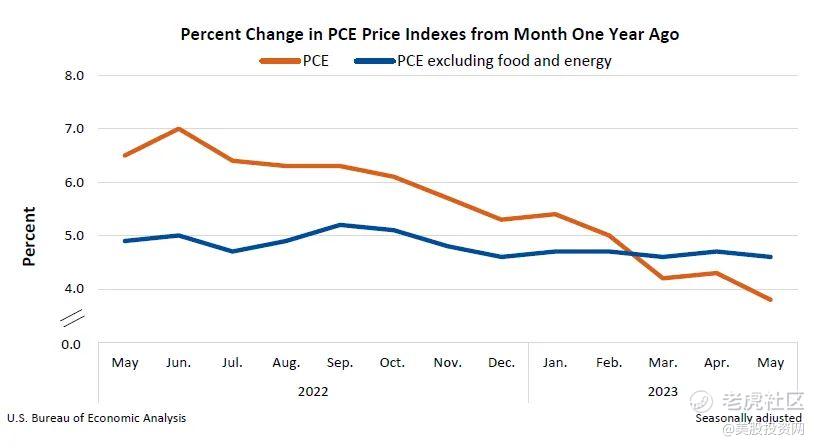
核心PCE物价指数同比上涨4.6%,低于预期及前值的4.7%,但仍处在非常高的水平;核心PCE环比上升0.3%,符合预期,低于前值0.4%。
这表明,美国潜在价格压力的缓解程度其实微乎其微,经济学家认为该数据是衡量潜在通胀的更好指标。
资本市场已经完全不惧美联储?
最近的美股着实走的让我们喜出望外,尽管美联储鲍威尔不断强调加息步伐不能停止,而且还得加两次,但美股还是任性走出了牛市。这令我们许多分析人士感到很好奇,当十年国债收益率一路飙高之时,理论上资产价格是要缩水的呀,而为何美股却走出了相反方向?是不是资本市场已经完全不惧美联储了呢?
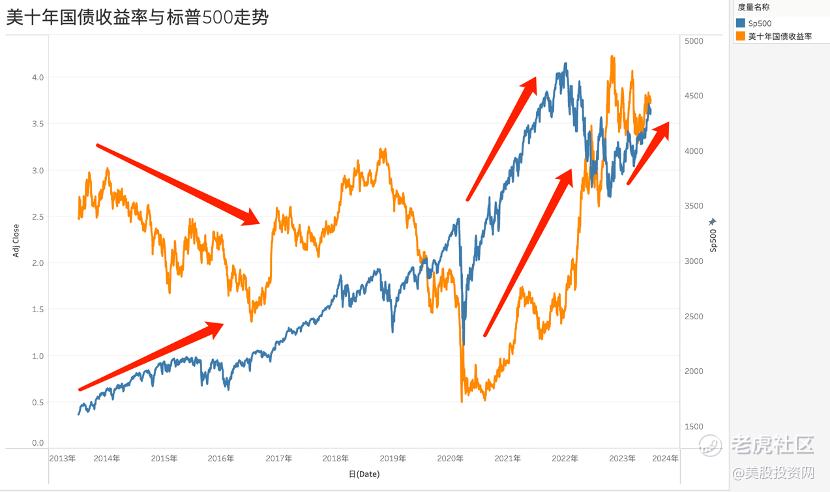
我们首先整理了近十年来十年国债收益率和标普500指数的走势情况
对于资本市场,其定价能力确实与十年国债有密切关系,如2018年美联储的加息政策令标普500指数产生了明显的跌宕。不过两者关系又不完全呈现负相关性,相反在很多时候呈现出同涨同跌的现象(如图中所标注那般)。
此剧情在2023年3月后更是再度上演,十年国债收益率从3.38%上涨到接近3.8%的水平,标普500指数则创造了技术性牛市。
这就需要我们再来思考资本市场定价与债市的另一层关系,这个关系在非宽松货币政策下,往往非常明显,但是却又被我们经常忽视:
一,贴现率上升虽然对资产价格有负面效应,但如果经济的良好走势可以稀释此负面因素,那么利率对资本价值的影响就相对可控,就像过去十年美国经济发展良好,互联网科技领域更迎来黄金发展期,即便美联储有加息行为,但市场在短期调整之后仍然持续走高;
二,在很多时候债市与股市可谓是互相对冲关系。简而言之,如果经济基本面走势良好,市场风险偏好上行,资金便从债市流入股市,这就会导致债券账面价值缩水,进而提高债券收益率。
回望暴力加息下的美国经济,此前全球主流分析都认为这将严重影响美国经济,使美国乃至西方主流经济体陷入萧条,但迄今为止,美国就业市场仍高于预期(低失业率),零售等行业经济指标也相当不错,衰退预期落空。在此背景之下,高通胀就被解读为:需求仍然旺盛,这也就使得企业财报预期相对稳定。
如我们刚才所说,股债两市乃是有“互为对冲关系”的,当经济衰退这只靴子迟迟不落下,且还有走高的势头时,也就会改变资本市场的市场偏好。
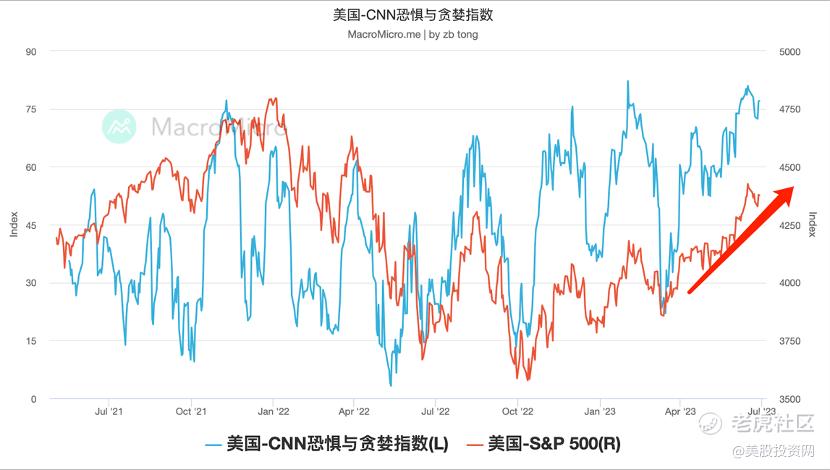
美国CNN恐惧与贪婪指数是用于衡量投资者对市场情绪的常用指标,在图中我们可以看到2023年硅谷银行事件之后,市场情绪便开始越加乐观。
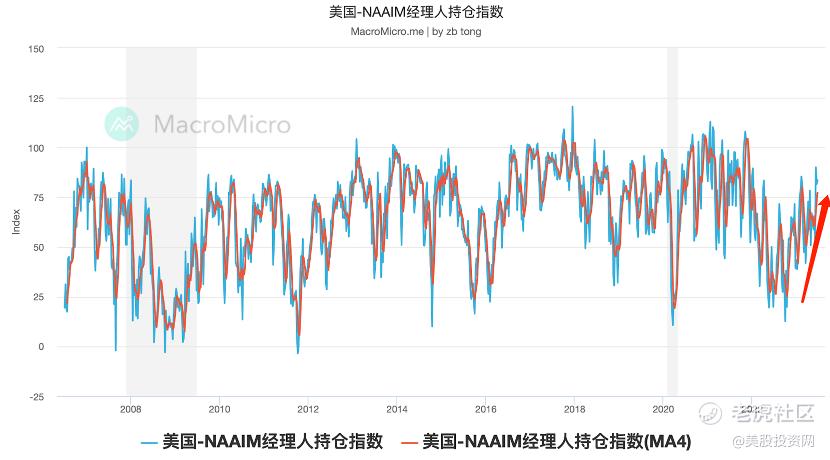
NAAIM 经理人持仓指数,由美国主动型经理人协会制作发布,数据可以反映美国经理人目前持有股票仓位的情况。可以看到也就是那时候起经理人股票持仓开始放大。
整个分析过程下来,我们就可以得到如下反应链条:美国宏观经济好于预期——投资者越加乐观——股票持仓占比增加——由于股债对冲,债市资金流向股市——提高债券收益率。
也就是说,当前债市的高收益率其实是股市兴奋的“果”,这可能与相当多人士观点相悖,我们想强调的是:债市收益率和股市之间并非一直是教科书中所表达的负相关性,而是有一条隐秘的对冲逻辑,在此逻辑下市场的风险偏好是可以使两大指标相向而行。
“市场偏好”成了此轮“牛市”的重要推动力,强市场偏好下资金往往倾向于高风险资产,甚至可以忽视美联储加息的影响。基于这个分析框架,
我们简单总结美股继续牛市的几个场景:
其一,美国经济实现软着陆,“风险偏好”预期得到兑现;
这也是目前一部分市场人士倾向的判断,加息加到这个份上,经济指标依然良好,软着陆的预期在提高。也因此,最近鲍威尔越来越“鹰派”,表达加息不到收尾时候,但资本市场仍然比较高亢,似乎完全不惧加息了。
毫无疑问,美联储通常通过定期发布声明、发布会和经济展望等途径与市场保持沟通。这种透明度可以帮助市场参与者更好地理解美联储的政策意图和决策过程,从而减少不确定性和恐慌情绪。
但是如果市场预期美联储将采取适度、适时的行动来维持经济稳定,那么市场可能会对其政策变化做出相对冷静的反应,而不会出现过度悲观或过度乐观的情绪。
但是若未来经济走势要在继续加息中掉头,将明显影响“风险偏好”,因此接下来美国宏观经济指标就非常重要了。
提醒大家的是这并不意味着市场对美联储的行动永远都是无惧的。市场仍然会对美联储的政策决策产生反应,并可能出现剧烈波动,特别是在政策变化的时候。
其二,非美经济体的中性复苏;
2023年6月15日,欧元区加息25个基点,彼时部分市场人士认为这是收紧流动性,妥妥的利空。但很遗憾,这对美股其实是妥妥的利好。
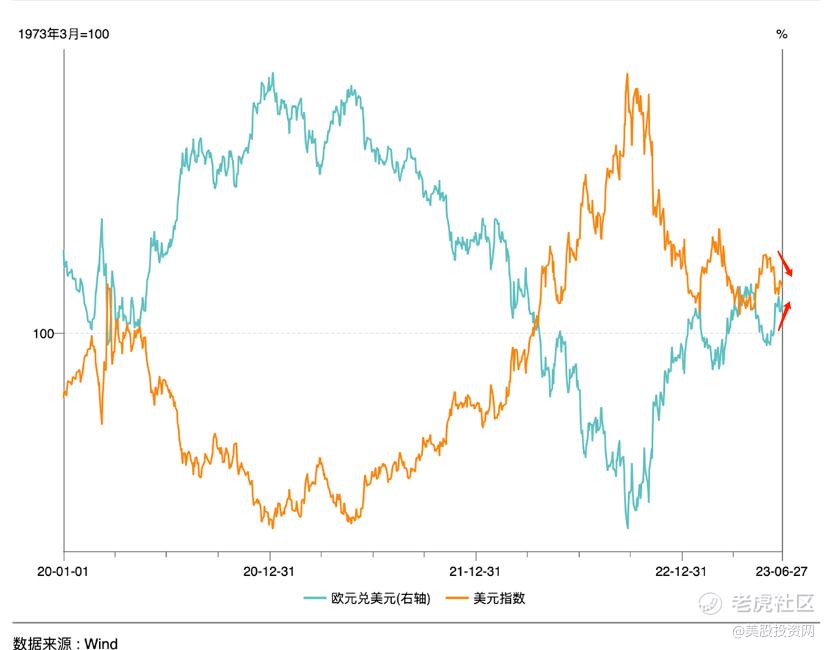
欧元越加息,汇率越强势,市场交易者就会购买欧元,置换出美元,使得美元定价资产流动性充裕,进而利好市场。
我们之所以强调是弱复苏而不是衰退和强复苏,原因也比较简单:衰退会改变整个市场的资本风险水平,引发连环风险,在金融自由化背景之下,一国或者一个经济体的问题将会传导至全球,而强复苏则会使美元直接下场购买非美资产,这些对美股都不是利好的。
其三,从现在美股的驱动因子来看,主要有两点:
1.成长股的领跑,很明显的特征就是纳斯达克指数大幅跑赢道琼斯指数,传统价值股蓝筹股表现较为低迷。其中科技股,尤其是大科技公司是本轮牛市的主导,前7大科技公司基本贡献了指数的全部涨幅;
2.随着风险溢价的降低,抵消了一部分无风险利率的上行。大家都知道,无风险利率可能和目前市场上整体的通胀基准利率都有相关,所以企业在这个环境当中,纷纷经历了通胀、加息,并采取“降本”措施以获得更高的运营效率,这在一定程度上也提升了企业的估值。
此外,还有一个重要的先决条件就是市场上的资金也较为充沛,疫情后无论是政府刺激还是美联储释放的流动性,都在一定程度上延伸至美股市场。而近期的通胀回落、衰退预期降低等,也支持投资者更高的风险偏好。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
苹果用了不到三年时间让自己的市值站上了3万亿美元,那么到达4万亿美元还需多久?
未来30年可能是:苹果>贵州茅台>西方石油>中国移动
30倍市盈率的苹果在巴菲特眼里应该就是凤姐
消费电子行业也跑出了苹果
终于知道为什么苹果涨这么好了
这分析才有水平