


特斯拉2023Q2财报解读-海外一骑绝尘,中国区压力巨大
01
Q2 数据概要
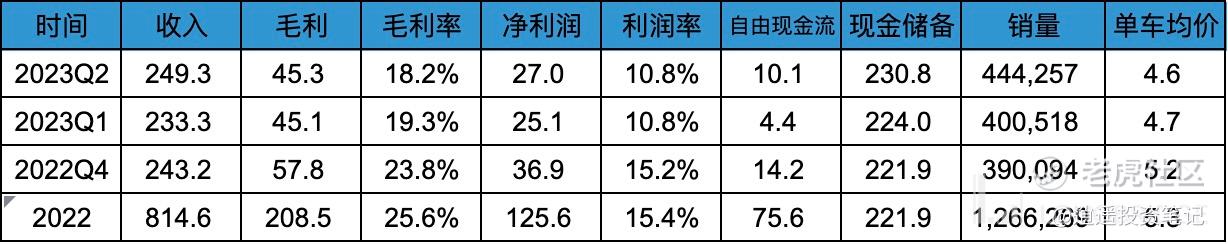
其他信息:
库存周期从上季度 15 天,继续提升到 16 天。去年同期库存周期 4 天。
总产能提升到 210 万台。
当季新增储能 365.3 万度电。
当季太阳能安装功率 66000KW。
超充站 5265 座,Q2 新增 318 座。
截至 Q2 FSD 行驶里程超过 3 亿英里,截至 Q1 里程为 1.5 亿英里,单季度翻倍。
02
销量
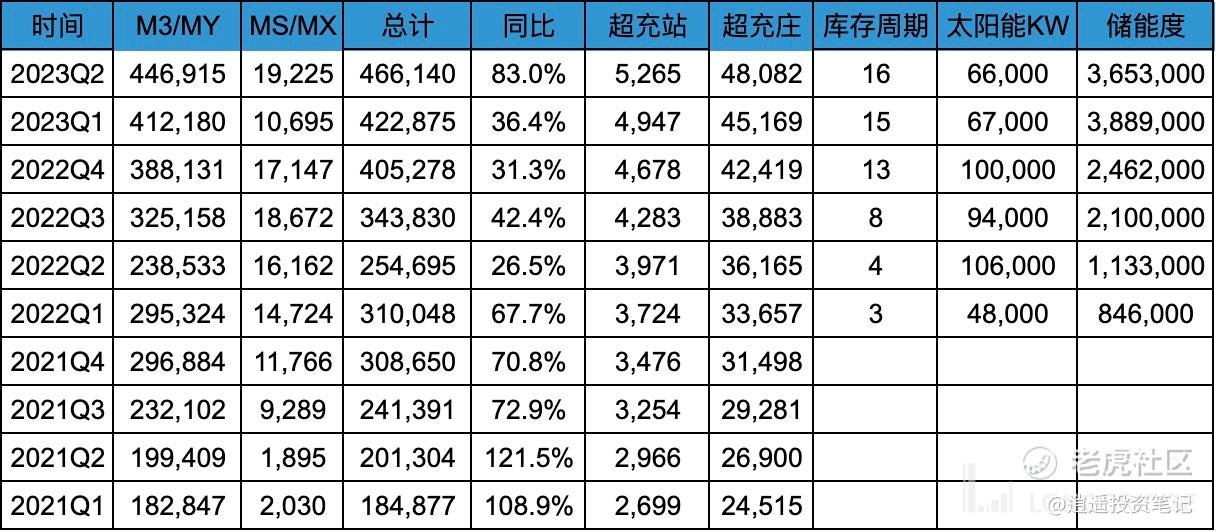
Q2 销量:
M3+MY 446915 台,MS+MX 19225 台,总计 466140 台,同比增长 83%;主要由于去年 Q2 疫情影响;Q2 中国区销量 156676 台,占比 33.6%。
2023 上半年销量:
M3+MY 859095 台,MS+MX 29920 台,总计 889015 台,同比增长 57.4%。
其中特斯拉中国区销量 294105 台,占比 33%。
2023 年目标销量 180 万台,目标完成率 49.4%,完成全年目标概率较大。
03
财务数据:收入
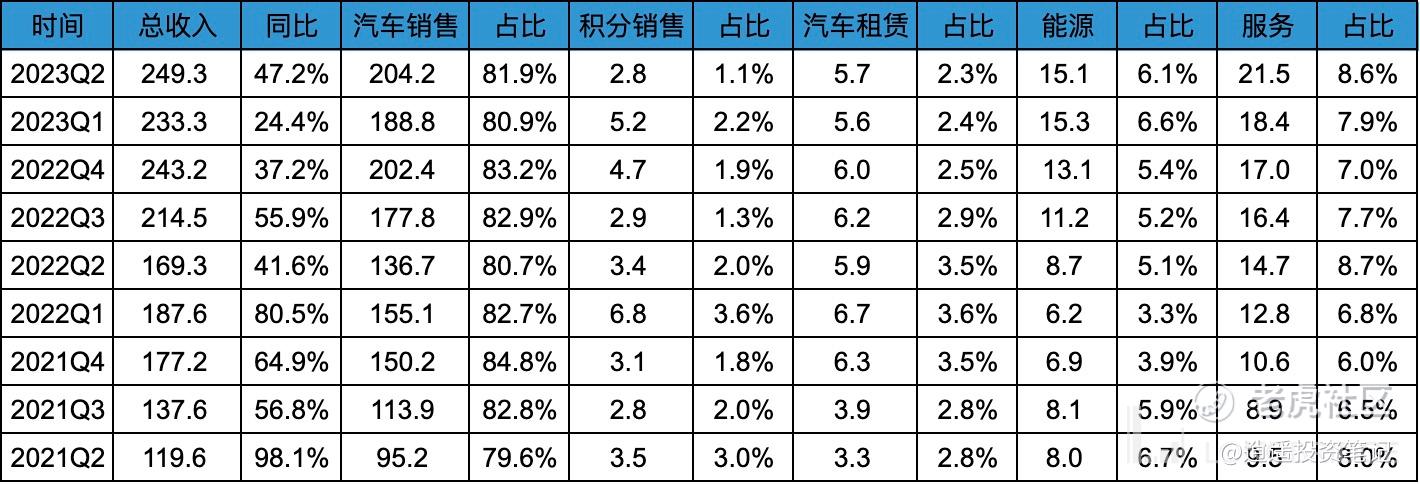
Q2 数据:
总收入 249.3 亿美金,同比 47.2%,环比 6.9%;
汽车销售 204.2 亿美金,同比 49.4%,环比 8.2%;
能源业务 15.1 亿美金,同比 73.6%,环比-1.3%;
服务收入 21.5 亿美金,同比 46.3%,环比 16.8%。
2023H1 数据:
总收入 482.6 亿美金,同比 35.2%;汽车收入 393 亿美金,同比 34.7%。
04
财务数据:毛利率
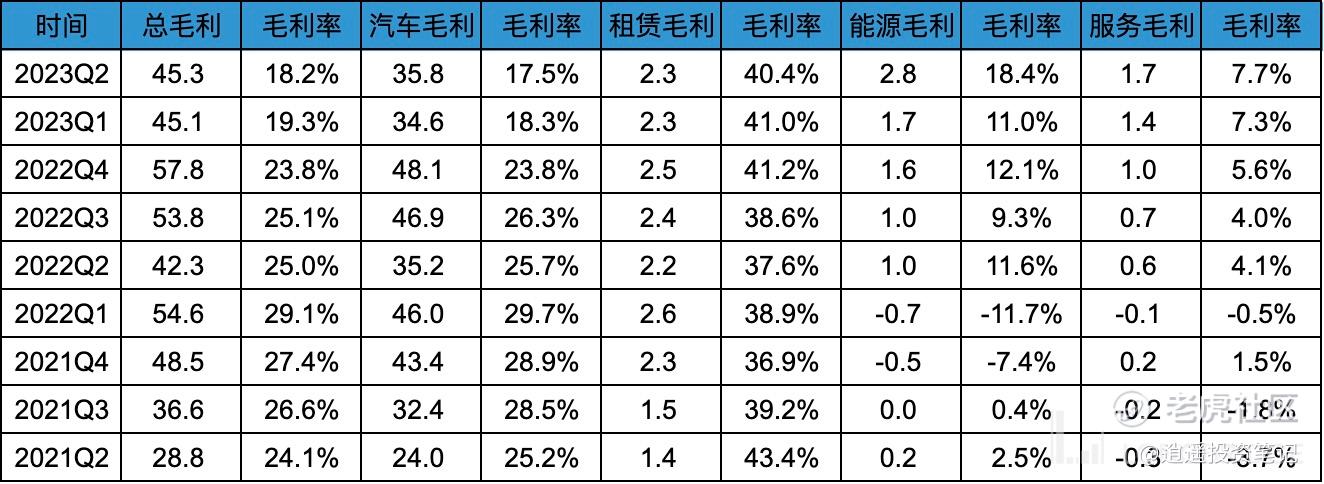
Q2 数据:
总毛利 45.3 亿美金,整体毛利率 18.2%;
汽车毛利 35.8 亿美金,整体毛利率 17.5%。
2023H1 数据:
总毛利 90.4 亿美金,毛利率 18.7%;
汽车毛利 70.3 亿美金,毛利率 17.9%。
重点看下 Q2 的汽车毛利率 17.5%,创最近两年新低,相对去年高点的 29.7% 的毛利率,降低了 12.2 个百分点。
毛利率大幅降低的主要原因是,特斯拉的汽车定价是以产定价,也就是为了保证产能利用率,不管订单多少,工厂都保持满产,动态定价,产多少就得销多少。简单理解就是订单量赶不上产能,要么减产,要么降价,不管怎么选,毛利率都会承压,特斯拉选择了降价保生产。
05
财务数据:费用、费用率
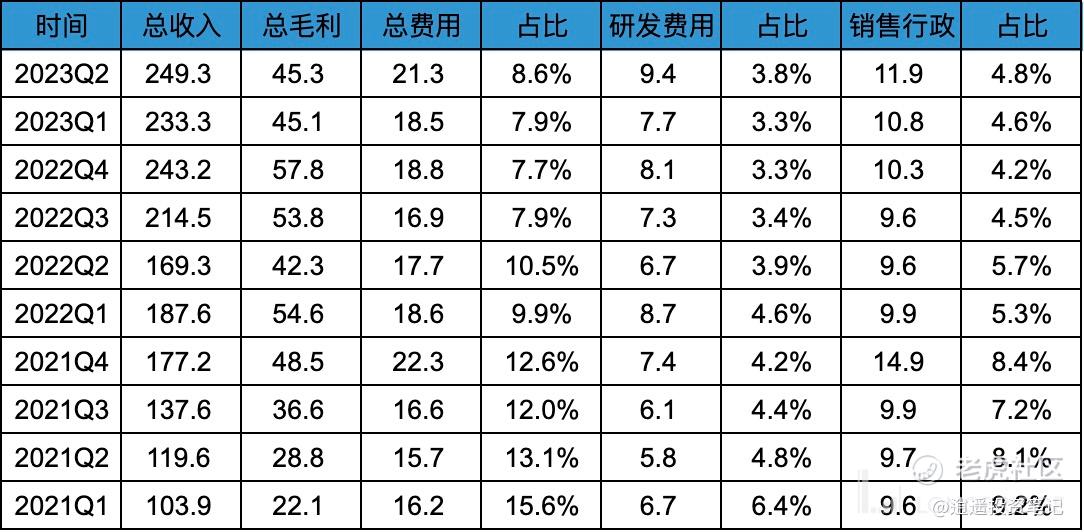
Q2 总费用 21.3 亿美金,占收入比例 8.6%;研发费用 9.4 亿美金,占比 3.8%;销售行政费用 11.9 亿美金,占比 4.8%;
各项费用和占比,同比均有所降低,环比均有所升高,个人认为是竞争激烈导致。但由于庞大的规模效应,整体费用率低于 10%,在全行业都属于遥遥领先状态。这个费用率竞争对手很长一段时间内都很难超越。
06
财务数据:经营利润、净利润
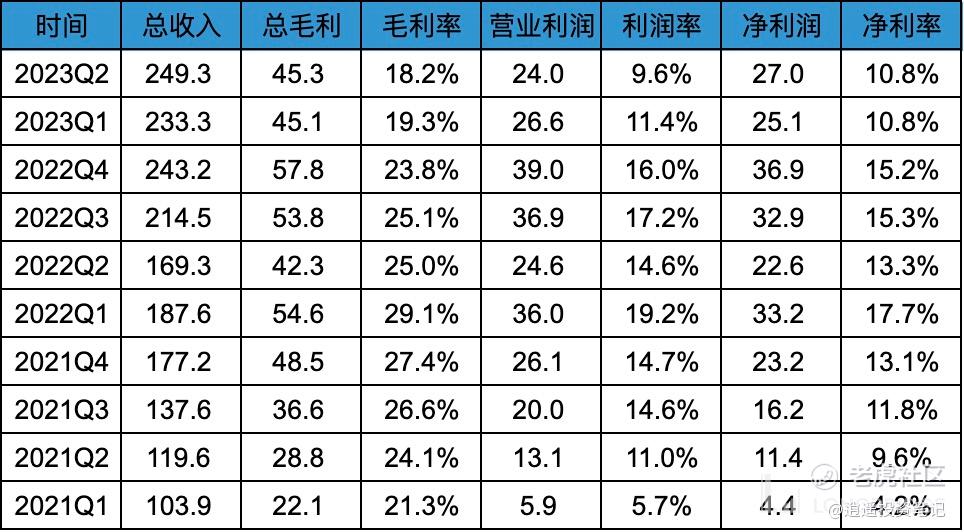
主要看反应主营业务的经营利润。
Q2 数据:
经营利润 24 亿美金,同比降低 2.4%,环比降低 10%;利润率 9.6%,利润率同比降低 5 个百分点,环比减低 1.8 个百分点。
2023H1 数据:
经营利润 50.6 亿美金,同比降低 16.5%;利润率 10.5%,相比 2022 全年降低 6.1 个百分点。
整体来看,本季度特斯拉利润和利润率同比、环比均在下跌,短期利润承压,但是 9.6% 的利润率仍遥遥领先全行业。
07
财务数据:现金、现金流
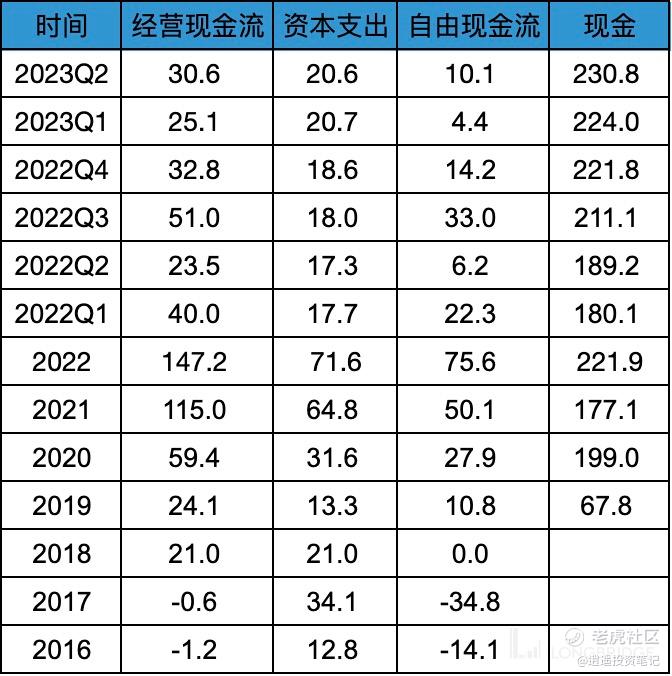
资本支出保持稳定,单季度 20 亿美金左右;自由现金流最近几个极度比较疲软,均大幅低于利润数据。主要由于特斯拉仍处于高速增长阶段,仍在持续不断的在建设产能。
08
总结
从本季度和今年上半年的财报数据来看,特斯拉的销量和收入仍处于高速增长阶段,增速均接近 50%。
但从毛利率和利润率的角度看,最近几个季度均处于下跌状态,下跌的主要原因个人认为有两方面:
1、海外因素:欧美仍处于通胀加息状态,基准利率达到了 5% 左右,贷款利率预计更高,导致消费者购车成本提高,从而对需求端造成影响。
2、中国区因素:中国是全世界新能源汽车市场最卷的市场(没有之一),国产新势力在销售、配置、定价等方面,都表现的十分激进,这导致国产电动车相对特斯拉就有更高性价比,加之特斯拉车型较少,更新缓慢,导致竞争力和需求下降。
对于特斯拉,我的观点一如以前:
在海外特斯拉将继续一骑绝尘,拿着望远镜都找不到对手;在中国区,特斯拉将面临越来越大的竞争压力,优势会进一步缩小,市占率会进一步下降,尤其是在 FSD 还没有进入的情况下,国内市场特斯拉会进一步承压。
但是无论中国区做的如何,都不会影响特斯拉的长期增长,因为电动车全球覆盖率还是太低太低,还有大量的海外市场供特斯拉去占领。长期看,特斯拉的收入超越苹果问题不大(利润很难超越),市值也有机会达到苹果的水平。 $特斯拉(TSLA)$ $理想汽车(LI)$ $蔚来(NIO)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
特斯拉如果要保持中国的市场份额和增长势头可能需要继续加大在中国市场的投资和市场营销力度,
海外市场表现出色,销量和利润持续增长,使得特斯拉在全球范围内保持了领先地位。
中国市场的竞争压力也越来越大,面临来自本土电动车制造商的激烈竞争。