


ASML Q2财报一览:EUV放缓、DUV爆发,大陆营收创新高
今天光刻机一哥ASML公布Q2财报:
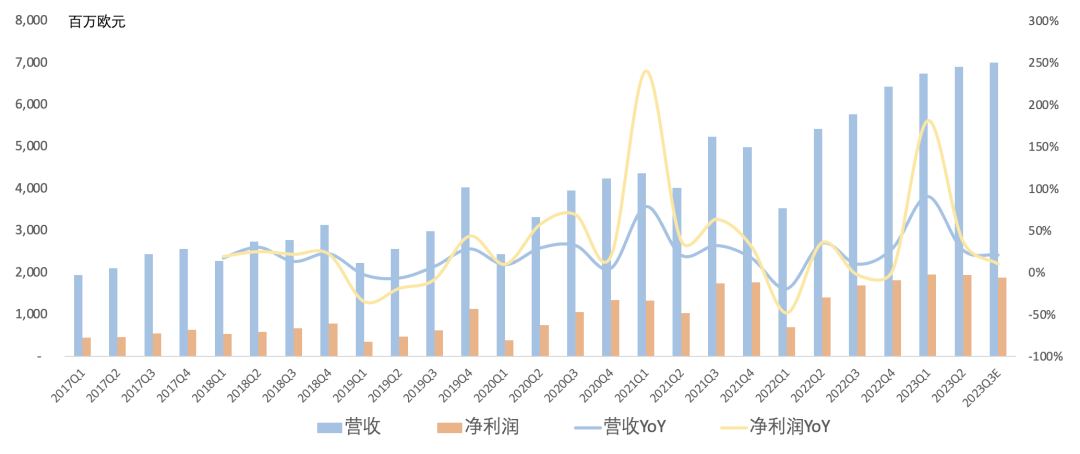
营收69.02亿欧元,同比增长27%,环比增长2%,连续5个季度创历史新高,在半导体行业实属罕见。
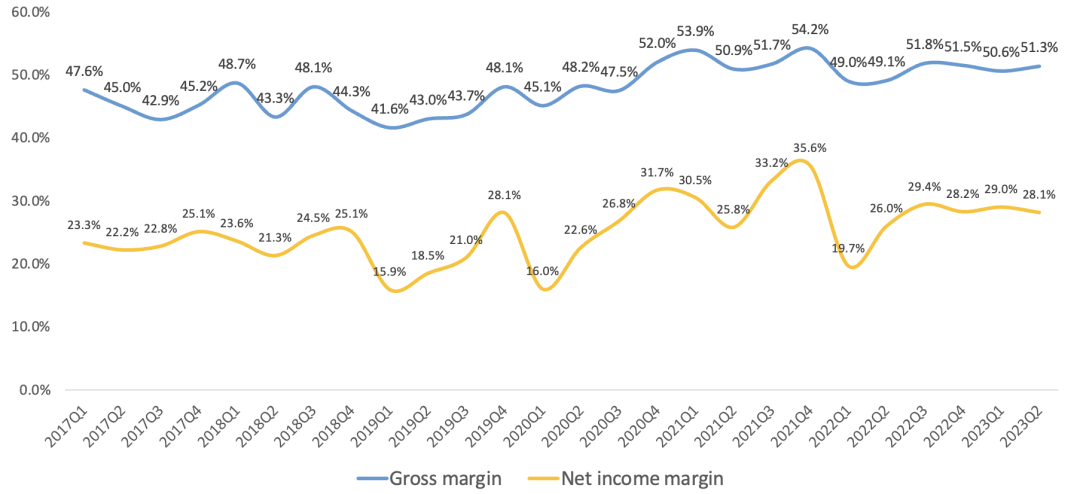
毛利率51.3%,同比提升2.2个百分点,环比提升0.7个百分点。
经营利润22.63亿欧元,同比增长37%,环比增长3%,连续3个季度创历史新高,经营利润率32.8%。
净利润19.42亿欧元,同比增长38%,环比微跌,净利润率28.1%。
在手订单380亿欧元。
Q2回购5亿欧元。
具体看光刻机方面,Q2共出货113台:
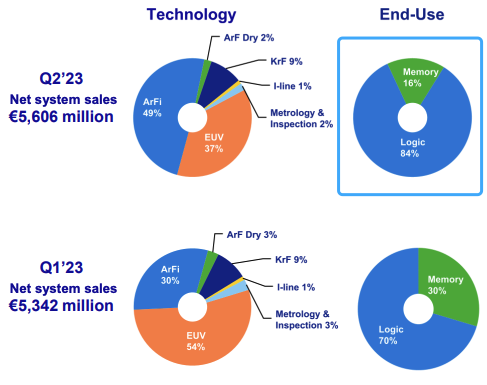
EUV:12台,营收20.74亿欧,占光刻机营收37%,ASP 1.73亿欧。
ArFi:39台,营收27.47亿欧,占光刻机营收49%,ASP 7043万欧。
ArFdry:6台,营收1.12亿欧,占光刻机营收2%,ASP 1869万欧。
KrF:43台,营收5.05亿欧,占光刻机营收9%,ASP 1173万欧。
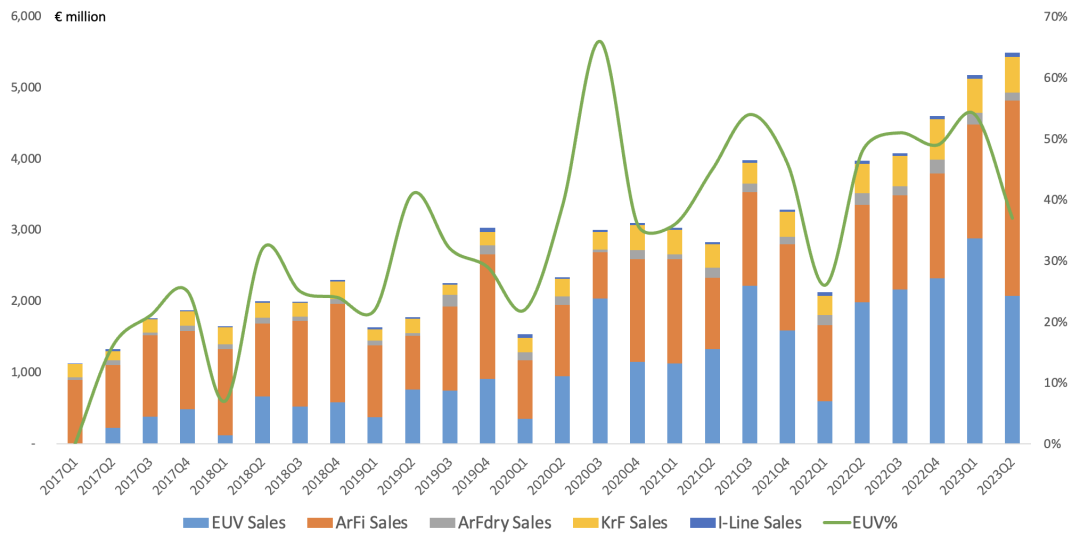
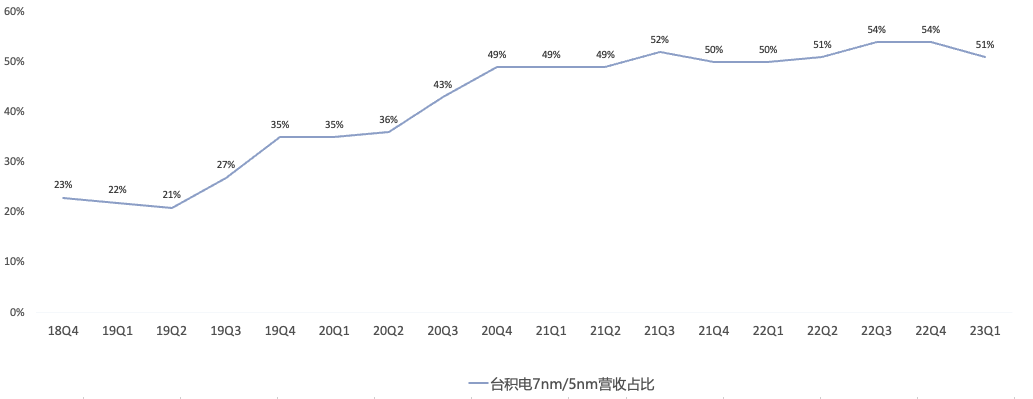
本财季EUV出货因Fab先进制程扩产节奏放缓,反而浸没式DUV需求超预期,浸没式DUV营收近5个季度以来首次超过EUV。相比之下台积电方面也有压力,7nm/5nm占比走势基本上与ASML的EUV占比走势趋同。
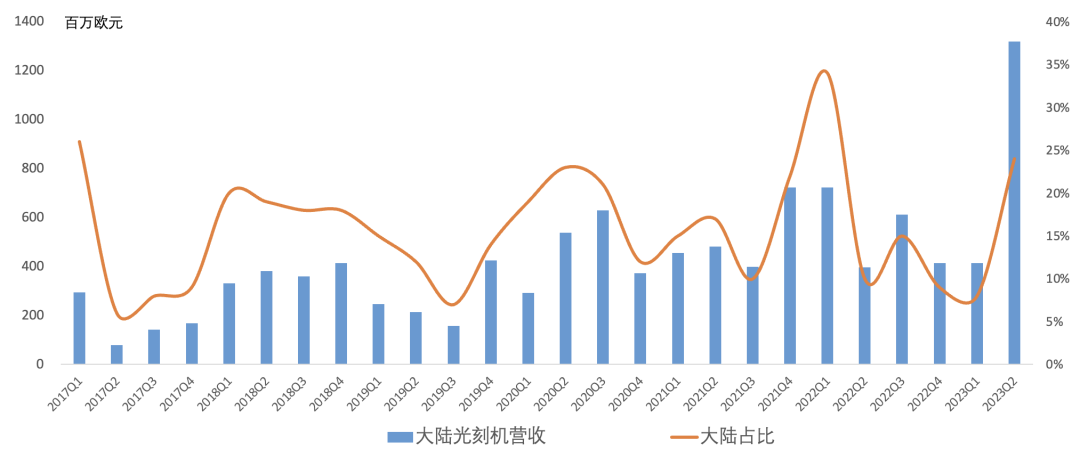
本财季最大亮点还是大陆市场。如ASML之前所言,本财季大陆光刻如期迎来爆发,单季度光刻营收13.19亿欧元,同比增长232%,创下历史新高,光刻营收占比从Q1的8%提升至24%。
ASML表示大陆需求爆发主要因大陆Fab扩产节奏与全球不同。“our Chinese customers say: We are happy to take the machines that others don’t want. Because their fabs are ready. ”
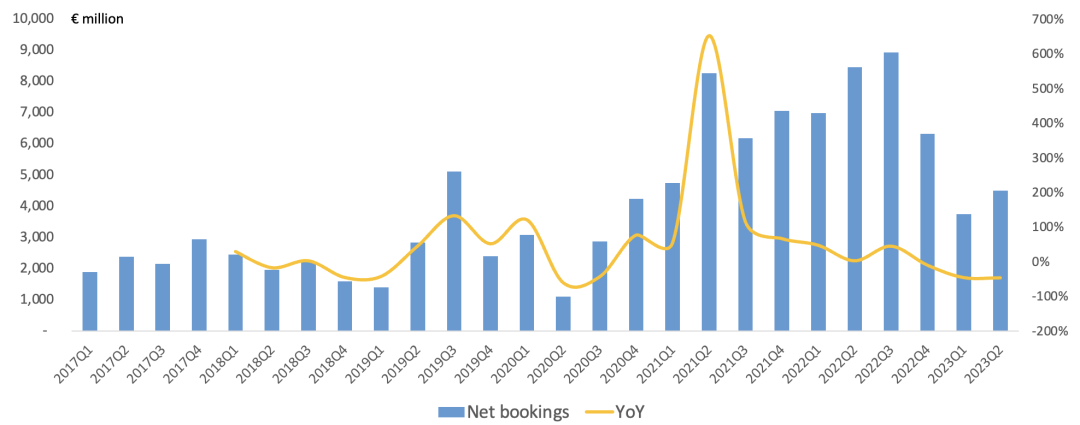
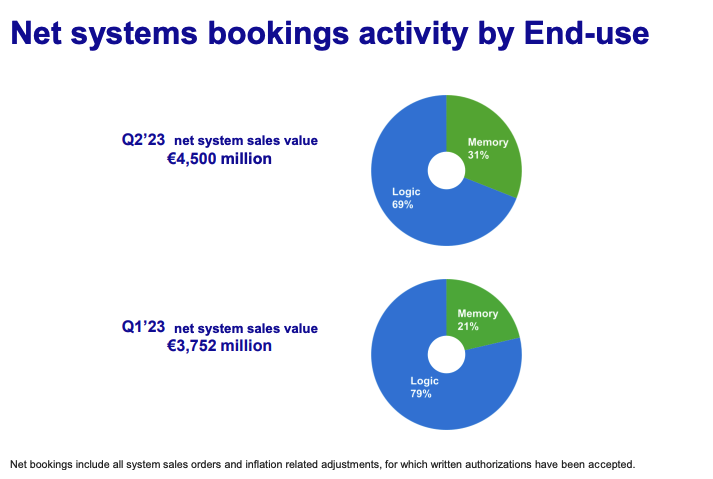
本财季由于存储行业继续收缩capex,存储营收占比下滑至16%,逻辑营收上升至84%,非常极端。拆分bookings来看,存储占比有小幅回暖至31%,金额环比增长77%,可见存储确实已经触底了。
至于ASML出口管制,目前只针对NXT:2000i及以上型号,NXT:1980i不受影响,但仍在等美国方面最新禁令,管理层预期对业绩不会有太大影响。
后续展望:
Q3营收65亿-70亿欧元,同比增长12%-21%;全年营收约275亿欧,同比增长30%,其中EUV增速由40%下调至25%,DUV增速由30%上调至50%,installed base业务增速由5%下调至持平。
Q3毛利率50%;全年毛利率同比微增。
预计全年出货DUV将超过375台,浸没式需求旺盛。
2023年因fast shipments可以多确认7亿欧元收入,2023年fast shipments递延到2024年大概有23亿欧元,主要是EUV产品。
2025年营收300-400亿欧元,毛利率54%-56%;2030年营收440-600亿欧元,毛利率56%-60%目标on track.
总的来说,ASML作为全球半导体设备厂,能在半导体下行周期中全年实现30%的增长,实属罕见。虽然EUV需求放缓会被投资者所诟病,但我认为这部分需求只是“递延”到后面了,先进制程军备竞赛不会停歇。看看明天压力巨大的先进制程一哥台积电对全年业绩展望如何。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 马莲·2023-07-201点赞举报
- 2ca1732f·2023-07-20已阅点赞举报