


特斯拉有点高估了!
美股的Q2财报季上周已经开始拉开了帷幕,众所周知,目前美股处于技术牛中,技术牛能否转变为全面牛市,接下来Q2的业绩潮尤其重要,上周主要是美国的金融股相继公开财报,而本周是科技股财报拉开帷幕!
本次美股的走牛,主要力量都是不断创新高的科技股带来的,因此,本周打头炮的几家科技股自然就成了市场的焦点,其重要程度远超上周的金融股!
今天来分析下我持有的一家美股,半年时间股价翻三倍的特斯拉!
一、公司全貌概览
1、公司简介:全球新能车龙头,开启宏图的第三章
特斯拉是一家电动汽车和能源公司,其愿景是“加快全球向可持续能源的转变”。目前,电动汽车相关业务是公司的主要收入和利润来源;从中长期来看,该公司已经布局了新能源链的各个方面,包括光伏(能源收购、SolarRoof)、储能(储能、Powerwall、Megapack、Powerpack)和电动汽车(能源使用)。
2023年3月2日,特斯拉在德克萨斯州的终极工厂举办了“2023投资者日”。在发布会上,埃隆·马斯克讲述了特斯拉“秘密宏图”的第三章,从五大方面走向完全可持续能源:特斯拉希望全面转向电动汽车;在家庭、商业和工业领域使用热泵;在工业领域使用高温储能和绿色氢能;将可持续能源应用于飞机和船舶,使用可再生能源驱动现有电网。与此同时,特斯拉计划到2050年实现100%的能源可持续性。
2、业务概览:电车依然为基本盘,其他收入占比不断提升
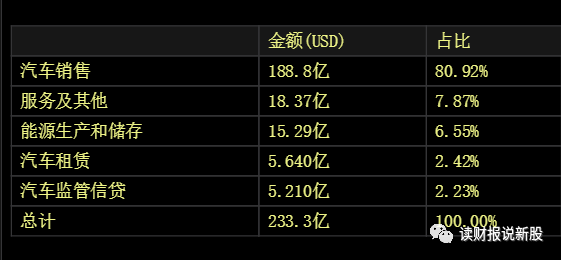
按照收入划分,特斯拉的的核心业务依然是销售电车为主,占比高达81%,但是这两年除汽车外的业务收入占比不断上升,一个是服务及其他(自动驾驶FSF)和能源及储存,这两大业务被誉为特斯拉的第二增长曲线
3、股东回报分析:长期短期收益率YYDS,是美股历史上头部1%的存在!
特斯拉对股东的回报如何呢?用分红再投入的话,公司上市至今年化收益率48.16%,而近十年的年华收益为43.3%,这样的收益率秒杀一切美股
特斯拉的表现,跟今年美股最强科技股比较不相伯仲之间,比如特斯拉上市以来的年化收益和五年年化收益强于英伟达,而英伟达近十年年化收益和近一年年化收益跑赢特斯拉,两者当仁不让!
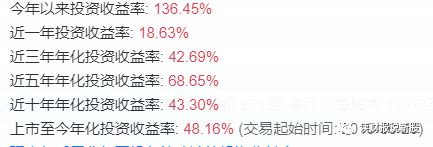
全貌概览初步结论:初步来看,特斯拉由于其新能车黄金赛带且为全球龙头的属性,其长短期收益率秒杀99%的美股,是与英伟达齐名的美股科技“双子星”!
二、整体业绩情况:营收轻微超预期,但利润端不及预期
7月19号在美股盘后,特斯拉公布了2023财年第二季度业绩
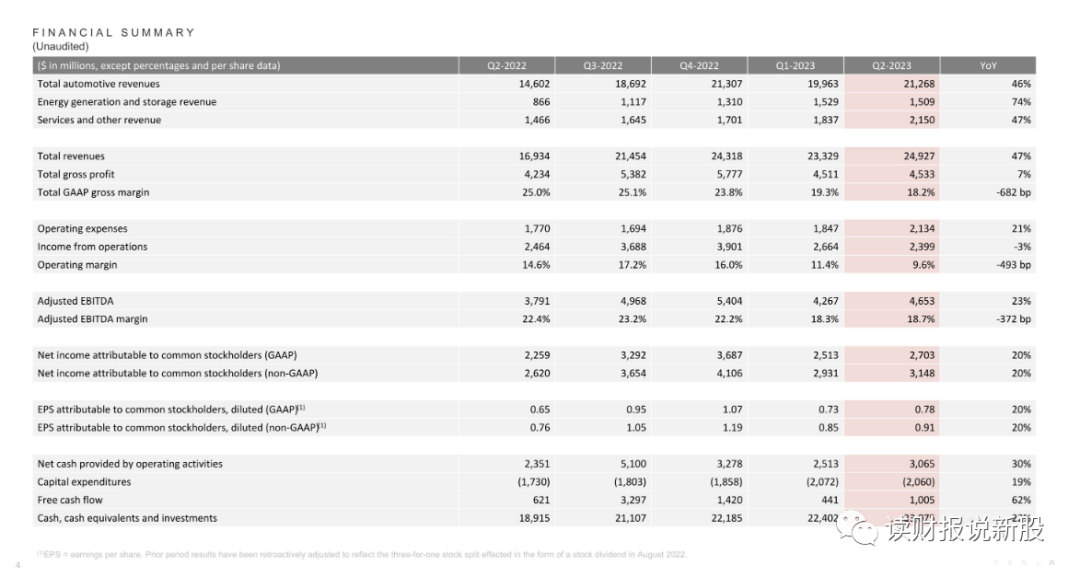
财报显示,2023年二季度特斯拉营收249亿美元,同比增47%,小幅超出了彭博上的卖方一致预期243亿
但利润端就不那么好看了,净利润27.03亿美元,同比增长20%,净利润增速大幅度低于收入增速,且不及市场预期的
而二季度营业利润为23.99亿美元,同比下降3%,环比一季度降9.9%;二季度营业利润率为9.6%,同比下降493个基点,一季度同比降近780个基点至11.4%。
整体业绩上给我的感觉是:从收入端来看,特斯拉本季度收入同比增涨47%,维持高速增长,本应该属于很好的业绩,但是我们看下和彭博一致性预期相比,本季度收入249亿,仅比预期243亿多出6个亿而已,严格意义上来讲,收入端其实是符合预期,没怎么超预期的!
为什么如此之高的增长率却没有怎么超预期呢?原因是华尔街给特斯拉打入的预期太高了,看这段时间特斯拉的股价就知道了,从Q1的150元涨到如今接近300元,股价直接翻倍了!
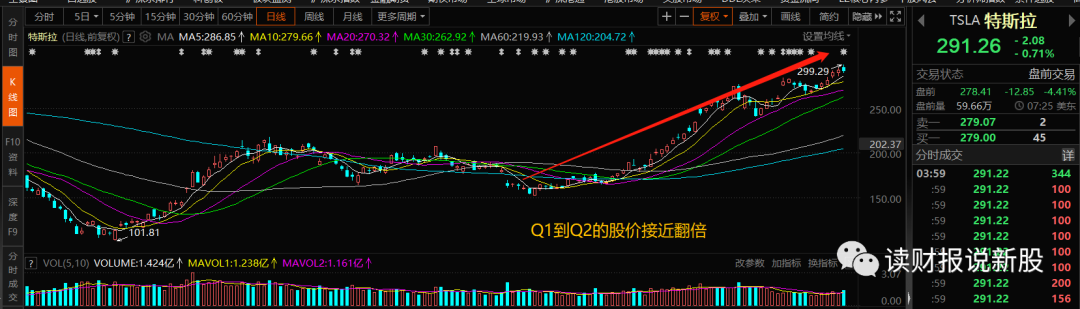
在如此高预期的情况下,利润端仅20%的增速,而营业利润无论同比或是环比都是下滑的,这样的话,特斯拉短期的股价是撑不起华尔街如此的高预期的,那么二级市场短期肯定会修正下高预期,也就是特斯拉股价短期承压是大概率的事了!
接着,我们来看下分部业务情况,看是什么情况引发的利润端这么拉垮!
三、分业务分析:汽车分部毛利率新低是罪魁祸首,除汽车外的其他收入收入总体平稳
上面业务概览我们也了解了,特斯拉目前占比高的依然还是电车为主,其他业务虽然占比提高了,但远没有达到10%占比的门槛,因此,我们先来看下问题是否出在电车销售上!
1、汽车销售:毛利率创新低,“以价换量”策略还能走多远?
今年,特斯拉的战略已经完全确立,在新的车型还没出上市之前,降价保量将是特斯拉实现今年销售目标的重要手段。
从年初特斯拉降价后的销售情况可以看出,特斯拉的降价策略确实效果惊人。
今年上半年,特斯拉实现整车产量92.1万辆,同比增长63.2%,环比增长14.3%;销量达到88.9万辆,同比增长57.4%,环比增长18.7%,连续两个季度创下销量新高。
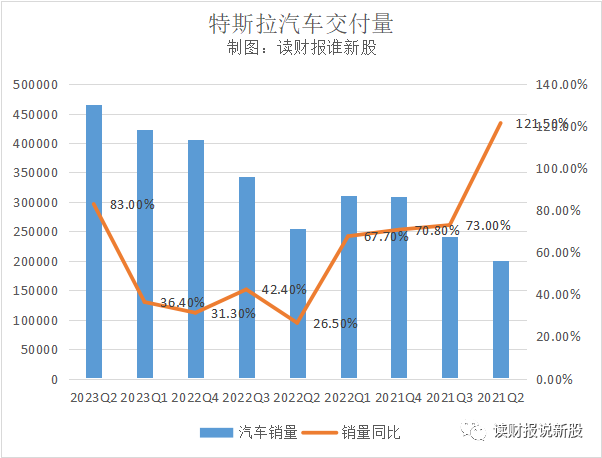
特斯拉的销量确实稳定了下来,但这都是牺牲了盈利能力为代价所换来的!
就在今年第一季度,特斯拉因为利润和毛利率的大幅下降而受到市场的批评。而本季度,特斯拉的盈利能力仍处于下降轨道,汽车销量和营业收入的连续新高与利润和毛利率的一再新低甚至形成了鲜明的对比和反差。
今年二季度,尽管特斯拉汽车营收仍保持213亿美元的正增长,同比增长45.9%,但其汽车业务利润和毛利率连续五个季度呈下降趋势,其中汽车毛利率降低超20%大关。
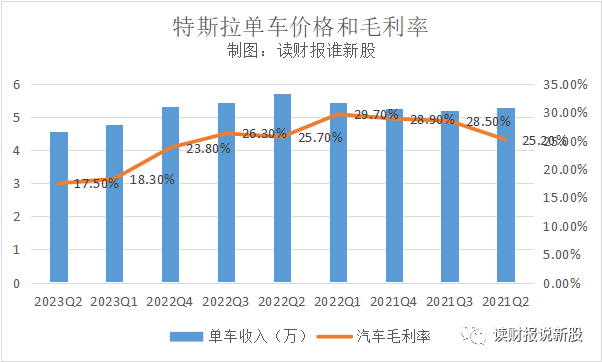
此外,由于年初特斯拉产品大幅降价,特斯拉的单车收入也大幅下降,降至45.7万美元,与去年同期相比减少了近1万美元,且与第一季度相比减少了约2000美元,这是近三年来的最低点。
因此,本次财报的利润增速不及预期,原因就找出来了,就是汽车分部的毛利率创新低所致!
2、能源和汽车服务:第二增长曲线平稳增长,但占比过低难挑大任!
虽然特斯拉的核心汽车业务“以价欢量”的策略导致不及市场预期,但能源和服务这两大次要业务仍在蓬勃发展,担当起第二增长曲线的任务!
特斯拉的能源业务主要集中在储能和光伏,包括C端住宅和B端商业客户。
今年第二季度,服务业务的营业收入达到15亿美元,同比增长74%,远超汽车业务。增长率和营业收入均创历史新高,毛利率迅速上升至18%,创历史新高。
能源业务的快速发展也有赖于特斯拉对储能的重视。从长远来看,特斯拉已在全球规划了5家储能工厂,计划总产能高达150GWh。
短期内,随着特斯拉位于加利福尼亚州的Megapack储能电池工厂的进一步增产以及40GWh上海储能工厂的建设,特斯拉的能源业务预计将进一步增长。
此外,特斯拉的服务业务也在稳步增长。服务业务主要包括二手车交易、充电站、自动驾驶FSD等业务。
今年,特斯拉正式向其他汽车公司开放了充电站。包括大众、通用、福特等在内的大型汽车公司都选择加入合作。这意味着更多的汽车产品可以接入特斯拉的充电网络,这有望进一步发展特斯拉的充电站业务。
目前,特斯拉的充电站业务已经有了起飞的迹象,特斯拉第二季度的服务业务收入达到21.5亿美元,同比增长47%。已连续五个月实现正增长,成为正式会员后毛利率持续增长。目前已达到8%。
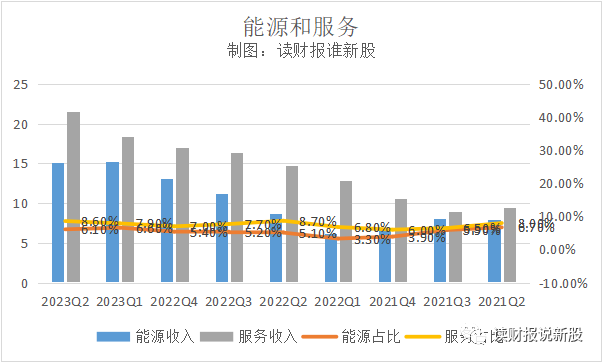
但是,我们也应该注意到另外一个事实:就是虽然这两项承担特斯拉第二增长曲线的业务表现不错,但目前占比还是很低,还没跨过10%占比这个最低门槛,因此,在汽车主业不及预期的情况下,这两项业务难以挑起大任,理性的投资者,应该短期不要对这两项业务报以太大的期望!
三、对特斯拉接下来的走势预测
通过上面的分析,我们找出了特斯拉本季度不及预期的原因,主要是核心业务汽车的毛利率创新低所致,也就是特斯拉走的“以价换量”的战略!
实话讲,这个策略非常好,只不过是之前市场对特斯拉的预期打得太满,因此,高预期下,特斯拉的这个策略就显得有点格格不入了!
短期内,特斯拉的盈利能力显然受到了一定的打击,但特斯拉并不准备改变其销售策略。正如马斯克所说,如果经济环境继续恶化,特斯拉将继续降低汽车价格以确保销量。
由此可见,在剩下的Q3和Q4的情况下,特斯拉仍然会牺牲盈利能力来换取销售的提升,努力完成年初制定的年销售180万台的目标,而本季度的财报,市场已经看到了特斯拉毛利率端难有表现的情况下,短期内市场势必会调整之前的高预期,因此,短期内,特斯拉的股价承压也是很大概率的事,目前特斯拉的市值距离万亿仅一步之遥,如果能站上万亿后,特斯拉将是继英伟达后第二只上万亿市值的科技股!
特斯拉接下来能不能上万亿呢,我认为乐观来看是有可能,不过就算狠乐观的猜测,短期内(今年内)万亿也将是特斯拉的天花板了!
四、全文核心结论:
① 初步来看,特斯拉由于其新能车黄金赛带且为全球龙头的属性,其长短期收益率秒杀99%的美股,是与英伟达齐名的美股科技“双子星”!
② 整体业绩来看,特斯拉收入端仅是符合预期,而利润端不及预期,在高预期的情况下,接下来股价面临调整压力
③ 从分部业务来看,主要是核心业务汽车毛利率创新低导致的利润端不及预期,虽然储能和服务业务表现不错,但由于占比依然很低,对整体业绩基本没啥贡献!
④ 在剩下的Q3和Q4的情况下,特斯拉仍然会牺牲盈利能力来换取销售的提升,努力完成年初制定的年销售180万台的目标,而本季度的财报,市场已经看到了特斯拉毛利率端难有表现的情况下,短期内市场势必会调整之前的高预期,因此,短期内,特斯拉的股价承压也是很大概率的事
今天的解读就到这啦,不知今天文章对你有没帮助?我是读财报说新股,一个爱好读财报、专职港股打新和港美A三地投资,投资风格长线为主+短线为辅的普通投资者,我们下期见!

免责声明:文中观点仅为代表个人的思考和操作,仅供参考用,不涉及荐股,更不构成任何投资建议
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 年年有于姨·2023-07-21已阅1举报