


【读研报】英伟达深度报告:全球人工智能行业领军企业,AI新时代推动公司业绩快速增长
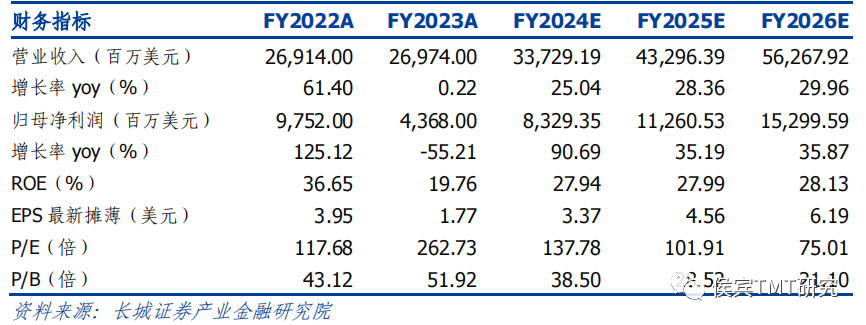
公司盈利预测
投资要点
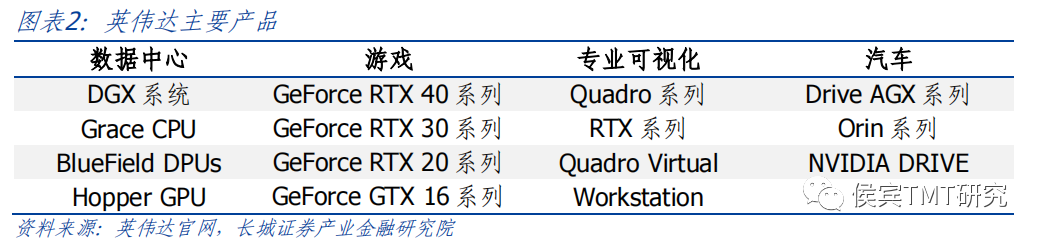
人工智能行业领军者,多次战略转型稳固龙头地位:英伟达经过三十多年的发展成为了人工智能领域的领导者,公司业务范围涵盖数据中心、游戏、专业可视化以及汽车四大领域,凭借全球领先的计算能力推出”CPU+GPU+DPU”战略,不断开辟芯片新时代。数据中心和游戏作为公司两大支柱性业务,共同驱动英伟达营收持续提升。目前英伟达的主要竞争对手是AMD和英特尔,且综合来看英伟达整体实力相对较强,客户结构完善,不仅包括微软、谷歌、亚马逊、阿里巴巴等科技巨头,还包括奔驰、比亚迪等车企,行业覆盖面广,风险较为分散。
深耕四大业务,以创新不断引领行业发展:得益于人工智能的不断发展进而推升算力需求不断增加,AI行业对计算机硬件的性能的要求越来越高。英伟达的处理器因其优越的性能迅速抢占数据中心市场;游戏业务:公司不仅在硬件上对PC显卡进行更新,还在软件上通过开发GeForceNOW云游戏平台来满足低配置、多平台用户的游戏需求;专业可视化业务:通过提供高性能计算机来满足特定需求客户的开发需求,比如工业设计、电影特效渲染、游戏开发等;汽车业务:为车企提供支持自动驾驶的硬件设备和车内相关软件,还可结合GeForceNOW为车载娱乐带来革命性变化。英伟达四大领域全面发力,不断提升业绩水平。2024财年Q1财报显示,四大业务齐头并进,环比均实现稳定增长。
AI产业化景气度高增,前瞻布局稳定行业龙头地位:伴随ChatGPT的出现,AI迎来快速发展浪潮,算力需求持续高增,带动算力机存储芯片需求量提升。据中商产业研究院预测2025年全球AI芯片市场规模预计为726亿美元,同期芯片数量将达到2380万套。在2023年Comtupex大会上,英伟达CEO黄仁勋宣布生成式AI引擎DGX GH200已经量产,将于年底上市。游戏业务主要受宏观因素的影响较大,短期内看存在一定周期性,但长期来看提供的现金流较为稳定,有望成为公司的“现金牛”业务。Omniverse生态系统不断扩展,2023年6月1日,英伟达发布AI超级平台NVIDIA Omniverse,专门构建和运行元宇宙应用,在可视化及数字孪生方向持续发力。综合来看,随着数据中心业务的持续扩大,加上英伟达较为稳固的市场地位,公司业绩有望进一步增长,看好公司长期发展前景。
盈利预测与投资评级:我们预测公司FY2024-FY2026年营业收入为337/433/563亿美元,归母净利润为83.29/112.61/153.00亿美元。我们坚定看好英伟达未来业绩发展,首次覆盖,给予“买入”评级。
英伟达:人工智能时代的行业巨头
$英伟达(NVDA)$ 英伟达成立于1993年,以设计和制造计算机处理器起家,经过三十多年的发展成为了人工智能计算领域的领导者。作为第一家发明GPU的芯片公司,英伟达1999年GPU的问世重新定义了计算机图像,激发了PC游戏的发展市场,促进了现代人工智能领域的发展,同时给元宇宙的创新注入了强劲动力。目前,英伟达发展成为了一家全栈计算公司,以CPU、GPU、DPU为主营业务,在数据中心、游戏、专业可视化、汽车等领域提供具有竞争力的产品及服务,主要客户包括微软、谷歌、亚马逊、阿里巴巴等全球知名企业。
以持续创新为核心,推动公司不断发展
创新为体,合作为翼,助力英伟达奠定行业领先地位。自1993年创立至今,英伟达不仅多次发布革新性产品推动计算机领域不断发展,同时积极寻求合作与并购,逐步奠定了其在行业的领先地位:
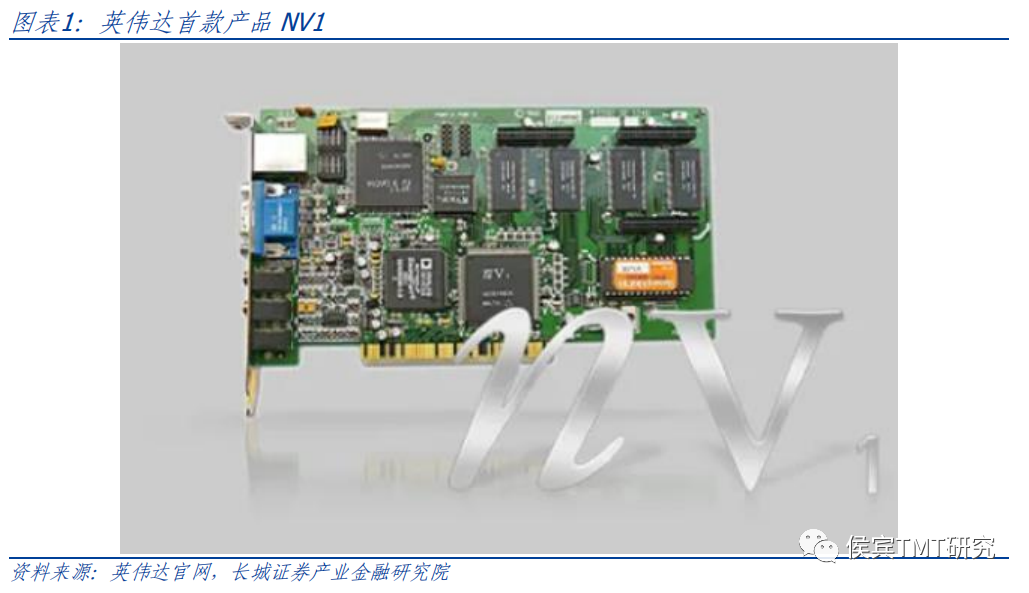
1995年,英伟达首款产品NV1上市;
1997年发行的全球首款128位3D处理器RIVA128和全球首款GPU—GeForce 256;
1999年公司在纳斯达克成功上市;
2001年凭借nForce进入集成图形市场,并推出业界首款可编程GPU—GeForce3,同年英伟达被纳入标准普尔500指数;
2006年,英伟达推出了革命性的CUDA架构,使科学家和研究人员能够利用GPU的并行处理能力来应对最复杂的计算挑战;
2008年英伟达推出了比普通PC笔记本电脑功耗低30倍的Tegra移动处理器,巩固了英伟达的行业地位;
2009年在首届GPU技术大会,推出Fermi架构;
2016年,公司推出可增强人工智能应用的第一款台式深度学习超级计算机NVIDIA DGX-1,同时在汽车产业中发布的NVIDIA DRIVE可实现强大的车载人工智能,使汽车行业走上自动驾驶汽车的道路,两款产品进一步驱动AI革命;
2018年,公司发布了具有实时光追的Turing架构重新定义了计算机图形;
至2023年,公司在多种领域推出创新型产品,包括但不限于人工智能、高性能计算、机器人、自动驾驶、医疗健康、专业化视觉等。公司成立30年来不断深耕技术、创新应用。公司的核心业务GPU计算正在持续满足各行各业对于强大算力的需求,并推动社会革新和进步。
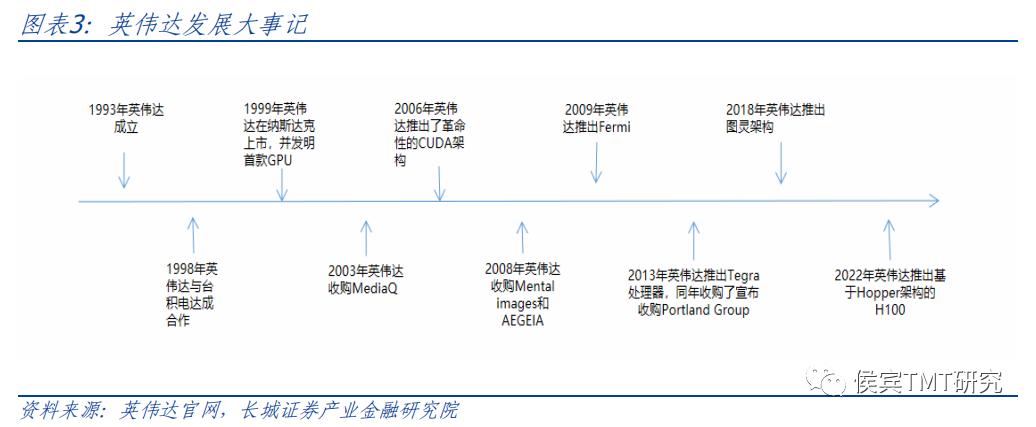
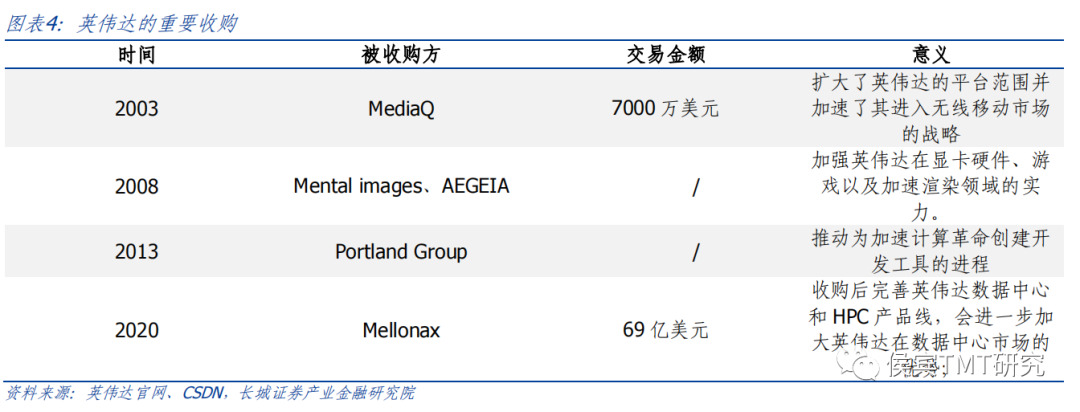
英伟达在不断推出新产品,引领行业变革的同时,通过一系列资本收购壮大自身实力,拓展了公司的发展空间并为如今的行业地位打下了坚实的基础。
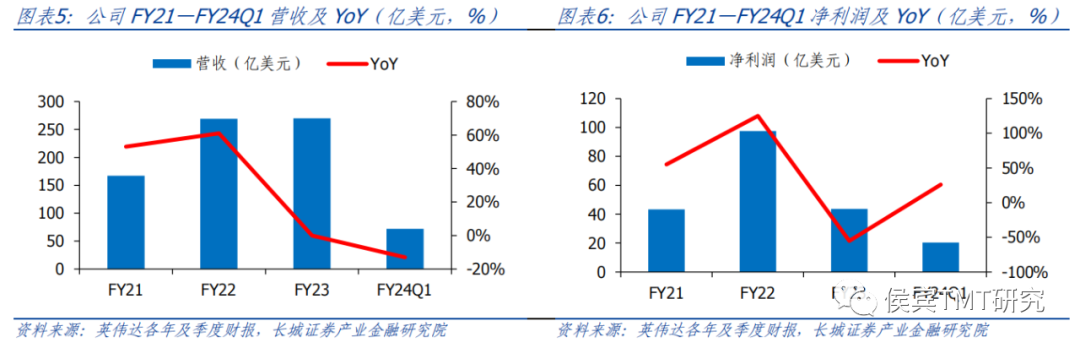
24财年Q1业绩大超预期,公司营收环比快速增长
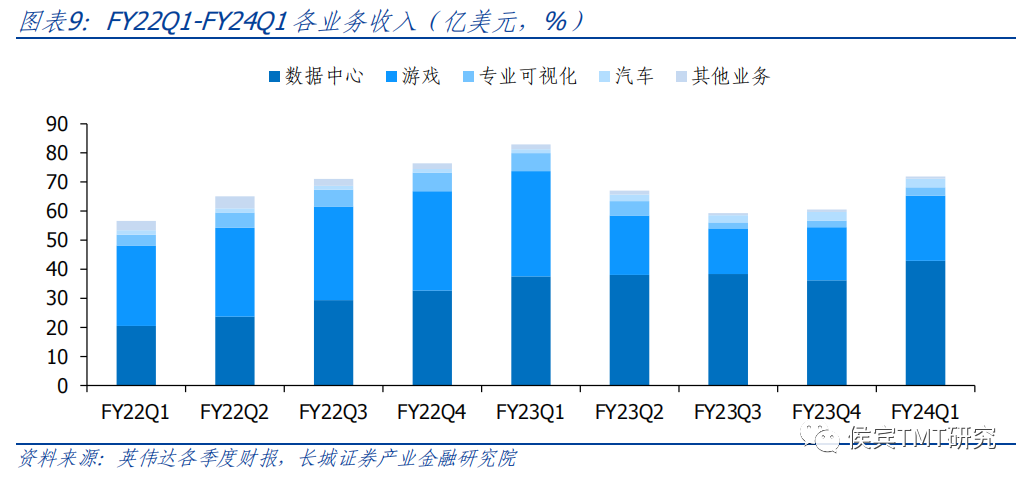
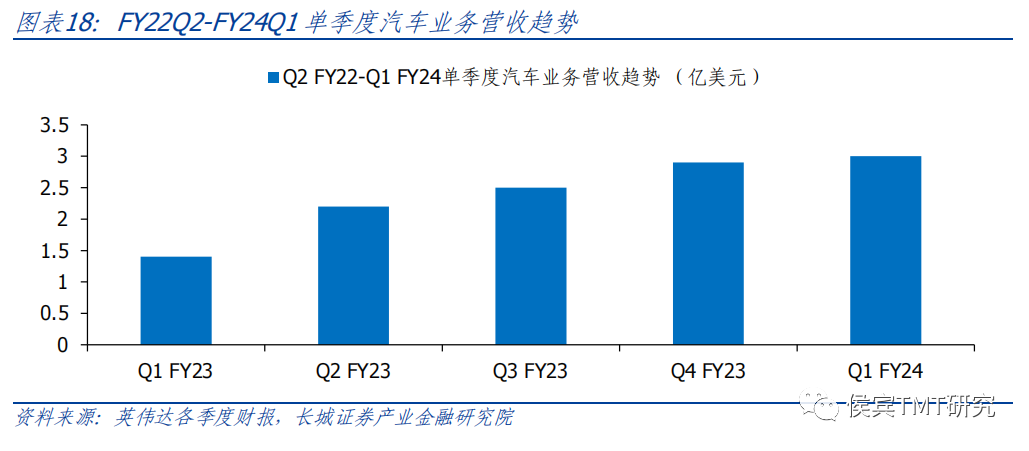
2023年5月24日,公司发布2024财年Q1业绩报告。2024财年Q1公司实现营业收入71.9亿美元,环比增长19%;Non-GAAP净利润27.1亿美元;环比上升5.39亿美元。GAAP净利润20.4亿美元,同比上升26%,环比上升44%。公司营收主要由四大部分组成:数据中心、游戏、专业可视化以及汽车。该四大板块在一季度均实现环比增长,其中数据中心、游戏、专业可视化以及汽车在一季度分别实现营收42.8、22.4、2.95、2.96亿美元,分别环比增长18%、22%、31%、1%。
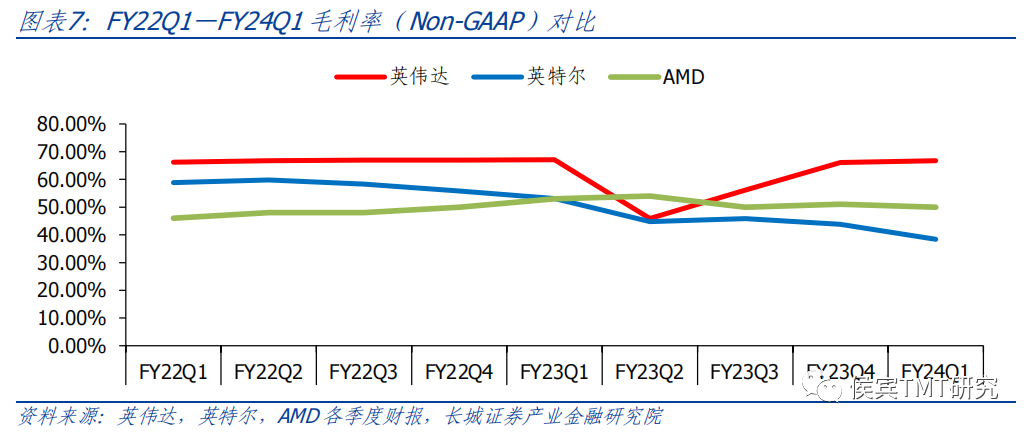
英伟达2024财年Q1发布的财报显示公司的毛利率(Non-GAAP)为66.8%,同比下降0.3 pct,环比上升0.7 pct。毛利率相比一年前有所下降主要是被游戏和汽车业务较低的毛利率所拖累,即使数据中心业务的毛利率较高,但整体平均下来同比数据仍然有所下降。环比之所以上升一方面是游戏业务费用减少的同时数据中心业务受到Hopper架构产品的影响维持了较高的毛利率。
公司2024财年Q1的Non-GAAP口径下的毛利率66.8%,高于同期竞争对手英特尔和AMD的38.4%和50%;从2022财年Q1到2024财年Q1综合来看,除2023财年Q2外,英伟达的毛利率均高于两家竞争厂商。
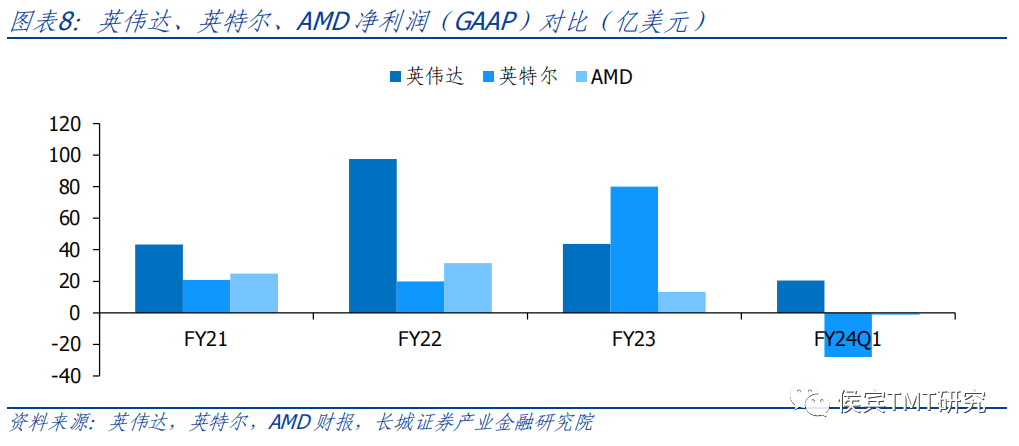
英伟达从2021财年到2024财年Q1期间,Non-GAAP和GAAP口径下的净利润均超过英特尔和AMD。
在发布2024财年一季报的同时,公司对Q2给出了较为乐观的业绩指引:预计营收将达到110亿美元,上下浮动区间为2%;Non-GAAP口径下的毛利率有望达到70%(上下浮动0.5%)。公司管理层的指引若能实现,在下一季度将在同比和环比两方面同时实现增长。
四大板块并驾齐驱,助力公司业绩加速增长
从英伟达的业务构成上来看,英伟达四部分营收板块:数据中心、游戏、专业可视化、汽车。其中数据中心和游戏业务占主要部分,共同驱动英伟达的业绩不断壮大。而且从趋势上来看,自2022财年以来,游戏业务受终端需求的影响逐渐疲软,得益于人工智能领域的不断发展推动算力需求大增,市场对高端芯片的需求不断增加,英伟达数据中心的营收后来居上,从2023财年Q2以来超过了游戏业务的营收,在未来或将成为英伟达的支柱业务。
数据中心业务营收大增,有望成长为公司核心业务
公司在数据中心的业务主要围绕CPU、GPU、DPU三者开展,分别研发出了Grace CPU架构、Hopper GPU架构以及BlueField DPU架构三种主要类型的产品。
Hopper 架构通过Transformer引擎推进Tensor Core技术的发展,能够应用混合的FP8和FP16 精度,以大幅加速Transformer 模型的AI计算。与上一代相比,Hopper还将 TF32、FP64、FP16 和INT8精度的每秒浮点运算(FLOPS)提高了3倍。
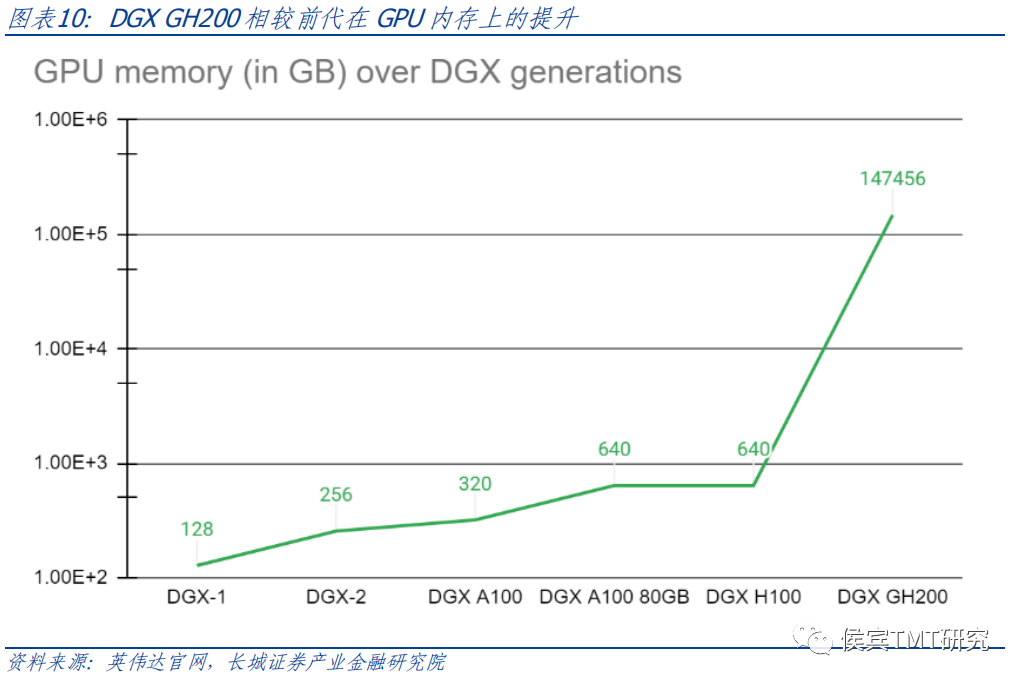
在2023年COMPUTEX大会上,英伟达宣布推出DGX GH200人工智能超级电脑,该型电脑将会用于驱动生成式人工智能、推荐系统和资料分析,新结构提供了比前一代系统更高的带宽,相比竞争对手的产品,互连能耗效率高出了5倍。同时与单个英伟达DGX A100 320 GB系统相比,NVIDIA DGX GH200通过NVLink为GPU共享内存编程模型提供了近500倍的内存。
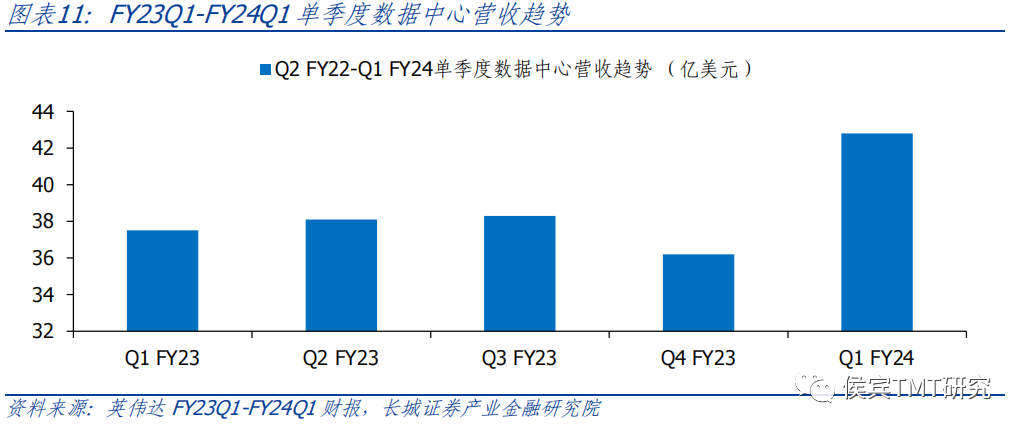
得益于生成式AI和大语言模型的不断发展,公司在数据中心业务方面的表现十分抢眼。云服务商,消费者互联网公司和企业等下游企业对公司产品需求旺盛,推动基于Hopper和Ampere处理器的GPU需求量不断上升,驱动2023年Q1公司数据中心业务营收达到创纪录的42.8亿美元,同比增长14%,环比增长18%。
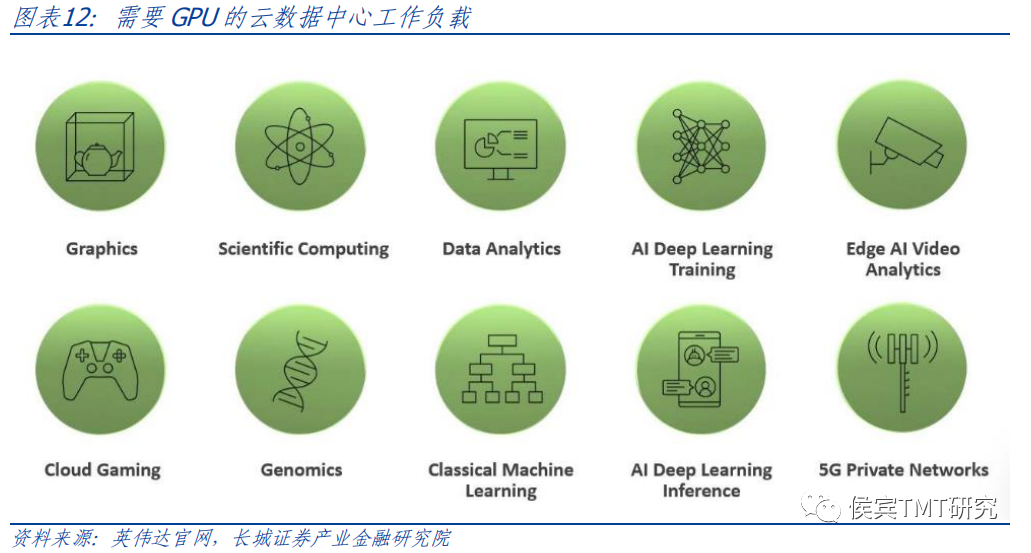
公司数据中心业务专注于在超大规模、云、企业、公共部门和边缘数据中心加速等最计算密集型的工作负载,如人工智能、数据分析、图形和科学计算等。在该领域英伟达的合作伙伴包括亚马逊网络服务、谷歌云、微软Azure和甲骨文云等公司;目前公司致力于通过以GPU、DPU和CPU为新一代架构构建加速计算平台,围绕CUDA提供各类软件开发工具,不断重塑AI时代的数据中心。
游戏业务
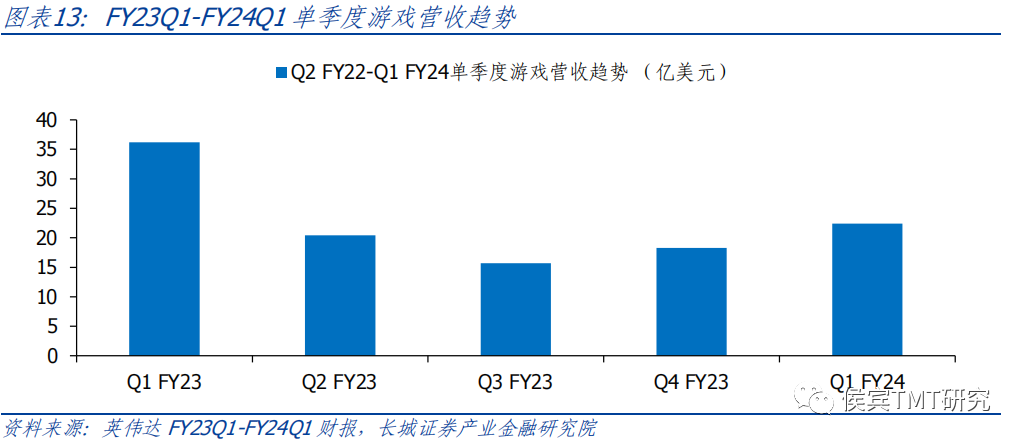
游戏业务是英伟达除数据中心外又一支柱性业务,该业务2024财年Q1实现营收22.4亿美元,同比下降38%,环比增长22%;同比下降主要是受到宏观经济的放缓的影响;而环比营收的增长由公司发布的新一代适用于笔记本和台式电脑的GeForce RTX 40系列GPU驱动。公司目前在游戏市场的主要产品包括供PC和笔记本电脑使用的GeForce RTX 系列和GeForce GTX系列GPU、可供低功率设备游玩PC游戏的云服务—GeForce NOW等。
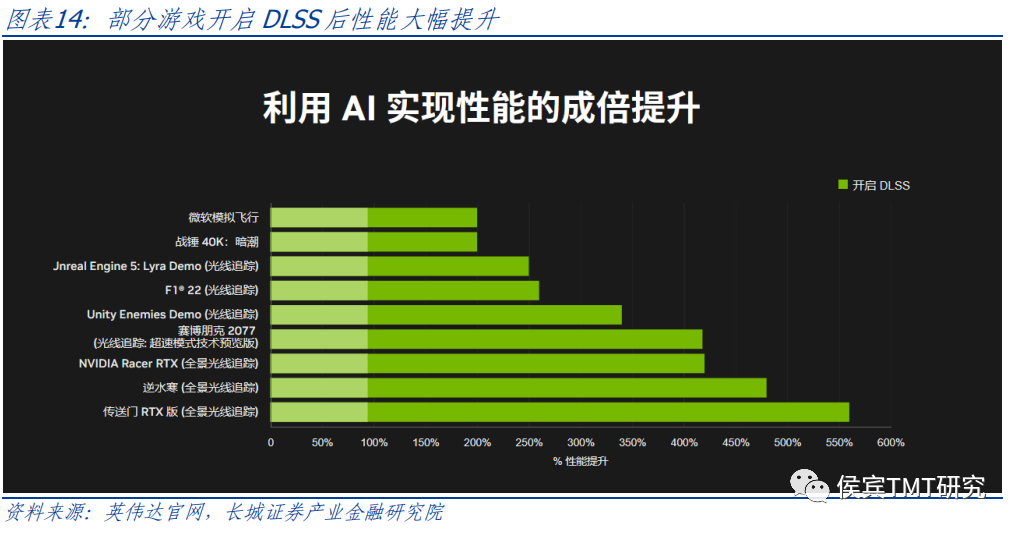
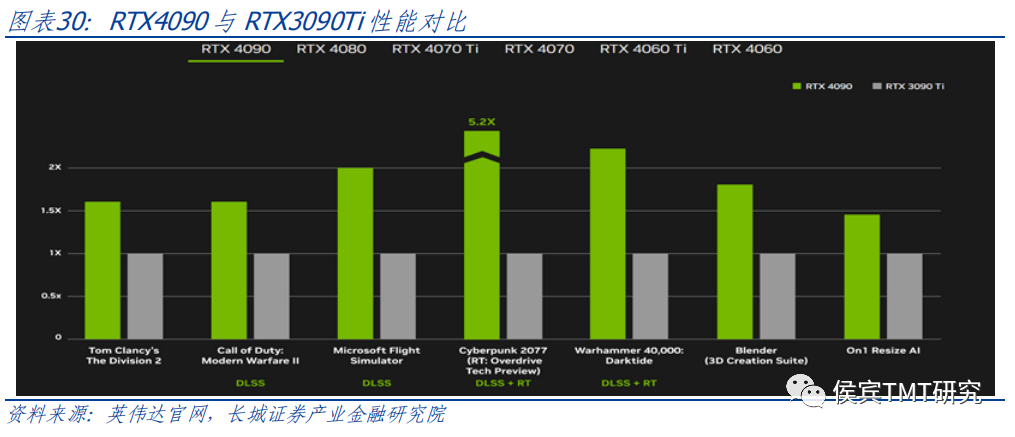
GeForce RTX和GeForce GTX显卡是市面上PC的主流显卡,市场几乎被英伟达和AMD两家公司独占,而且据Jon Peddie Research(JPR)发布的2022 年第三季度的完整 GPU 显卡市场份额报告显示,英伟达的独立GPU显卡市场达到了88%,而AMD的市场份额仅占8%。公司开发的NVIDA RTX系列GPU给游戏带来了次世代的画面体验,NVIDA RTX系列GPU可提供实时光线追踪技术以及电影式质量渲染。2022年英伟达在游戏领域推出的DLSS 3,为神经图形领域带来新一轮革命性变化,使玩家在游戏过程中保持出色画质和响应速度的同时大幅提升性能。在当前很多游戏和引擎中,DLSS 3 都能将 GeForce RTX 40 系列的性能提升至传统渲染技术的 4 倍以上。
在高市场份额的背景下,英伟达游戏业务中显卡部分的营收受宏观经济因素影响较大,下游PC的出货量直接关系到显卡的订单情况,周期性强,从长期来看,公司的游戏业务所占份额大,较为稳定。
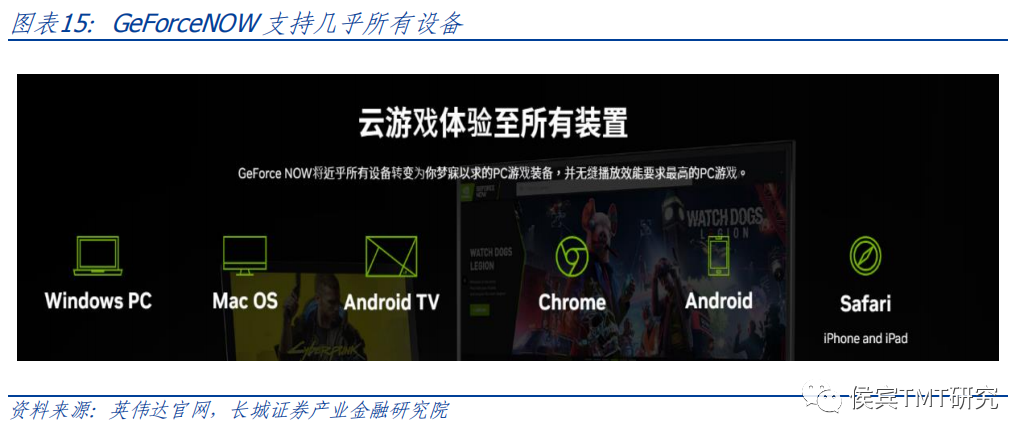
GeForceNOW则是利用自身的GPU和先进的软件使游戏运行更流畅,画质更高,以此来增强用户游戏体验。PC硬件决定玩家游玩游戏画面是否流畅,帧数是否够高,但很多玩家的硬件没有达到流畅运行最新款游戏所要求的推荐配置,在这种情况下英伟达推出了GeForceNOW。GeForceNow是一个开放的平台,用户像是购买了一台高性能云端PC,可以接入主流游戏分发平台,体验各个大作。该服务采用订阅制,截止2023年5月,在美国区享有优先权的GeForceNOW会员售价为9.99美元/月;截止2021年,付费会员数超过了1000万个,预计未来会给公司带来稳定的现金流。
专业可视化领域
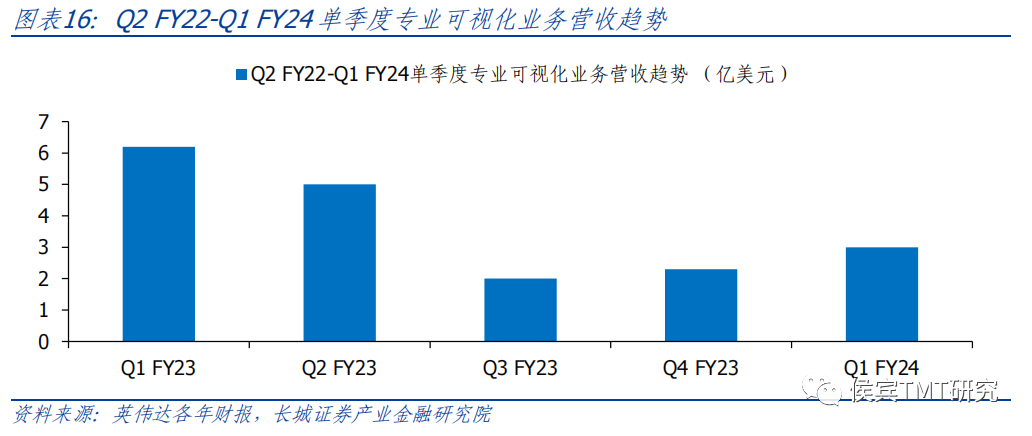
专业可视化业务2024财年Q1营收为2.95亿美元,同比下降53%,主要由于公司销售渠道库存水平的调整,市场在对库存进行消耗;环比增长31%,增长动力主要来自于市场对移动和桌面工作站的需求。
英伟达不仅在硬件方面推出了适用于专业可视化领域的专业图形处理器,还积极与独立软件供应商密切合作,在云端、软件和服务上一同发力,使GPU与软件更好的适配,构成了公司在专业可视化领域的产品壁垒:
硬件方面,公司GPU提供的计算平台提高了生产力,为诸如设计和制造、数字内容创建等众多领域的关键工作流程引入了新功能。其中可用于设计和制造领域的产业包括计算机辅助设计、建筑设计、消费产品制造、医疗仪器和航空航天;数字内容创作中的专业视频编辑和后期制作、电影特效和广播电视图形等细分领域都因GPU的强大性能而带来了工作效率的提升。
云端、软件及服务方面,英伟达构建了下一代工具链,涵盖企业协同设计、云端VR、云游戏场景。在光线追踪、机器学习等技术支持下,这些软件服务结合在一起形成了英伟达的产品和技术壁垒。近期公司在专业可视化领域还宣布了几项新的进展:1)扩展了与微软的合作,将微软365应用程序与Omniverse连接起来;2)宣布NVIDIA Omniverse Cloud——在微软Azure上运行的完全托管服务,可用于开发和工业元应用程序的部署;3)宣布六款新的基于Ada架构的应用于移动和桌面工作站的NVIDIA RTX GPU。
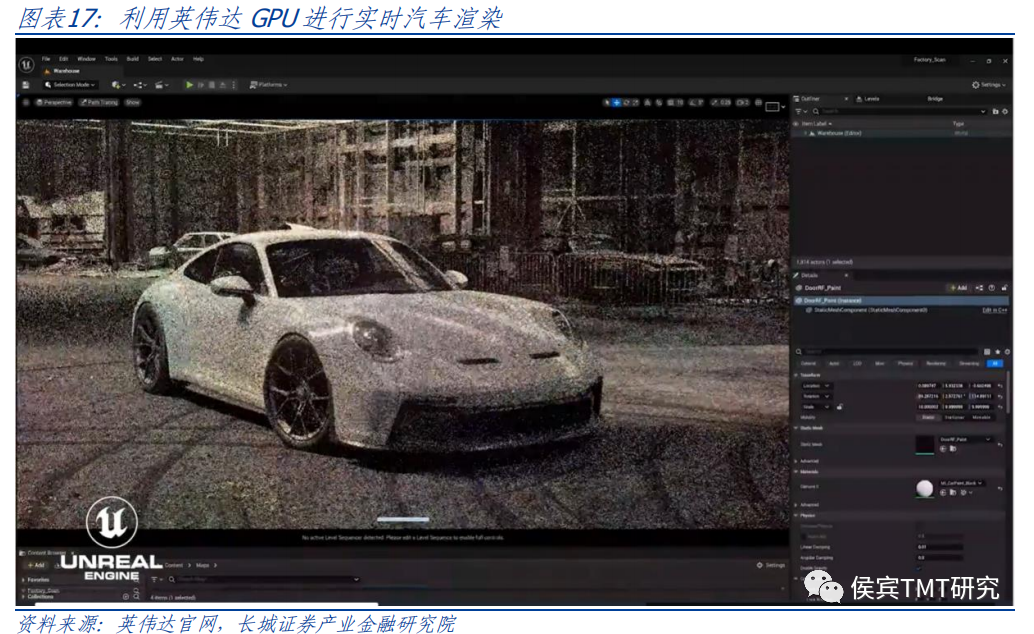
汽车业务
汽车业务方面,公司在2024财年Q1实现营收2.96亿美元,同比增长114%,环比增长1%。一季度强劲的同比增长是由NVIDIA DRIVE Orin在多款新能源汽车上的快速增长所驱动的。
汽车行业越来越向智能化进行转化,自动驾驶需要车载电脑实时计算做出决策,同时需要车载雷达对行车环境进行扫描,再将图像传回电脑,电脑的中央处理器进行计算,所有环节都需要强大的硬件进行支撑,带动公司汽车业务营收稳步提升。
人工智能新时代催生更多硬件需求
ChatGPT应用加速落地,AI服务器及算力需求大增,数据中心行业将迎突破
在数据中心,GPU正在应用于通过 AI、媒体和媒体分析以及3D渲染等技术帮助解决当今最复杂和最具挑战性的问题。在高性能计算 (HPC) 和视觉云计算等技术领域,这些新用例需要不同类型的计算能力来推进其高级功能。将GPU引入数据中心环境有助于满足不断增长的高计算需求和海量数据要求。如今,GPU广泛应用于本地和云数据中心环境,并且经常被虚拟化以实现更高的灵活性和效率。
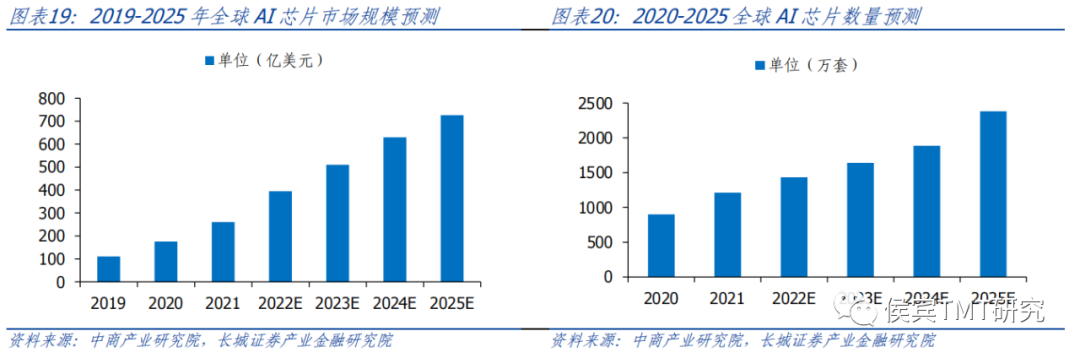
根据中商产业研究院预测,2025年全球AI芯片市场规模预计为726亿美元,同期芯片数量将达到2380万套,增长潜力巨大。
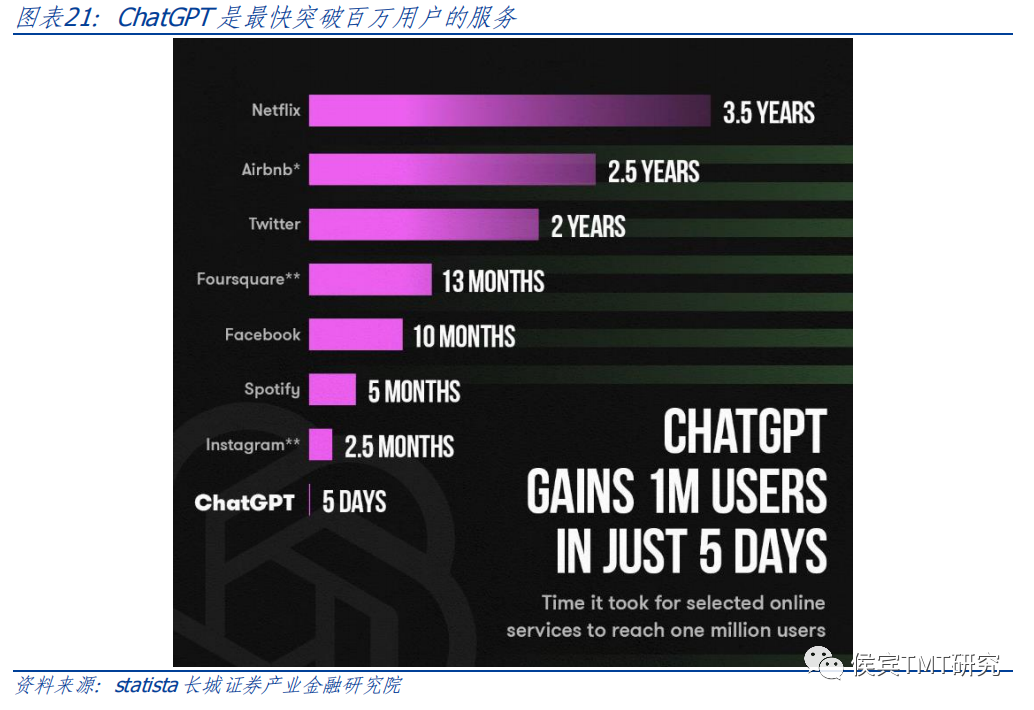
2023年5月19日,OpenAI重磅发布了ChatGPT的官方iOS版App,虽然目前仅在美区App Store提供。但OpenAI表示未来手机端ChatGPT应用将在更多国家和地区上线,Android版本也在同步研发中。谷歌在5月10日的开发者大会上发布了新的通用大语言模型PaLM 2,PaLM 2人工智能大模型擅长数学、软件开发、语言翻译推理和自然语言生成,在未来将结合谷歌旗下多个产品,实现从文档等各种协作工具、到电邮、搜索、云等服务全面覆盖。AI的迭代离不开计算机基础设施,尤其是CPU、GPU、DPU的支持,AI的发展与芯片的升级是相互影响的,随着AI相关的应用落地步伐加快,对算力的需求会大幅提升,进而带动对芯片的需求。
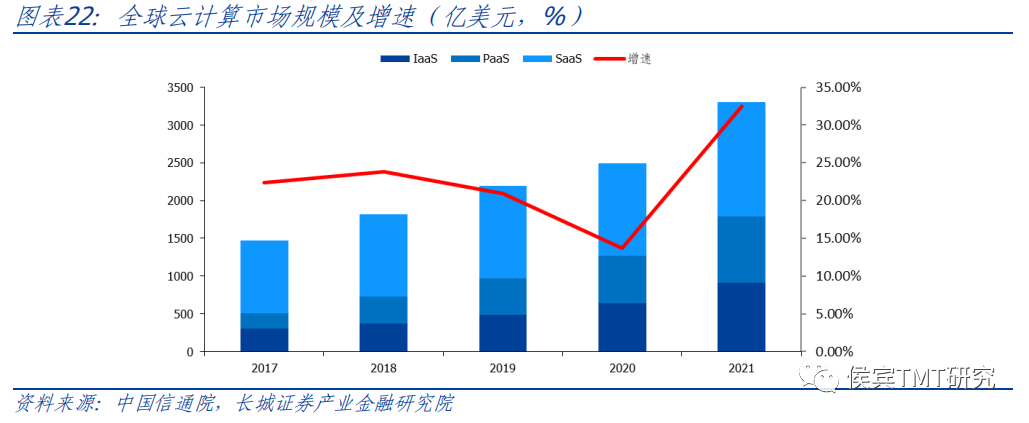
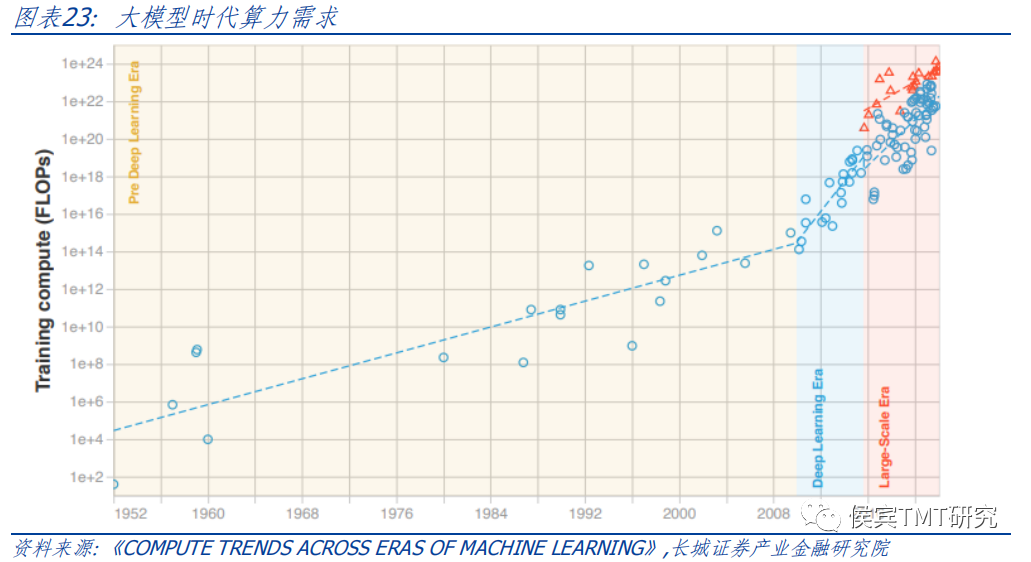
以ChatGPT举例,ChatGPT的算力需求与参数量正相关,对硬件的内存容量和带宽提出了更高要求。根据绿色节能数据中心披露,ChatGPT的总算力消耗约为3640PF-days。按近期在国内落地的某数据中心为参照物,算力500P耗资30.2亿元落成,若要支持ChatGPT的运行,需要7-8个这样的数据中心支撑,基础设施投入需以百亿元计。2021年以IaaS、PaaS、SaaS为代表的全球云计算市场规模增速达到了32.5%,已经基本恢复到了疫情前的水平,英伟达敏锐捕捉到了新时代下AI和云计算的市场规模在不断变大,便在数据中心业务领域开始布局,将GPU不断迭代为为AI和云计算提供算力的底层芯片。
多产品布局数据中心业务,英伟达成为行业领头羊
英伟达的数据中心产品实现了从硬件到软件的全面覆盖,从边缘到数据中心再到云,一整套的生态系统构建了属于自己的产品护城河。
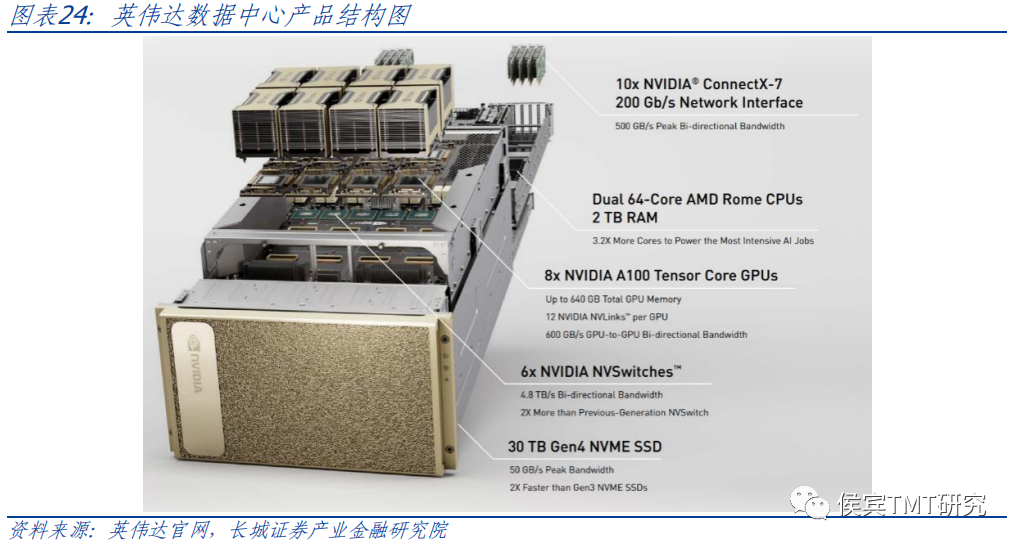
英伟达的数据中心GPU是数据中心的加速计算平台,可让这些现代化的数据中心更快速地处理涉及深度学习、机器学习和高性能计算 (HPC) 的工作负载;与之配套的NVIDIA DGX 系统是全球首套定制的人工智能超级计算机,该套系统将针对 GPU 优化的创新软件、突破性的性能和简化的管理完全融合在一起;
硬件方面,在加速服务平台领域英伟达推出了专为深度学习、机器学习和高性能计算领域打造的性能强劲的NVIDIA DGX A100,该加速服务器平台融合多精度计算以加速深度学习、机器学习和高性能计算。HGX A100 将多达8个NVIDIA A100 Tensor核心GPU和NVIDIA NVSwitch 融入一个统一的加速器,以应对更大的计算挑战;
在软件方面,英伟达推出了虚拟GPU软件(vGPU),这款软件可以提供极具图形性能的虚拟桌面和工作站,由 NVIDIA数据中心 GPU 提供加速支持,为客户带来灵活性、安全性和改进的 IT 管理。
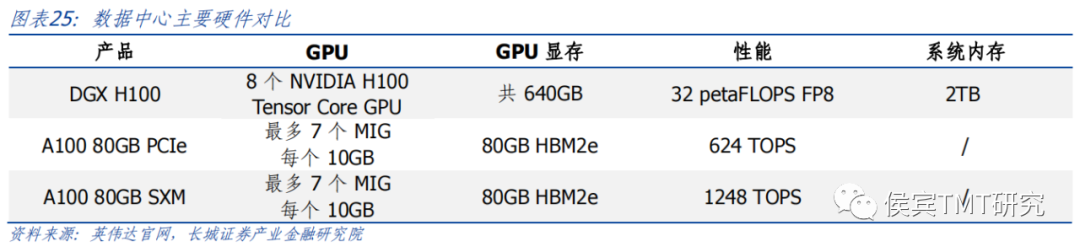
英伟达创始人兼CEO黄仁勋在英伟达Computex 2023演讲中宣布,生成式AI引擎“NVIDIA DGX GH200”现已投入量产,将于今年年底上市。这是将256个NVIDIA Grace Hopper超级芯片完全连接到单个GPU中的新型AI超级计算机,支持万亿参数AI大模型训练,能够处理大规模推荐系统、生成式人工智能和图形分析,并为巨型人工智能模型提供线性可扩展性。
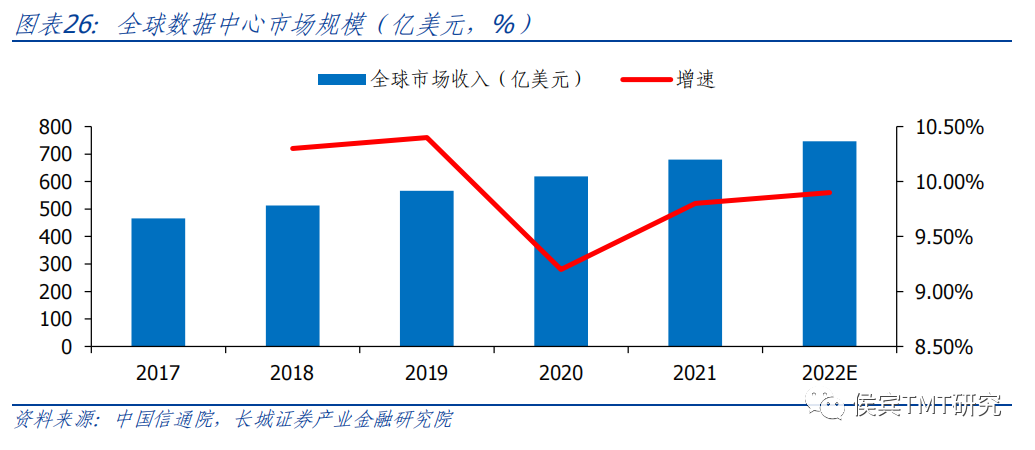
英伟达GH200主要面对的用户是数据中心等高算力需求行业,全球数据中心业务稳步上升。根据中国信通院的预测数据,2021年全球数据中心市场规模超过679亿美元,较2020年增长9.8%。预计2022年市场收入将达到746亿美元,增速总体保持平稳。人工智能的不断发展对算力提出了更高的要求,进一步对硬件设备的要求同步提高,英伟达GH200产品便是在此基础上针对前代做出了性能的大提升以满足行业需要。
收购Mellanox,英伟达按下DPU发展加速键
DPU(Data Processing Unit)是以数据为中心构造的专用处理器,采用软件定义技术路线支撑基础设施层资源虚拟化,支持存储、安全、服务质量管理等基础设施层服务。DPU是继CPU和GPU之后的“第三颗主力芯片”,掀起了一波行业热潮。DPU的出现是异构计算的一个阶段性标志。与GPU的发展类似,DPU是应用驱动的体系结构设计的又一典型案例;但与GPU不同的是,DPU面向的应用更加底层。DPU要解决的核心问题是基础设施的“降本增效”,即将“CPU处理效率低下、GPU处理不了”的负载卸载到专用DPU,提升整个计算系统的效率、降低整体系统的总体拥有成本(TCO)。英伟达在收购Mellanox后研发的DPU产品系列主要包括BlueField、 ConnectX、Innova。并计划在BlueField-4上将GPU进行集成,实现单芯片的数据中心/单元,为边缘设备提供低成本、高性能的安全数据处理能力。
2020年3月11日,NVIDIA对外宣布将以69亿美元(约合人民币488亿元)的价格收购网络芯片公司Mellanox,Mellanox是一家拥有系列网卡、适配器、以太网交换机、消息传递加速器等产品的科技公司,产品线覆盖服务器领域的各大门类,其中包括AI数据存储和传输中的一项重要技术—RDMA。英伟达通过这一收购进一步加快了自己在数据中心领域的布局,使产品和技术壁垒进一步拓宽。英伟达官方表示这一收购“为打造新一代数据中心注入强劲动力”。
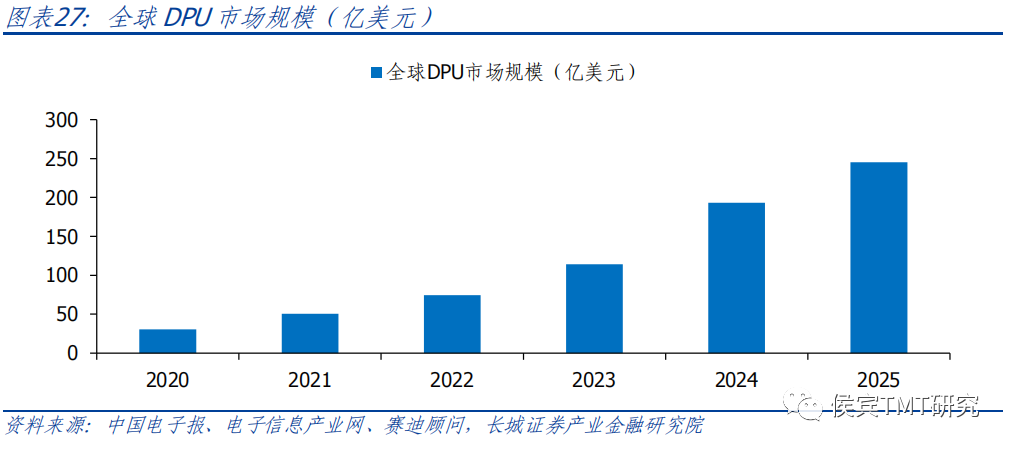
由于当前正处于DPU发展早期,各大厂商强调落地和生态打造。在智能网卡方案的逐步成熟、全球通用服务器出货量的稳定增长、L3级别智能驾驶汽车的技术落地等诸多行业趋势的推动下,全球DPU产业市场规模呈现逐年增长的趋势。英特尔、英伟达等厂商的DPU大规模量产将促使DPU市场在2023-2024年将迎来爆发式增长。赛迪顾问预计2020年全球DPU产业市场规模达30.5亿美元,预计到2025年,这一数据将超过245.3亿美元。
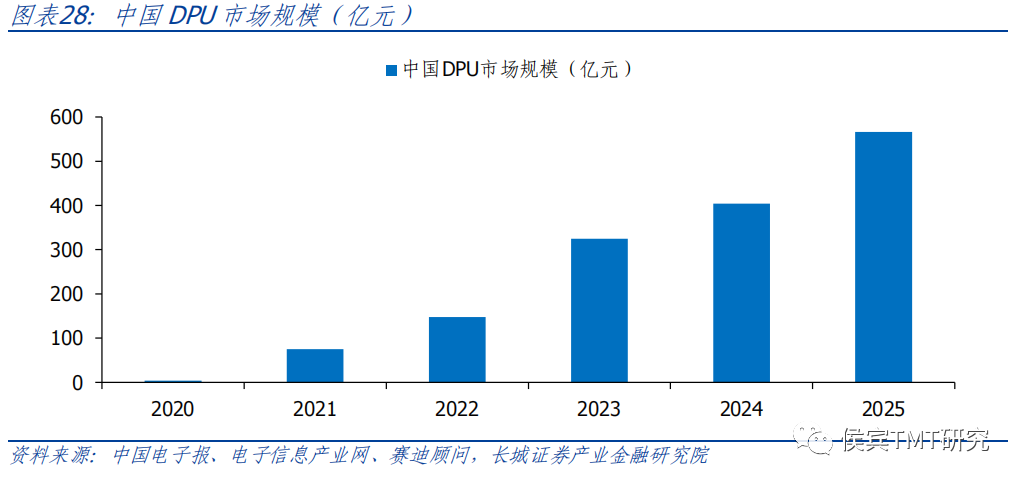
由于中国拥有全球规模最大的网民数量和线上生态,叠加数据的大爆发推动了互联网产业对算力的需求,DPU在中国市场有着巨大的发展潜能。在确保网络安全方面,DPU具有得天独厚的优势,可实现数据安全到数据中心安全全覆盖,这与中国逐渐重视网络安全的产业趋势相契合,拓展出巨大的市场发展空间;DPU可以解决网络协议处理、数据安全、算法加速等问题,与之相对应的数据中心和云计算恰怡在中国具有相当大的市场规模。得益于数据中心和边缘计算、新能源汽车等产业的发展所带来的需求增长,赛迪顾问预计中国DPU市场亦将在2023-2024年迎来爆发式增长。2020年中国DPU产业市场规模仅3.9亿元人民币,而到2025年,这一数值预计将超过565.9亿元。从行业格局上看,DPU行业市场集中度较高。根据头豹研究院数据,2020年中国DPU市场中,英伟达的份额达到55%,DPU的规模不断增长会带来英伟达DPU出货量的增加。
游戏业务仍是支柱业务,行业整体稳步增长
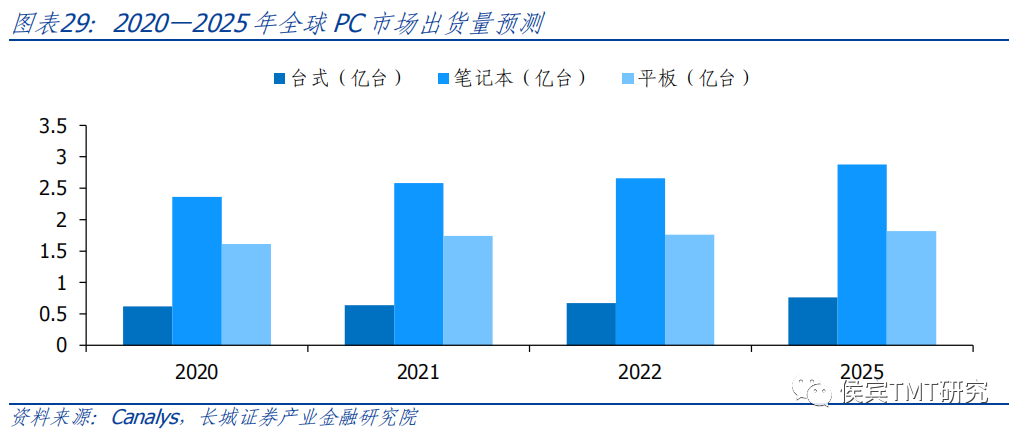
随着游戏产业的不断发展,用户对游戏体验感要求逐步递增,以GPU为主的产品硬件需要不断的更新迭代。英伟达、英特尔和AMD三家公司的GPU以其出色的性能几乎垄断了显卡市场,尤其是PC和游戏主机两大游戏平台所使用的主流GPU。PC分为各大电脑厂商的销售整机和用户自行对机器进行组装这两方面,从两种方式综合上来看,根据IT之家数据显示,英伟达的独立GPU显卡份额在2022年Q3达到了88%,有着领先地位;虽然游戏主机市场索尼和微软两家目前的旗舰产品PlayStation 5和Xbox Series X均采用了AMD的RDNA系列GPU,但从整体趋势上看,PC由于功能更多样,近年来在游戏市场份额不断上升,虽然英伟达2022年在游戏领域的营收相比2021下降了27%,但主要是受到了宏观因素的影响:疫情期间的居家办公需求带动了笔记本电脑的消费增长,集成显卡的购买激增一定程度上过早消耗了市场需求,后疫情时代,笔记本电脑端需求减弱叠加供应商的过剩库存导致集成显卡出货不断走低。但随着全球经济好转,据IDC预测,游戏电脑(包括台式电脑和笔记本电脑)的出货量预计将从2020年的4130万台增长到2025年的5230万台,五年的复合年增长率(CAGR)将达到4.8%。这也会在未来带动英伟达显卡出货量的提升。
英伟达最新推出的显卡相比于上一代RTX30系列有了显著的提升。40系列显卡采用NVIDIA Ada Lovelace架构,新型SM多单元流处理器性能功耗比最高提升至 2 倍,采用的第四代 Tensor Core与仅使用传统的图像渲染方式相比,采用 DLSS 3 时,性能最高提升至 4 倍,在图形渲染和游戏低延迟方面都取得了较大突破。
随着5G技术的普及,云游戏行业逐步兴起,这是一种以云计算技术为基础的在线游戏方式。游戏中的所有计算(包括画面渲染、数据同步、交互逻辑等)全部在云端服务器进行,并通过互联网接受玩家的输入指令,同时将处理完成后的最终画面结果显示在玩家的前端设备上。理想状态下的云游戏场景中,用户的游戏设备只需要具备基本的视频解压能力和联网功能,而无需任何高端的处理器或显卡。这在一定程度上可以满足低配置玩家的游玩需求,从而开拓更大的游戏市场。据华经产业研究院统计,2021年全球云游戏市场收入达到114.1亿元,其中国国内市场营收40.6亿元,海外市场营收73.5亿元,预计2025年全球云游戏市场收入将达到742.1亿元。
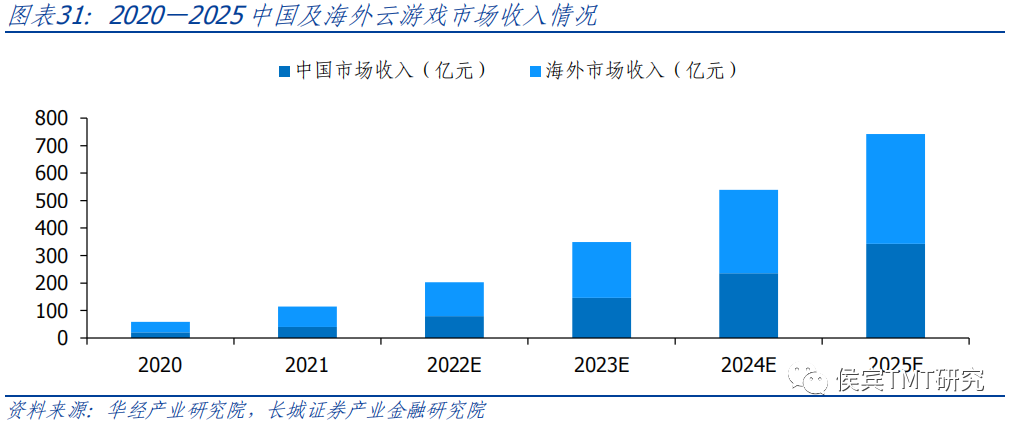
在云游戏市场快速发展的背景下,英伟达与微软合作开发的GeForce NOW,有望在游戏业务上带来长期稳定的现金流。
汽车智能化带来行业增量,英伟达快速布局
汽车行业正逐渐向智能化进行过渡,这样的转变是未来汽车行业最主要的增量市场。智能汽车由单车智能与车联网组成,是指通过搭载先进传感器、控制器、执行器等装置,融合信息通信、物联网、大数据、云计算、人工智能等新技术,实现车内网、车外网、车际网的智能信息交换、共享,具备信息共享复杂环境感知智能化决策自动化协同控制功能,与智能公路与辅助设施共同组成智能移动空间和应用终端的新一代智能出行系统。
智能汽车相较于传统汽车,其核心区别在于具有较为先进的自动驾驶辅助系统、智能座舱系统和车联网系统,最显著的特征是智能化、网联化与共享化。智能汽车通过其搭载的软硬件逐步由单纯的交通运输工具向智能移动空间转移,从而最终实现“以人为中心”的智能移动空间。
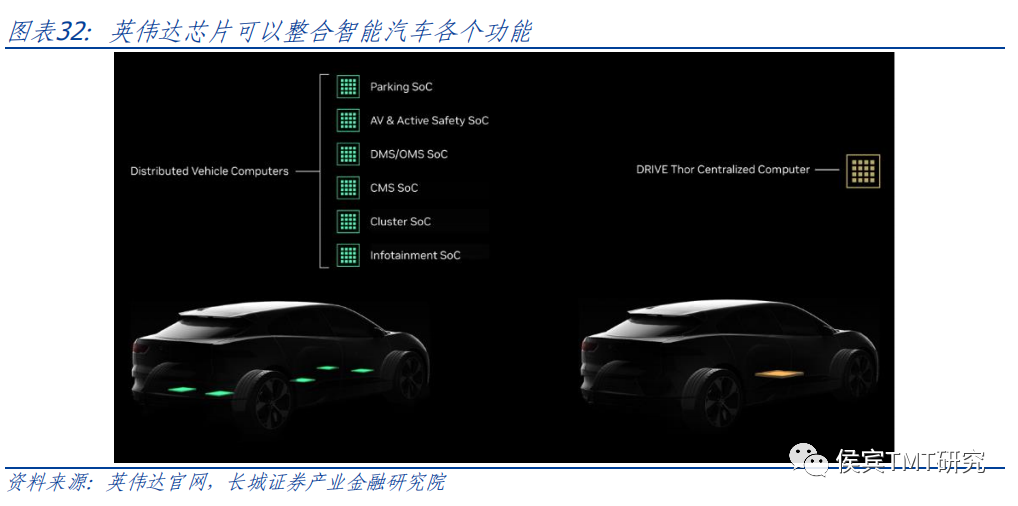
目前“智能汽车”主要由三大要素组成即智能交互、智能驾驶以及智能服务。其中智能化的部分包括但不限于:智能驾驶、智能座舱、智能网联、智能电动、车云服务。英伟达的主要驱动力来自于自动驾驶、软件定义汽车、以及新软件和服务业务模式。目前智能汽车整个行业仍处于快速发展期,以我国为例,据工信部数据显示,截至2022年,我国搭载辅助自动驾驶系统的智能网联乘用车新车销售量达700万辆,同比增长45.6%;新能源汽车辅助自动驾驶系统搭载比例达48%。据中国信息通信研究院发布的《车联网白皮书》,预计到2025年,我国智能汽车市场规模将接近万亿元。
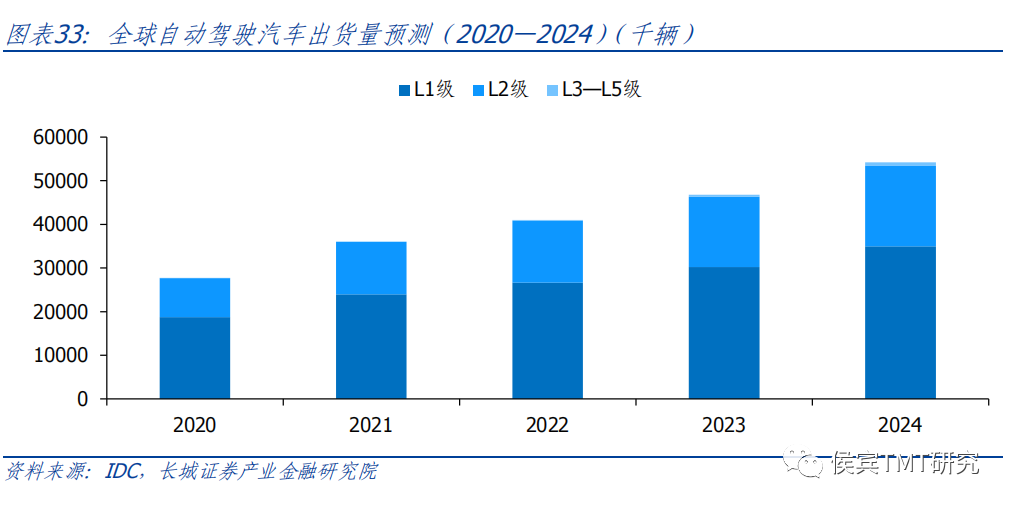
从全球整个范围来看,IDC最新发布的《全球自动驾驶汽车预测报告(2020-2024)》数据显示,2024年全球L1-L5级自动驾驶汽车(自动驾驶汽车按照自动化程度的高低分为五级,分别为:L1级部分驾驶辅助,L2级组合驾驶辅助,L3级有条件自动驾驶,L4级高度自动驾驶,L5级完全自动驾驶)出货量预计将达到约5425万辆,2020至2024年的年均复合增长率(CAGR)达到18.3%;L1和L2级自动驾驶在2024年的市场份额预计分别为64.4%和34.0%。IDC认为,尽管目前L3-L5级自动驾驶技术的应用具有开拓性意义,L1-L2级自动驾驶将依然是未来5年内带动全球自动驾驶汽车出货量增长的最大细分市场。
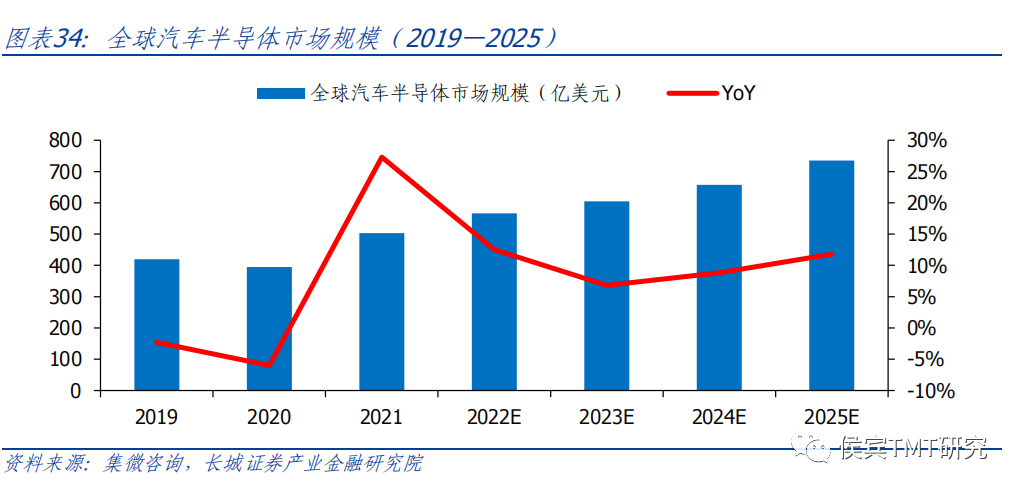
随着智能汽车的市场越来越大,英伟达跟上了时代的步伐着手布局汽车业务。芯片这类半导体产品在汽车自动驾驶上使用需求很大,集微咨询的数据显示,2021年到2025年,全球汽车半导体市场规模将以10%的CAGR增长;到2025年,全球汽车半导体将达到735.2亿美元的市场规模。同时Gartner也指出,由于对自动驾驶、更低排放和更高能效的强烈需求,汽车芯片市场将迎来快速增长期。Gartner预计,到2030年将达到1166 亿美元的市场规模,2020年这一数字为387亿美元。行业整体存在巨大发展机会,这也是英伟达在该领域不断布局的原因之一。随着智能汽车行业的不断扩大,英伟达汽车业务的营收仍有较大上升空间。
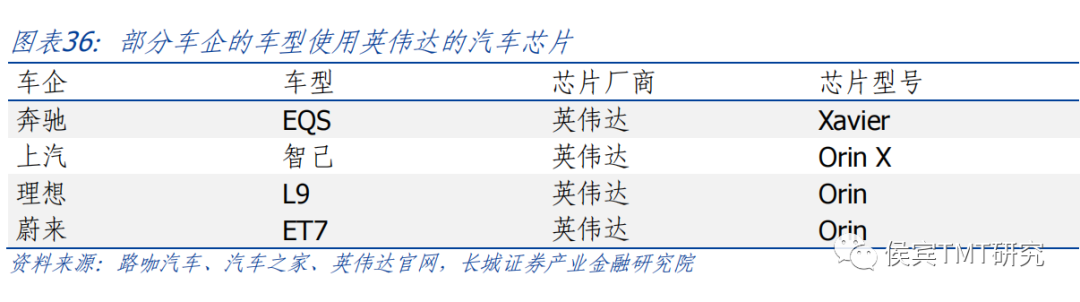
汽车芯片对技术存在一定的要求,整体来看,汽车芯片主要关注三个方面:可靠性要求、设计寿命(20年以上)、高安全性要求。英伟达将自动驾驶作为最重要的布局领域。奔驰、路虎等传统公司也在使用英伟达提供的神经网络算法来推进它们的自动驾驶平台。公司推出的NVIDIA DRIVE Orin SoC(系统级芯片)是自动驾驶专用芯片,可提供每秒 254 TOPS(万亿次运算)。作为智能车辆的中央计算机,该芯片可以为自动驾驶功能、置信视图、数字集群以及 AI 驾驶舱提供动力支持。这足以处理相机、激光雷达、超声波和任何其他需要完全自动化的传感器数据。
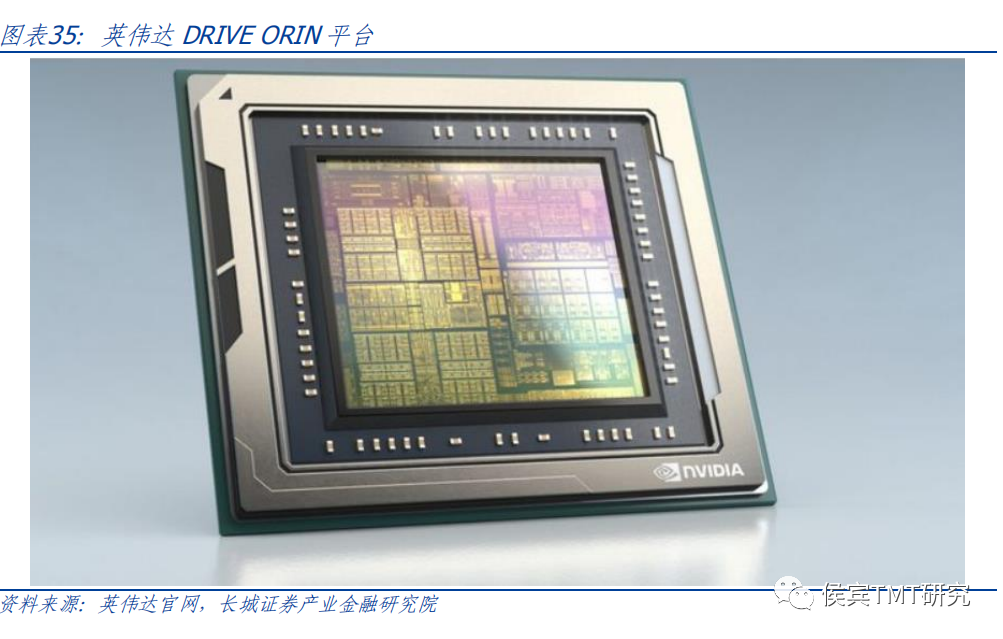
英伟达在汽车芯片中处于领先地位。目前公司在汽车领域的主要优势产品是NVIDIA DRIVE 系列嵌入式超级计算平台,该系列下的产品包括NVIDIA DRIVE Hyperion、NVIDIA DRIVE Orin和NVIDIA DRIVE Thor。该超级计算平台可以通过处理来自摄像头、普通雷达和激光雷达传感器的数据,以感知周围环境、在地图上确定汽车的位置,然后规划并执行安全的行车路线。这款 AI 平台外形紧凑、节能高效,支持自动驾驶、座舱功能和驾驶员监控,以及其他安全功能。硬件和软件结合共同构成了英伟达的产品壁垒:
1)NVIDIA DRIVE Hyperion用于量产自动驾驶汽车的平台:此自动驾驶汽车参考架构通过将基于 DRIVE Orin的 AI 计算与完整传感器套件相集成,能够加速开发、测试和验证。同时具有适用于自动驾驶的完整软件栈,以及驾驶员监控和可视化,能够通过无线更新在车辆的整个生命周期中添加新的特性和功能。不仅如此,还可以跨代兼容,使合作伙伴可以利用当前使用的 DRIVE Orin 平台无缝迁移到 NVIDIA DRIVE Thor及后续平台;
2)NVIDIA DRIVE OrinSoC:作为高性能的智能汽车中央计算机可提供每秒 254 TOPS(万亿次运算),可以为自动驾驶功能、置信视图、数字集群以及 AI 驾驶舱提供动力支持。开发者借助可扩展的 DRIVE Orin 产品系列只需在整个车队中一次开发投资来构建、扩展,便可从 L2+ 级系统一路升级至 L5 级全自动驾驶汽车系统;
3)NVIDIA DRIVE Thor:是公司新一代集中式车载计算平台,可在单个安全、可靠的系统上运行高级驾驶员辅助应用和车载信息娱乐应用。DRIVE Thor 超级芯片由公司开发的新型CPU与GPU组合形成强大的芯片组,可提供出色的 2000 万亿次浮点运算性能,同时降低总体系统成本,计划于 2025 年开始量产。
2022年英特尔GTC大会上宣布Orin系列芯片开始量产,与此同时,英伟达一并推出了基于Atlan芯片的新一代自动驾驶平台DRIVE Hyperion 9,并计划于2026年量产。
英伟达和多家车企达成了战略性合作,在2022年3月,中国新能源汽车制造商比亚迪就宣布与英伟达在智能驾驶技术方面达成合作,从2023年上半年起,比亚迪将在其部分新能源汽车上搭载英伟达DRIVE Hyperion平台,实现车辆智能驾驶和智能泊车。2024财年Q1季报中披露中国新能源汽车制造商比亚迪将会在新车型中使用NVIDIA DRIVE Orin系列芯片,英伟达首席财务官科莱特·克雷斯在投资者会议上提到,在未来五年,汽车业务预计会给英伟达带来110亿美元的营收。
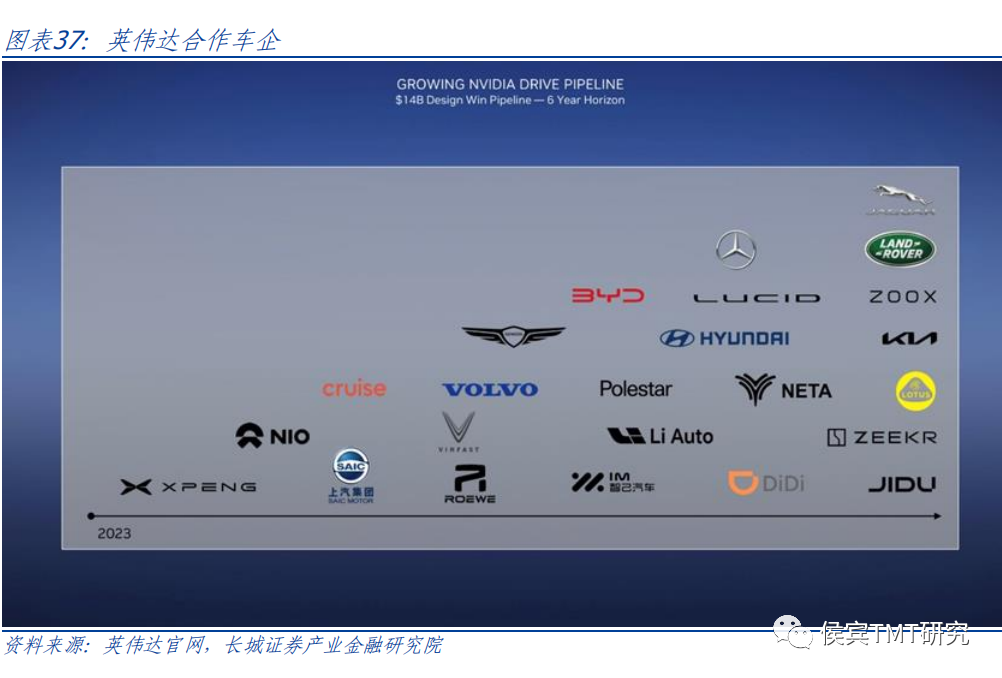
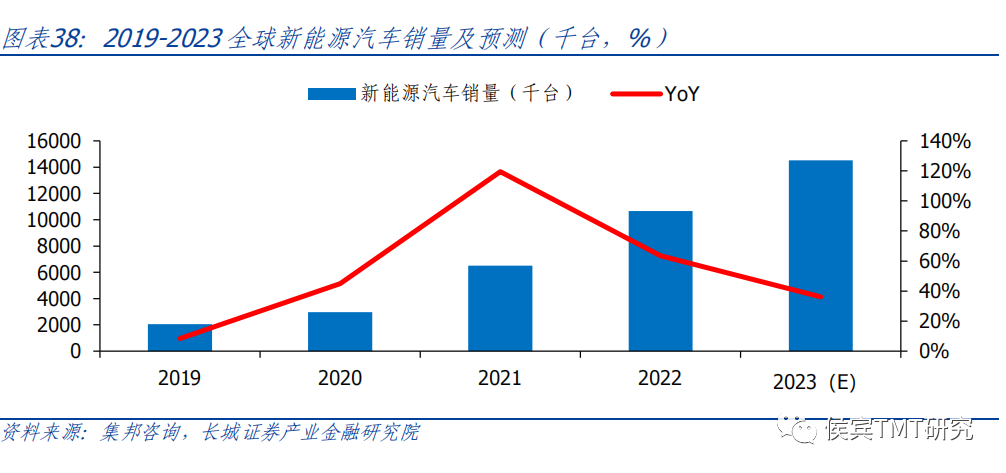
在全球范围内随着新能源汽车的逐步兴起和燃油车渐渐被新能源车更新迭代,预计在未来会有更多的汽车制造商和英伟达进行合作,英伟达汽车领域硬件的出货量会和新能源汽车出货量一起迎来增长,公司在该领域的营收有望进一步提升。根据集邦咨询数据,全球新能源汽车销量有望从2019年的204.6万台增长到2023年的1,451万台,预计2023年新能源汽车的同比增速将达到36.2%。
英伟达欲打造专业可视化为第三支柱产业
专业可视化包括但不限于建筑、工程与建设、教育、制造业、媒体和娱乐等。英伟达在该领域提供的专业服务涵盖了专业图形渲染、云端XR应用、AI数据科学与大数据研究,并在软件、硬件层面推出多种解决方案。在该领域,英伟达具有强势的市场份额。公司在该领域的主要产品Omniverse推动了企业协同设计领域发展,CloudXR作为英伟达的行业AR/VR应用产品,可用于数字内容创作、医疗、建筑设计等用途;另一方面,5G高带宽推动下,GPU在专业渲染、视频创作剪辑、工程设计等细分领域的应用领域更加广泛。以建筑工程和媒体娱乐为例:
在建筑与工程领域:NVIDIA Omniverse基于NVIDIA RTX GPU和皮克斯通用场景描述搭建实时图形和仿真平台,同时利用Omniverse的AEC Experience功能集为公司提供了一系列工具来改进概念设计过程。并且Omniverse引入了一种新的渲染类型——Omniverse View:该模块由多个NVIDIA RTX GPU加速,并为GPU阵列提供极高的可扩展性,即使是巨大的3D模型也能提供高质量的实时输出。Omniverse View显示从Omniverse内部不同应用程序聚合的3D内容,或者直接在正在使用的3D应用程序中显示。它还支持商业游戏引擎和离线渲染器;
在媒体和娱乐领域:Omniverse系统可以在虚拟制作、渲染、人工智能等方面加快影视制作流程。比如,通过使用英伟达认证系统、网络解决方案和NVIDIA Omniverse Enterprise平台,将虚拟制作集直接连接到艺术家,实时创建、迭代和协作;NVIDIA RTX具有专门用于光线追踪的 RT Core 和用于 AI 降噪的 Tensor Core、超级采样等多种功能,能够实时打造精美、照明精确的渲染,而且目前各大主流渲染器均已支持 GPU 加速,包括Autodesk Arnold、Chaos V-Ray、Maxon Redshift、Isotropix Clarisse、DreamWorks MoonRay、Pixar RenderMan XPU和NVIDIA Omniverse RTX 渲染器;NVIDIA Omniverse 还可以在交互式仿真环境中,借助高端内容制作工具和无缝式协作之间的一键式互操作,团队能够以惊人的速度开展内容创作。
据贝哲斯信息咨询数据显示,2021年全球数据可视化市场总规模达到363.4亿元,中国数据可视化市场规模达到78.46亿元,占全球数据可视化市场总份额的21.59%。在2021-2027预测期间内,预计数据可视化市场将以8.97%的复合年增长率稳步增长,预计在2027年全球数据可视化市场总规模将会达到615.16亿元。英伟达目前在专业可视化领域保持这龙头厂商的地位,随着越来越多智能技术的普及,在教育、建筑、游戏、影视等产业会出现越来越多的专业可视化应用场景,预计英伟达营收将进一步提升。
盈利预测
关键假设
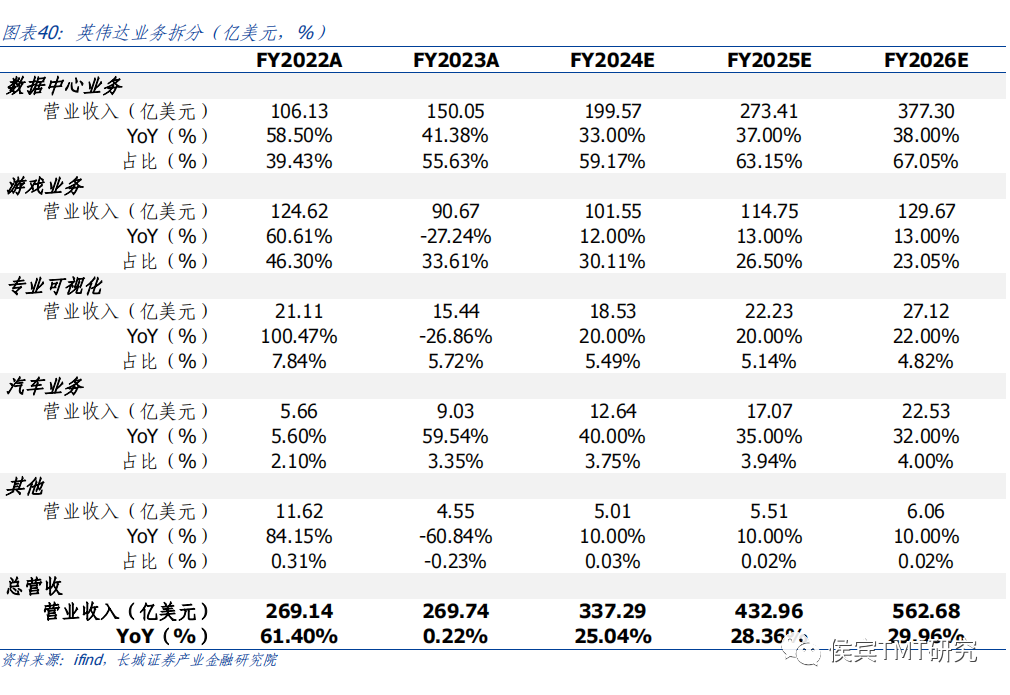
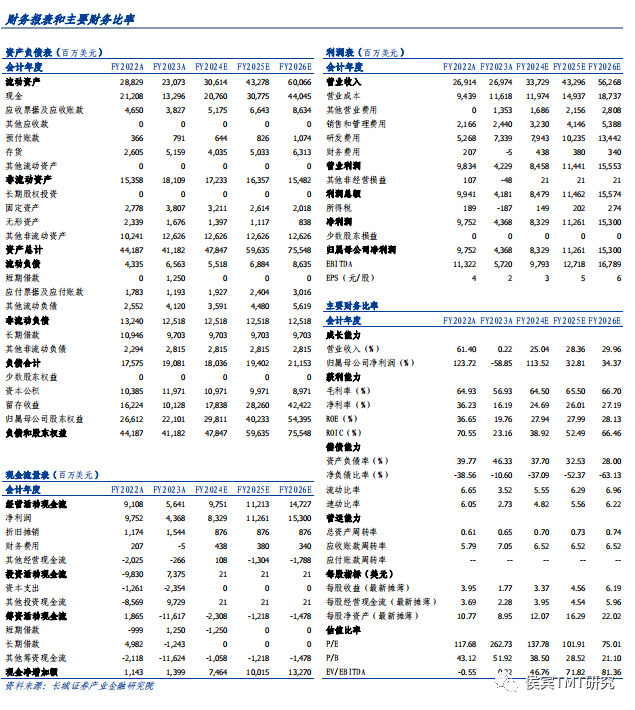
基于目前AI行业大浪潮的发展趋势,AI算力、大模型及AI服务器等应用领域的需求快速增长,公司A100、H100等GPU芯片需求将伴随训练和推理层的要求提高而增加。OpenAI将持续催化全球AI产业发展进程,带来英伟达业绩的显著提升。我们预计公司FY2024-FY2026的营业收入为337.29/432.96/562.68亿美元,同比增速为25.04%/28.36%/29.96%。公司仍处于业绩持续上行阶段,我们将长期看好英伟达发展趋势。
投资建议
我们预测公司FY2024-FY2026年营业收入为337/433/563亿美元,归母净利润为83.29/112.61/153.00亿美元。我们坚定看好英伟达未来业绩发展,首次覆盖,给予“买入”评级。
风险提示
供需错配风险:公司通过和第三方合作来制造和组装产品,需要较为准确的预测需求进而合理的安排生产计划。而市场对公司产品的需求在全年是非线性的,公司存在对产品需求预测不准的风险,而正是这种风险,有可能导致产品短缺或库存过剩,最终影响公司业绩。
宏观经济环境风险:一方面,全球宏观环境如全球经济增速放缓会减少客户对公司产品的需求,另一方面公司大多数产品的生产和组装都在美国以外的国家或地区,这些国家或地区的政治经济形式和世界地缘政治因素都会影响到公司的生产成本,进而影响公司整体业绩。
行业竞争风险:公司所处的行业是充满竞争的,尤其是英特尔和AMD两家公司会对公司的市场份额构成较大威胁。在部分竞争对手拥有自己的生产工厂、坚实的客户基础、完善的知识产权的情况下,公司在未来存在一定的市场竞争风险。
监管以及合规风险:公司的产品种类多且销售范围遍布全球,其业务可能会受到复杂的法律、法规和规章的影响。利益相关者对公司可能的有关环境、社会和公司治理(ESG)三方面加强监督,可能会导致额外的成本或风险。
盈利预测表
来源:微信公众号 侯宾TMT研究
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 大妮儿·2023-07-21👌点赞举报
- 马莲·2023-07-211点赞举报
- 学思践悟·2023-07-21人点赞举报