


20230724澳股市场纪要
市场概况
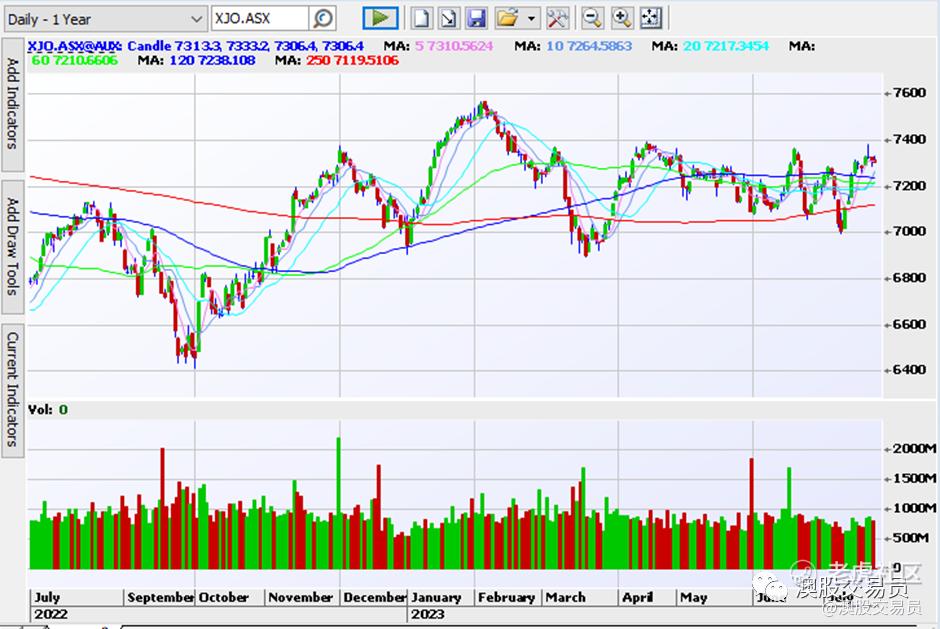
今日ASX 200 指数下跌-0.10%,收于 7306.4 点。澳大利亚 7 月制造业 PMI 从 6 月的 48.2 升至 49.6,7 月服务业 PMI 从 6 月的 50.3 降至 48.0。预计美联储和欧洲央行将分别于周三和周四加息。澳大利亚将于周三公布通胀数据,这将在很大程度上决定澳联储是否暂停加息,目前加息的可能性为 45%。
个股要闻
BCB (+3.57%)
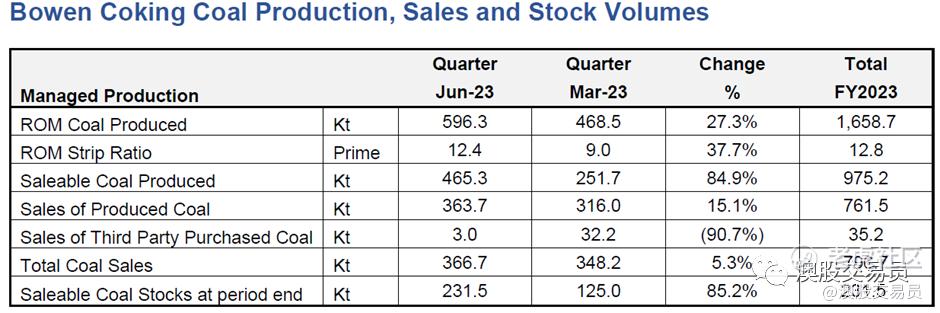
昆士兰煤炭公司原矿煤炭产量为596Kt,较上一季度增长27.3%。,但煤炭销量仅增长了 15%。这限制了该公司的现金流,导致库存增长了 85%。好消息是Bowen Coal 的四艘船已于 6 月出海,本月销售额已提前锁定 3140 万美澳元。该月煤炭总运输量为 199 kt,公司目标是在本季度保持这一水平。
CXO(-17.24%)
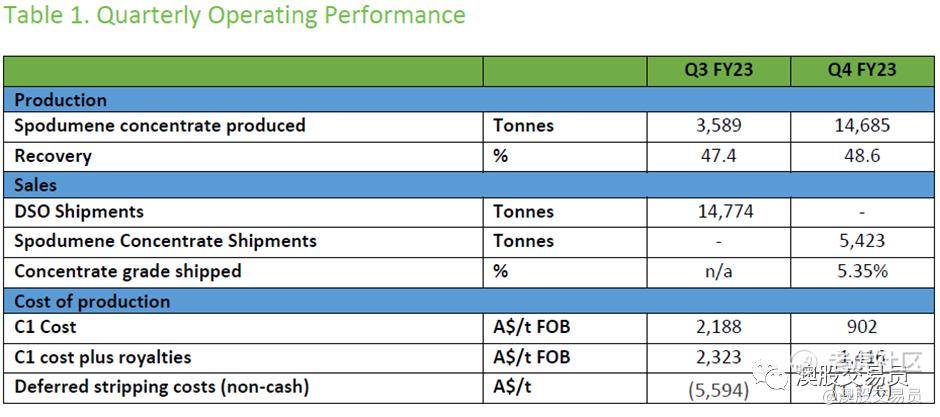
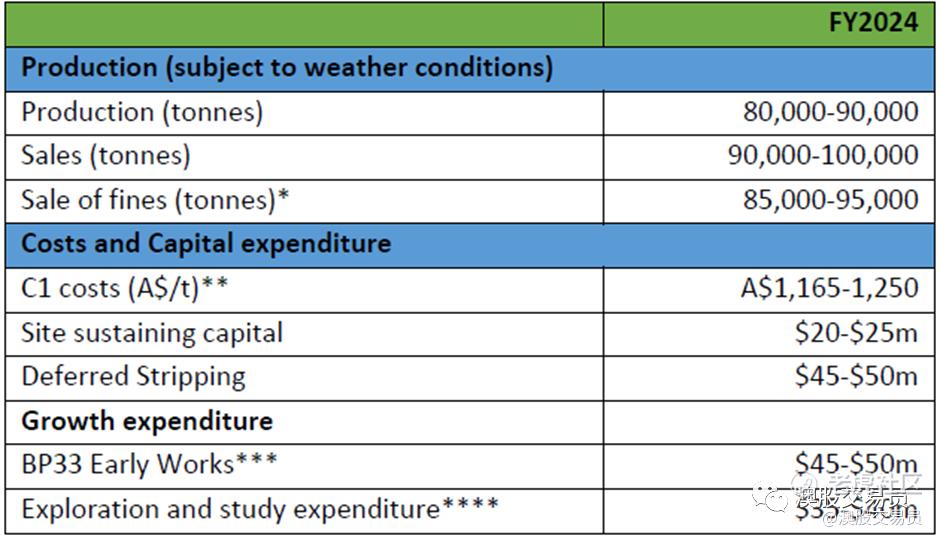
Core Lithium 6 月份季度更新大幅低于预期,季度锂辉石产量为 14,685 吨(2023 财年:18,274 吨),C1 单位成本为 902 澳元/吨(2023 财年:1,230 澳元/吨),锂辉石精矿含量在5.35% 到5.6%,回收率约为 49%,截至 2023 年 6 月 30 日,现金余额为 1.527 亿澳元,无债务。对2024财年的指引是锂辉石销售量为90,000至100,000吨,锂辉石产量为80,000至90,000吨,C1成本为每吨1,165至1,250澳元。(大幅低于预期主要是由于回收率较低、矿山计划调整和开采率较低)同时预计 2025 财年的总体产量将低于 24 财年。
GCY(+17.5%)
Gascoyne Resources Limited公布Never Never 金矿床的最新矿产资源估算,该矿床是其 100% 拥有的西澳大利亚 Dalgaranga 金矿项目的一部分。
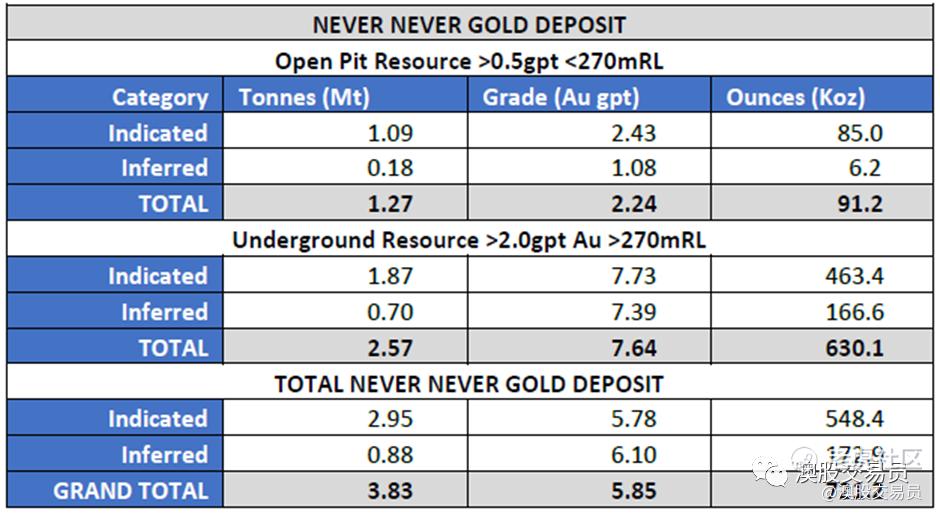
更新后的Gascoyne Group矿产资源,包括Murchison和Gascoyne地区矿产资源(Glenburgh和Egerton金矿项目)为38.51Mt @ 1.6g/t gold for 1,964,000 ounces。
IPD(+2.5%)
自将 SOZO 和 BIS 纳入 NCCN 指南以来,短短四 个月内就发布了七项积极的医疗政策。23 财年第 4 季度全球销售了 54 套 SOZO 系统(环比增长200% )。新增 15 位新客户。随着更多的积极保险政策在此期间发布,24 财年的强劲势头正在形成,为 25 财年及以后的大幅增长奠定基础。SOZO 系统销售带动收入增长,23 财年第 4 季度总收入创纪录,达到 300 万澳元以上,2023 财年第 4 季度核心业务收入创历史新高,达到 240 万澳元以上。新 SOZO 系统在美国的销售带动 ARR 强劲增长,ARR$940 万澳元,其中 930 万澳元与核心业务相关,同比增长 27%,23 财年第 4 季度签订的合同总价值创纪录,达到 420 万澳元以上,TCV 核心业务签约金额达 380 万澳元,同比增长 17%,23 财年第四季度库存现金 4,570 万澳元。
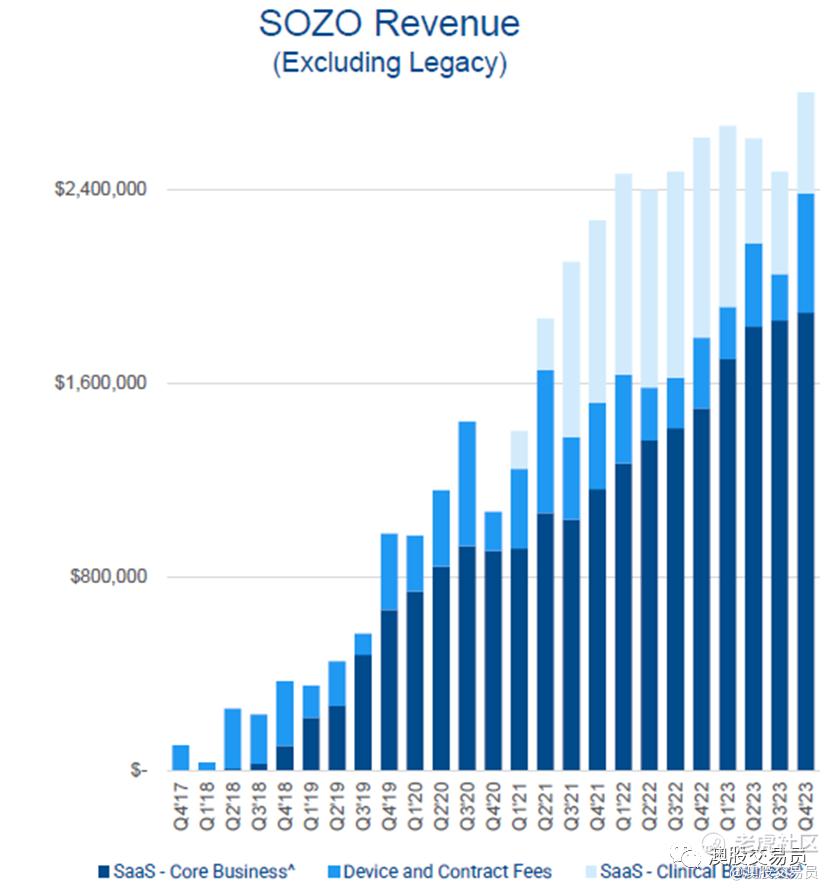
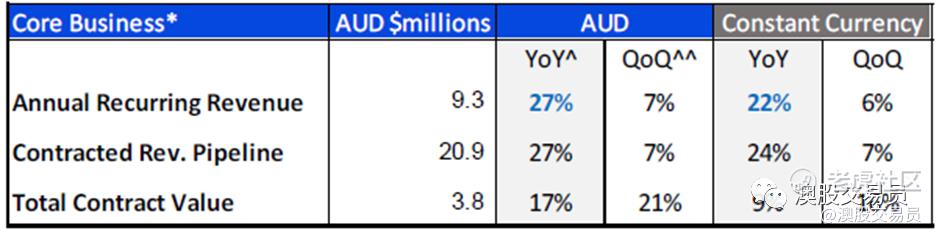
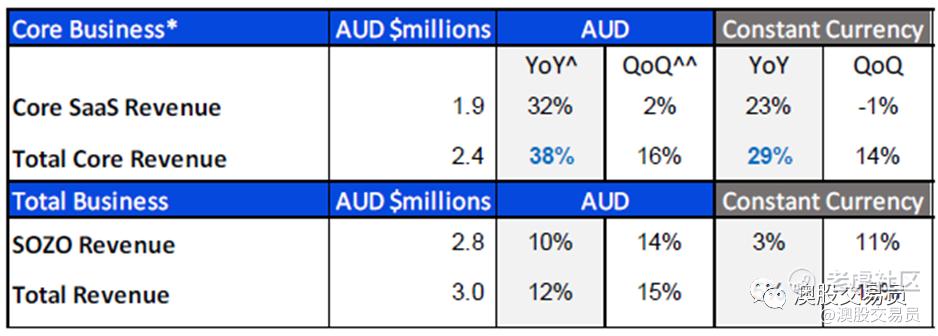
本季度进行的患者测试记录结果,进行了 56,000 多次测试,增长了 23%。自 SOZO 推出以来已进行了 650,000 多次患者测试,相当于超过 20 亿个人体数据点。CRP 2,090 万澳元,+27% pcp,所有 CRP 预计 SaaS 毛利率将达到 90% 以上。
KNG(-11.76%)
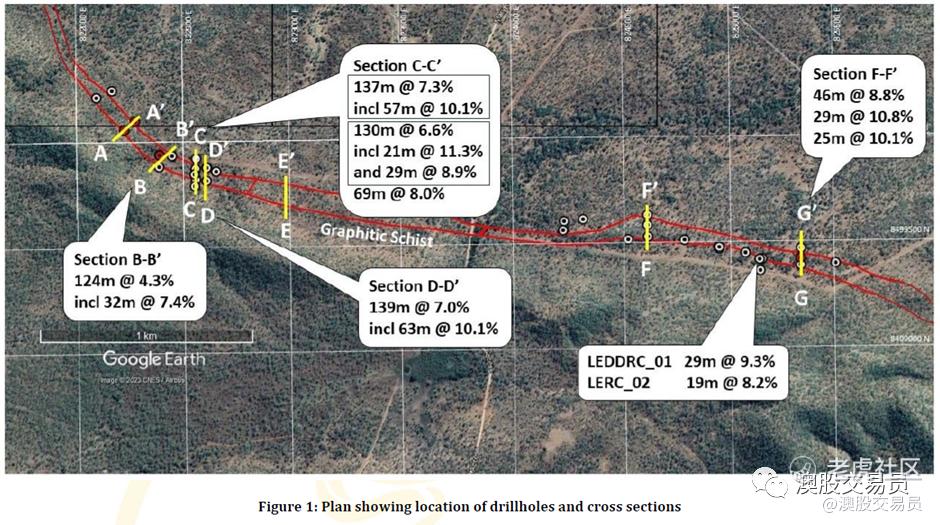
Kingsland Minerals Ltd宣布,分析结果表明其在北领地的 Leliyn 项目发现了大量高品位石墨,高品位矿化体宽度巨大,露头于地表。重要的总石墨碳(TGC)结果包括:
o 137m @ 7.3 % from 13m (LERC_13) • incl 47m @ 10.9% from 69m
o 139m @ 7.0 % from 9m (LERC_14) • incl 63m @ 10.0% from 107m
o 130m @ 6.3 % from 0m (LERC_11) • incl 21m @ 11.3% from 93m
MEI(+6.38%)
已收到 Caldeira 项目 27 个化验结果:
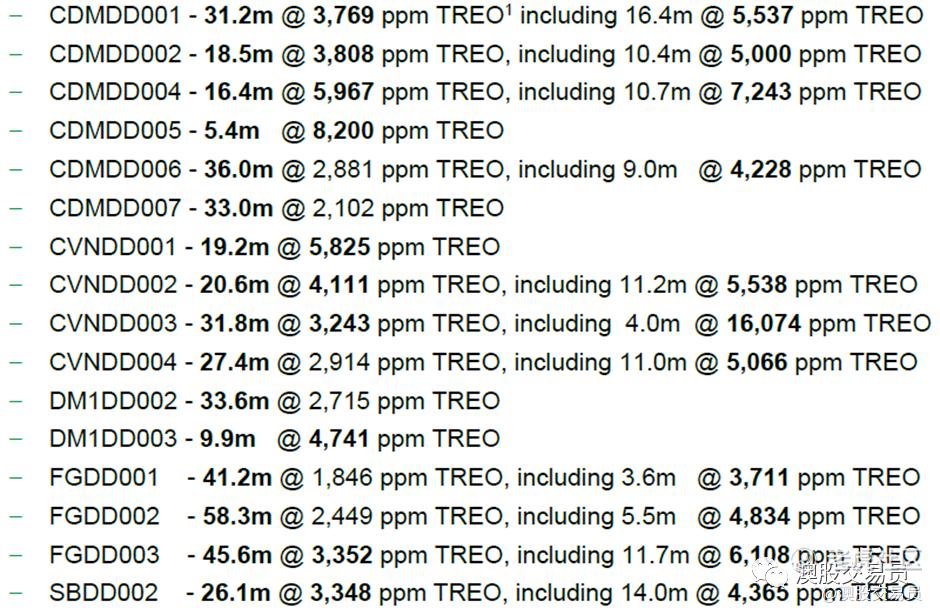
公司最近发布了 Caldeira REE 项目的首次矿产资源估算为 409Mt @ 2,626 TREO,仅基于平均深度不到 10m 的历史钻探。新的钻石钻探将 Figueira 的矿化深度扩大至 56m,Capão do Mel 的矿化深度扩大至 36m,如果这一趋势持续下去,将对未来新的资源估算产生巨大的积极影响。
MX1(+9.52%)
Micro-X Ltd宣布,已与美国国土安全部 (DHS) 扩展现有的 Micro-X 乘客自助安检检查站合同。前 18 个月初始合同承诺金额为 725 万澳元(488 万美元),40 个月内合同延期总额高达 2,100 万澳元(1,400 万美元)。
PLS(-5.75%)
中国广州碳酸锂期货在上周五下跌14% 后今日延续跌势,澳洲锂矿企业今日全面下挫。Latin Resources (-13.8%), Sayona (-11.8%), Argosy (-11.7%), Arizona Lithium (-9.1%), Delta Lithium (-7.0%), Patriot Battery Metals (-6.9%)
PLS在收盘后发布了季报,锂辉石产量,单位运营成本离岸价格,23财年单位运营成本指引均符合预期,锂辉石发货量好于预期,一定程度上抵消了售价的下跌。
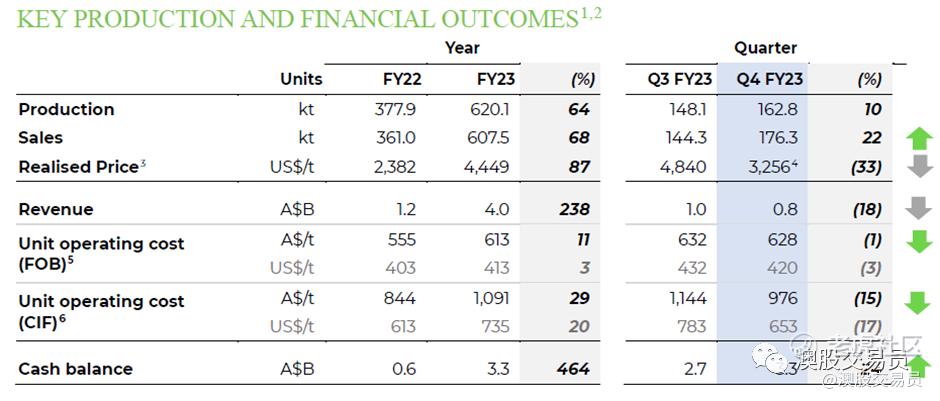
受加工工艺持续改进的推动,2023 财年第 4 季度锂辉石精矿产量增长 10%,达到 162.8kt ,这是投产以来最高的季度,2023 财年的产量达到了升级后的生产指导值的上限。锂回收率平均为 70%,而上一季度为 66%。2023 财年全年,该集团精矿产量为620.1k dmt,比 2022 财年高出 64%,处于产量指引上限。
2023 财年第四季度锂辉石精矿销量增长 22% 至 176.3 kt。
集团销售的锂辉石精矿价格环比走软。2023 财年第四季度锂辉石精矿的平均预计实现销售价格为 3,256 美元/ dmt(中国到岸价,基于 ~SC5.3% 产品品位),比 2023 财年第三季度的4,840 美元/ dmt下降 33%。
收入较上一季度下降 18%,从 2023 财年第三季度的 10.339 亿澳元下降至 2023 财年第四季度的 8.44 亿澳元,2023 财年收入增长 238% 至 $4.0B。
2023 财年第 4 季度单位运营成本按离岸价格计算稳定在 628 澳元/吨。全年单位运营成本按离岸价格计算为 613 澳元/吨,接近 600-640 澳元/ dmt的指引下限。
2023 财年第 4 季度现金增长 24%,达到 $3.3B。
本季度,集团与合营伙伴Calix继续推进中游试点工厂项目。与 POSCO 合资的下游企业,位于韩国Gwangyang的年产 4.3ktpa Lithium Hydroxide Monohydrate Chemical Facility工厂的采购和主要建设工作仍在继续。同时公司正在寻求更多下游合作机会,迄今为止,包括锂转换器、化学品公司、阴极制造商、原始设备制造商(OEM)和电池公司在内的一系列不同的潜在合作伙伴都表达了强烈的兴趣。
S32(-2.62%)
South32将其拟议的美国 Hermosa 项目减值 13 亿美元。
市场扫描
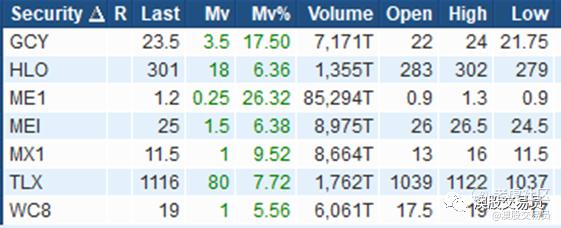
涨幅大于5%,成交金额>50万澳元个股:
52周新高:
---------------------------------------------
非投资建议 DYOR
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 倪文珍·2023-07-25已阅点赞举报
- Lydia758·2023-07-24阅点赞举报