


AI幻想破灭,微软或面临杀估值风险!
昨日美股盘后,谷歌和微软先后发布财报,两家科技巨头深陷AI竞赛,微软凭借OpenAI力压谷歌,但财报发布之后,谷歌大涨5.76%,微软则大跌3.7%!
戏剧性反差的背后,是AI幻想的破灭。
于微软而言,市场期待OpenAI能带动收入增长,反过来,市场则担忧谷歌的核心业务或受到微软的侵蚀。
然而,事实是微软既没有在AI的助力下高增,谷歌主业也没有受到影响,市场对AI过高的期待终究是错付了。
除了AI幻想破灭,微软的财报也喜中藏忧,比如营收和净利润全面超预期:
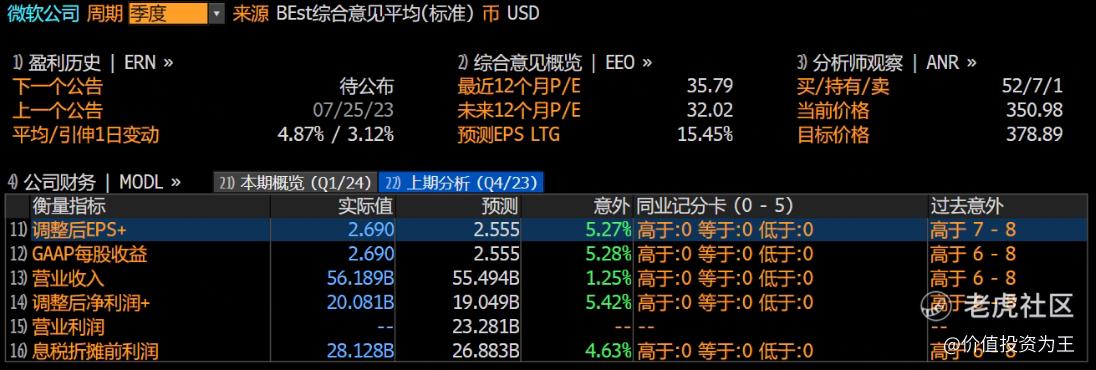
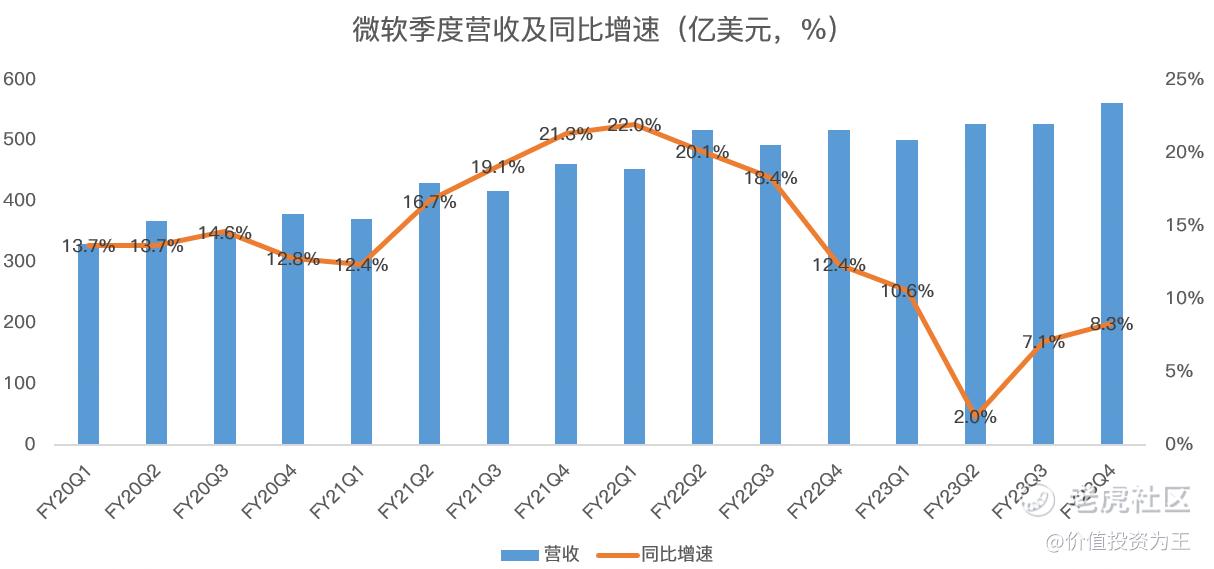
其中,Q4营收561.89亿美元,同比增长8.3%,超出分析师一致预期的554.94亿,亦高于管理层给出的548.5-558.5亿美元的指引:
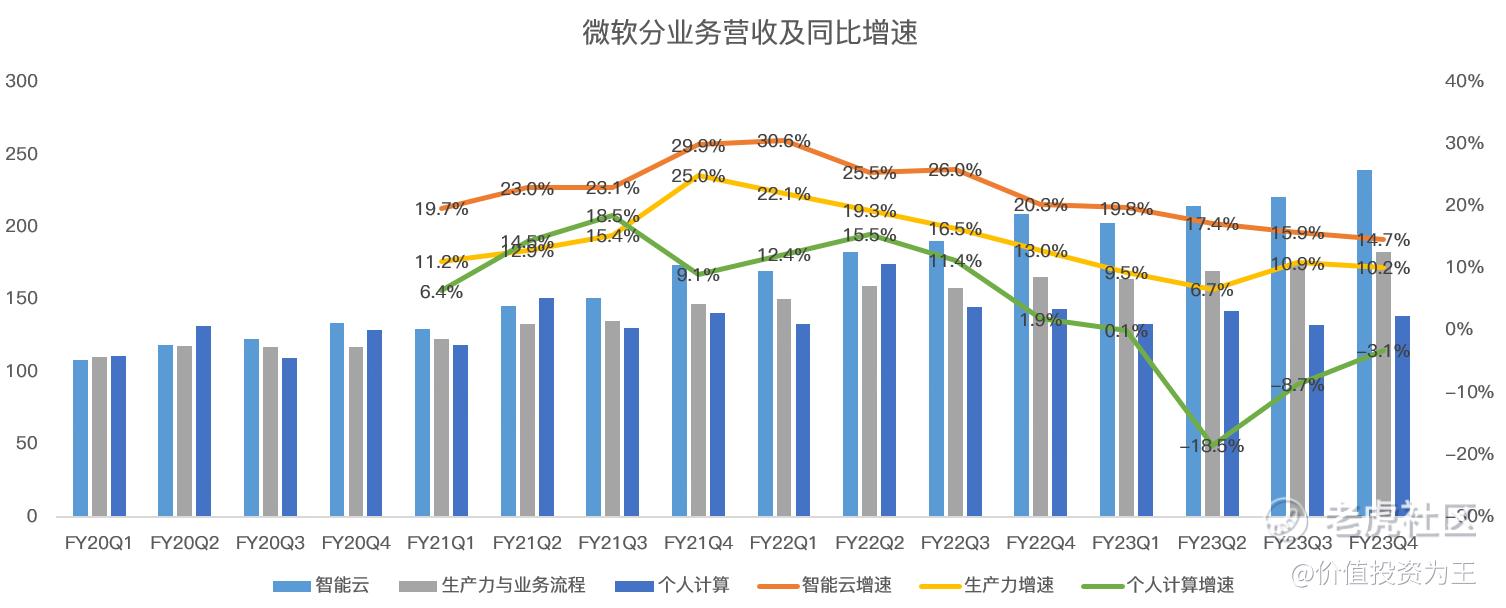
分业务看,智能云业务营收239.9亿美元,同比增长14.7%,超出公司给出的239亿指引上限;生产力与业务流程营收182.91亿美元,同比增长10.2%,超出公司给出的182亿指引上限;个人计算营收139亿美元,同比下滑3.1%,下滑幅度较上一季的8.7%明显收窄,明显超出公司给出的137亿指引上限:
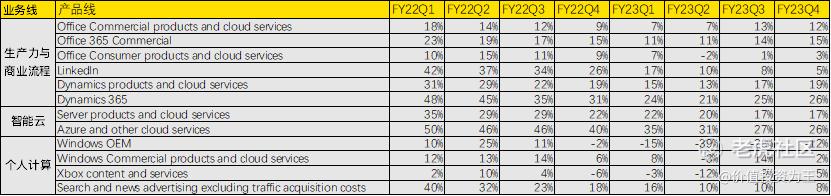
分产品来看,Q4增速明显放缓的有领英和Windows商业产品和云服务,Azure及其他云服务增速26%,Xbox内容和服务增速提升,Windows OEM业务收入同比下降了12%,比上季度 28%的降幅明显好转:
盈利能力方面,微软Q4毛利率达到70.1%,回升至历史高位:
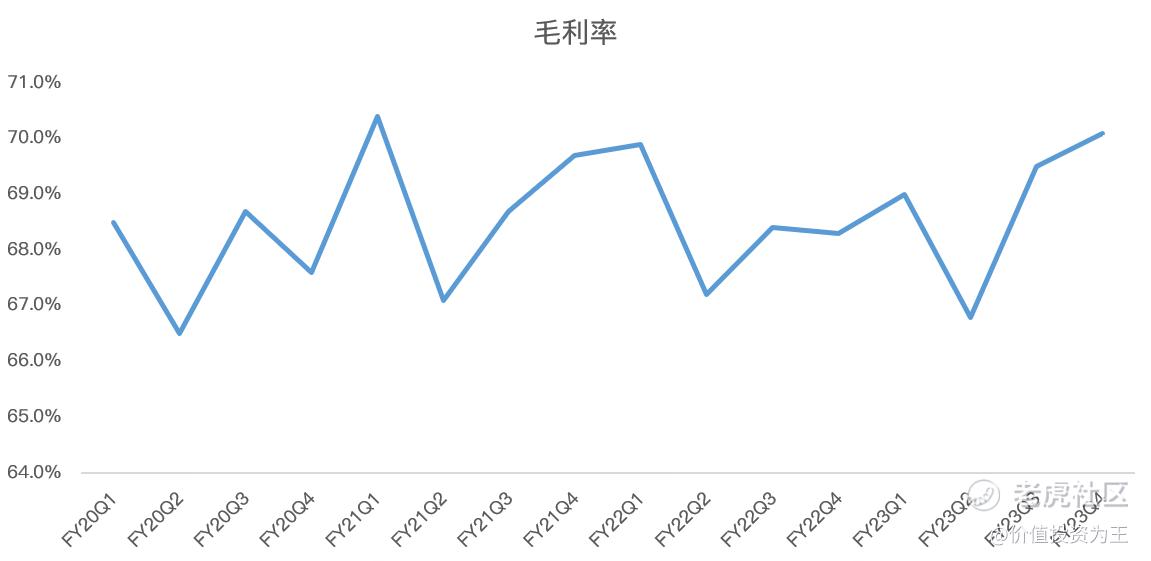
与此同时,微软加强了费用控制,如Q4营销开支62亿美元,同比下滑1.6%;研发开支67亿,同比下滑1.6%;行政开支22亿,同比大增25.6%,但由于金额较小,微软Q4整体费用率下降了1.4个百分点。
由此,微软Q4净利润达到200.8亿美元,同比大增20%,远高于8.3%的营收增速。
虽然Q4财报初看超预期,但仔细研究发现,微软增速回升主要得益于美元升值见顶,在固定汇率下,Q4营收增速为10%,与上一季持平。
最关键的是Azure和其他云服务收入增速在固定汇率下是27%,较上一季31%的增速明显放缓!
而且,根据微软给出的2024财年一季度指引,Azure和其他云服务收入增速按固定汇率计算,预计将增长25%-26%,继续放缓。
从商业剩余履约金额来看,Q4为2240亿美元,同比增长18.5%,较之前26%以上的增速明显放缓:
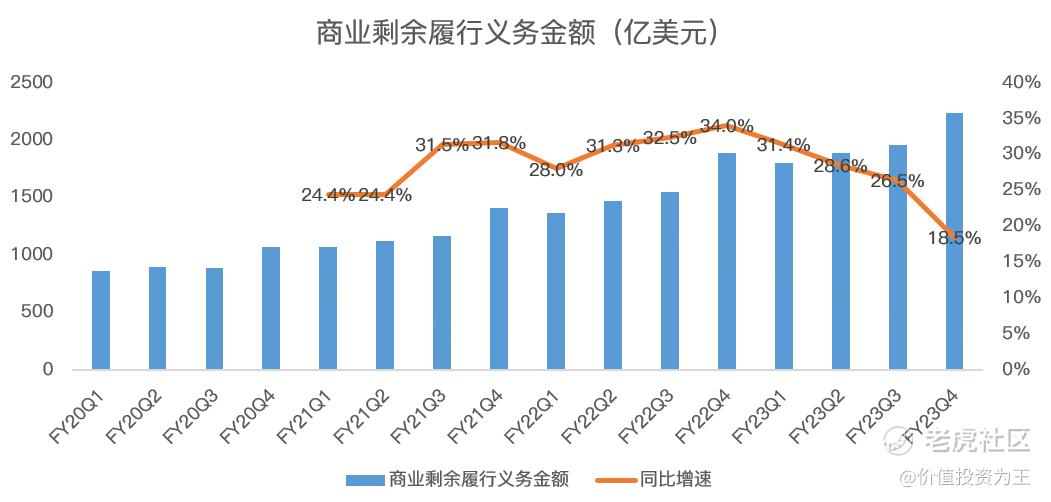
除此之外,当季新签订的合同金额同比下滑2%,比上一季11%的增速明显下滑,很明显,企业IT支出仍在下滑!
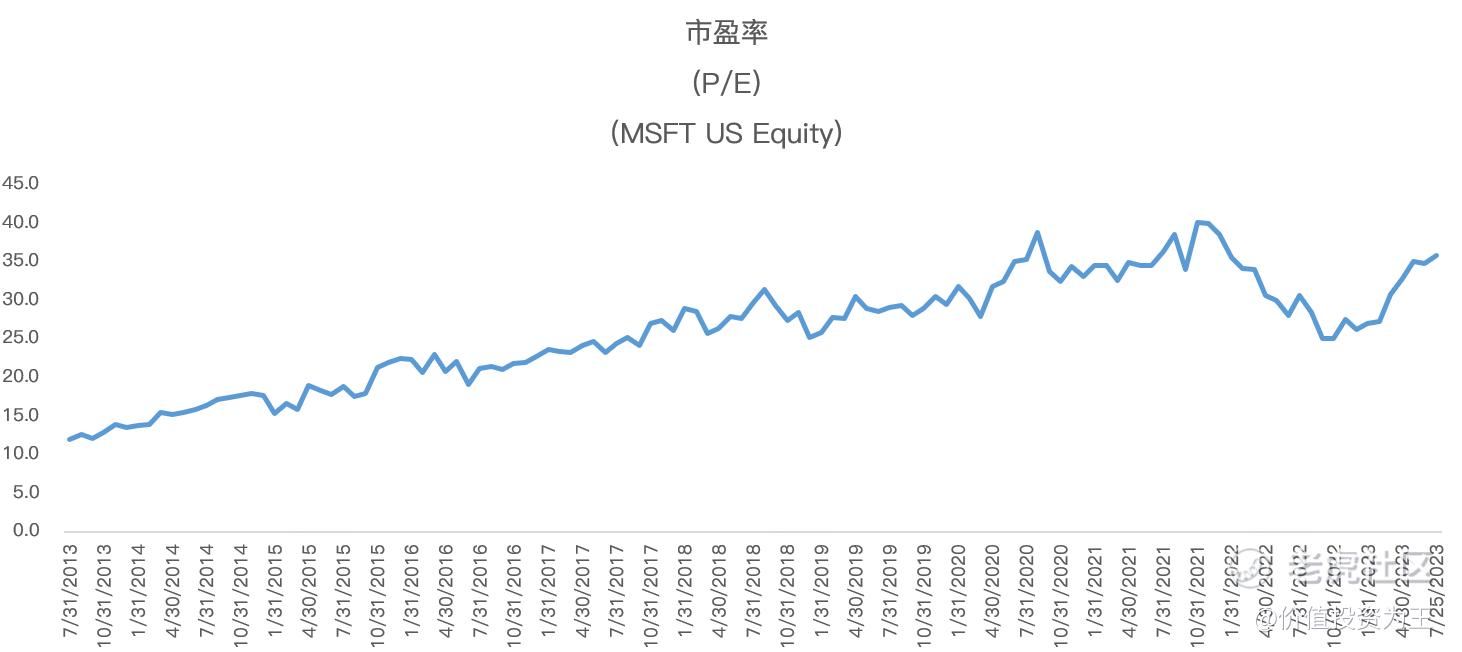
期待AI能够助力云业务增速回升的幻想依然无法在下一季财报中实现,在这种失望之下,微软的市盈率仍处于历史高位,或面临杀估值风险:
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
ai来临以后,给你展现的数据会越来越假
ai真的要完蛋了?怎么了?微软怎么了?
AI目前看也是要阴跌一段时间
AI幻想怎么破灭了,没看出来
祈祷AI整体能不能反弹吧