


逆周期调节的政策预期艺术
本期内容主要是谈及国内逆周期政策的”想象力“。
美联储-7月FOMC又又又加息了···
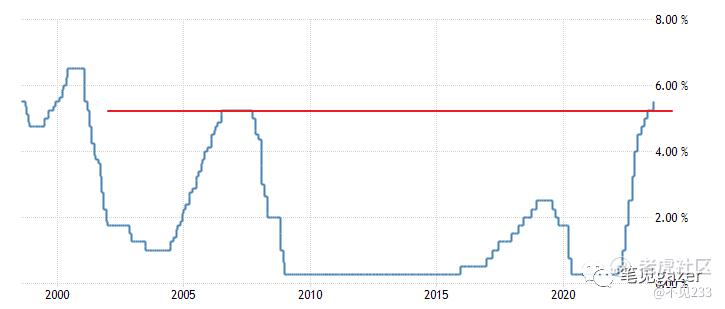
已经超过了08年次贷危机的前夜,但发达国家居民部门由于全球化产业链的再整合,叠加发钱,蛋糕的再分配(去龙国化)使得居民部门处于历史上较为景朗的时期——所以才有23.7.7《当美国进入软着陆的狂热预期时》。
当然实际从宏观观测的角度,TGA账户和流动性预期管理仍处于较为宽松的阶段——放水的质量上很紧,名义利率曲线结构都很高;但水量不错,因为居民部门强劲+实体经济的通胀扛得住。
但不得不说,美联储的预期管理艺术做得还是非常好的,在顺应市场预期与坚守政策立场的两者之间分寸拿捏尤为擅长,从6月末7月初吹风未来还要紧,还给了市场实际观察预期手段——通胀韧性。
这样有理有据,有迹可循,继续引导市场预期···顺接下一轮预期走向,减轻市场-政策之间的预期差和政策的不透明度带来的“冲击”。
调控市场于无形之中,动动嘴皮子,微调统计框架,四两拨千斤之奇效。
而龙国眼下处于偏松,实际略紧的政策窘境···偏松是稳定债务,防范宏观风险,利用展期或长短端置换···
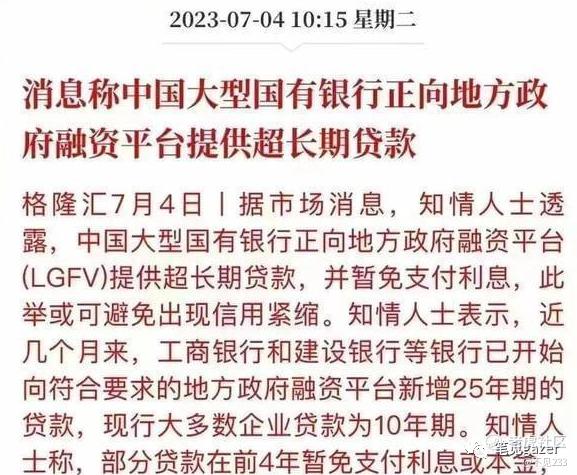
25年长端置换的10年期债务里,债券名目和底层标的资产是什么,这其实债务置换市场原则下最基本的信息···
但就连这些最基本的信息没有公布,市场只会觉得这又是一场“权力的游戏”。
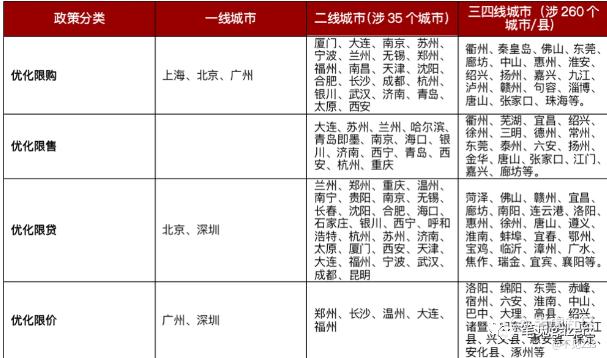
而另一方面,政治会议中又又又删除了“房住不炒”,以及放宽各种房地产政策,限购,限售,限贷,限价。一二三线城市各路开花的房地产政策。
且不论成效如何与是否形势比人强···回看两三年前的,三道红线的生死门政策,市场只会觉得尤为滑稽,打得半死,加速房地产拐点到来,临到关口却又发现是不可承受之结果···
如此一来,政策的不透明和不确定,甚至连政策预期-市场预期之间的鸿沟有多大都暧昧不清···反而是倒逼了后续的政策空间,形成了多米诺骨牌效应,一个叠一个···
不及预期的“利好”,在市场预期差的演化下,很容易由”利好“变成“利空”。
现在逆周期政策束缚的边际就是下图的龙鹰利差···
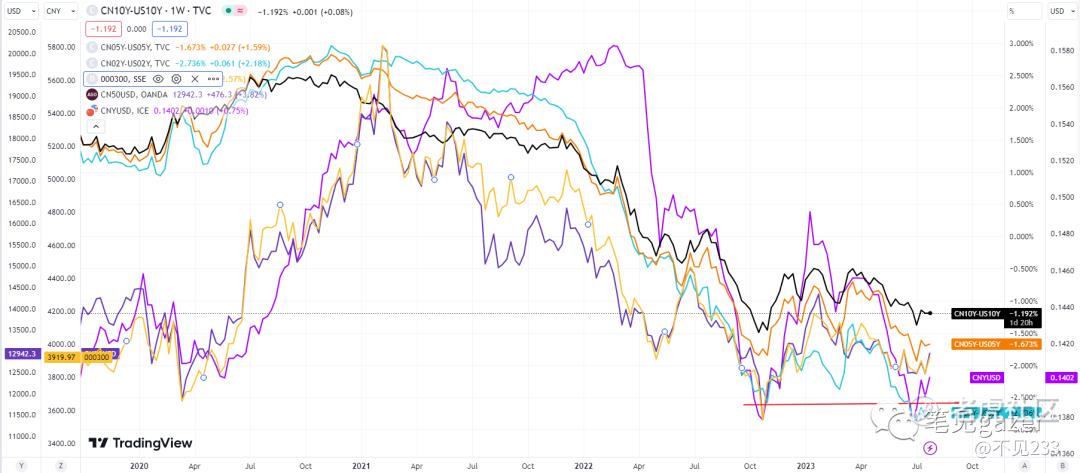
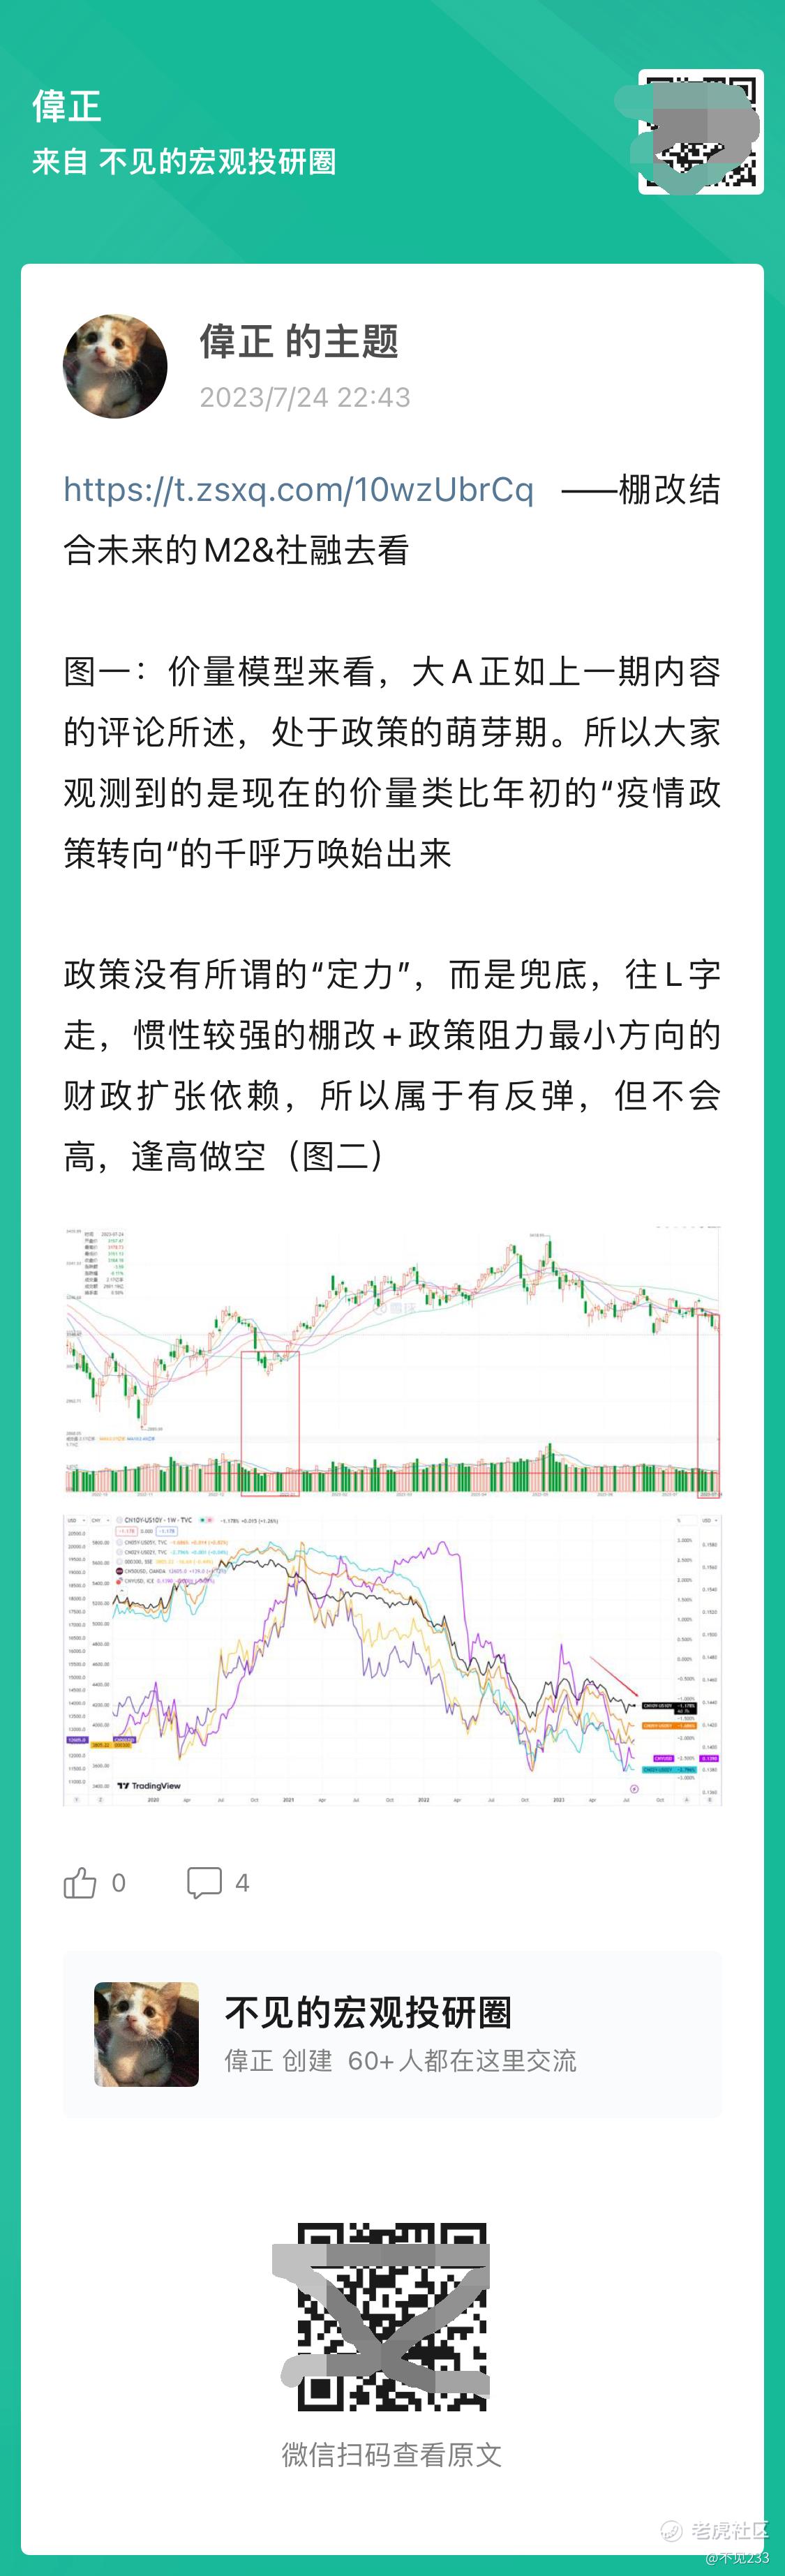
其实这里大家可以复盘年初反弹的政策预期,随后与眼下的政策窘境一一对比。
都是——市场基于政策有效性与政策态度的180度转弯的预期差做前瞻判断···实际上经济表现,且不说尽如人意的复苏,但大家能说比年初强吗?
笔者在星球常用的一个政策终局比喻——
眼下就是有一缸水(2.65%长端利率),马桶堵了,以前(2015年后至今)都是靠马桶壁润滑度(金融体系扩张),随后一杯水一杯水地冲(MLF+TLF用量飙升),一点点地泄下去,起码保证了马桶还能用···但眼下的窘境是堵紧了,还想着以前那般节省用水量吗?
结果毫无疑问的是,一杯一杯地冲效率极有可能不及一桶下去,而且一杯一杯的用量危害可能还甚···
只是汇率可能要遭重了···
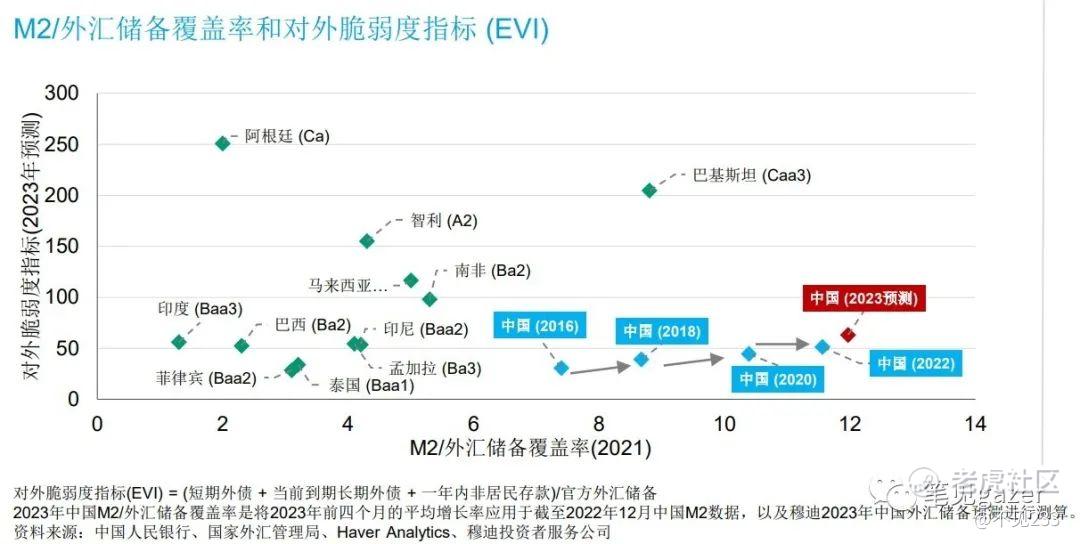
若是熟悉东南亚经济危机的表现,当年的马来西亚&菲律宾都是6-8区间。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
逆周期调节的政策预期艺术对政府决策能力和宏观经济调控能力提出了较高要求,需要政府具备较强的经济分析和预测能力,并能够根据实际情况及时作出相应的政策调整。