


【财报解读】英特尔二季度业绩超预期 股价盘后涨近8%
前言:
7月27日周四, $英特尔(INTC)$ 公布截至今年7月1日二季度业绩。
财报显示,英特尔二季度营收同比下降15%至129亿美元,高于市场预期的120.2亿美元。二季度毛利率同比下降0.7个百分点至35.8%,调整后毛利率为39.8%。二季度每股收益为0.35美元,non-GAAP下每股收益下降54%至0.13美元。
下面,我们一起来详细解读一下这份超预期的财报。
正文:
英特尔在2023年第二季度的财报显示,尽管公司的营收和毛利率均有所下降,但营收仍超过了市场的预期。
主要体现在:
(一)营收下降,但超预期
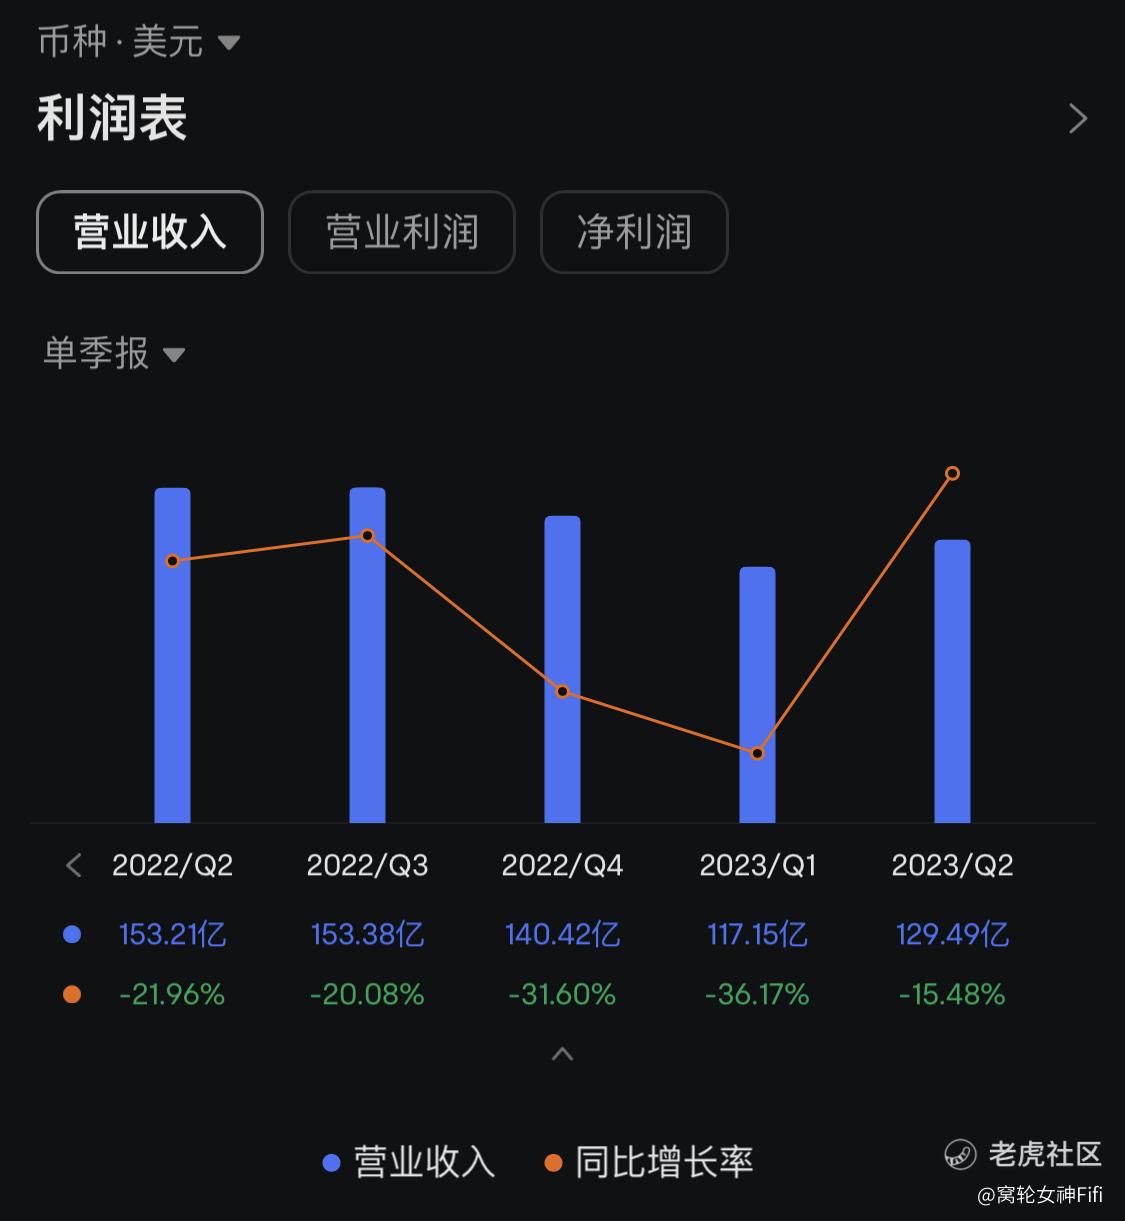
尽管英特尔的二季度营收同比下降了15%,至129亿美元,但这仍高于市场预期的120.2亿美元。
这表明市场对英特尔业务表现的预期过于悲观,或者公司在某些业务领域的表现超出了预期。
(二)毛利率下降
二季度的毛利率同比下降0.7个百分点,至35.8%,调整后毛利率为39.8%。这可能表明公司的成本上升或者产品价格下降,需要观察其是否是由于生产成本上涨、产品结构调整或者销售价格下降等因素导致。
(三)每股收益下降
二季度每股收益为0.35美元,非GAAP每股收益下降54%至0.13美元。这表明公司的盈利能力有所下降。
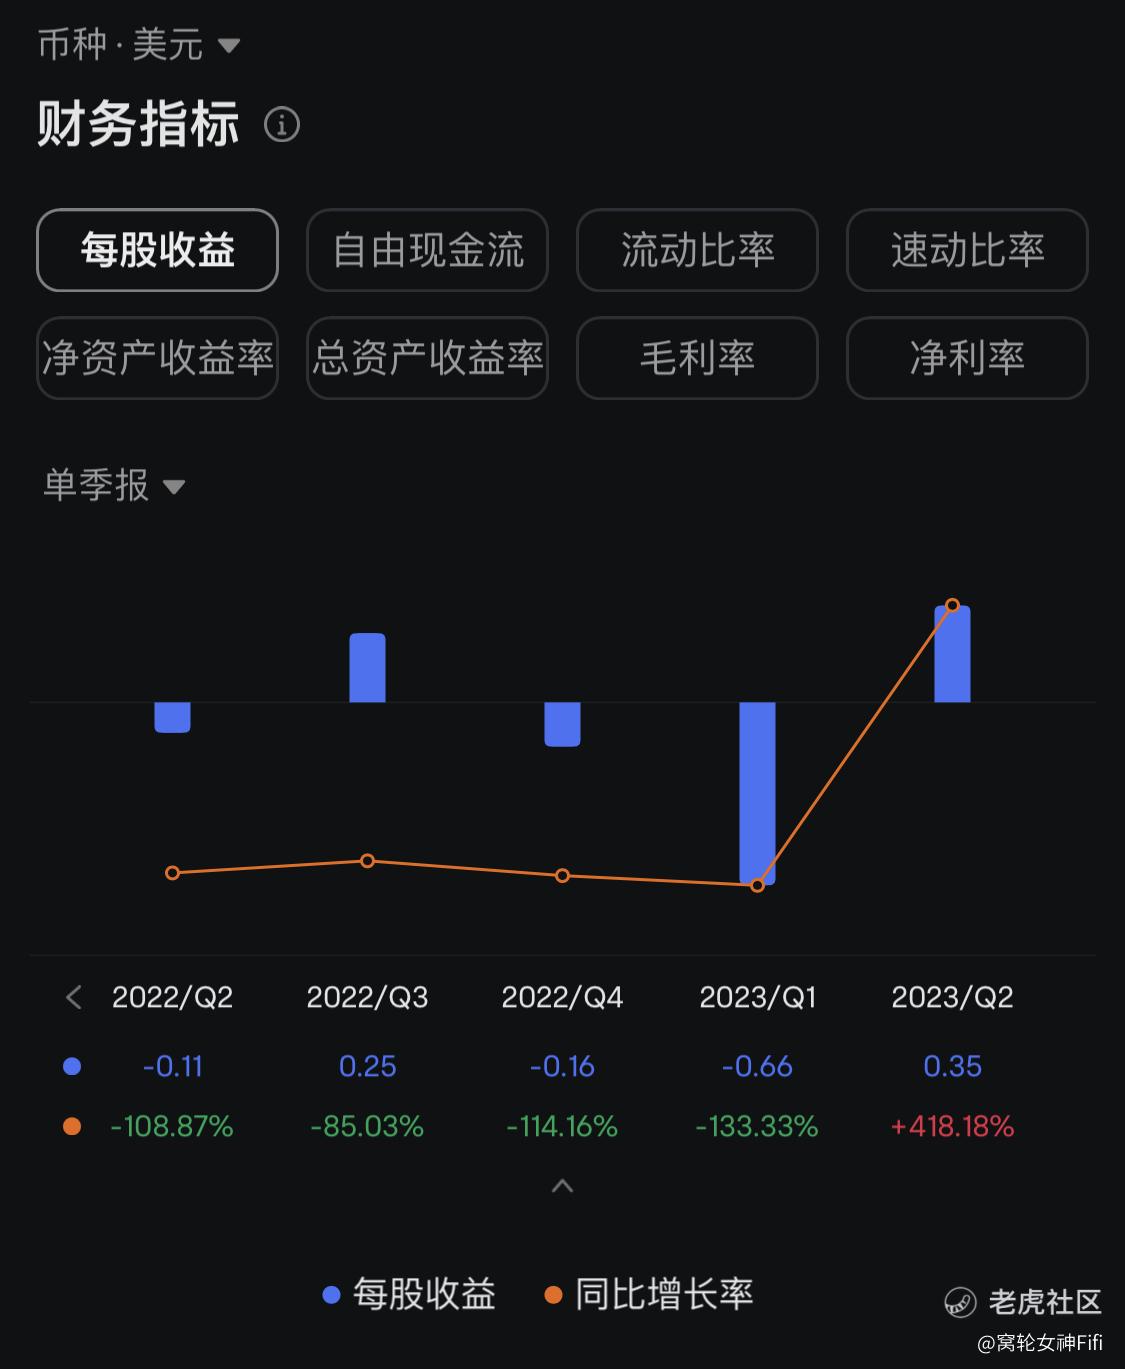
(四)目前估值处于历史绝对低位
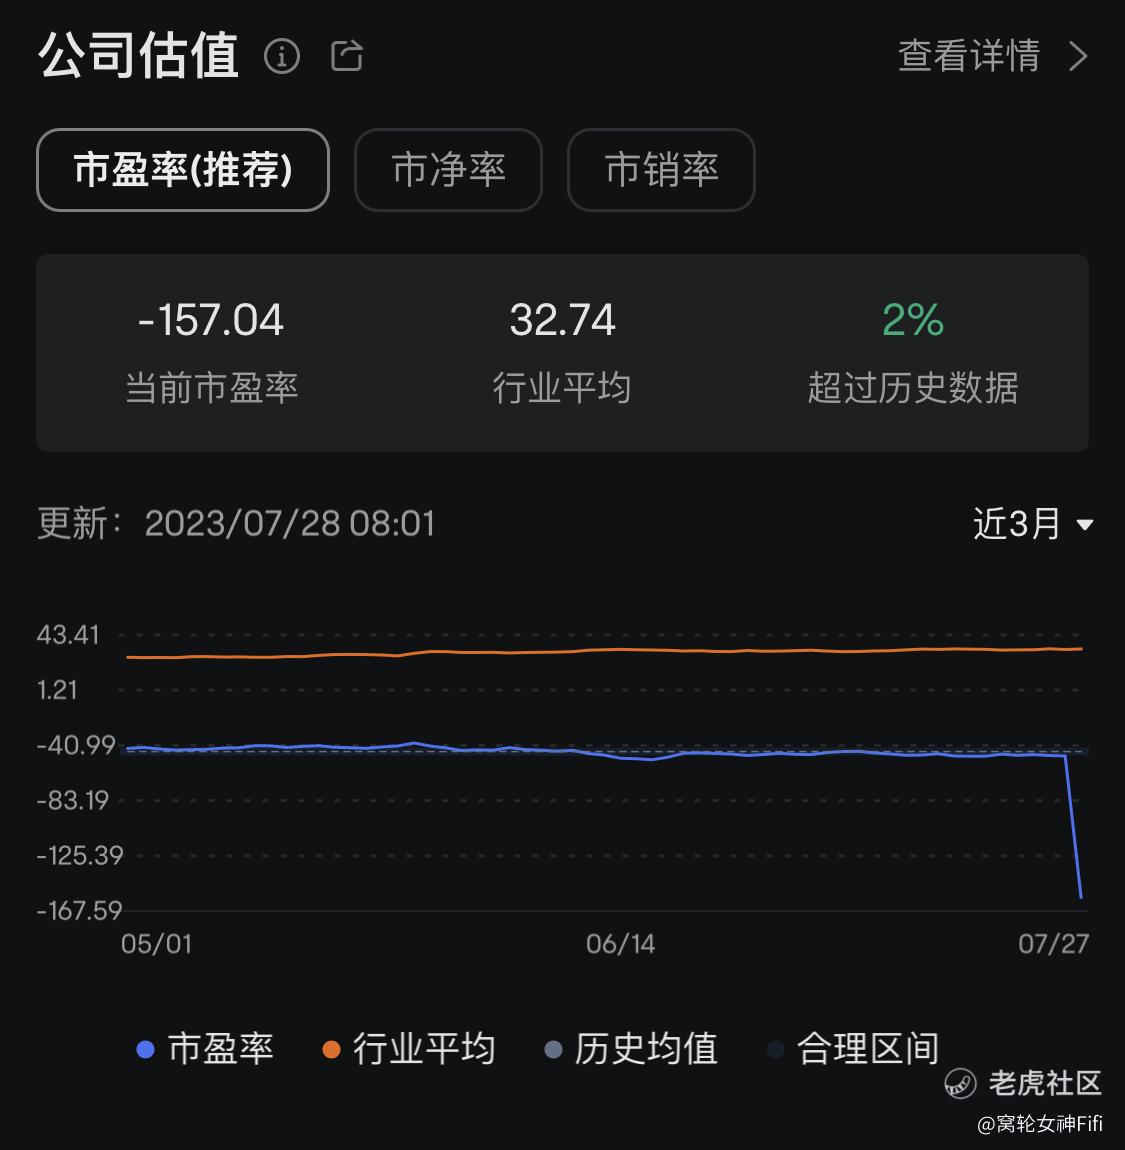
(五)净利润同比暴涨424.45%
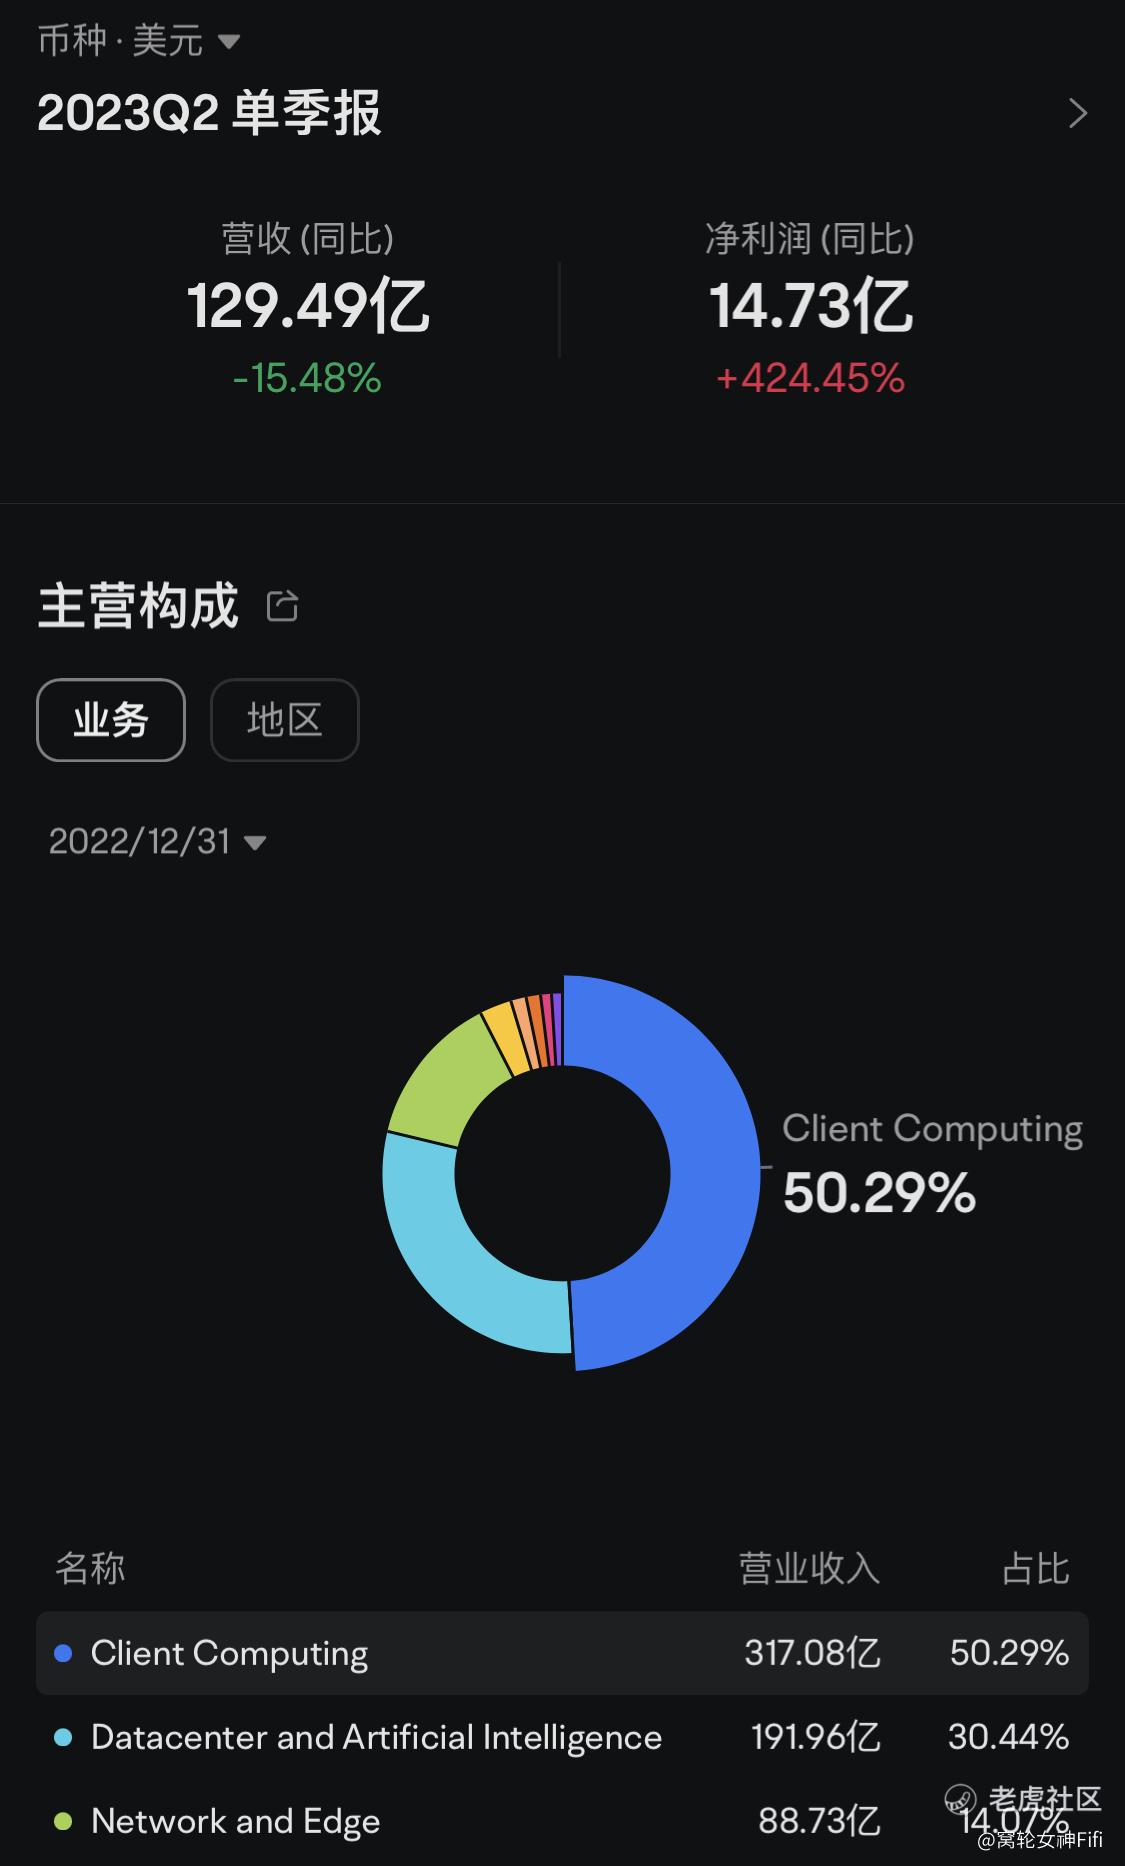
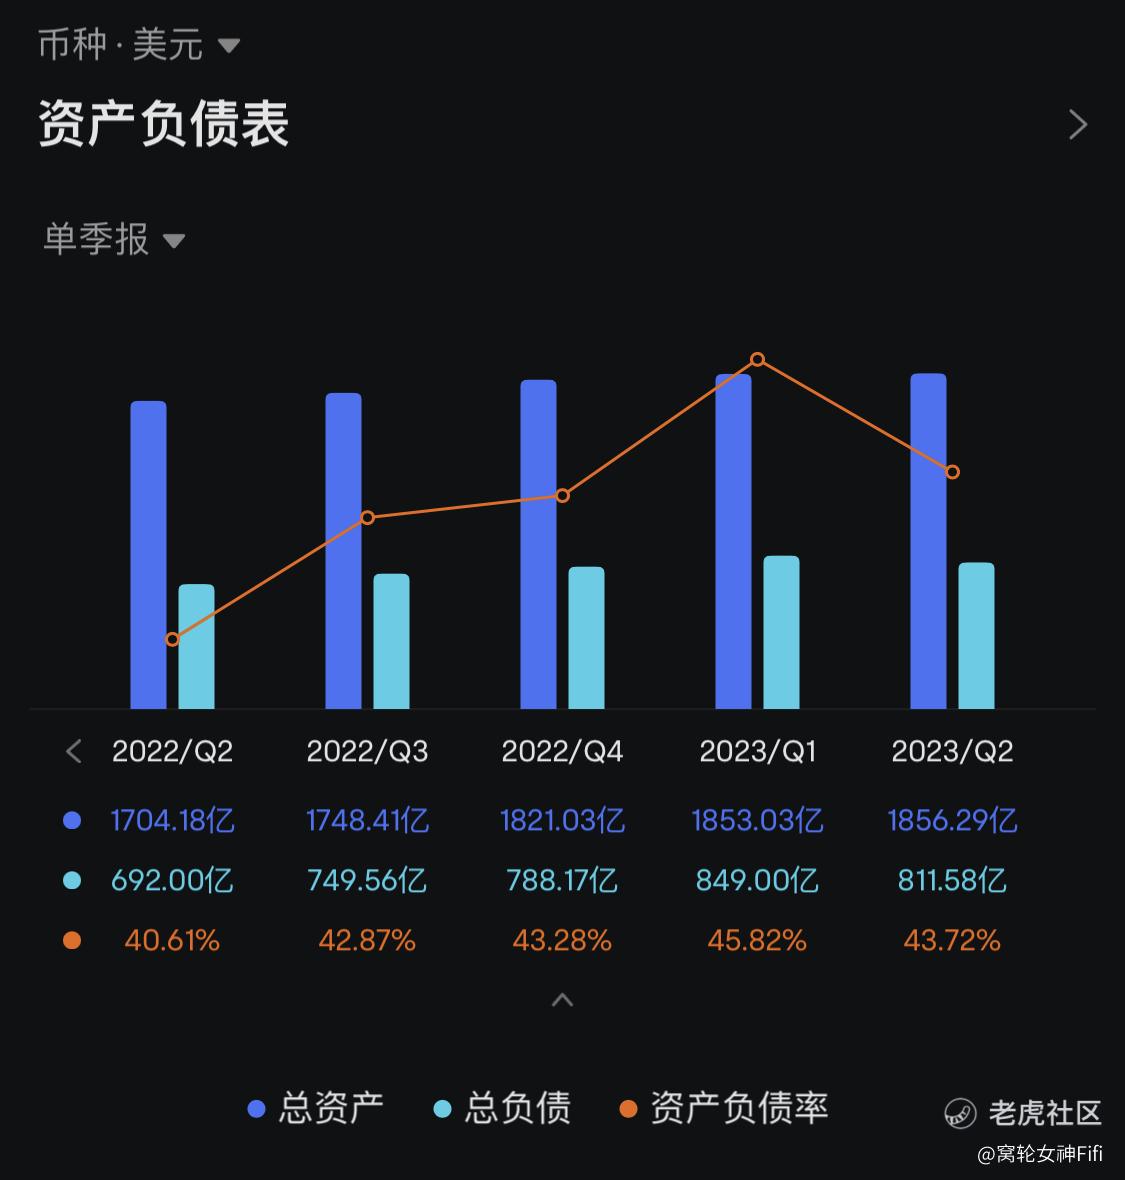
(六)资产负债率低 企业暂无潜在风险
总结:
总的来说,虽然英特尔在第二季度的营收和盈利均有所下滑,但营收超过了市场预期。
但是,公司的毛利率和每股收益的下滑需要投资者关注,这反映了公司的成本控制或盈利能力存在挑战。
在未来,我们需要关注英特尔如何应对行业竞争,以及其在产品创新、成本控制和市场开拓等方面的策略。总体宜观望。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
2
举报
登录后可参与评论
不是说换领导了吗?没看见公司有什么大动作
底部已经开始放量了,应该有资金在抄底
突然间不看你说金融衍生品还有点不适应
烂船也有三斤钉,英特尔有翻盘的可能性
其实一直都英特尔抱有很大的期待
曾经的行业霸主,现在有点没落了
营收仍超过了市场的预期,走势应该有后劲
你分析财报的手法我很喜欢
英伟达的股票还是比英特尔好