


熬过寒冬,AMD曙光已现!
在半导体寒冬中摸爬滚打两个季度后,AMD终于迎来曙光!
根据昨晚发布的二季报,AMD预计三季度营收将恢复正增长,这是连续两个季度下滑之后,首次转正!
寒冬已过、曙光乍现,AMD即将踏歌而行!
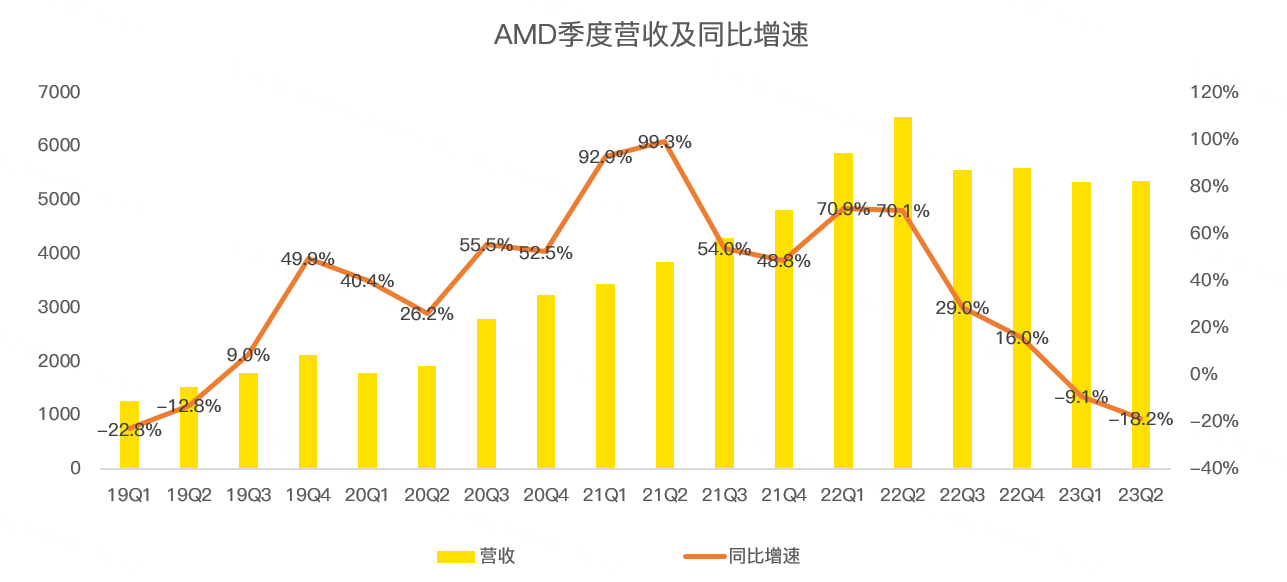
具体来看,AMD二季度营收53.59亿美元,略超分析师预期的53.16亿,同比下滑18.2%,下滑幅度较一季度有所扩大:
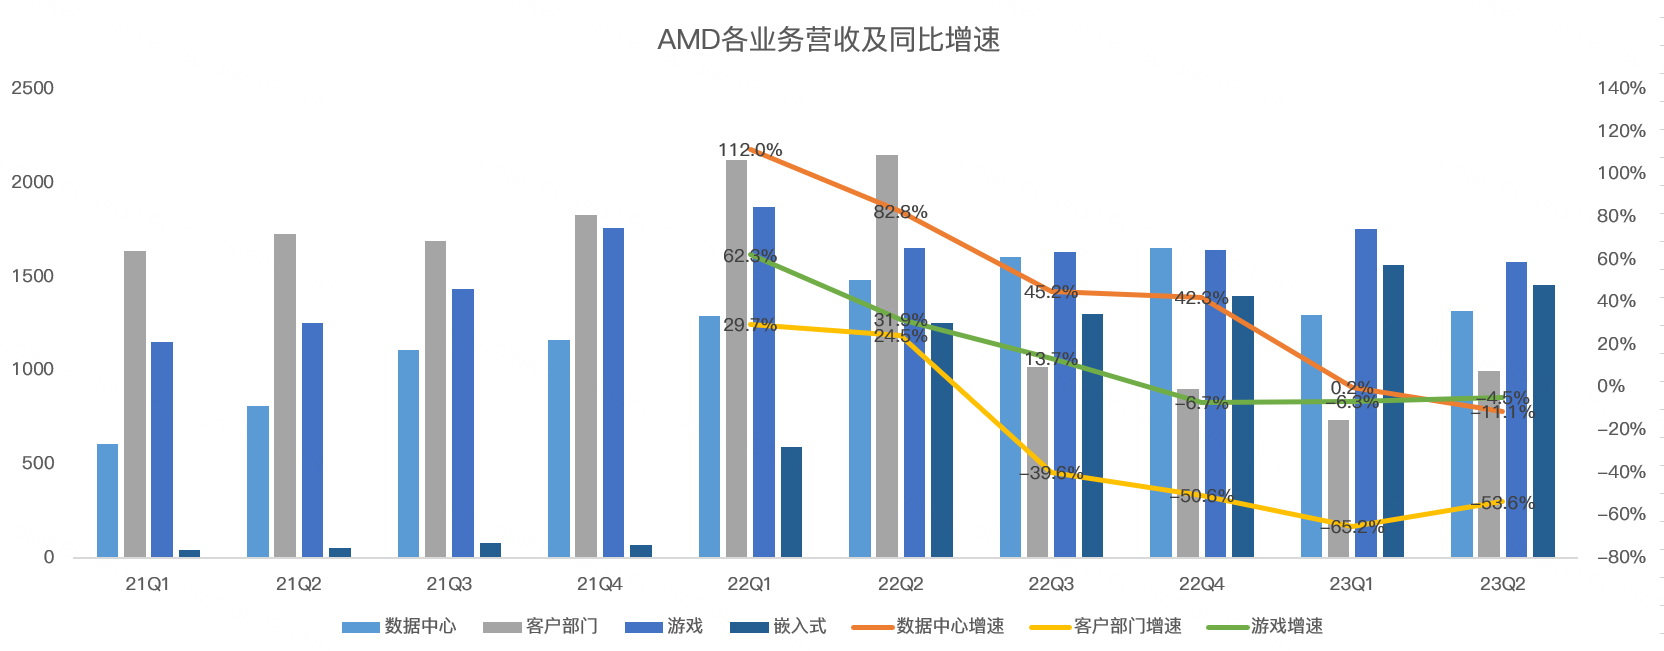
分业务来看,传统主业客户部门营收9.98亿美元,同比下滑53.6%,主要受PC市场低迷影响,但大超分析师预期的8.41亿。
虽然大超预期,但此前英特尔已经发布超预期财报,结合Gartner发布的全球PC出货量数据,二季度PC市场已经出现拐点:
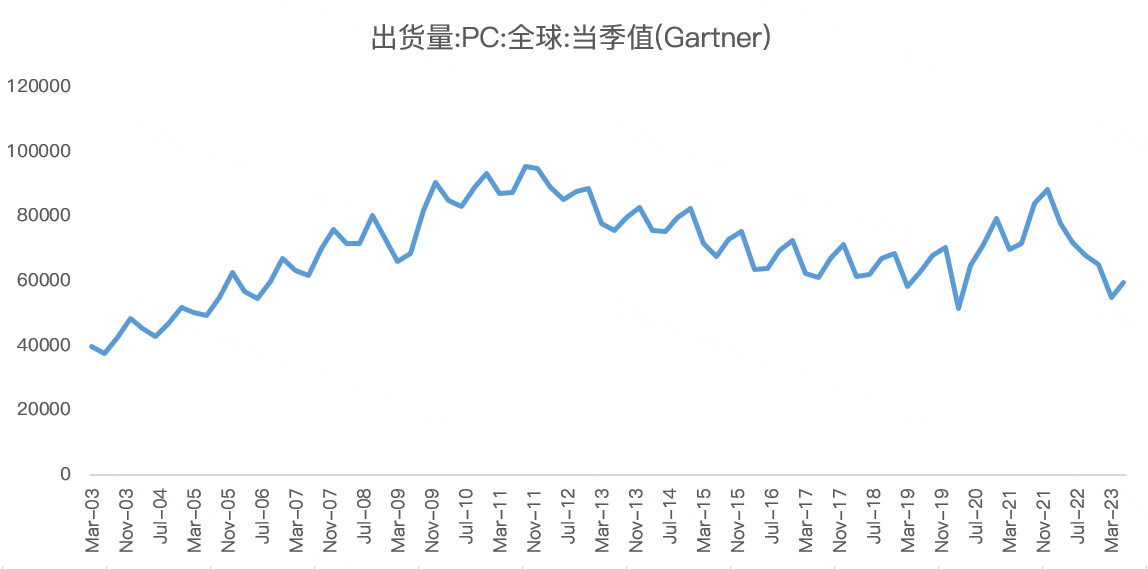
业绩会上,管理层认为下半年个人电脑市场将出现季节性增长,整个供应链的库存也将更加正常化,预计客户端业务将从三季度扭亏为盈!
再来看AMD备受关注的数据中心业务,二季度营收13.2亿美元,不及分析师预期,同比下滑11.1%,较一季度有所恶化,主要是企业端缩减资本支出,市场需求不足。但环比看,数据中心业务转增,主要是新一代AMD EPYC CPU销售强劲。
游戏业务二季度营收15.8亿美元,同比下滑4.5%,低于分析师预期的16.2亿,主要是游戏显卡销量下滑,但微软和索尼的游戏机需求强劲,一定程度上抵消了下滑。
嵌入式业务二季度营收14.59亿美元,同比增长16.1%,主要受到工业、视觉和医疗保健、汽车以及测试和仿真市场推动。但环比一季度下滑7%,主要是通信市场需求疲软:
盈利方面,AMD二季度毛利率为46%,同比持平,环比延续了改善势头;净利润方面,本季度盈利2700万没有,虽然同比大幅下滑,但已较一季度扭亏为盈:
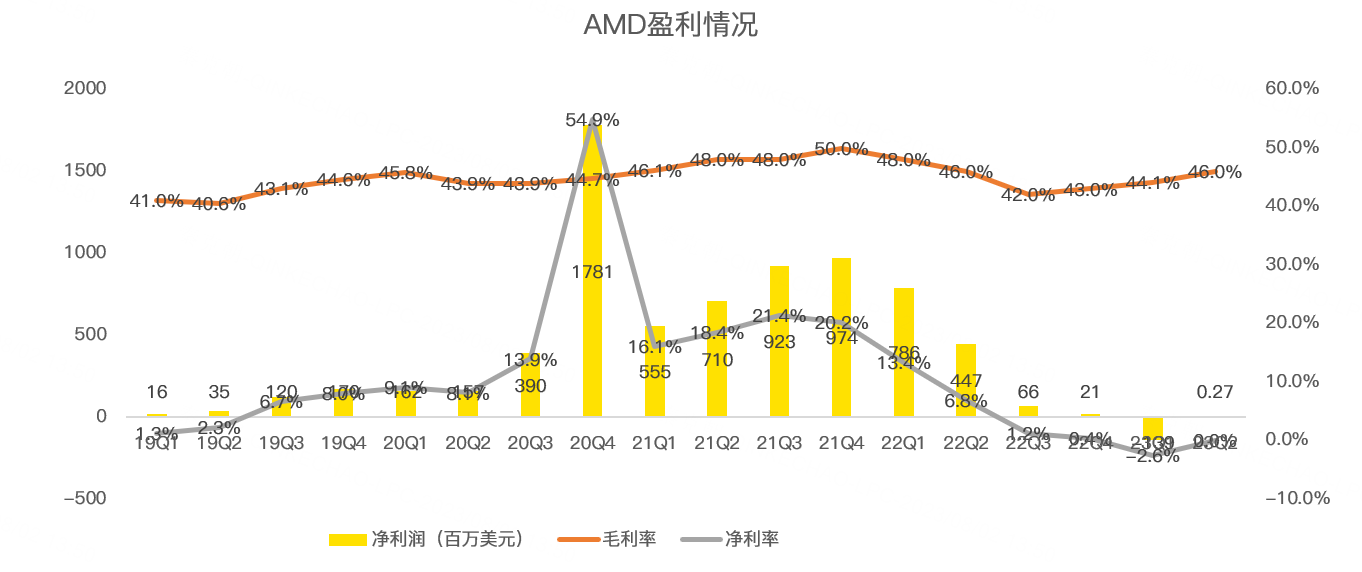
展望三季度,AMD预计整体营收在54-60亿美元之间,分析师预期58.4亿,预计调整后毛利率51%,略低于分析师预期的51.2%。
分业务看,预计数据中心三季度将环比增长两位数,预计四季度将强劲增长;嵌入式业务将在下半年下滑,主要是交货时间正常化,客户减少了库存。
展望未来,AI将助力AMD业务高增,预计其AI产品将在四季度和2024年开始大批量出货。
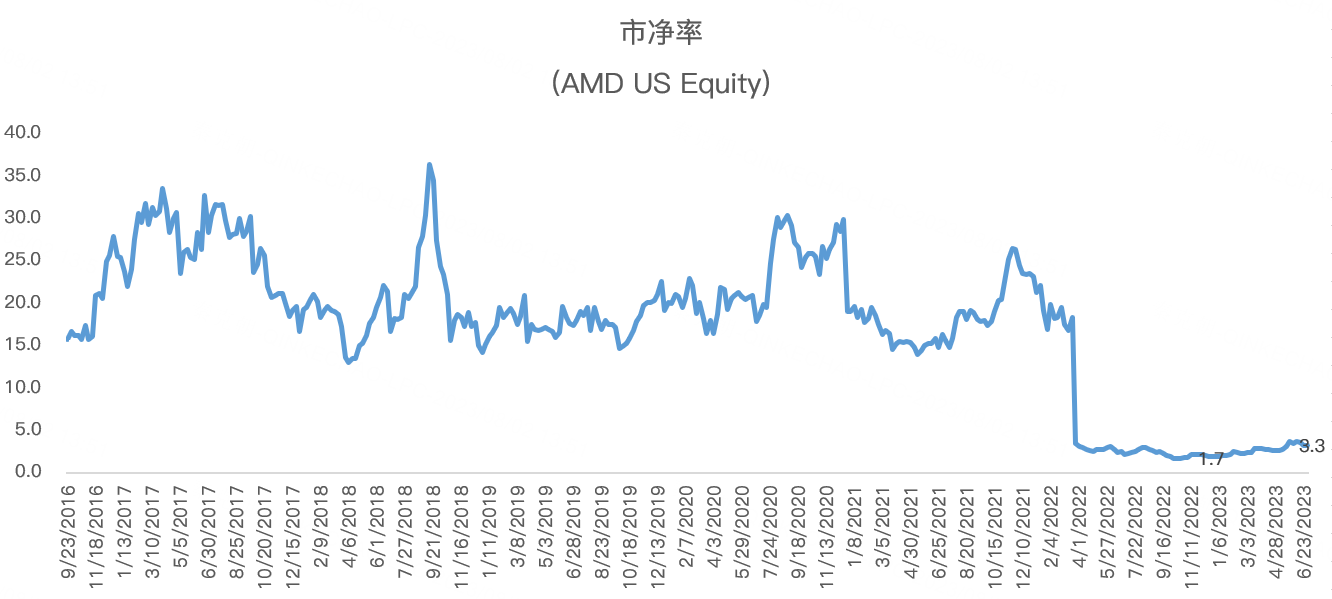
从估值上看,AMD的市净率只有3.3倍,对比英伟达、英特尔、台积电等半导体龙头公司并不贵:
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 高老师傅·2023-08-02所以跌成🐶点赞举报