


UBER - 东山再起了
几年前,UBER在新加坡的广告是铺天盖地的覆盖各大地铁站,报纸,各种平台,优惠力度非常大,一度成为国民出行的首选之一。简直就是翻山蹈海的过江龙 本龙。 就连本地的霸主GRAB,在那段时间都要避其锋芒。有段时间,我弟弟和弟媳他们自己车不开了,跑去用UBER上班下班,他说比自己开车还要划算很多。。。
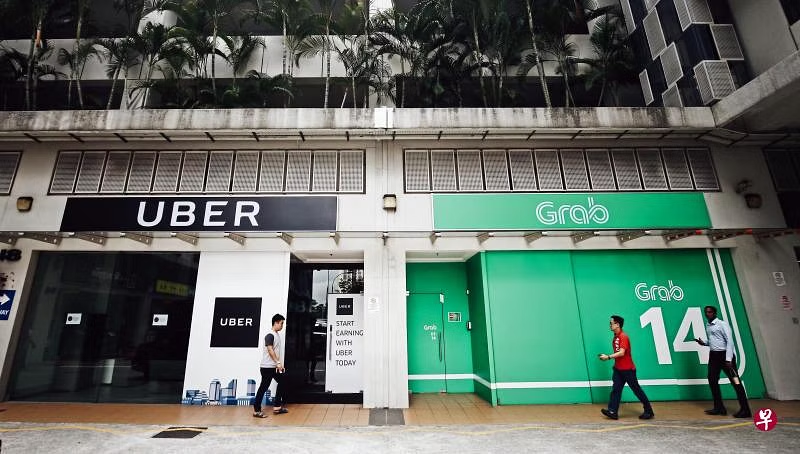
不过老话怎么说来着:强龙压不过地头蛇,对吧,是这么个意思吧,GRAB $Grab Holdings(GRAB)$ 一气之下,直接收购了UBER $优步(UBER)$ 。哈哈,管你是龙是凤,来到咱的地盘,都给咱乖乖盘着。
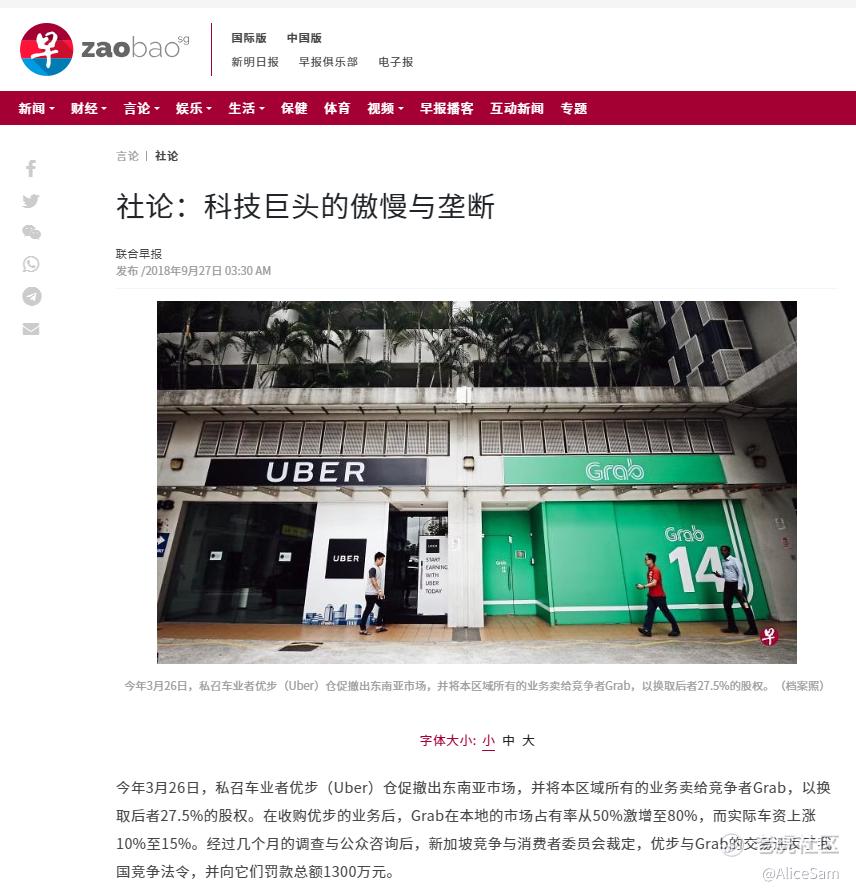
用英文一句非常流行的话来说,就是 “when you cant beat them, buy them” ,咱竞争力不够,但财力足够,打不赢你,就买下你! 看看下面这个图,够生动吗?够形象吗?哈哈,如果不看他们手里的国旗,我还以为是某市的个重点中学的数学竞赛发奖了。

从那以后,新加坡遍地都是GRAB,再也不见UBER。我们也慢慢的遗忘了他。今天早上在地铁里翻帖子看,偶然看到TigerGPT的业绩电话会议纪要,哟,居然UBER还活着啊。
于是汹汹八卦之火燃起了,来看看一下。Uber Technologies Inc.是一家总部位于美国的领先科技公司,成立于2009年。它是一家提供网约车服务和配送服务的平台,旨在通过技术创新为全球用户提供便捷、安全、高效的交通解决方案。
Uber的创始人是Travis Kalanick和Garrett Camp。他们通过利用智能手机应用程序将乘客与司机连接在一起,彻底改变了传统出行方式。通过这一创新的服务模式,用户可以轻松地召唤附近的司机,实时追踪车辆位置,透明地查看行程费用,并通过应用程序进行支付,大大提升了出行的便利性和可靠性。
Uber的服务范围不断扩展,除了传统的私人网约车服务,他们还提供多种出行选择,如UberPool(拼车服务)、UberX(经济型车辆服务)、UberBlack(高端豪华车服务)等,以满足不同用户的需求。

老规矩了,分析财报前,先给浓缩精华图,一眼看透主要数据。Uber Technologies Inc.在2023年第二季度财报中显示,其营收达到92.3亿美元,同比增长14%,但低于预期的93.3亿美元。

然而,由于未实现业外投资收益为3.86亿美元,使得每股收益(EPS)达到0.18美元,远超华尔街预测的亏损-0.01美元(可能未考虑业外投资)。

值得关注的是,Uber首次实现营业盈利,并创下了历史最高的自由现金流。公司还提供了优于预期的第三季度展望,推动股价在盘前上涨1.5%。
在第二季度财报中,Uber的业务收入主要分为乘车业务、外送业务和货运业务。乘车业务收入为48.94亿美元,同比增长38%;外送业务收入为30.57亿美元,同比增长14%;货运业务收入为12.79亿美元,同比减少30%。乘车业务的增长助力Uber连续六个季度超越外送业务,并逐渐拉开两者之间的差距。
此外,Uber在第二季度的总订单量为336亿美元,同比增长16%,略高于预期的335亿美元。乘车业务订单量为167.28亿,同比增长25%;外送业务订单量为155.95亿,同比增长12%;货运业务订单量为12.78亿,同比减少30%。虽然货运量受总体经济逆风影响持续下滑,但乘车业务订单增速放缓也拖累了整体订单增长幅度。
Uber在第二季度实现了盈利,报告净利润为3.94亿美元,远超过分析师预期的亏损4,920万美元。其中有很大一部分得益于3.86亿美元的未实现业外投资收益。公司报告的营业利润为3.26亿美元,标志着Uber历史上首次实现营业盈利,并记录了11.4亿美元的自由现金流。CEO表示,强劲的需求、新的增长措施和持续的成本纪律共同推动了第二季度的出色表现,预计未来每个季度都能实现盈利。
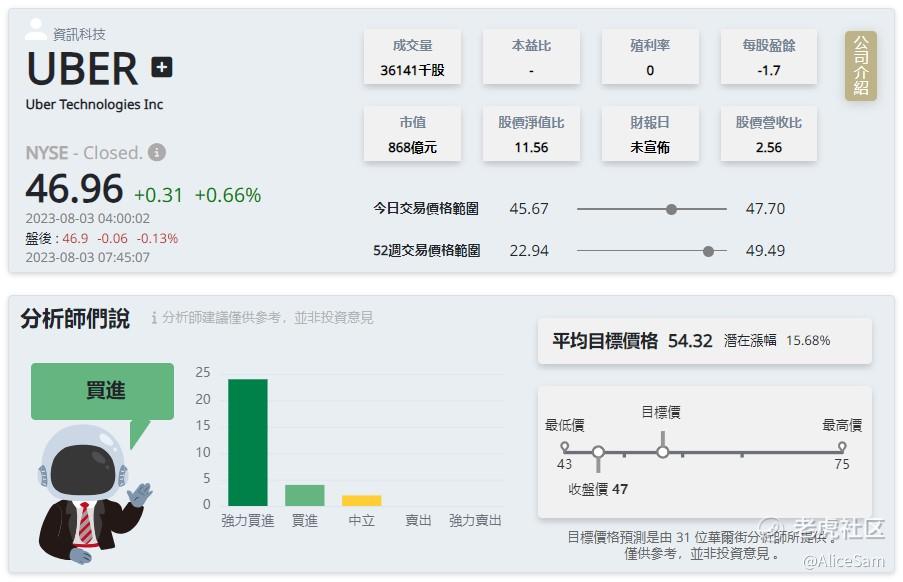
Uber预计第三季度总订单量将在340亿至350亿美元之间,同比增长约16%至19%;调整后EBITDA预计在9.75亿至10.25亿美元,有望再创历史新高,均高于分析师预期。公司将继续专注于提高盈利能力,提升营业利润和自由现金流,并适当地投资支持未来的增长计划,同时考虑将多余的资本返还给股东。很多分析师给出了强力买进的信号,这个UBER值得上车吗?
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 谈今论股·2023-08-03这篇文章不错,转发给大家看看点赞举报