


苹果Q3:高处不胜寒!
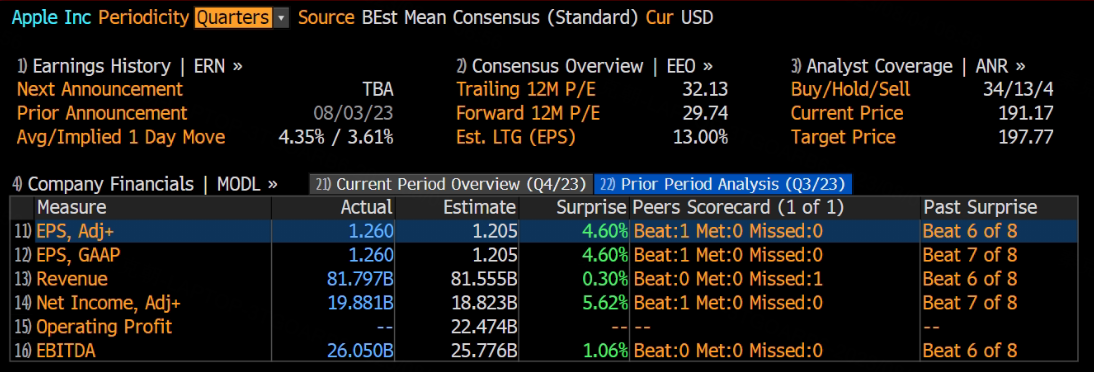
盘后,苹果发布了23财年三季报(即2023自然年第二季度的业绩),营收和净利润皆超出分析师预期:
虽然财报亮眼,但苹果盘后股价一度下挫3%:
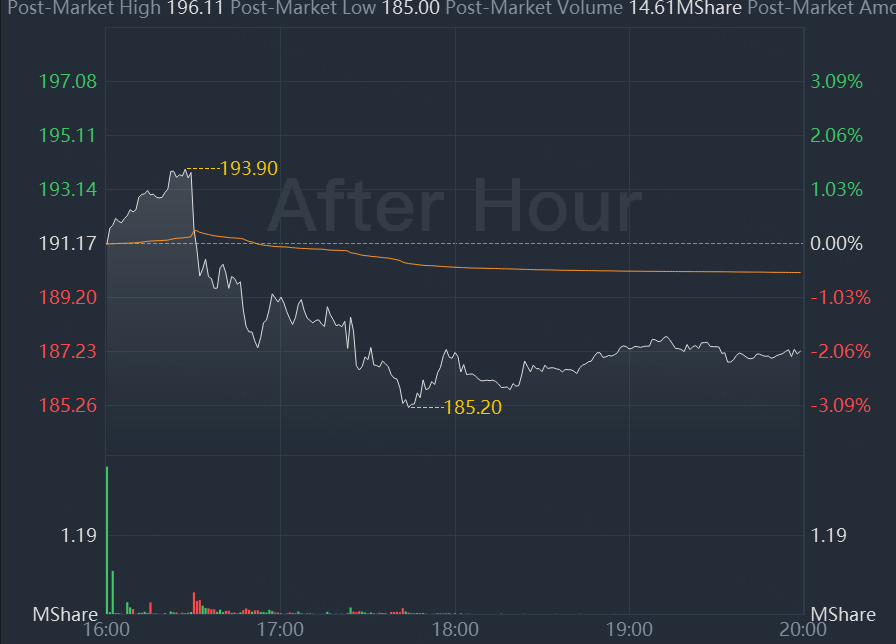
细究其中原因,或与iPhone、iPad收入不及预期有关,当然,最重要的是苹果在基本面并无好转的情况下,年内涨幅已经高达47%,正所谓高处不胜寒,稍有不及预期的地方,就容易被投资者鸡蛋里挑骨头。
具体来看,苹果23财年三季度营收818亿美元,同比下滑1.4%,略高于分析师预期的815.55亿:
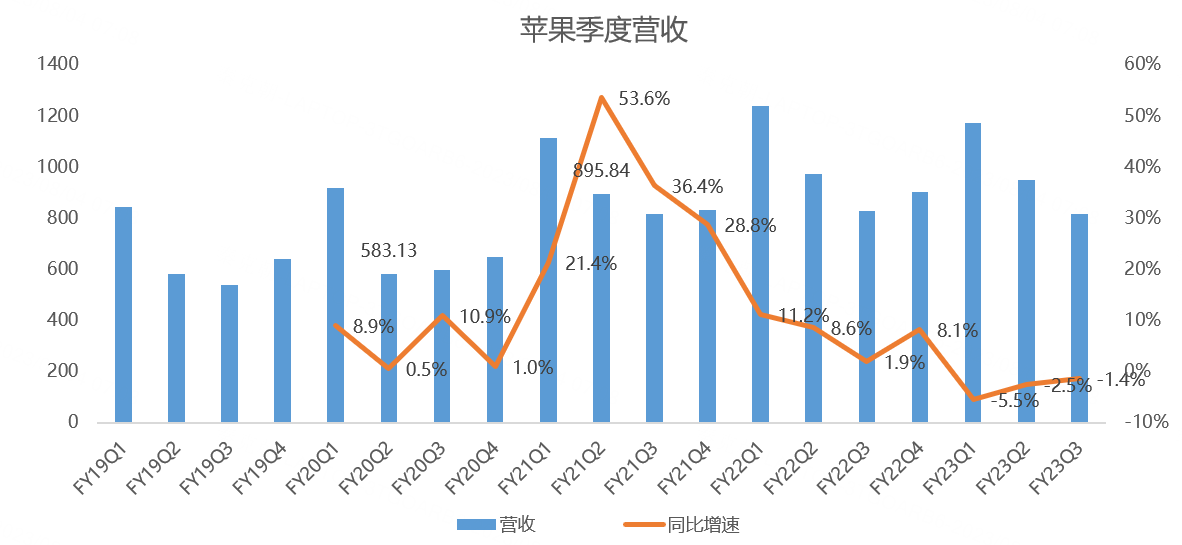
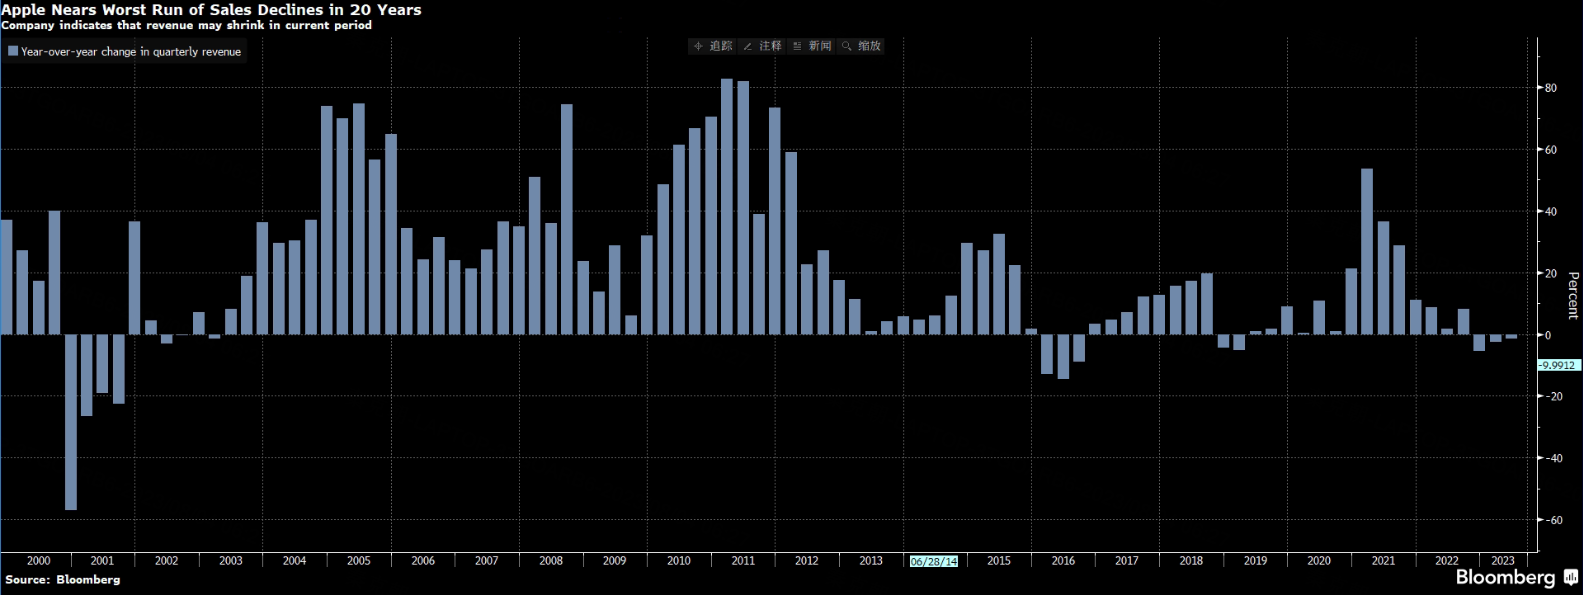
值得注意的是,这是苹果连续3个季度营收下滑,创2016年以来记录。
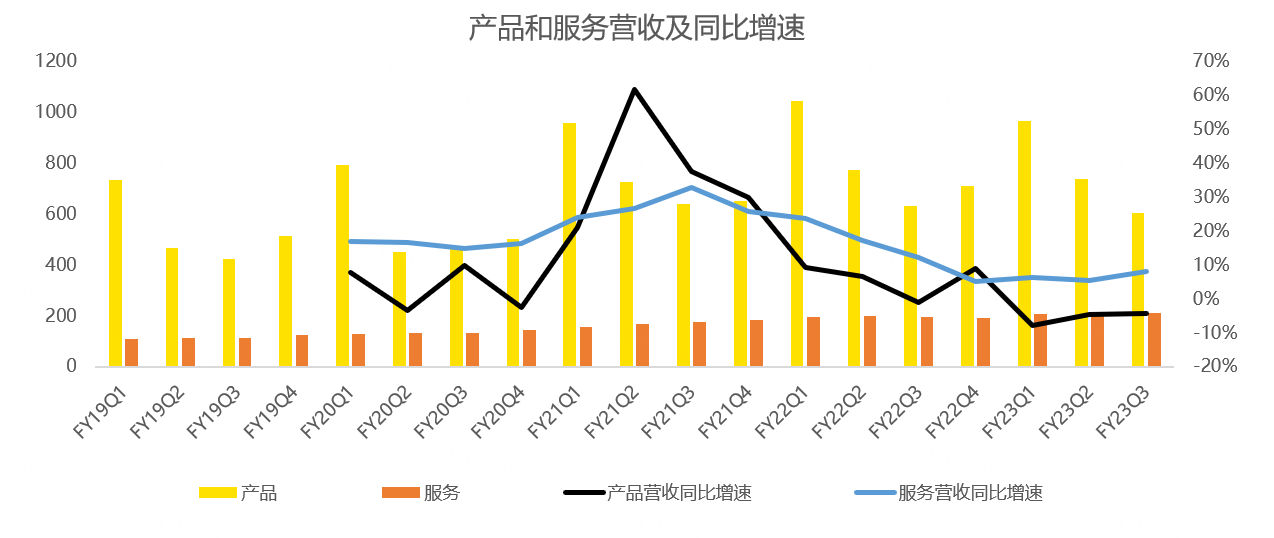
分业务来看,苹果23财年三季度产品营收605.8亿美元,同比下滑4.4%;服务收入212亿美元,同比增长8.2%,超出分析师预期的208亿:
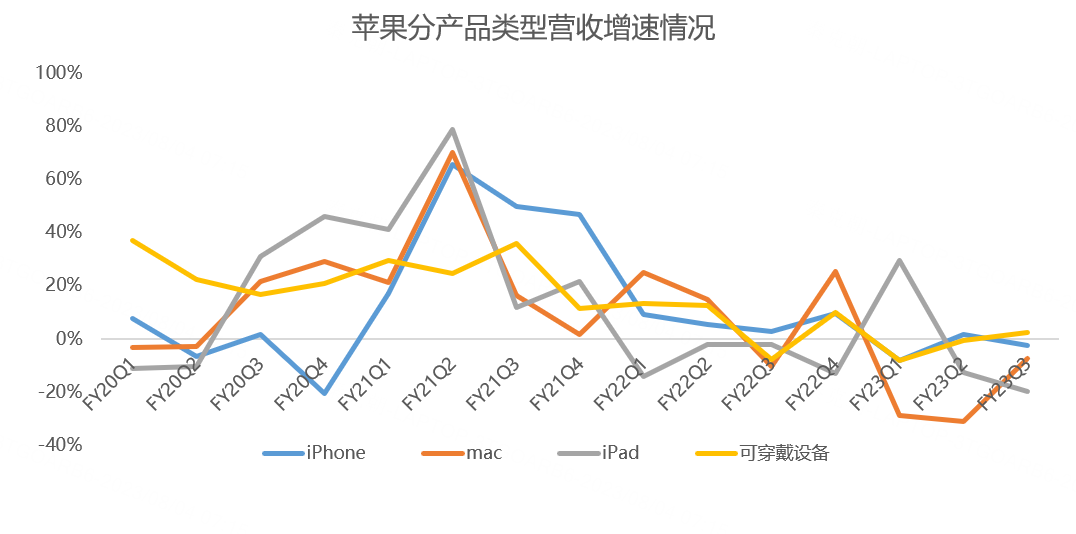
分产品看,23财年三季度,iPhone收入396.7亿美元,同比下滑2.4%,不及分析师预期的398亿;Mac收入68.4亿,同比下滑7.3%,超出分析师预期的64亿;iPad收入57.9亿,大幅下滑19.8%,不及分析师预期的63亿;可穿戴设备营收82.8亿,同比增长2.5%,略不及分析师预期的84亿:
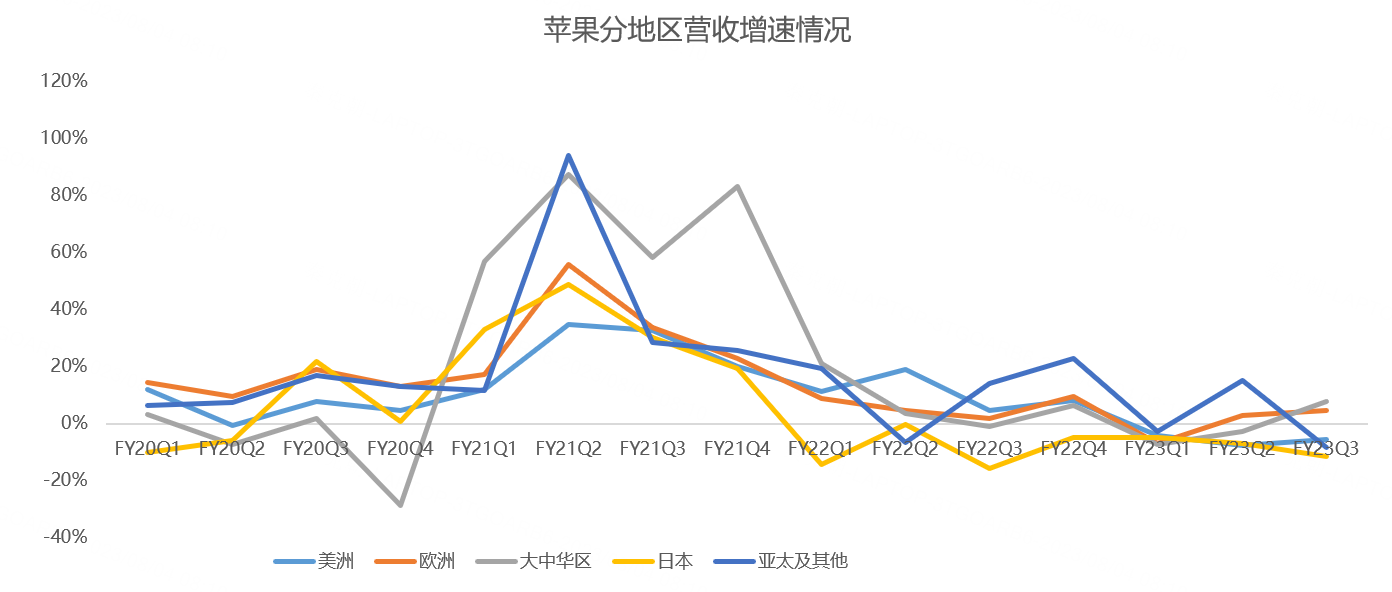
分地区,美洲23财年三季度营收353.8亿美元,同比下滑5.6%,已经是连续3个季度下滑;欧洲地区营收202亿美元,同比增长4.8%;大中华区营收157.6亿美元,同比增长7.9%,是增速最快的地区,主要是去年同期中国受疫情影响较大;日本营收48.2亿美元,同比下滑11.5%;其他地区营收56亿美元,同比下滑8.5%:
iPhone、Mac和iPad收入下滑并不意外,主要受全球宏观经济和高通胀影响,在美联储屡次加息的情况下,利率飙升,借贷消费大幅减少。
此前,根据研究机构的数据,二季度全球手机出货量下跌了7.3%,虽然高端机受影响较小,但依然面临不利局面。PC市场更是拉跨,二季度全球出货量下跌17%。
大环境不佳之下,iPad今年也未进行重大更新,很难刺激消费者购买,因此出现超预期下滑。而Mac在今年6月推出了新款MacBook Air及专业人士台式机,带动Mac收入超市场预期。
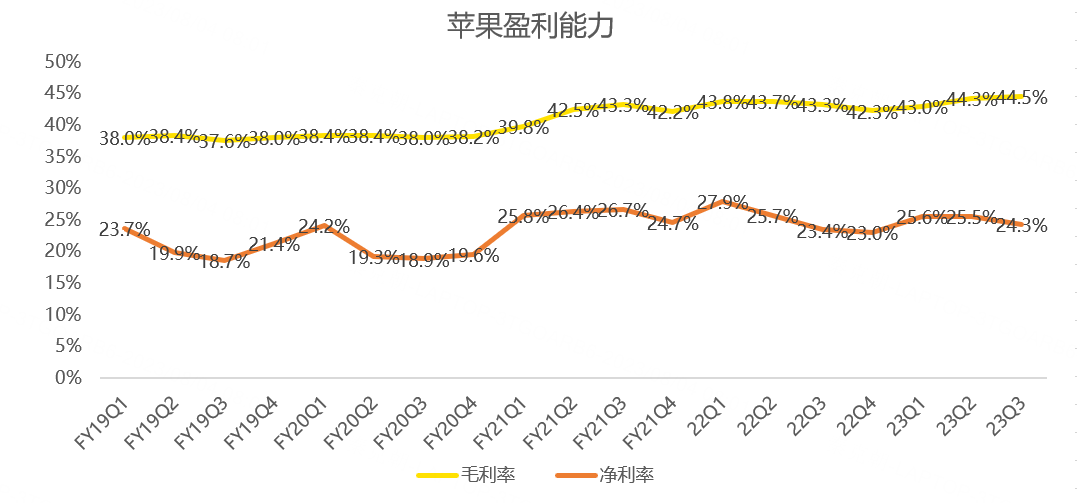
虽然整体营收下滑1.4%,但苹果23财年三季度净利润同比增长2.3%,明显超出分析师预期。
净利润增长的主要原因是苹果的盈利能力提升,23财年三季度的毛利率为44.5%,创近10年来新高:
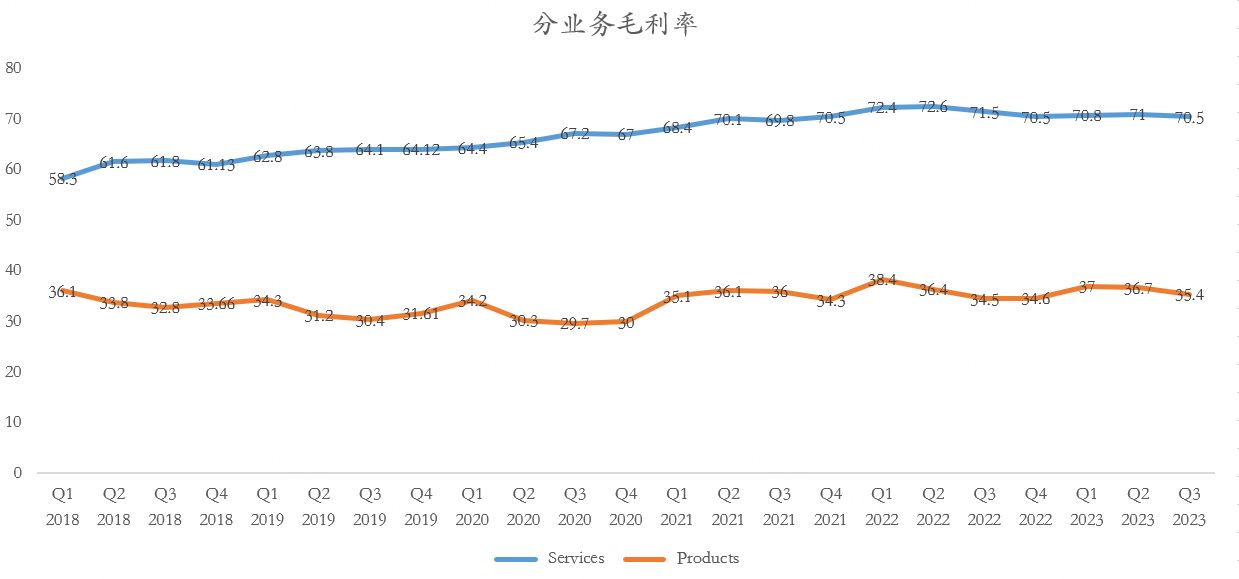
令人意外的是,带动毛利率提升的业务是产品,23财年三季度毛利率为35.4%,较去年同期提升近1个百分点,而服务业务的毛利率为70.5%,同比下滑1个百分点:
展望下一季度,苹果预计整体营收增速与三季度相似,其中,预计手机和服务增速较三季度提速,而Mac和iPad将出现两位数下滑。
Mac和iPad增速下滑的原因主要是去年同期因工厂停工,三季度的需求被推迟到四季度。
如果苹果下一季度再次负增长,则将创下2000年以来连续负增长最长记录:
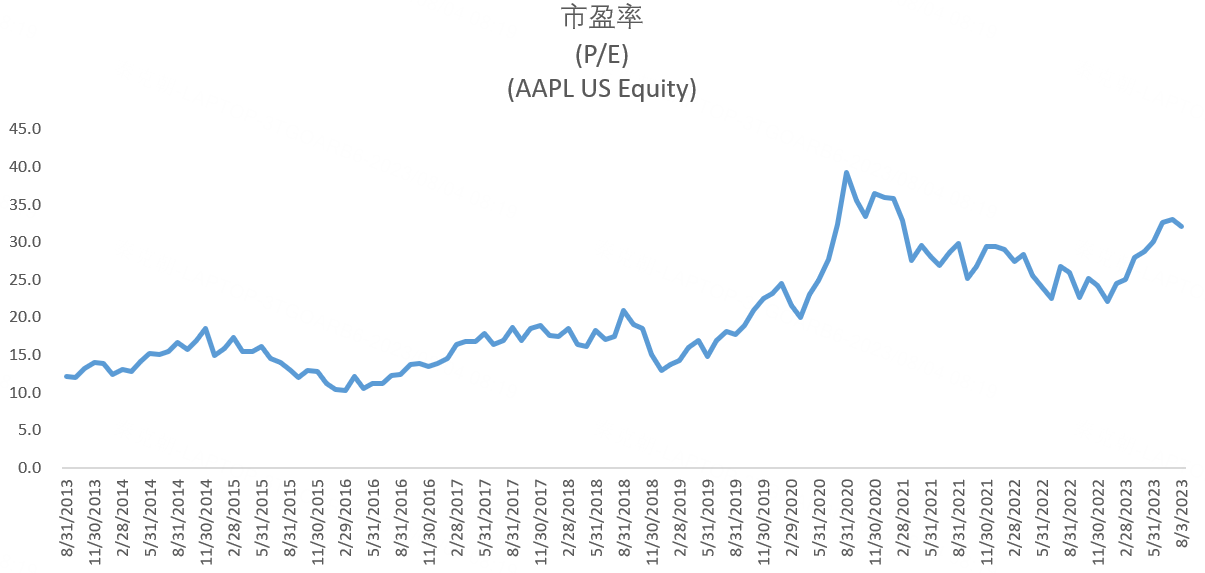
寒冬尚未远去,股价已经历史新高,这背后是苹果估值的大幅提升,只不过在萎靡的数据之下,苹果的市盈率能涨到哪里去?
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
真的是笑死人的财报 手机卖不动了 云服务却在增长 难道都是安卓用户在订阅吗
市场情绪好转,苹果,特斯拉的人形机器人等创新产品有望开启新一轮创新周期
苹果每次无一例外大涨
还想着能多调整一些呢
营收略微超预期,MAC最超
[得意]