


美债再度高位之时
近段时间也有读者反馈道宏观最近看什么,预期什么···宏观界恰逢观察期,只能看招接招拆招,看什么倒是可以说,但预期什么暂时不能“过早地预期”···
恰逢昨日,长端美债十年期突破4.1%,几近前高,但其他FICC市场的”不温不火“或者呈现的低波动率——
是对市场强预期的“软着陆”,还是对风险偏好的预期差,暂且不得而知···
需要对后续的美债波动则是宏观无比需要关注的锚预期。
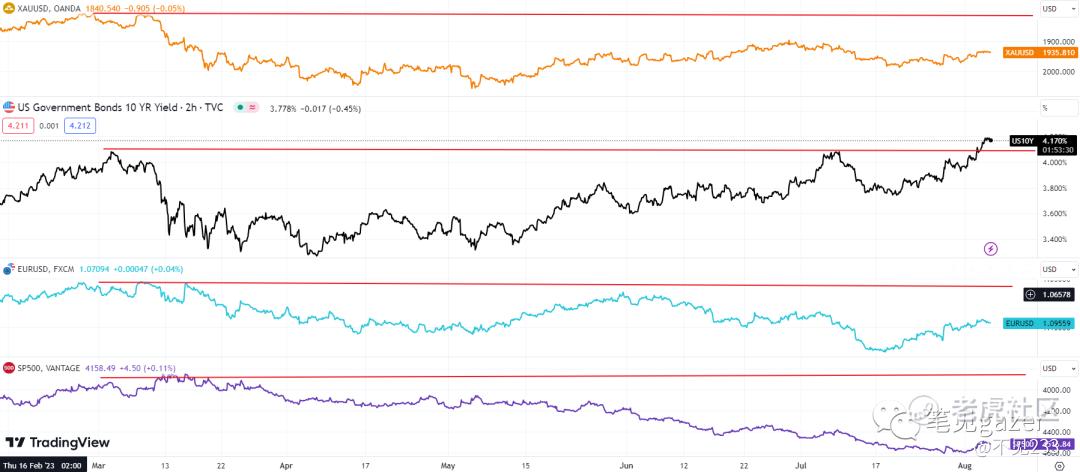
图-美债十年期&黄金(倒轴)&欧元汇率(倒轴)&SP500(倒轴)
美债长端利率高位的突起,名义利率带动下,长端通胀稳定在2%的预期(FED-FOMC会议上多次强调稳定长端预期,市场也很配合),所以实际利率也一路飙升至1.8%的高位···
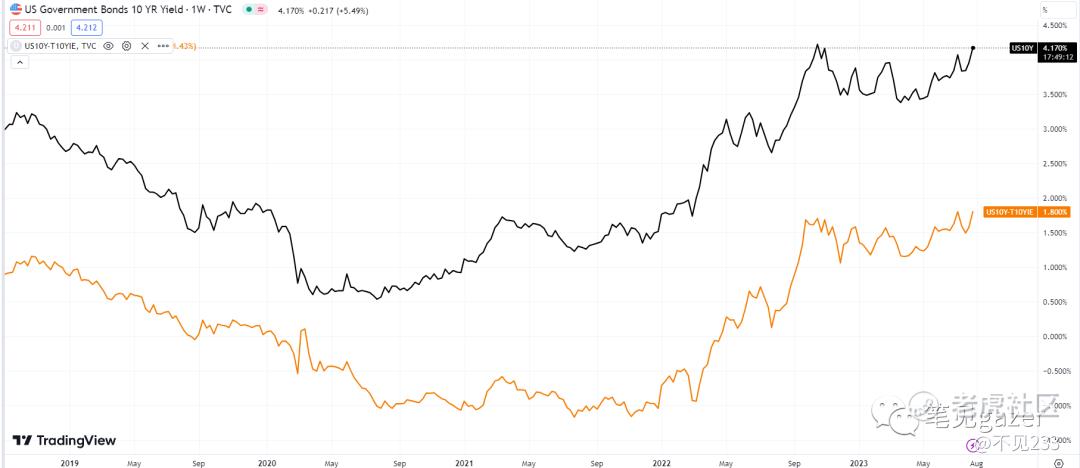
图-长端实际利率&名义利率
原因很简单——
1FED在稳定金融市场方面下足了功夫(23.3.17《市场作妖倒逼央妈们1.0》),抄龙的作业,不就是周期性地定向量化宽松···(也是这一期之后笔者看到了FED-FOMC对金融市场稳定性的态度后,从美股空头转多头,见23.4.14《美股多头几时休?》,但美股不能空,你能空HSI嘛···)
2近期科技树的突破(AI,常温超导体),以及东南亚-美国一带对全球产业链的再度重置,美国进入了历史上第三次的基建潮流中(第一次是美国罗斯福新政奠定了电气化时代,第二是艾森豪威尔信息高速公路,眼下是第三次的历史端口)
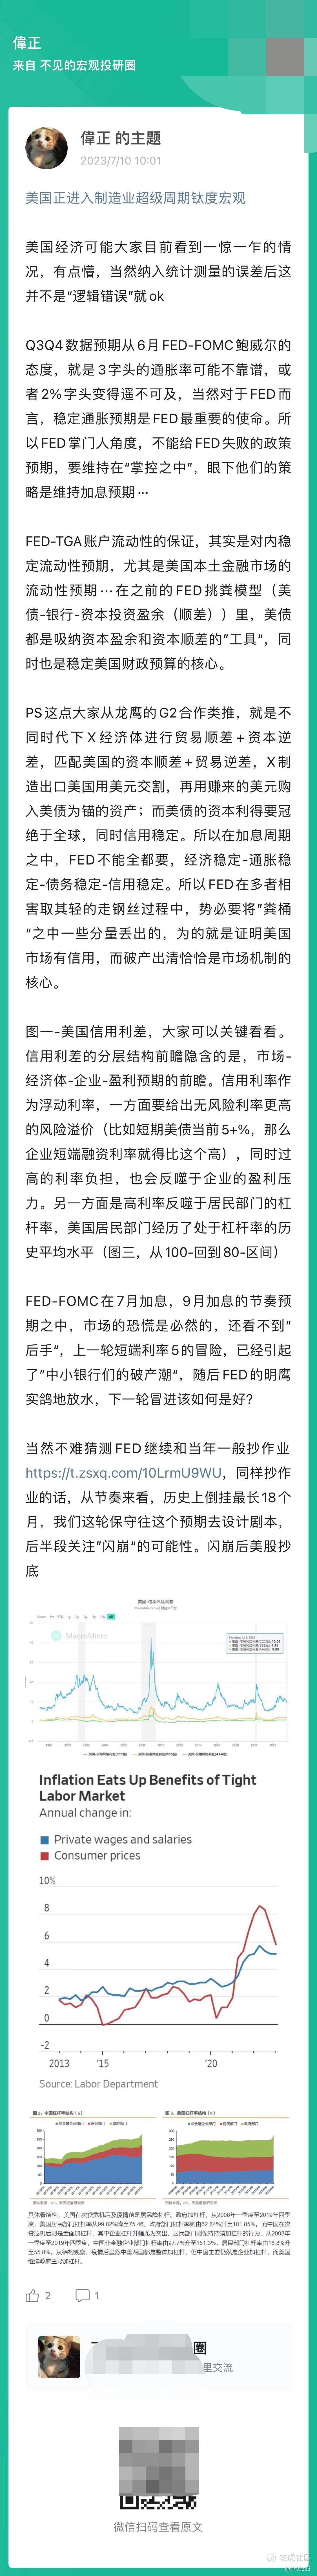
3市场引导的超强软着陆预期,见23.7.21《美联储乐观的7月FOMC》&23.7.7《当美国进入软着陆的狂热预期时》——谨记一点是美债长短端倒挂的历史阈值,最高是18个月,眼下已经9个月了
PS从预期和经济韧性来看,齐平倒挂时长的历史是“大概率”。但也要须知”盲人骑瞎马,夜半临深池“的危害···
回到那句——但美股不能空,你能空HSI嘛···
HK-HKD-HSI,以前作为东亚美元环流的投影,如今光环在不断地被剥落。宏观交易者嘛,赚钱不寒掺,善弈者谋势,善谋者致远···
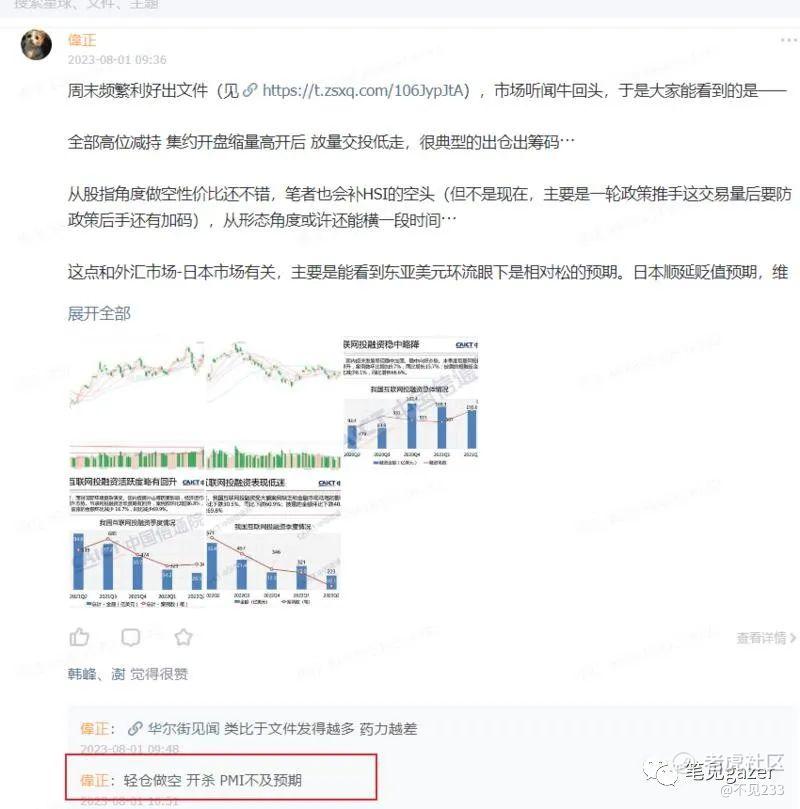
上周政治局会议后,政策端已经开始发力下场打牌或抓拿不听牌的···
汇率——加大了风险调节系数(允许更多的金融机构借入长端美元从而调节短端市场窗口),现在离岸端大概在6万亿人民币。最起码央妈已经下场关注了,控盘了筹码量。
地产——首付,利率,限购等等已经解禁了,但根据笔者最新的情报(可参考链家的数据截止于6月底链家二手房挂牌约7.73万套,而6月上海二手房成交量约1.26万套,相较于5月同期下降约17.6%,全月价格有变动的房源数约2.1万套,占总挂牌房源的27%,其中降价房源的数量约2.05万套,涨价房源的数量约610套)
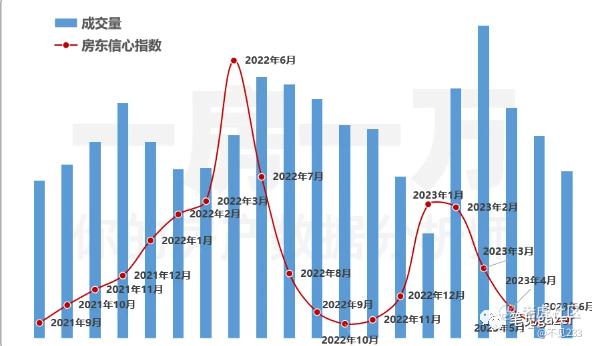
稳定经济预期——抓手还是稳定的“棚改城中村”,定向的财务扩张,甚至一些陈年方舱计划有条不紊地动工中。
稳定股市——从近期的一些博弈行为,显然是有兜底资金进场了··· 至于成效如何,那就是另一个问题了。
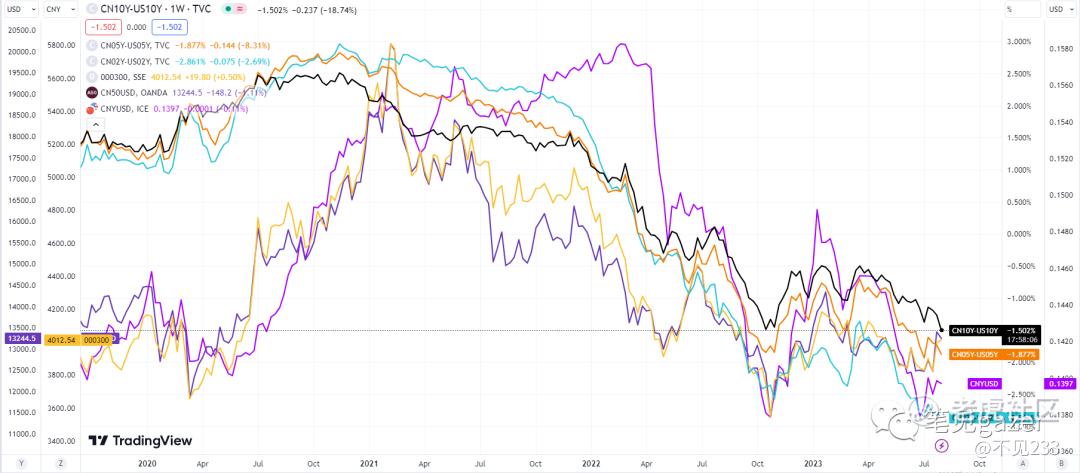
图:龙的债股汇联动
长端中美利差已经持平历史新低了。从央妈政策定力角度,大概率是要跟美债往上飘几个点的,可能回到2.75-2.85区间。
定力就是定力,不管不顾外围情况···即使身在坟场,也要置身事外。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
