


【芯科普】应用半导体:半导体设备领域的扛把子
应用材料是全球最大的半导体综合设备厂商,市值高达1241亿美元。在高光时期,应用材料曾一度占据全球70%的CMP设备市场。
公司背景:
应用材料公司创建于1967年,公司总部位于美国加利福尼亚州圣克拉拉,现已发展成为全球最大的集成电路制造设备、服务和软件供应商之一。应用材料的创始人是Michael McNeilly(以下简称Mike)。Mike是联合碳化物公司的化学品专家。Mike在25岁创业做了化学品代理,因发现半导体工艺急需专业设备来处理这些材料(各种固体液体气体确实很麻烦),在3年后的1967年他成立了Applied Materials(名字代表了如何“应用”这些化学“材料”)。AMAT的天使投资来自Mike的岳父,只有7500美元,接着英特尔三老等人也都掏了点钱,总共凑了几万块。
Mike是个纯粹的科学家,对财务一窍不通。虽然公司成功上市,但在1970年代中期由于投入做硅片等多元化生意,刚好碰到行业周期性大衰退,公司几乎资不抵债。1976年Mike请到某风投公司的James Morgan(以下简称Jim)来救火。Jim依靠和银行的关系获得债务延期,同时大刀阔斧砍掉硅片等六个事业部中的五个来止血,专心搞外延和CVD(化学气相沉积)设备。
公司业务:
AMAT公司通过三个部门运营,即半导体系统部门、应用全球服务部门以及显示器及邻近市场部门。截至第二季度,半导体系统占收入的绝大部分,占 75%,同时也报告了 36% 的最佳运营利润率。
半导体系统主要销售开发、制造和销售用于制造半导体芯片的各种设备,包括沉积(CVD、PVD等)、离子注入、刻蚀、快速热处理、化学机械平整、计量检验等。全球服务模块主要提供一系列提高晶圆厂效率的解决方案以及软件服务,显示器相关业务主要生产用于制造LED、OLED和其他显示器件的设备。
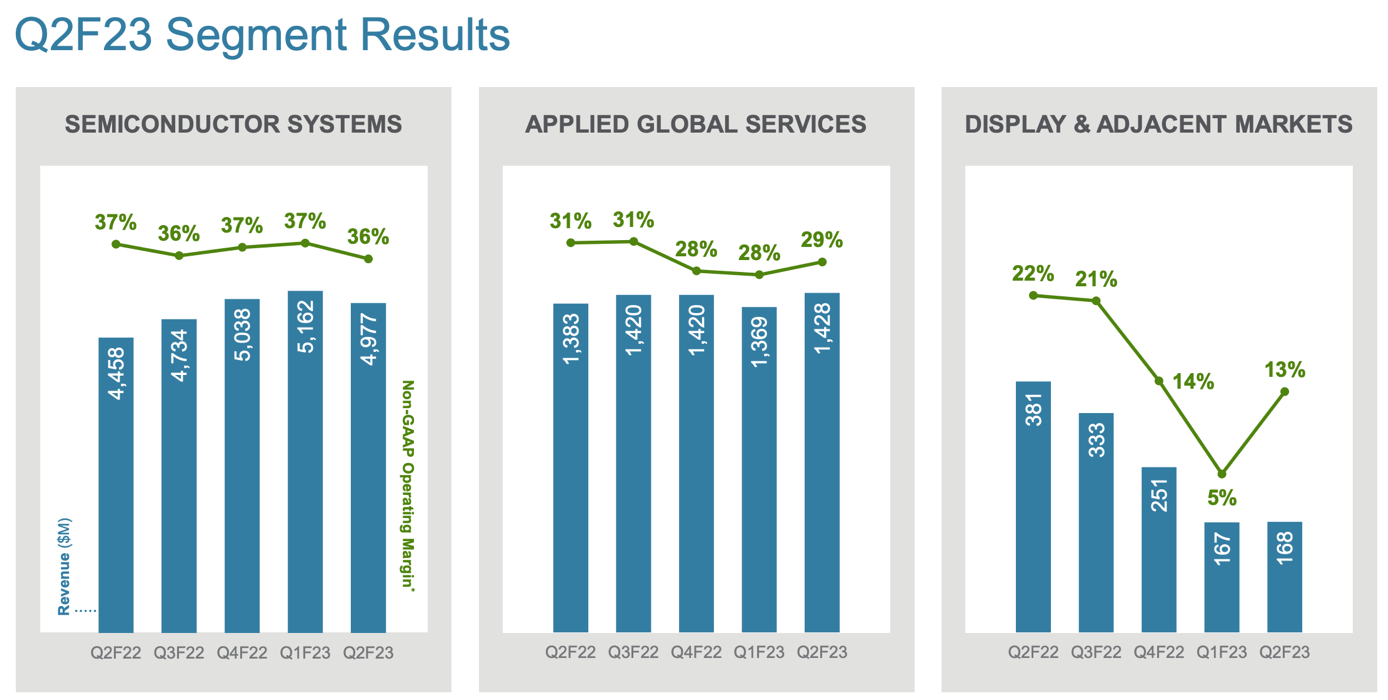
应用材料的全球服务业务位居第二,占收入的 22%,营业利润率为 29%。该部门包括公司向客户提供的所有服务,例如备件、服务合同、安装服务、更新和软件解决方案。虽然这仅占收入的 22%,但该细分市场非常重要,因为它从长期协议形式的订阅中获得了这些服务收入的 60%,这使得这些服务是经常性的,并且对经济放缓的敏感度要低得多,续订率达90%以上。
最近财报表现
尽管股价仅在过去一个月就反弹了16%,部分原因是该公司第四财季的业绩好于预期,并为本季度发布了乐观的指引。这包括创纪录的67.5亿美元的季度收入,比一年前增长10%。该公司还报告了创纪录的257.9亿美元的年收入,增长了12%,应用材料公司净利润为 16.9 亿美元,每股收益为 2 美元,增长 8%。
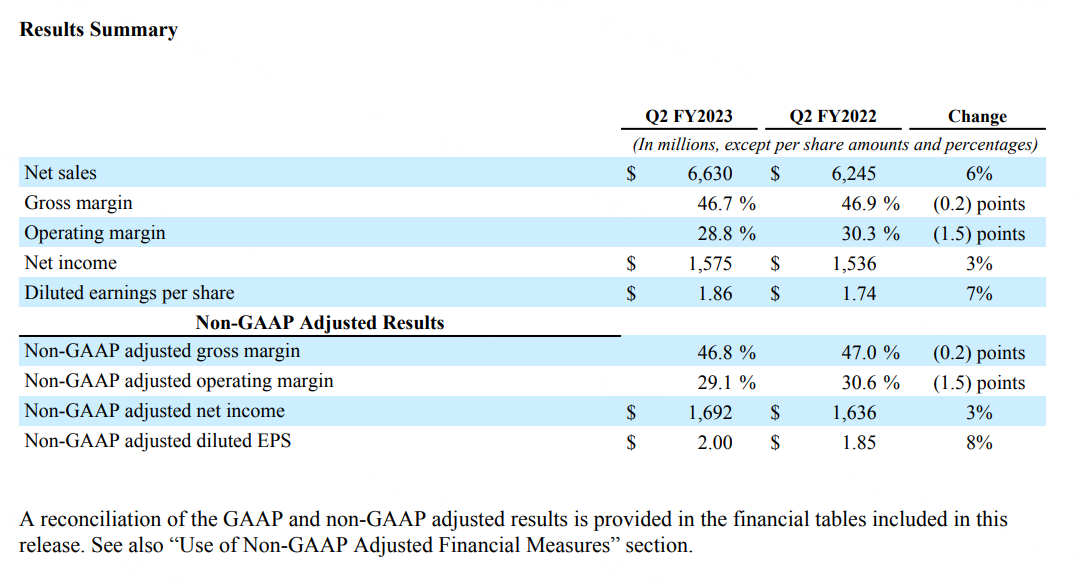
随着需求的下滑,AMAT 的交货时间和库存水平都在下降。推动上一季度增长的是半导体系统领域,由于需求保持弹性,该领域同比增长 12%,这与客户资本支出的弹性一致。与此同时,服务部门同比增长 3%,这是该部门连续第 15((个))季度同比增长,因为设备安装基数的不断增长使得服务收入也保持增长。
AMAT 能够连续保持毛利率 46.8% 的平稳水平,因为它能够抵消贸易限制、通货膨胀和持续的供应链困难等大多数不利因素。这使得营业利润率为 29.1%,但由于持续投资和收入增长放缓的影响,营业利润率在最近几个季度一直呈小幅下降的趋势。 尽管该公司警告称,美国对中国芯片出口的限制可能会导致业绩不及预期,但管理层普遍持乐观态度。展望未来,应用材料公司将成为《CHIPS和科学法案》的受益者。
行业发展
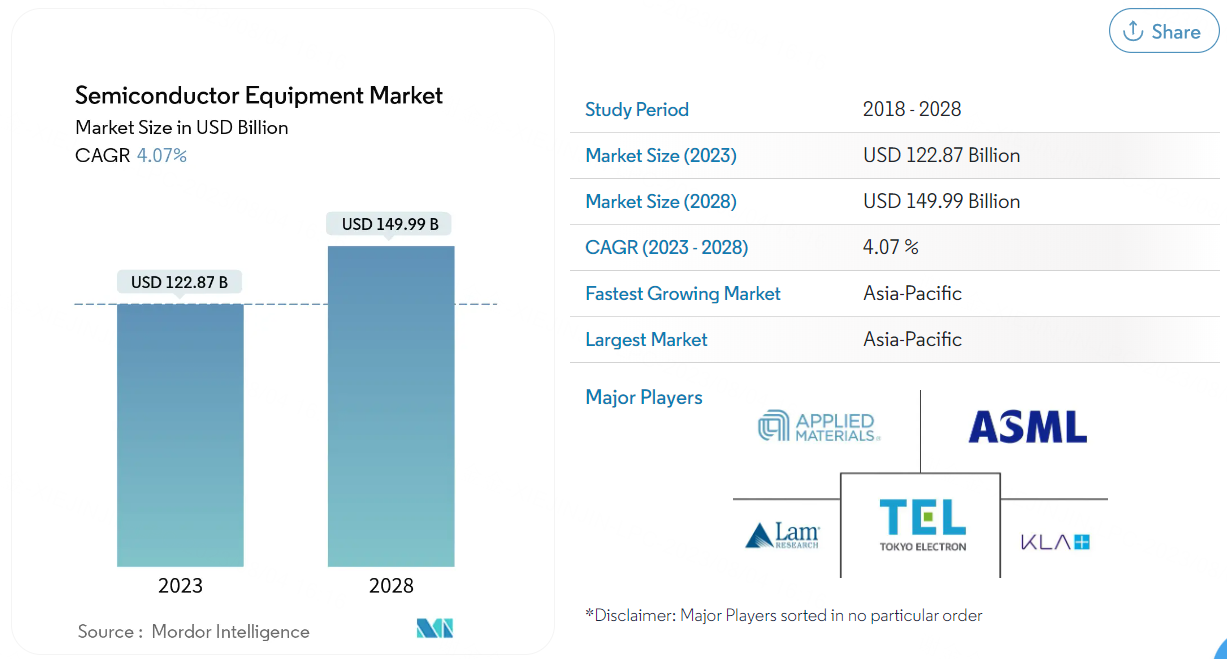
半导体设备市场规模预计将从2023年的1228.7亿美元增长到2028年的1499.9亿美元,预测期内(2023-2028年)复合年增长率为4.07%。目前应用半导体在半导体设备市场居领先地位,但是其对手阿斯麦、科磊半导体、拉姆研究等公司也不容小觑。
总结
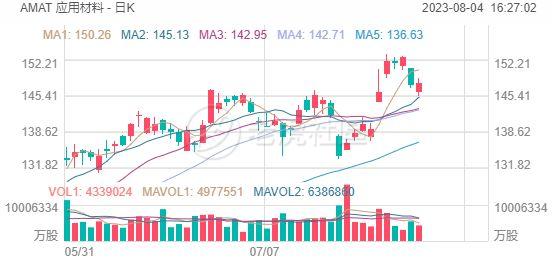
正如上述所说,即便 $应用材料(AMAT)$ 股价近期一直在上升,但AMAT仍然很便宜。具体而言,AMAT的市盈率为14.3,低于其10年的中位市盈率18.2。同时,该股抛出了1%股息收益率的额外奖励。
参考资料:https://zhuanlan.zhihu.com/p/475025410
https://ir.appliedmaterials.com/
https://seekingalpha.com/article/4619844-applied-materials-still-firing-on-all-cylinders
https://www.mordorintelligence.com/industry-reports/semiconductor-equipment-market
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
