


迪斯尼 - 能买吗
我们这几代人,谁的童年还不看几个迪斯尼电影啊,谁的梦里还没有出现过几次狮子王,灰姑娘或其他的故事情节啊。但是,我没有迪斯尼的股票。哈哈。[贱笑]
The Walt Disney Company,股票代码 $迪士尼(DIS)$ 是一家全球知名的娱乐和媒体公司。公司于1923年创立,总部位于美国加利福尼亚州伯班克。迪士尼以其丰富多彩的动画片、电影、主题公园、娱乐节目、消费品和媒体网络而闻名于世。核心业务包括:
动画与影视制作:迪士尼创造了许多经典动画片和电影,如《狮子王》、《灰姑娘》、《冰雪奇缘》和《复仇者联盟》系列。
主题公园与度假村:迪士尼拥有多个主题公园,包括迪士尼乐园、迪士尼世界、迪士尼乐园巴黎等,吸引着全球数百万游客。
媒体网络:迪士尼拥有多个电视频道,如迪士尼频道、ABC等,以及流媒体服务Disney+,提供丰富的娱乐内容。
消费品:公司生产了大量与其品牌相关的消费品,包括玩具、服装、图书等。小姑娘们一般都至少有好几套Cosplay的衣服吧。白雪公主,冰雪公主什么的。
迪士尼的文化影响力深远,其标志性的城堡标志已成为全球范围内广受认可的符号之一。我用大白话来说,就是洗脑很够力。
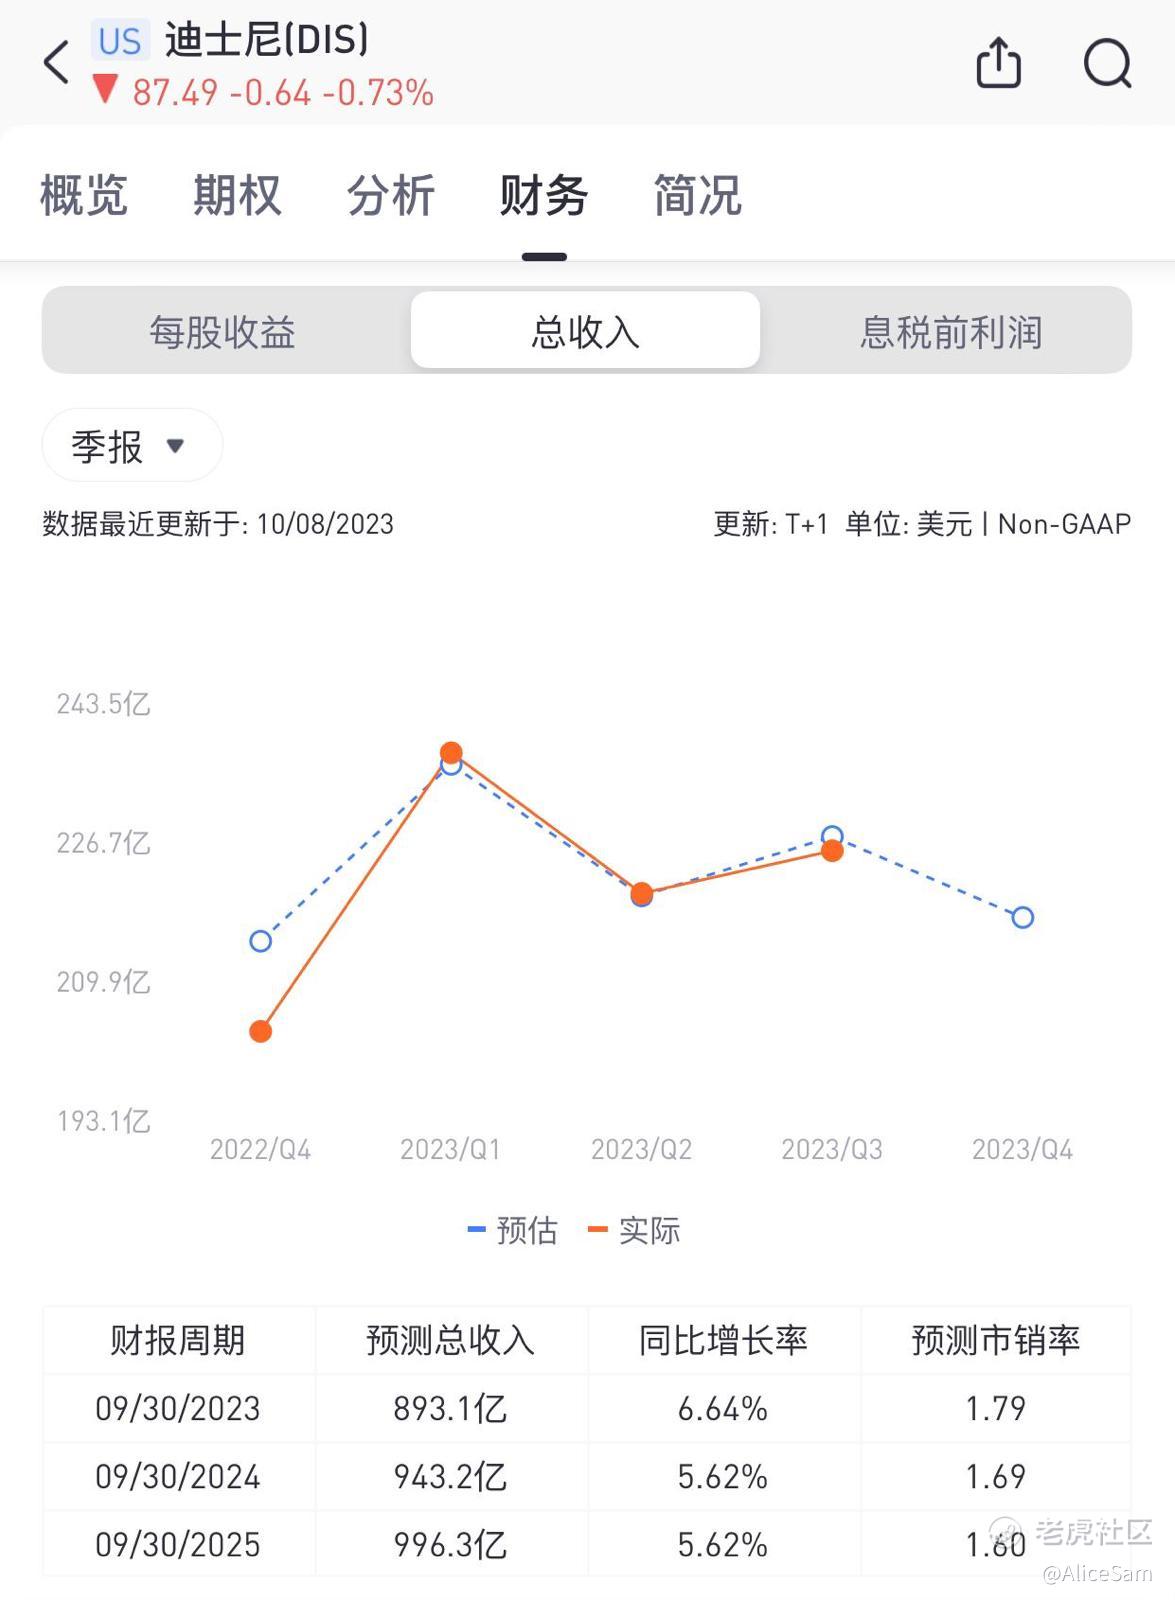
迪士尼(DIS)Q3 财报显示,这个财报季的营收:223.3 亿美元(YoY +4%)、低于预期的 225 亿。看上图里,那个橙色的点,比预测值的哪个虚线,要低一个八度。净亏损方面:受到一次性的重组费用(26.5亿美元)影响,迪士尼本季度净亏损4.6亿美元,与去年同期净获利14.1亿美元形成鲜明对比。
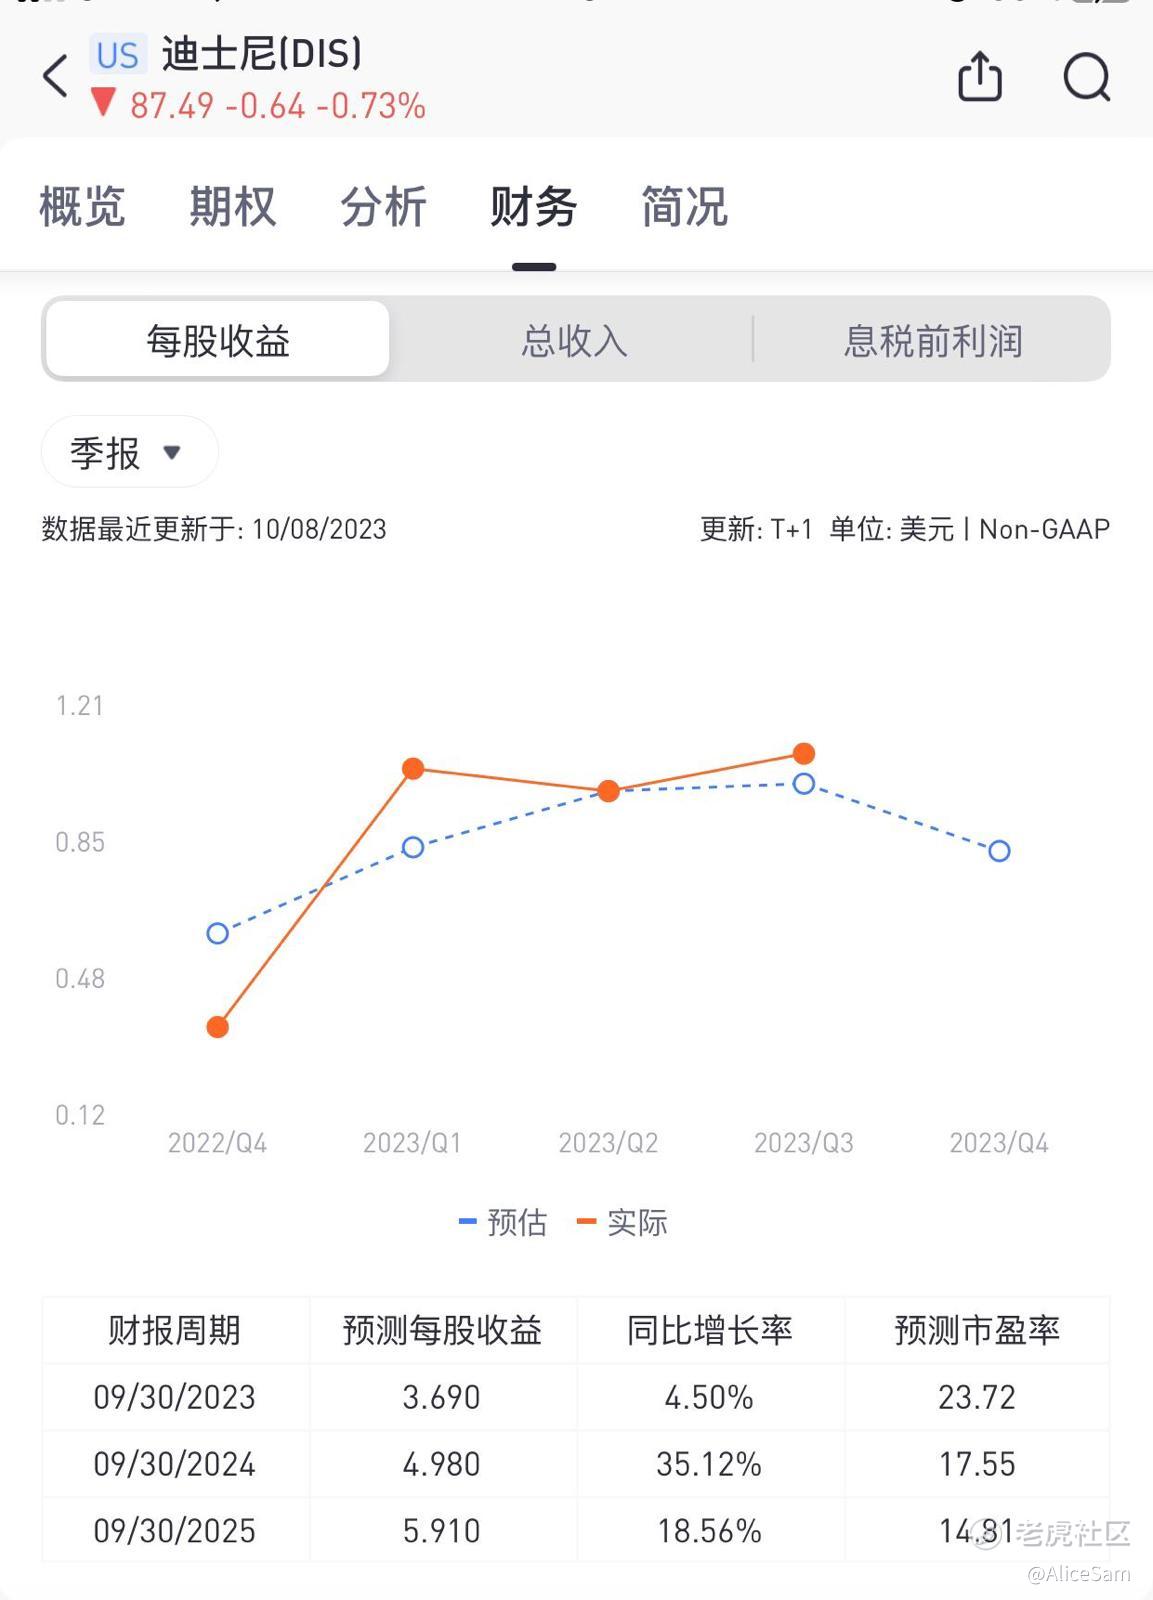
这次的每股收益 EPS达到了1.03 美元,高于预期的 0.95 美元。
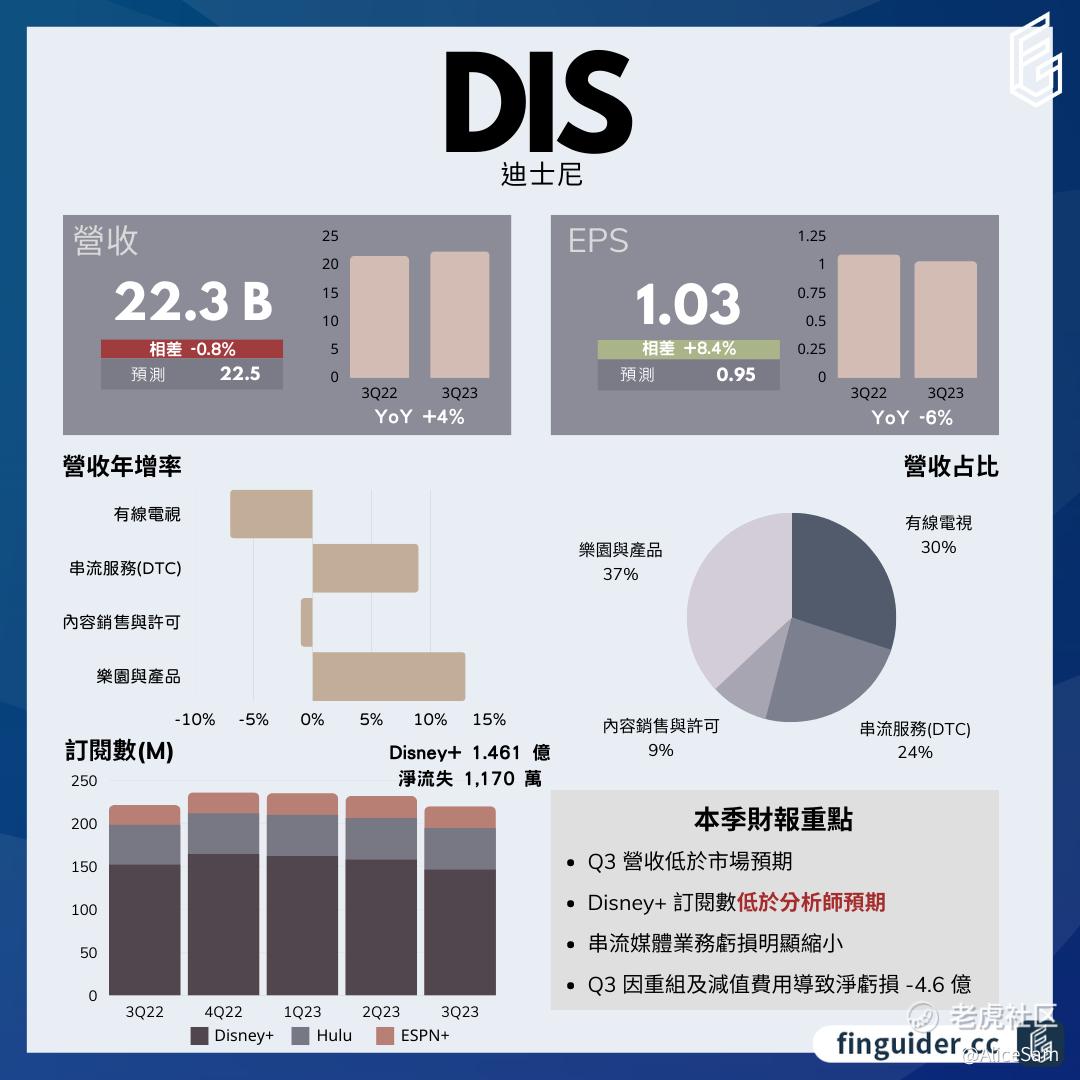
根据上图呈现出的一系列关键数据和趋势总结,:
Disney+ 订阅情况:
订阅数:Disney+ 订阅数为1.461亿,环比下降7%。其中,Disney+ Hotstar(印度同捆包)的订阅数季减24%,北美地区也失去了30万用户。
前景展望:虽然Disney+ 订阅数流失,但CEO表示核心Disney+ 订阅数仍季增1%。公司已宣布将实施打击密码共享的举措,预计将在2024年开始实施。
定价策略:
价格调整:迪士尼计划调高无广告订阅方案的价格,从每月10月12日起,无广告的Disney+费用将上涨至每月13.99美元,广告方案维持每月7.99美元。
广告收入:迪士尼将广告视为串流业务实现获利的关键途径,增加了广告方案的订阅户,并预计扩展广告服务至欧洲和加拿大市场。
业务细分:
串流服务(DTC):尽管Disney+ 订阅数下降,DTC 营收仍年增9% 至55.25亿美元,营业亏损缩小。广告方案的表现帮助提升了ARPU。
电影和销售许可:内容和销售许可部门的营业利润下滑,受限于电影票房不佳等因素。
主题乐园:主题乐园业务继续稳健增长,营收和利润均有所提高。国际地区的主题乐园业务在解封后表现出色。
未来展望:
迪士尼对于电影、乐园、串流媒体这三大业务的增长持有信心,并计划通过提高效率和降低成本来实现盈利。
迪士尼将继续关注电影制作的质量,减少电影制作成本,并在内容方面寻求更多的创新。
公司计划通过多种措施应对Disney+ 订阅数的下降,包括打击密码共享和提高订阅费用。
总体来说,尽管迪士尼在某些方面面临了一些挑战,如Disney+ 订阅数的下降,但公司仍在努力适应不断变化的市场环境,并在多个业务领域保持了强劲的增长势头。公司计划通过提高获利能力、优化业务结构以及探索新的增长途径来实现长期的可持续增长。
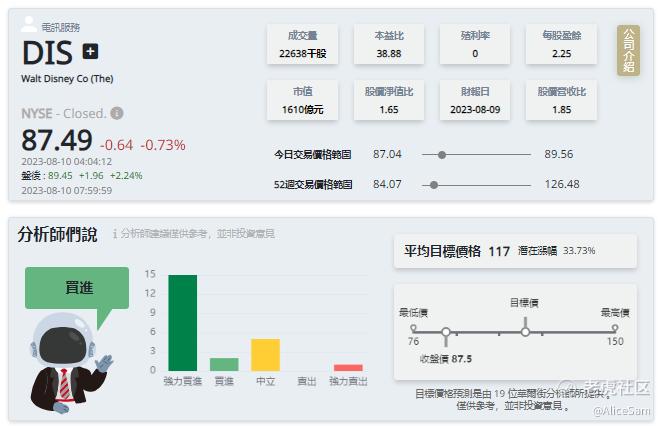
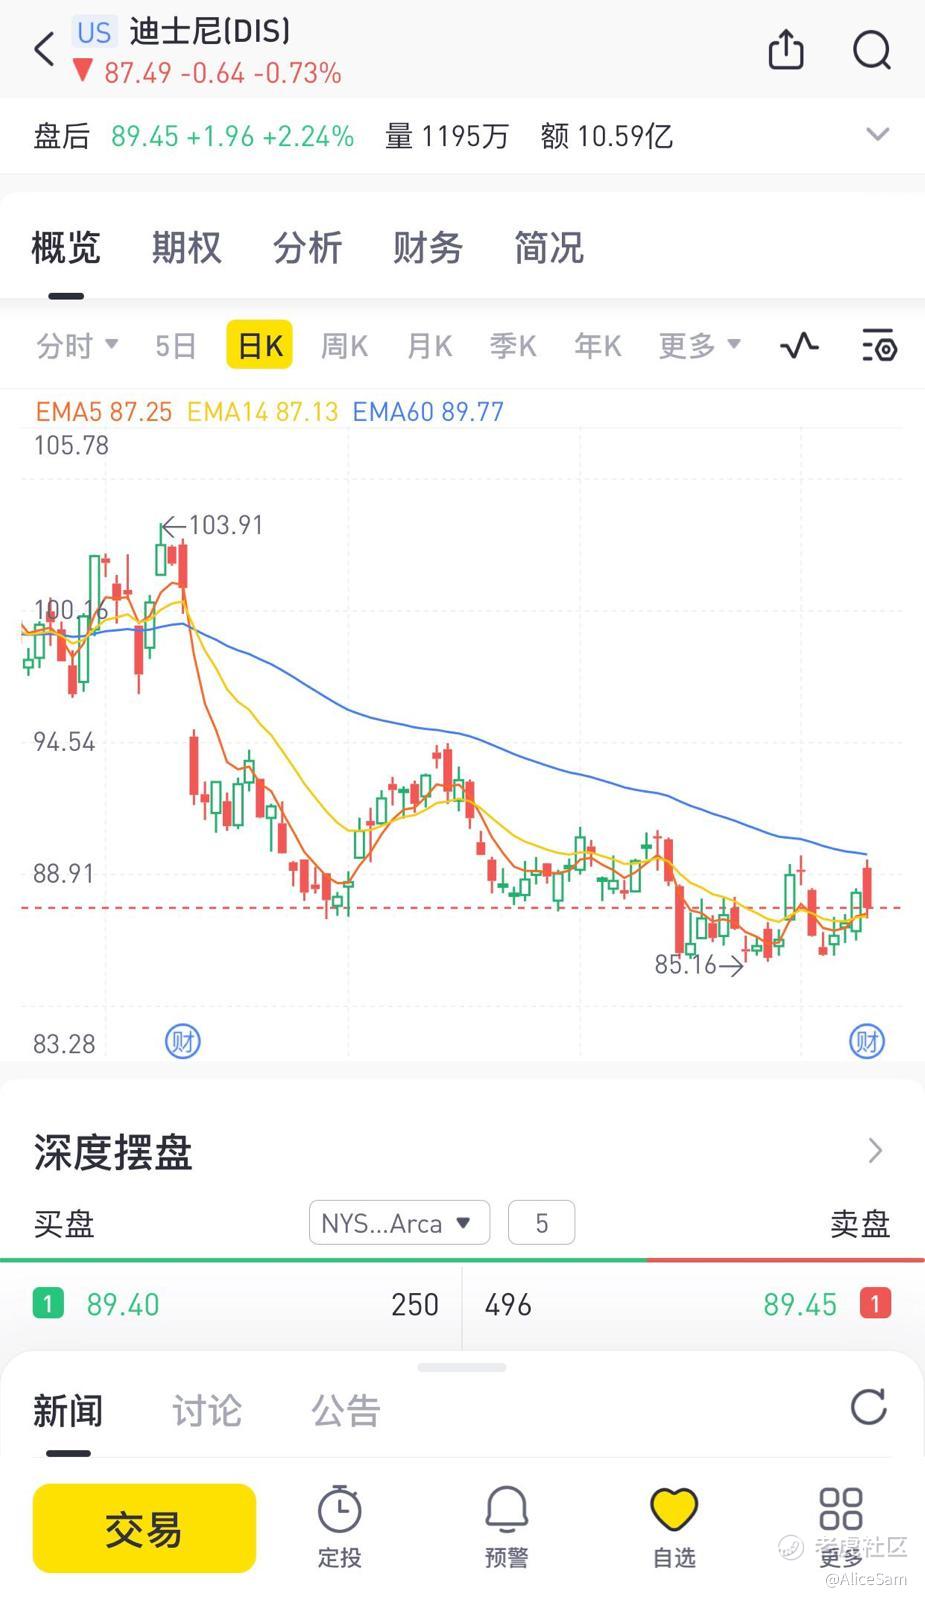
虽然众多分析师给出了强力买进的建议,但是市场彷佛不买账。看看迪斯尼股票的这个往下窜的趋势,似乎还没有要停止的样子呢。
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
什么时候国产动画产业也能做到这样
迪士尼的动画制作很成熟也很好看
从小看迪士尼的动画片长大嘿嘿