


【投资机会】汽车板块8月走势分析
前言:
《大行报告》摩通料中资汽车股第二季业绩弱,估计股价持续受压。
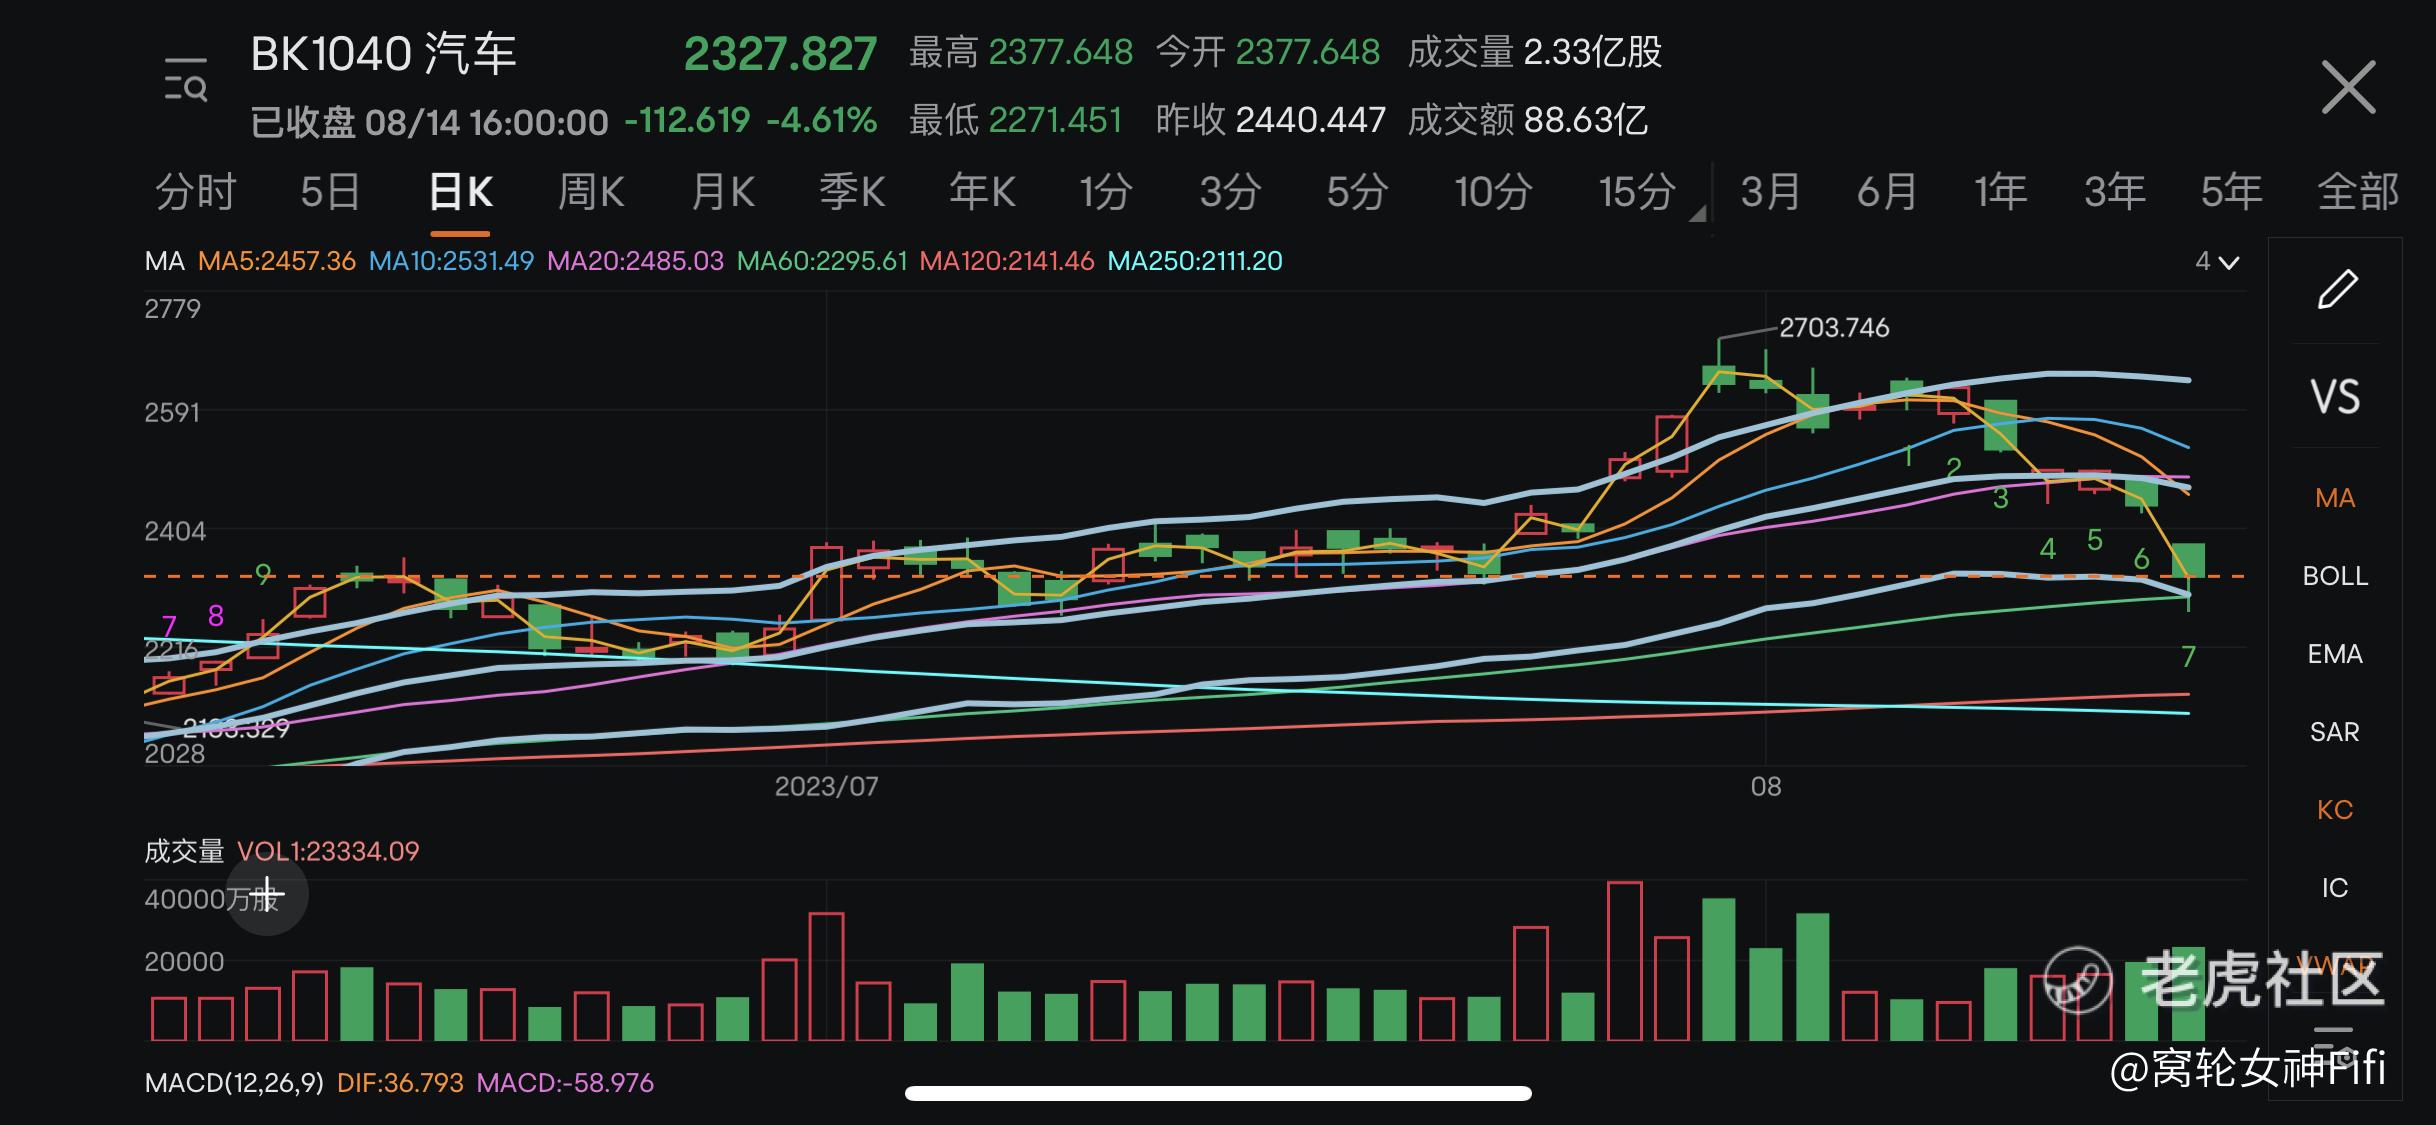
摩根大通指,中资汽车股将会陆续公布中期业绩,预期大部分厂商第二季盈利疲弱,股价在7月的升势后出现调整,相信弱势持续,投资者亦会调整对下半年业绩的预期。
摩通指,7月份内地乘用车销售符合预期,但按月持续放缓,行业减价幅度创新高,经销商库存亦上升,反映第二季业绩疲弱,不过出口保持强劲,相信出口市场继续是中国品牌的策略性焦点,因为具有增长空间,边际利润亦较高。
摩通估计,在基本情境下,今年整体乘用车销售有低单位数字增长,新能源车销售增长大约24%。
长远而言,代工生产(OEMs)厂商盈利前景较佳,将会持续跑嬴汽车同业,当中首选是 $比亚迪股份(01211)$ 。
后市究竟将如何走呢?我们一起来分析一下。
正文:
我们先来梳理一下摩根大通关于中资汽车股的观点:
(一)业绩预期
摩根大通预期大部分中资汽车股的第二季盈利将呈现疲弱状态,可能会影响股价表现。尤其在7月的涨势后,股价可能会进行调整。
(二)销售情况
7月的乘用车销售总体上符合预期,但月度增长率呈现放缓趋势。此外,行业的降价活动增加,经销商的库存也出现上升,这都可能是业绩疲弱的迹象。
(三)出口市场
虽然国内市场可能呈现一些不确定性,但出口市场对于中国品牌仍然十分重要,因为这里仍然有大量的增长空间,而且边际利润也比较高。
(四)销售增长预测
摩通预测,今年的整体乘用车销售将呈现低单位数字的增长,而新能源汽车的销售增长可能会达到24%。
具体公司分析:
1,比亚迪(01211.HK)
摩通认为比亚迪在OEMs(原始设备制造商)中有较好的盈利前景,并可能在汽车行业中表现优越。
我们来细化一下比亚迪目前各项技术指标:
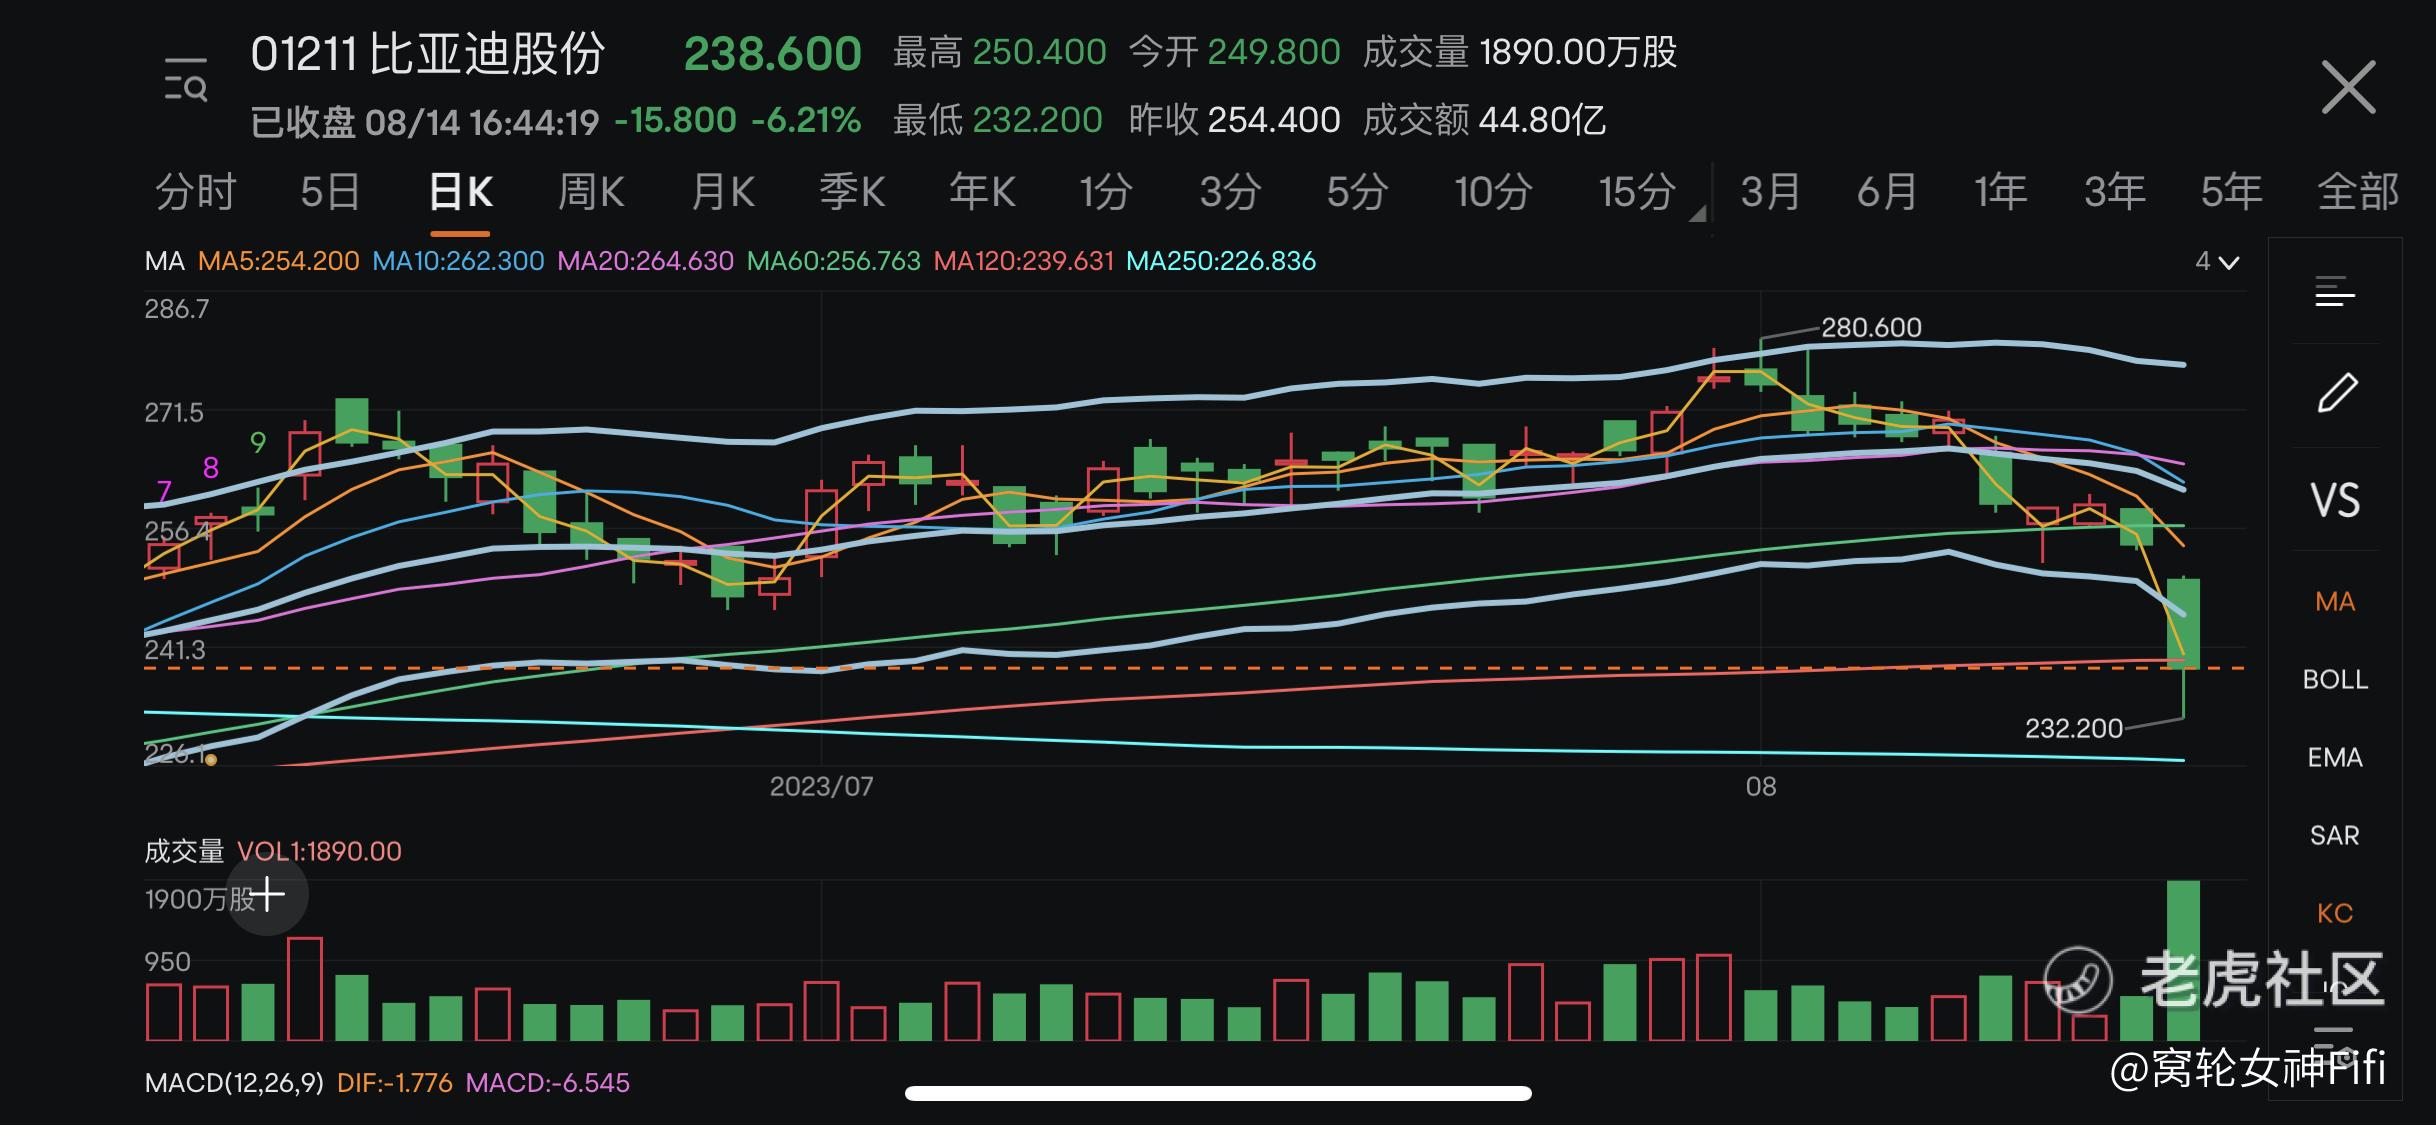
首先,进入8月以来,股价从高位有持续大幅回落。
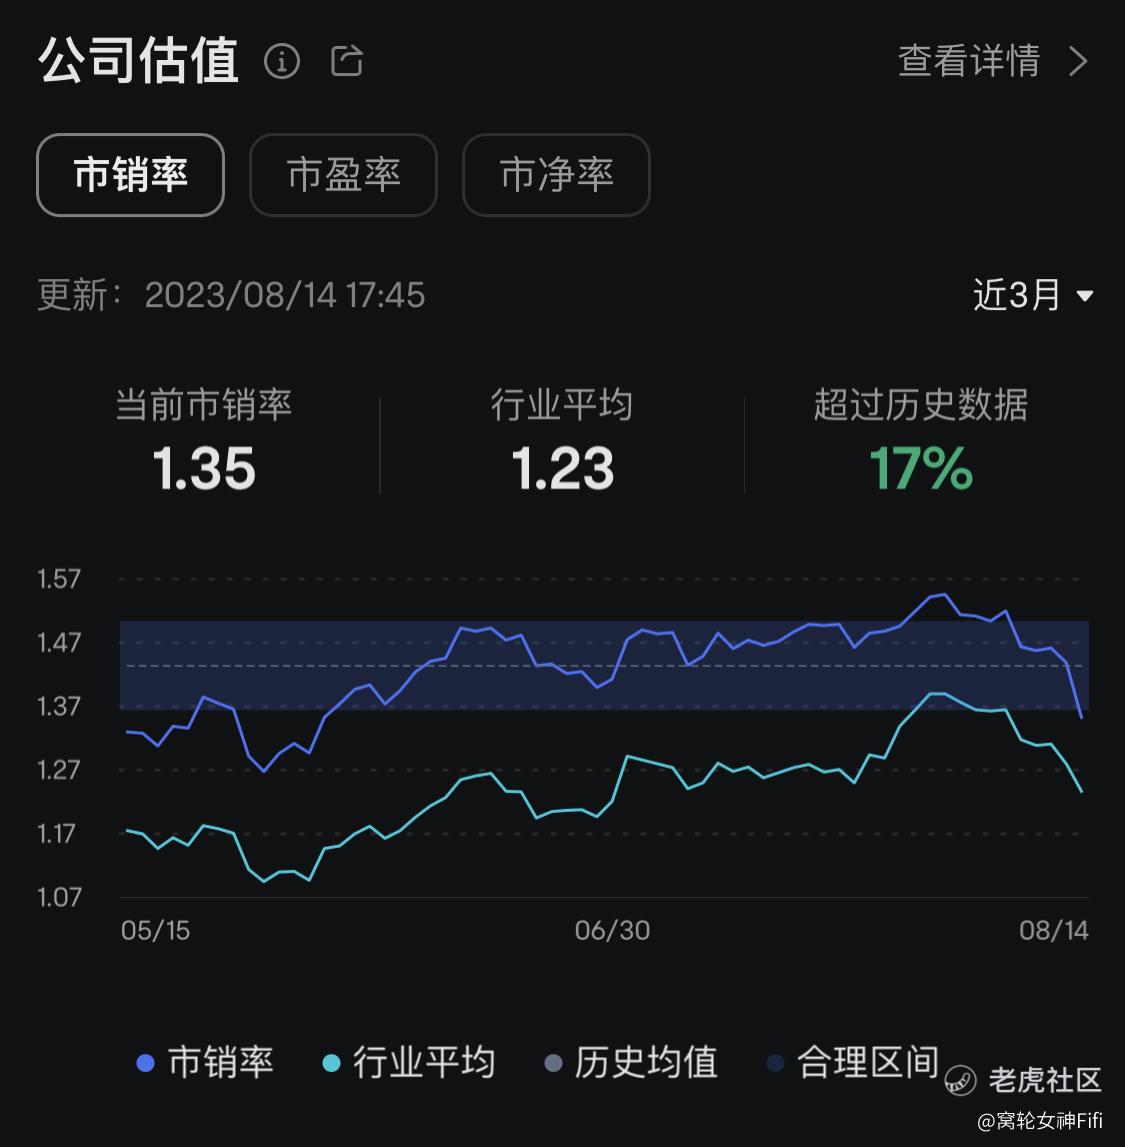
其次,公司估值也一路杀向历史低位。
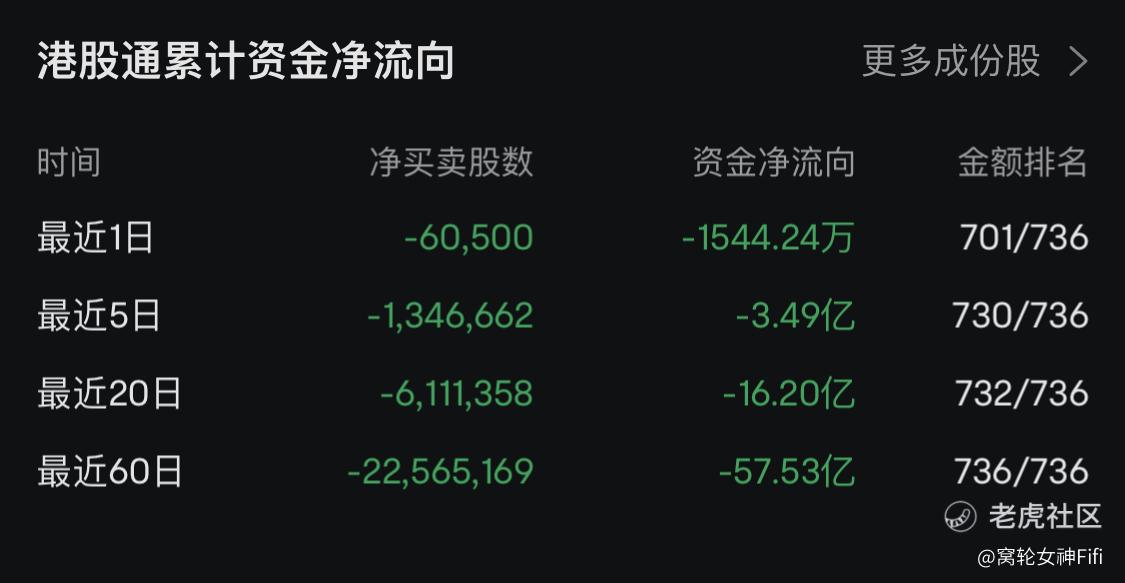
接着,港股通肉眼可见地连续60日大资金净流出。
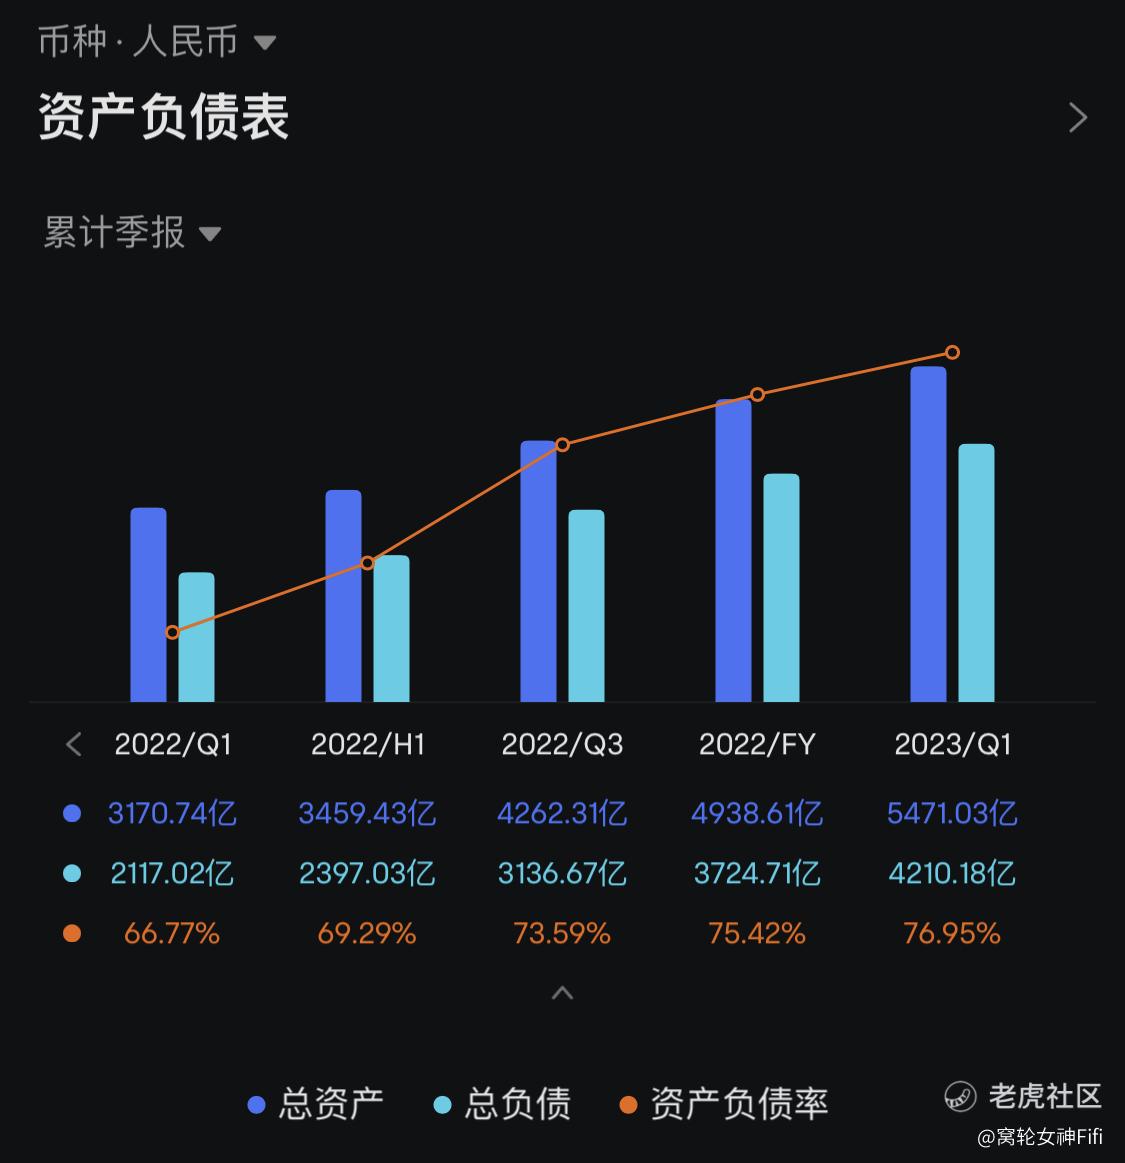
第四,从去年起,公司负债率逐季上升,表明企业存在潜在风险。
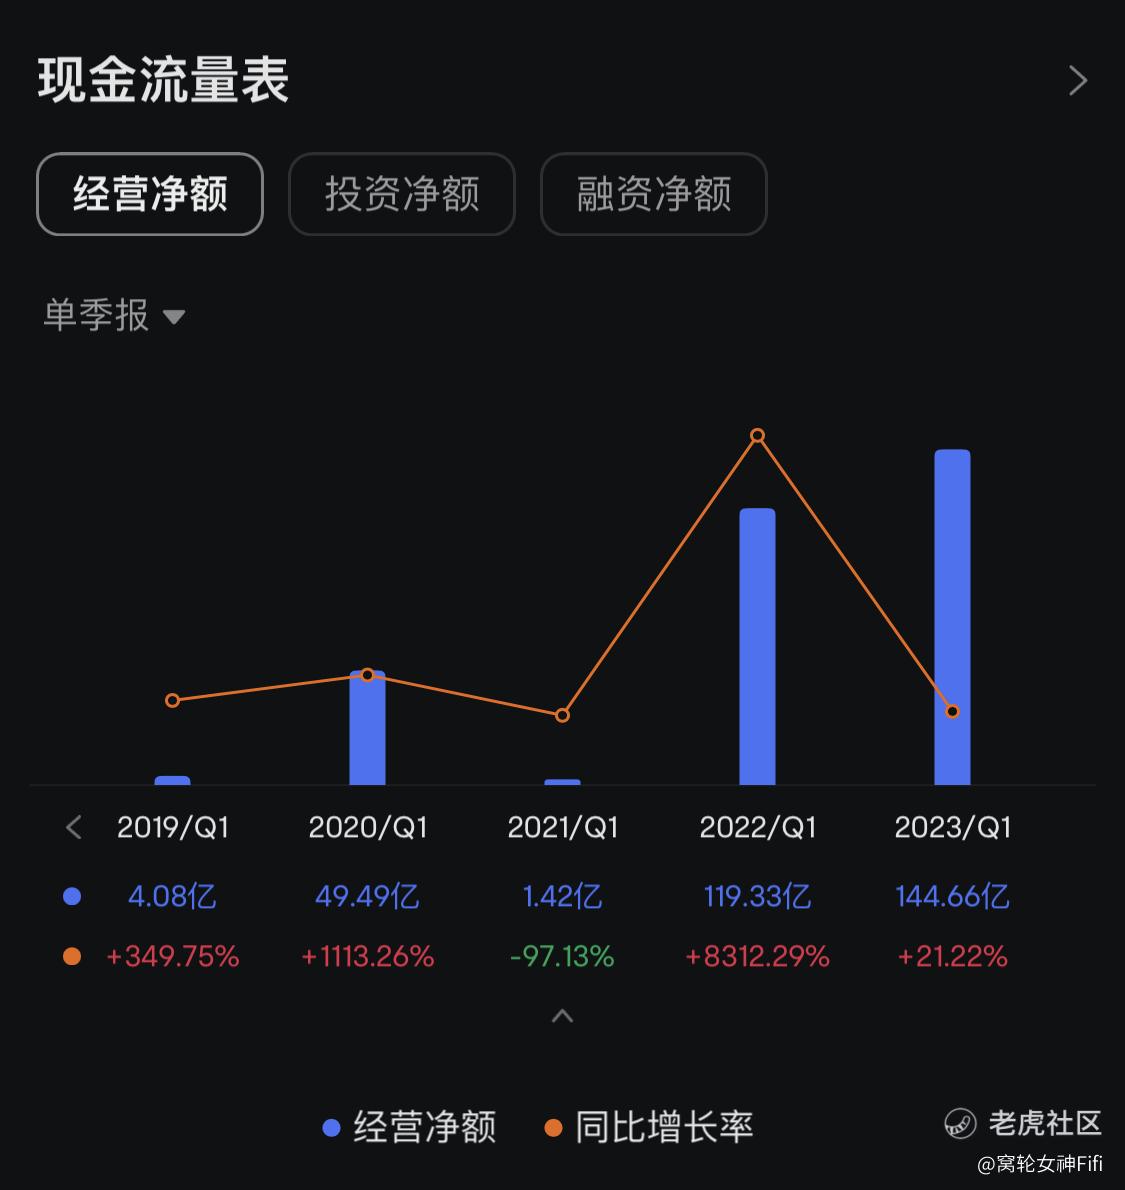
虽然,从经营净额上看,比亚迪还有所提升。
总结:
从《大行报告》上来看,摩根大通对于中资汽车股持谨慎态度,尤其是在考虑到近期的业绩和销售情况。
但在某些特定的汽车制造商,如比亚迪,他们仍然看到了积极的投资机会。
对于我们投资者来说,摩根大通虽然首选投资比亚迪,结合比亚迪的各项数据,我们看到市场情绪仍不看好,且企业资产负债率较高,也存在潜在风险。
我之前的文章中,也分析过其他新能源车企各有各的难处;传统车企更是难上加难。在风口浪尖,各板块都下行为主时,汽车板块也难逃一跌,且无明显拐点出现。
此时,我们不妨多观望,等待市场进一步利好消息或积极向上信号,再出击时胜算更大。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
