


三大电信运营商的投资逻辑、中期业绩概要:稳健成长、高派息比率、股价三年翻倍
三大电信运营商一般指中国移动、中国电信、中国联通,核心投资逻辑还是比较清晰的,大致是以下几点:
1、高壁垒、竞争格局好。这个不用多说,核心业务如移动数据服务、语音通话、宽带等业务基本由三家瓜分,没有且3-5年内也不太会有新增竞争者。
尤其是三年疫情,各行各业纷纷遭遇困境的大背景下,三大运营商依然保持增长。
2、股东回报高。近年来,三大运营商积极响应探索重塑央企估值体系,重视股东回报,近年股息增长率均高于净利润增长,移动、电信已建议全年股息分配率提升至70%。
3、债务风险较低,估值低。三大运营商资产负债率处于合理水平,现金流强劲,而且也几乎不受诸如疫情、房地产/金融风暴的影响。参考港股的估值,按股息率看,处于6%-8%之间,另外年化还有10%左右的预期增长。
考虑到当下国内外经济环境的复杂性、运营商的业绩确定性,这样的股息率和预期增长率对于预期年化收益率10%左右的大资金是非常有吸引力的。
再来看一下本周公布的2023年中期业绩一些数据:
今年上半年,中国移动、中国电信、中国联通营收分别为5307、2606、1918亿人民币,同比增长6.8%、7.6%、8.8%.
归母净利润分别是762、201、124亿,同比增长8.4%、10.2%、13.1%,高于营收增速。
中期每股派息分别是2.43、0.16、0.22港元,同比增长10.5%、19%、23%,均高于净利润、营收增速。
原因除了业绩增长外,主要还是提高了派息比率。
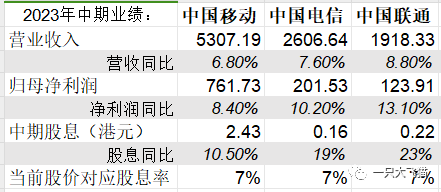
以下是移动、联通、电信2023年中期业绩简要,以港股为主。
1、【中国移动(H)】
2023年上半年,中国移动营收5307.19亿元,同比增长6.8%,其中通信服务收入达到人民币4522亿元,同比增长6.1%;
股东应占利润为人民币761.73亿元,同比增长8.4%;资本开支为人民币814亿元,自由现金流为人民币791亿元,同比增长43.3%。
公司决定2023年中期派息每股2.43港元,同比增长10.5%,股息增长>营收/利润增长,2023年全年以现金方式分配的利润提升至当年公司股东应占利润的70%以上。
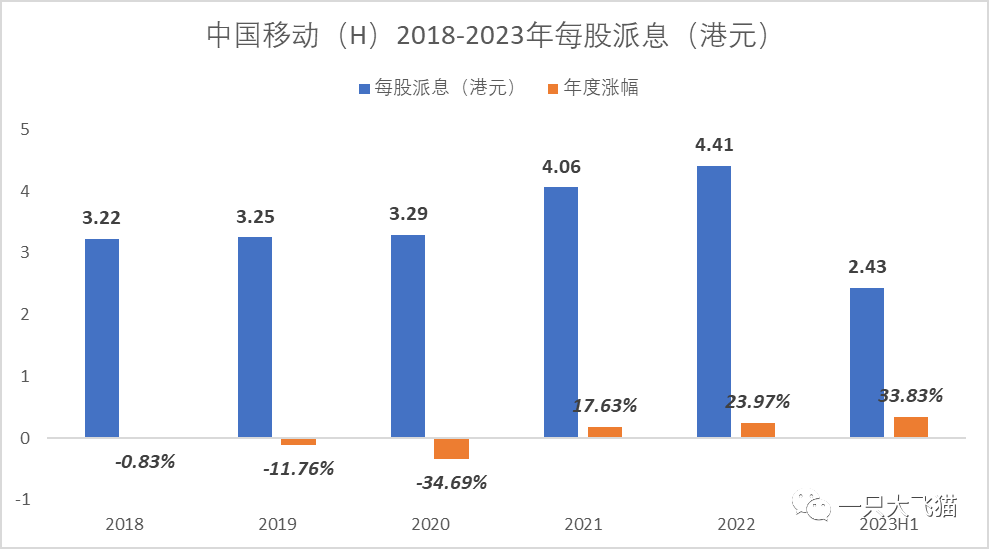
中国移动(H)近年派息稳定且逐年增长,2021-2023年派息4.06(+23.4%)、4.41(+8.62%)、2.43(中期、+10.5%)港元。
近三年年度涨幅分别为17.63%、23.97%、33.63%,即3年翻了1倍,当前市值1.31万亿人民币,股息率约7%+。
涨幅除了与经营业绩稳定性、中特估体系的影响外,与股息增长也是高线性相关的,下图可以看到2018-2020年股息稳定,但连跌了三年。
高质量可持续增长+股息同步提升可能是推动股价大涨的大杀器。
中国移动(A)估值要贵一些,但年初至今也涨了47.79%,当前市值2.04万亿人民币,对应股息率约4%+,溢价H/A-37.46%。
2、【中国电信(H)】
2023年上半年,中国电信营收达2606.64亿元,同比增长7.6%,净利润达201.53亿元,同比增长10.2%。
公司决定中期每股派发现金股利人民币 0.1432 元(折合0.1565港元),同比增长约19%,股息增长>营收/利润增长,并建议全年股息分配率提升至70%。
中国电信(H)近三年年度涨幅分别为35.87%、37.04%、33.34%,即3年涨幅翻倍有余,当前市值约3371亿人民币市值,股息率约7%。
中国电信(A)估值要贵一些,市值约5353亿,股息率4%。
3、【中国联通】
2023年上半年,中国联通实现营业收入1918亿元,同比提升8.8%;实现归属于母公司净利润54亿元,同比增长13.7%,连续7年实现双位数提升。
公司提议2023年度中期每股派发股利人民币0.203元(折合约0.22港元),同比增长23%,股息增长>营收/利润增长。
中国联通派息稳定且逐年增长,2020年至今分别派息0.2(+25%)、0.25(+25%)、0.31(+24%)、0.22(中期,+23%)元。
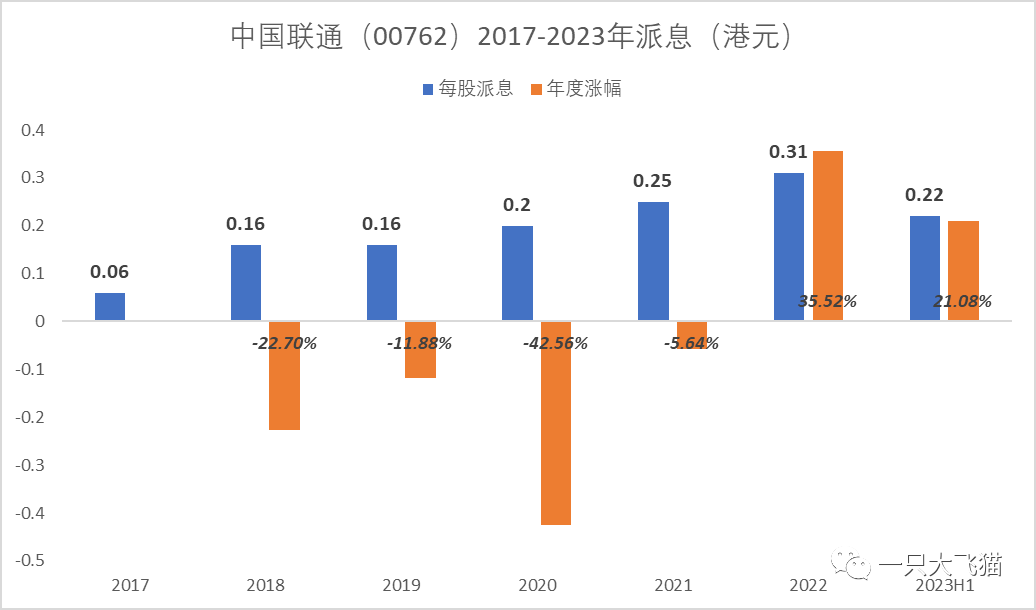
近三年年度涨幅分别为-5.64%、35.52%、21.08%,稍逊于中国移动。当前市值约1614.68亿市值,股息率约7%,跟中国移动差不多。
注:架构上,中国联通(0762.HK)是中国联通(600050.SH)的孙公司。
以上内容不构成任何投资建议。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
