


【财报点评】永利澳门2023年Q2:一切都在好转
一、公司简介
$永利澳门(01128)$ 是一家主要从事发展、拥有及营运娱乐场博彩及娱乐度假村设施胜地业务的控股公司。该公司有两个业务分部:永利澳门分部和永利皇宫分部。永利澳门分部在中国澳门从事经营酒店及赌场度假村业务。永利皇宫是一个在建项目。该公司也通过其子公司从事集团内实体借贷业务。
二、财报分析
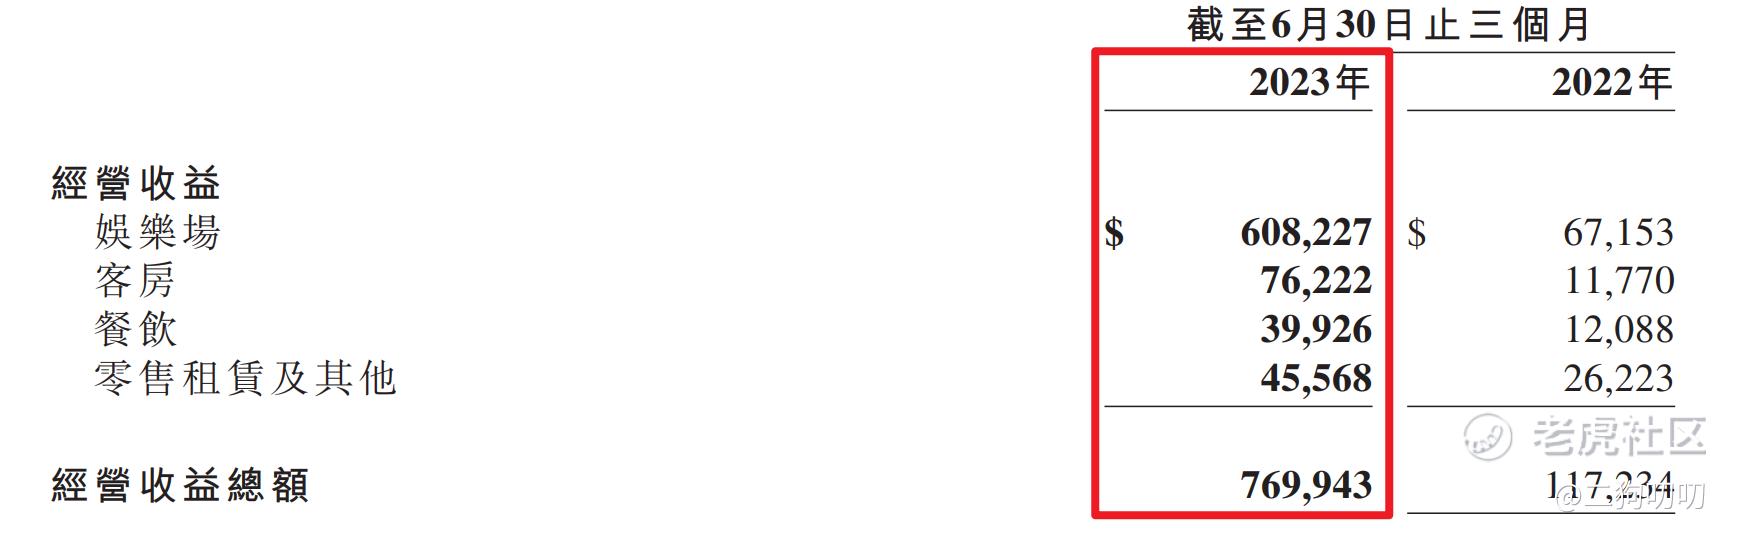
1、营收方面:公司在2023年Q2实现了7.699亿美元的经营收益,恢复至2019年同期的65.5%,同比大增长556.7%。其中,博彩(娱乐场)营收为6.082亿美元,恢复至2019年同期的60.2%;客房营收7622.2万美元,去年同期为1177.0万美元,同比大增547.6%。以这些数据表明,公司的营收表现已经开始逐渐恢复,但是距离疫情前的表现还是有一段差距,提升空间还有很大弹性。
2、利润方面:公司经调整物业EBITDAR为2.461亿美元,恢复至2Q19的71.8%。这个结果表明,公司的利润增速快于营收的主要原因是公司加强了精益管理,并进一步控制成本。此外,公司在客流结构转型方面也取得了一定的成果,使得高利润率的中场业务占比得到了提升。这些因素共同推动公司的经调整物业EBITDA率由2019年Q2的29.2%提升2.8pct至31.0%。
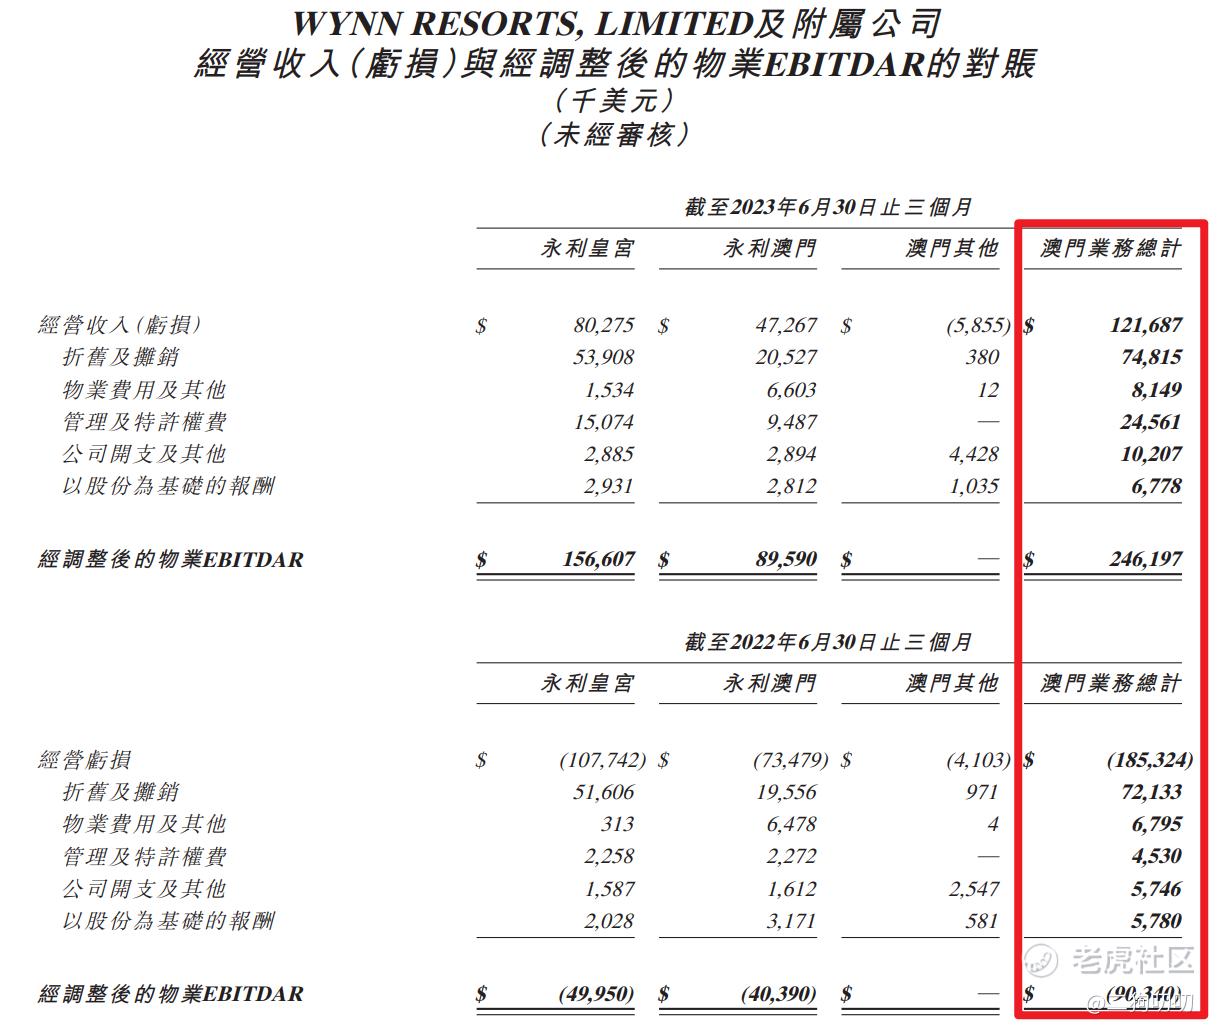
对于未来的展望,公司预计经调整物业EBITDA率将维持在30%以上的水平。这意味着公司将继续保持较高的利润率,并进一步提升其经营效率。此外,永利皇宫的利润率预计将保持稳定,而半岛物业随着6月翻新工作的完成,预计利润率仍有一定上行空间,公司未来的利润表现有望继续得到提升。
3、博彩业务:公司在2023年Q2实现了7.5亿美元的博彩毛收入,较19年同期恢复54.8%,慢于行业7.2pct。公司的贵宾业务恢复较慢,仅达到26.3%,而中场业务恢复进度则与行业平均保持一致,达到85.3%。
预计2023年Q3,公司强调7月中场日均投注额超过4-6月,并已经达到2019年同期120%的水平,公司在中场业务的恢复方面正在取得一定的进展。同时,公司观察到消费者行为出现一定变化,旅客逗留的时长缩短,但其前往澳门的频率和人均下注额均有所提高。公司认为该变化有利于充分利用客房以实现收益最大化。总体而言,公司在恢复博彩业务方面取得了一定的进展,但仍有进一步提升的空间。
4、非博彩业务:公司在2023年Q2实现了1.6亿美元的非博彩业务净收入,恢复至2Q19的97.6%。其中,客房、餐饮和零售业务分别恢复至2019年Q2的109.4%、81.6%和96.8%。
在客房方面,永利皇宫和半岛物业的入住率均已基本回到疫情前水平。公司的高端化进程使得永利皇宫的日均房价较2Q19提升了20%。随着半岛物业的翻新工作完成,预计其对消费者的吸引力将进一步增强,日均房价有望进一步上升。在零售方面,奢侈品零售额已经超过疫情前同期,表现较普通零售更为突出。
总体而言,公司在非博彩业务方面的表现较为良好,各项业务均已恢复至疫情前的97.6%左右。在客房和零售方面,公司的表现较为突出,恢复情况较好。
三、股价走势
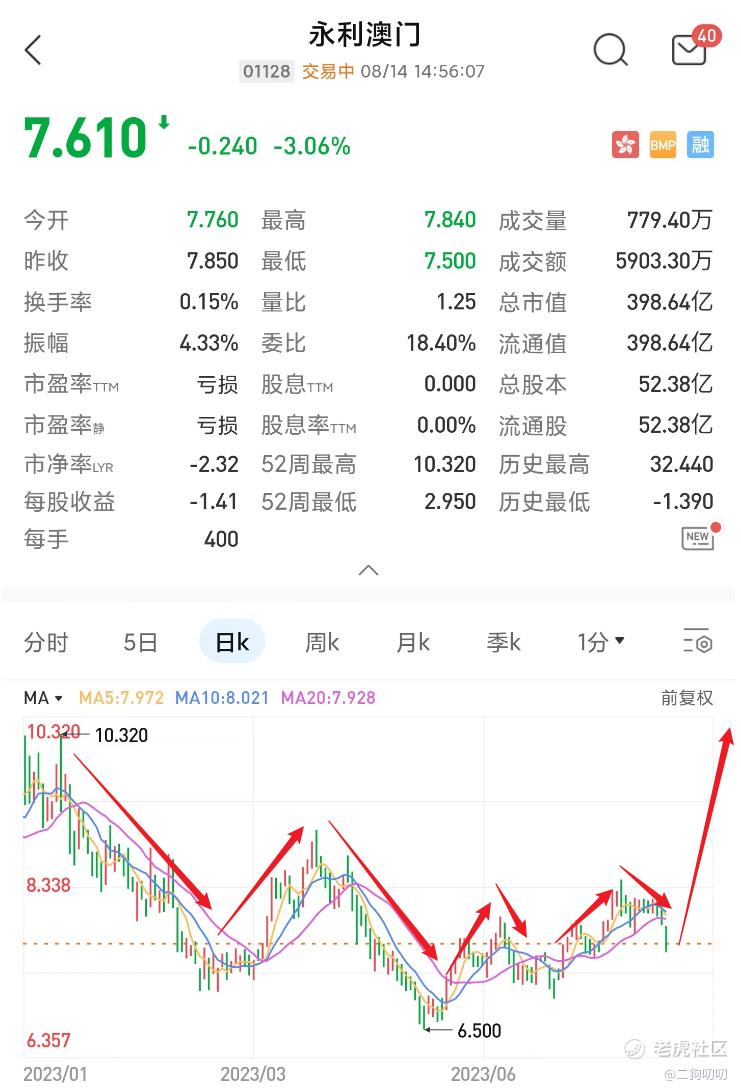
永利澳门股价最近一直受制于恒生指数拖累,短短2个交易日累计跌幅超过6.6%,截至发稿,报价7.61港元。其实在疫情放开之初,澳门的博彩股就走出一波小高潮,但是随着利好不断兑现,股价又被打回了原形。不过随着消费复苏、暑假内地游客的涌入,可以预见永利澳门在Q3的业绩会有大超预期的表现,当然现在股价低迷,或许是提前布局的重要时机。
四、个人总结
1、永利澳门,由于集团主要聚焦高端业务,对宏观经济的敏感度较高,随着近几周澳门旅行团和内地旅游复苏以及暑假季节性因素,其基本面正在逐渐转好,且大有超预期表现。
2、目前澳门赌牌只有6张,永利澳门作为其中之一,其稀缺性毋庸置疑,之前有马来西亚云顶集团老板想介入参与竞牌,最后没有如愿,由此可见,博彩行业是很多商业大佬都想参进去分一杯羹,但是谈何容易。
3、从股价走势来看,现在的股价受恒生指数拖累,因此可以借机埋伏,低位建仓,待Q3利好可以出仓。
免责声明:
1、本文仅代表一家之言,不作为任何投资意见或建议,证券市场风云变幻、拨云诡谲,涨涨跌跌反复无常,这个还是需要谨慎处理。
2、阁下在做出任何投资判断或进行任何投资交易,一定要量力而行,根据自己的财务状况冷静处理亦或者咨询相关专业投资机构。
3、如果阁下觉得本文写的有点意思,欢迎点赞、评论、转发,笔者将不胜感激。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
澳门博彩这6张牌之后就没有新的了吗
整体感觉已经恢复了不少了
感觉没啥提前布局的必要啊
感觉永利的走势一直都很萎靡啊