


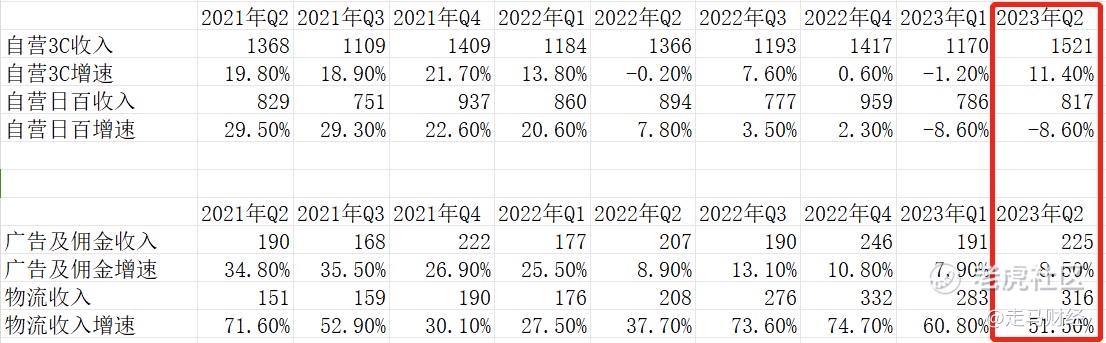
京东自营3C数码表现中规中矩、略超预期(增速低于行业0.7个百分点);自营日用百货堪称灾难(增速低于行业20.7个百分点);利润奶牛第三方广告和佣金业务意外萎靡(增速低于规模庞大4倍多的淘系1.5个百分点,上季度这块他至少还有领先淘系12.9个百分点的);物流及其他服务收入靠德邦并表维持,下季度该影响将消失(去年Q3开始并表),这一业务增速很可能会降至20%以下。
总体来说,京东交出了一份不太意外的疲软财报,负面预期太多,暂时看不到催化因素,东哥没有退路,只能拼了。$京东(JD)$ $京东集团-SW(09618)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
2
举报
登录后可参与评论
- 马莲·2023-08-161点赞举报