


京东2023年Q2季报解读—廉颇老矣?
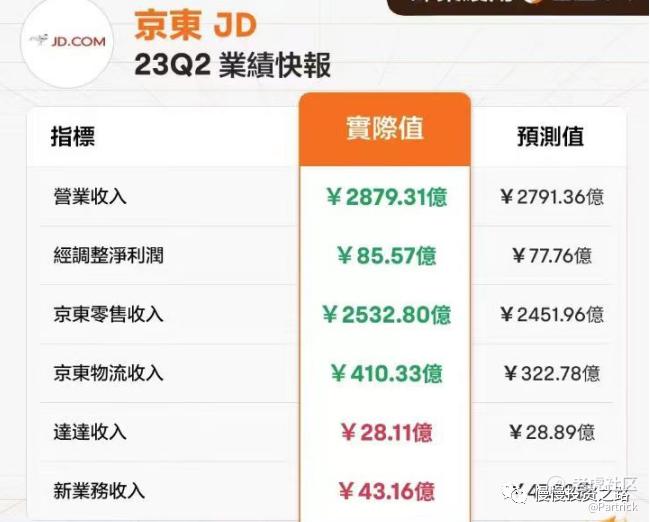
昨晚, $京东(JD)$ 和 $腾讯控股(00700)$ 都公布2023年Q2业绩,不过显然关注腾讯财报的比较多,而且从财报来看,我觉得京东亮点也确实不如腾讯,我们还是先看看财报数据,整体来看京东2023年第二季度业绩,收入2879.3亿元,同比增长7.6%,超市场预期;实现Non-GAAP 归母净利润86.6 亿元,同比增长33%,也超市场预期。但从收入增速,核心电商表现情况来看,感觉京东还是有点增长乏力,没有类似腾讯视频号有亮点的增长业务。
1.营业收入
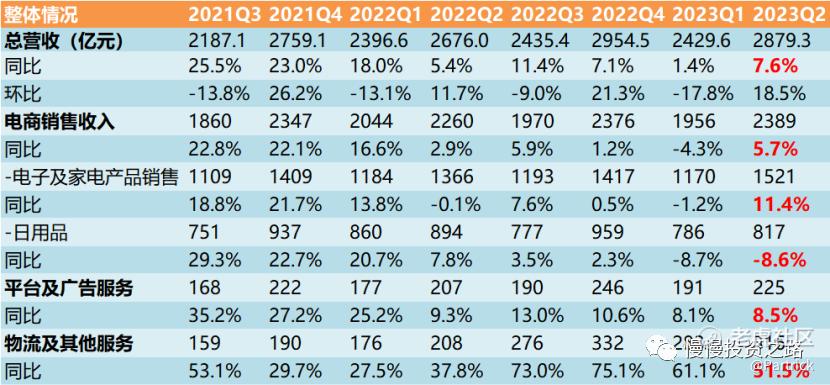
京东一季度营收 2879.3亿元,同比增长7.6%,环比增长18.5%,高于预期的2791亿元,分业务来看其中:
核心电商销售收入2389亿元,同比增长5.7%,核心基本盘电商还是比较难有增长,而且低于阿里巴巴电商部分的增长。商品销售收入中电子产品及家用电器净收入1521亿元,同比增长11%;日用百货商品销售收入为817亿元,同比下8.69%。
平台及广告服务收入225亿元,同比增长8.5%,这部分主要是平台广告和佣金收入,最近几个季度增速都在两位数以下了。
物流及其他服务收入316亿元,同比增长51.5%,京东物流目前仍然是增速最高的业务,没有这块京东京东的增长就更低了。但是这部分也基本已经分拆上市,而且从菜鸟也知道,这部分目前利润不高。
2. 盈利情况
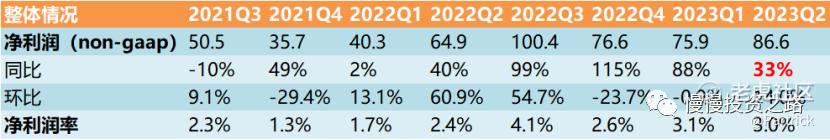
京东Q2实现Non-GAAP 净利润86.6亿元,同比增长33%,远超市场预期。整体经调整净利率为3%,京东净利润还是有不少提升。 分业务来看,达达和新业务减亏是主要原因。其次是成本和费用有一定减少。
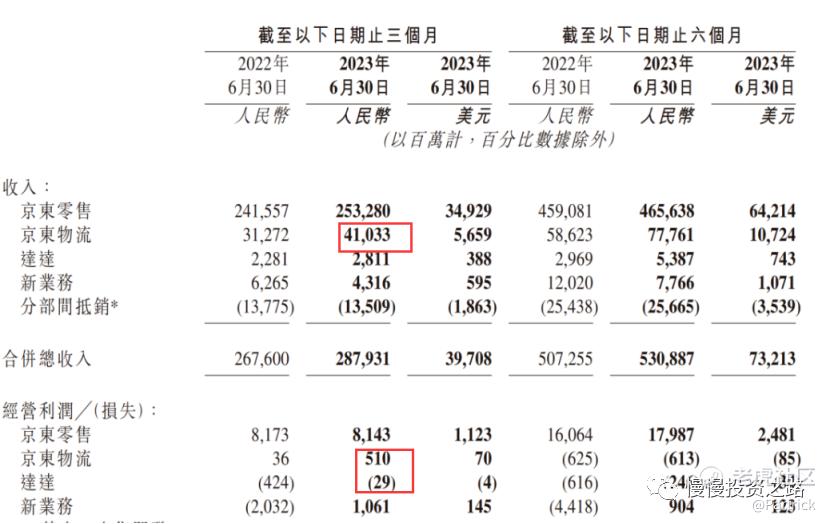
整体净利润情况如下表:
3. 成本费用情况
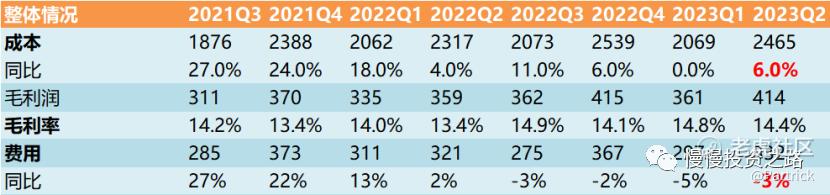
京东2023年Q2公司营业成本为2465亿元,同比增长6%,略低于收入增速。 整体费用为332亿,同比减少3%,连续4个季度,费用都在减少,京东确实在严控费用。
4.个人观点
从数据上看,几个核心数据营收和净利润是超市场预期的,但是这财报看起来确实没有令人心动的地方,跟看腾讯和阿里完全不一样,阿里财报看点是变革分拆后,各分业务恢复增长+扭亏为盈,让人看到阿里还有新的增长空间,腾讯看点是视频号和小程序带动腾讯恢复两位数增长,所以阿里和腾讯财报我觉得看的不仅仅是数据,更是可以看到公司未来的一些增长情况,但京东这财报确实看不出有太多的有关增长的东西(也有可能是我对京东了解不够),核心电商增速也是低于阿里,第二增长曲线是啥也看不出,物流服务增速高,但是已经分拆上市了而且物流那也是增收难增利。
再谈谈核心电商的竞争,现在竞争格局基本定下来了,已经经历过一轮大战,阿里,京东,拼多多,抖音,快手,甚至包括腾讯,现在各家份额被抢的已经被抢了,基本趋于稳定,后面可能只能吃需求增长的红利,而不是抢谁的份额,这种情况下核心电商是一个相对稳定的业务,很难有高速增长了,这种情况下,无论是拼多多,还是阿里,抖音,腾讯都在不断寻找自己的第二增长曲线,而且都有不错的效果,最直观的就是腾讯的视频号,京东在这方面也似乎做了不少工作,京东到家,惊喜,社区团购,但似乎都没有做得很成功的,那么京东未来的增长在哪里,不能一直靠降板增效和新业务扭亏,是要实实在在的靠收入增长,这点是我对京东最担心的地方,阿里和腾讯二季度财报收入都是两位数的增长,唯独京东是一位数,京东给人一种廉颇老矣的感觉! $京东集团-SW(09618)$ @爱发红包的虎妞
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
不断的此消彼长,这回轮到京东了?
怎么的感觉竞争结构发生了微妙变化
看京东数据和与竞争对手相比差了些