


应用材料完美穿越本轮半导体寒冬!
昨日美股盘后,世界上最大的半导体设备厂应用材料发布了FY23财年三季报(截止7月30日的三个月业绩),股价应声上涨2.4%:
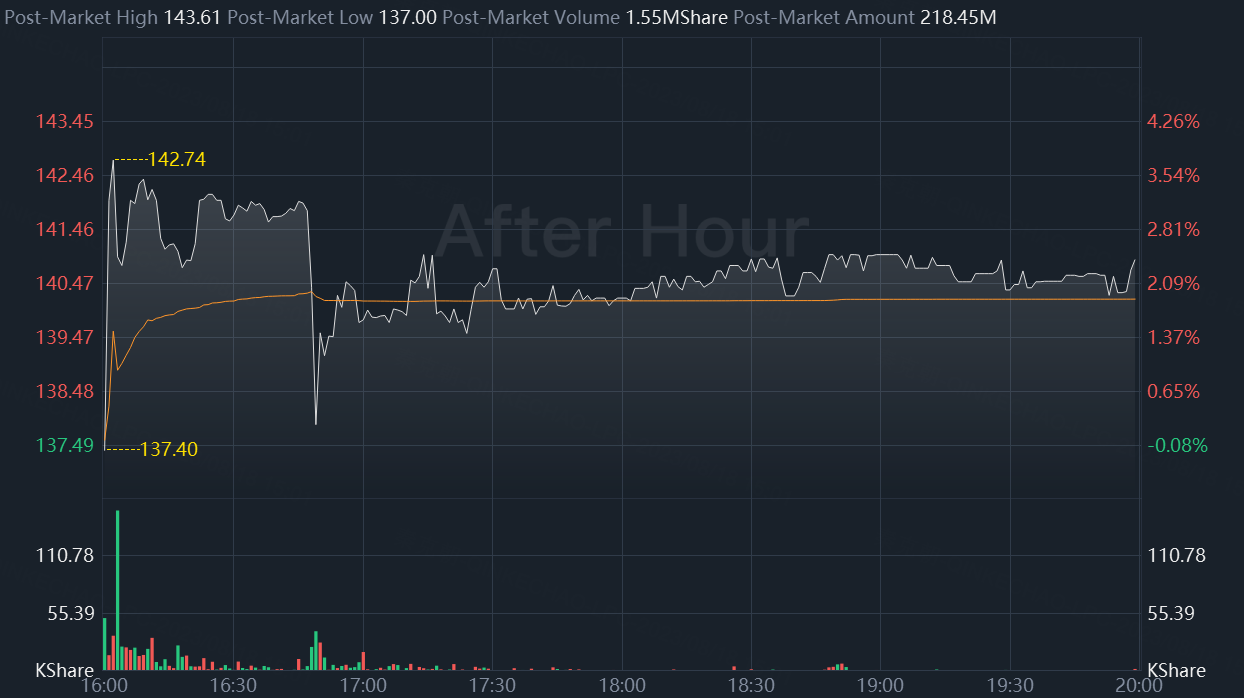
无需赘述,应用材料的业绩超出了市场预期。
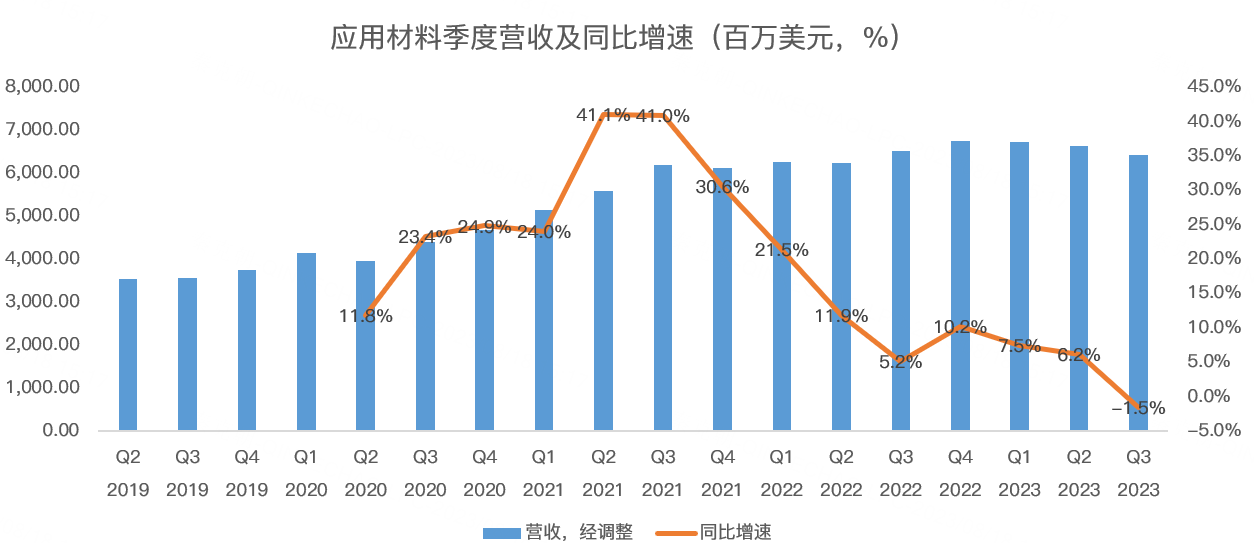
具体来看,应用材料23财年三季度营收64.25亿美元,同比下滑1.5%,超出分析师一致预期的61.57亿:
分业务看,半导体系统收入46.76亿美元,同比下滑1.2%;全球服务营收14.64亿,同比增长3.1%;显示及相关市场营收2.35亿,同比下滑29.4%:
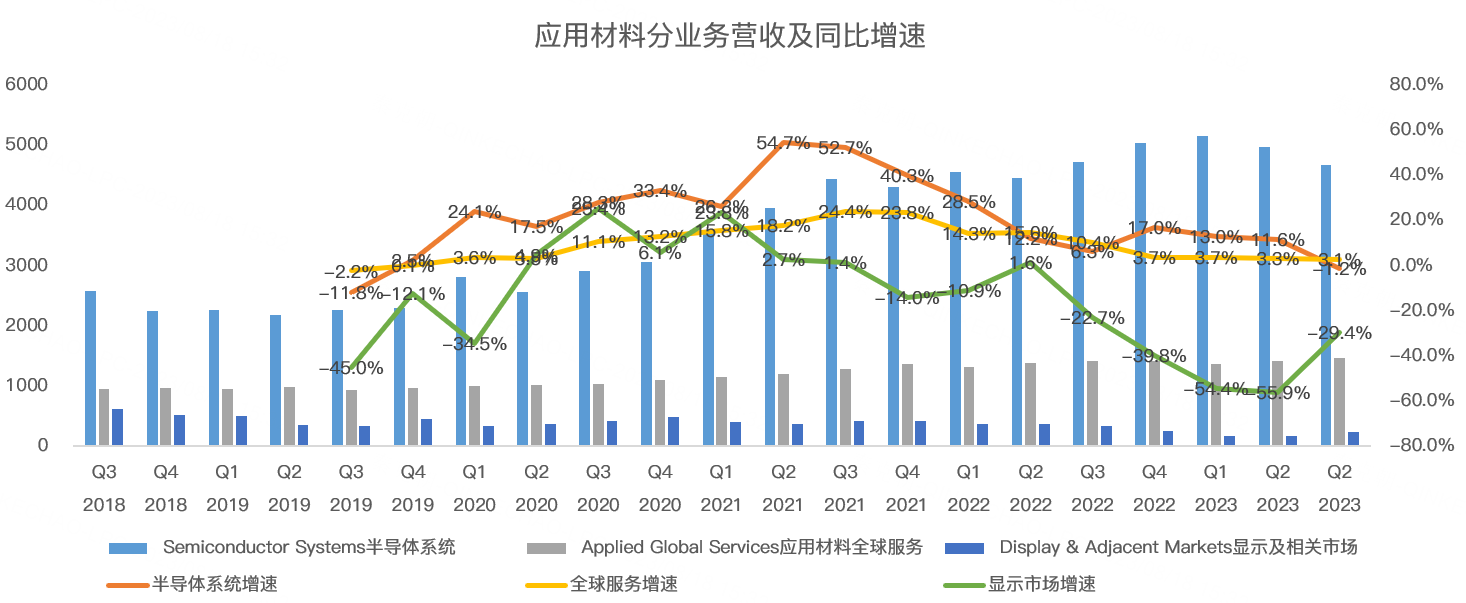
半导体系统主要销售开发、制造和销售用于制造半导体芯片的各种设备,包括沉积 (CVD、PVD 等)、离子注入、刻蚀、快速热处理、化学机械平整、计量检验等。全球服务模块主要提供一系列提高晶圆厂效率的解决方案以及软件服务,显示器相关业务主要生产用于制造LED、OLED 和其他显示器件的设备。
在本次财报披露前,半导体设备市场乌云压城,受半导体市场下行周期影响,各大晶圆厂缩减资本开支,而半导体设备恰好是新建晶圆厂最重要的开支。
但没想到,应用材料23财年三季报营收增速仅下滑1.5%。
而复盘历史,每次遇到半导体下行周期,如2009年、2019年,应用材料的收入都会出现大幅下滑:
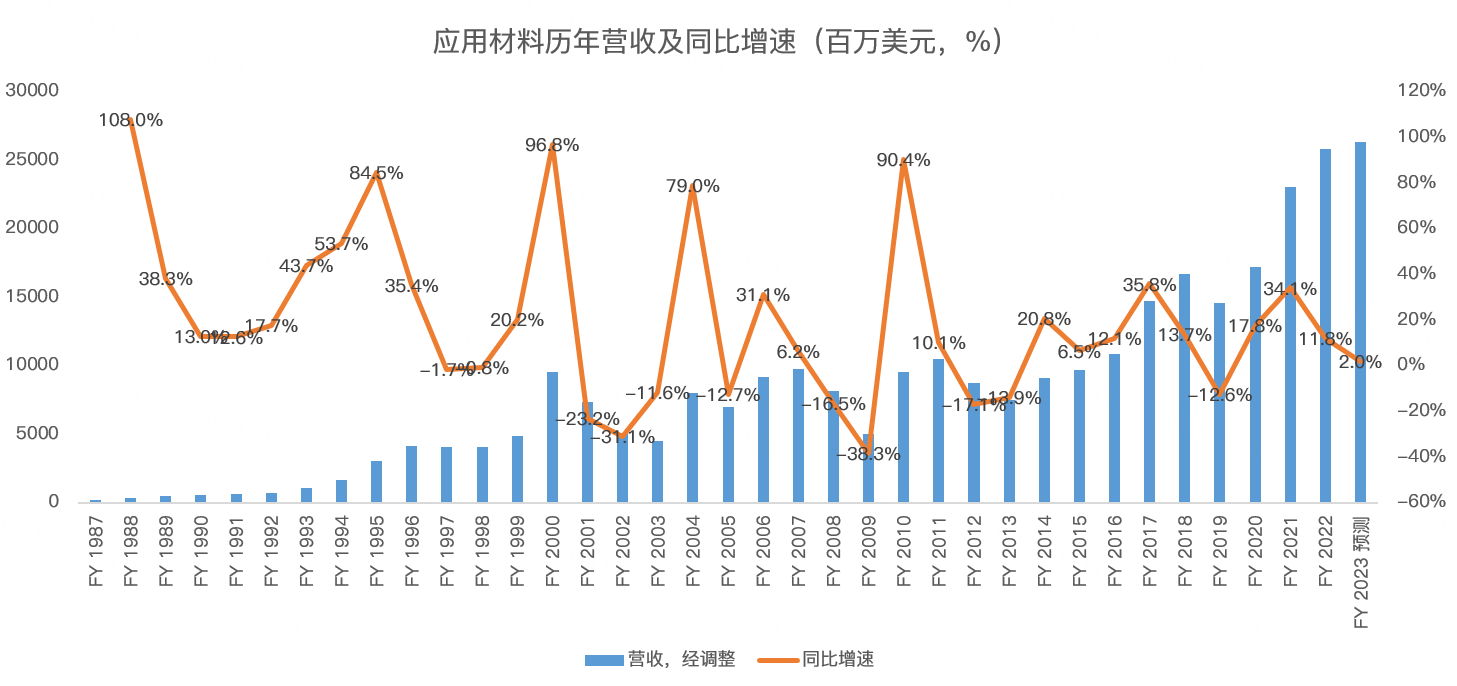
而根据管理层的指引,预期23财年四季度,应用材料营收约65.1亿美元,同比下滑3.5%,但环比增长1.3%,预期2023财年营收263亿美元,同比增长2%!
OMG!谁能想到半导体寒冬之下,全球最大的半导体设备厂竟然还能保持增长?
增长的秘诀除了公司努力之外,服务收入也发挥了稳定器的作用,已经连续16个季度保持增长。而且,随着AI时代来临,半导体市场将迎来新一轮增长。另外,各国政府越发重视芯片安全,拨备了巨额补贴吸引晶圆厂新建产能,应用材料预计,未来5年,各国政府投入的补贴将达到数千亿美元!
应用材料可谓是天时地利人和!
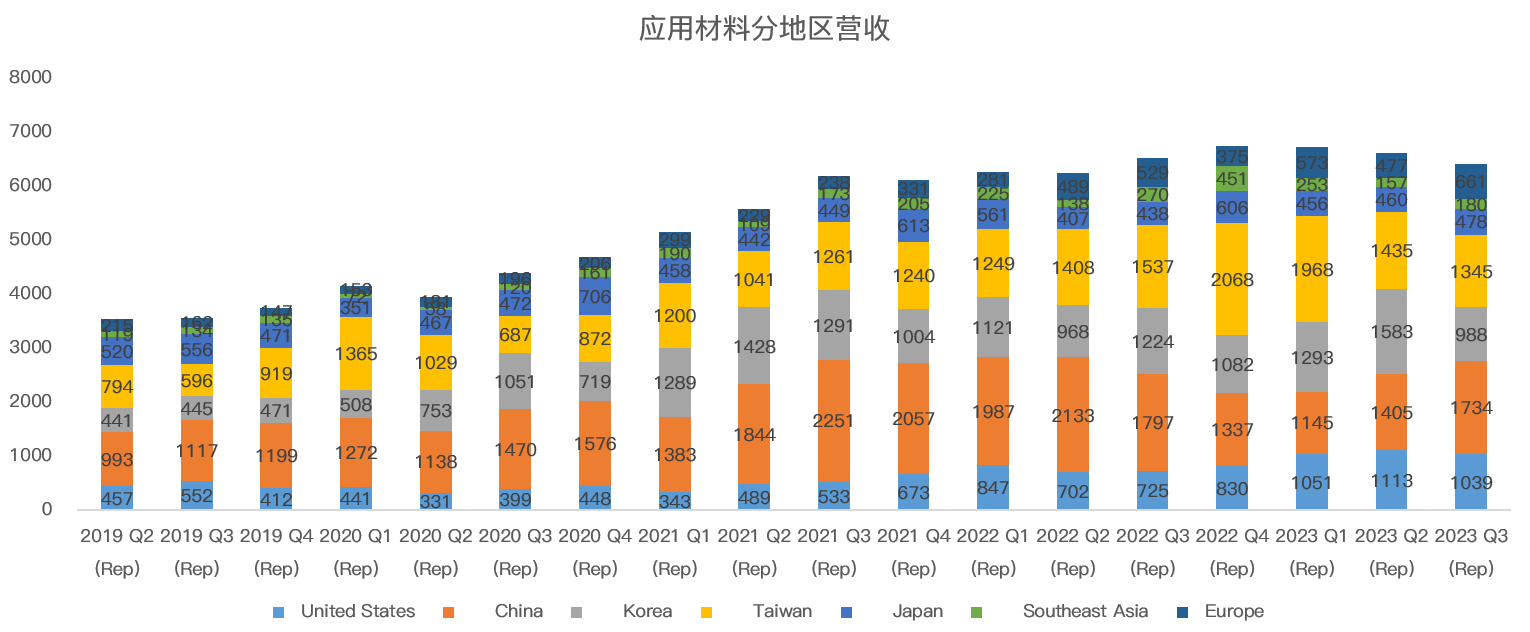
从地区收入来看,23财年三季度,中国贡献了17.34亿美元,同比下滑3.5%;韩国下降19.3%;台湾下降12.5%;保持增长的,恰巧是半导体制造产能弱国,如美国增长了43.3%;欧洲增长了25%:
躺赢之下,应用材料的盈利能力也在下行周期中保持了稳定,23财年三季度毛利率为46.3%,高于去年同期的46.2%,调整后的净利率仅比去年同期下滑1.29个百分点:
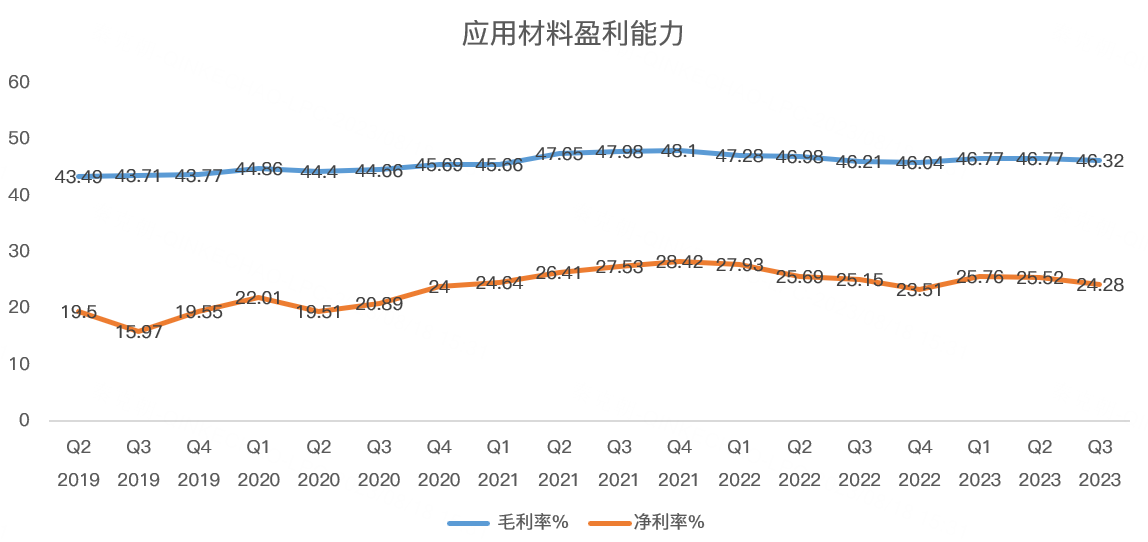
这打破了半导体设备固有的周期性波动印象,一般而言,此类强周期股票在行业下行周期中,盈利能力将大幅波动,应用材料历史上即有这样的特征,而如今,这轮半导体寒冬对应用材料来说,似乎是最弱鸡的一次了!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 富有的生活·2023-08-19这篇文章不错,转发给大家看看点赞举报