


乱世已过- Zoom何去何从?
俗话说乱世出英雄,时事的突变,总能让一些本来没有那么突出的人或事,突然的突出了起来。例如去年突然大火的刘某宏网络带大家做操,最大原因就是那个时间段,那个大环境,时事造就的。。。
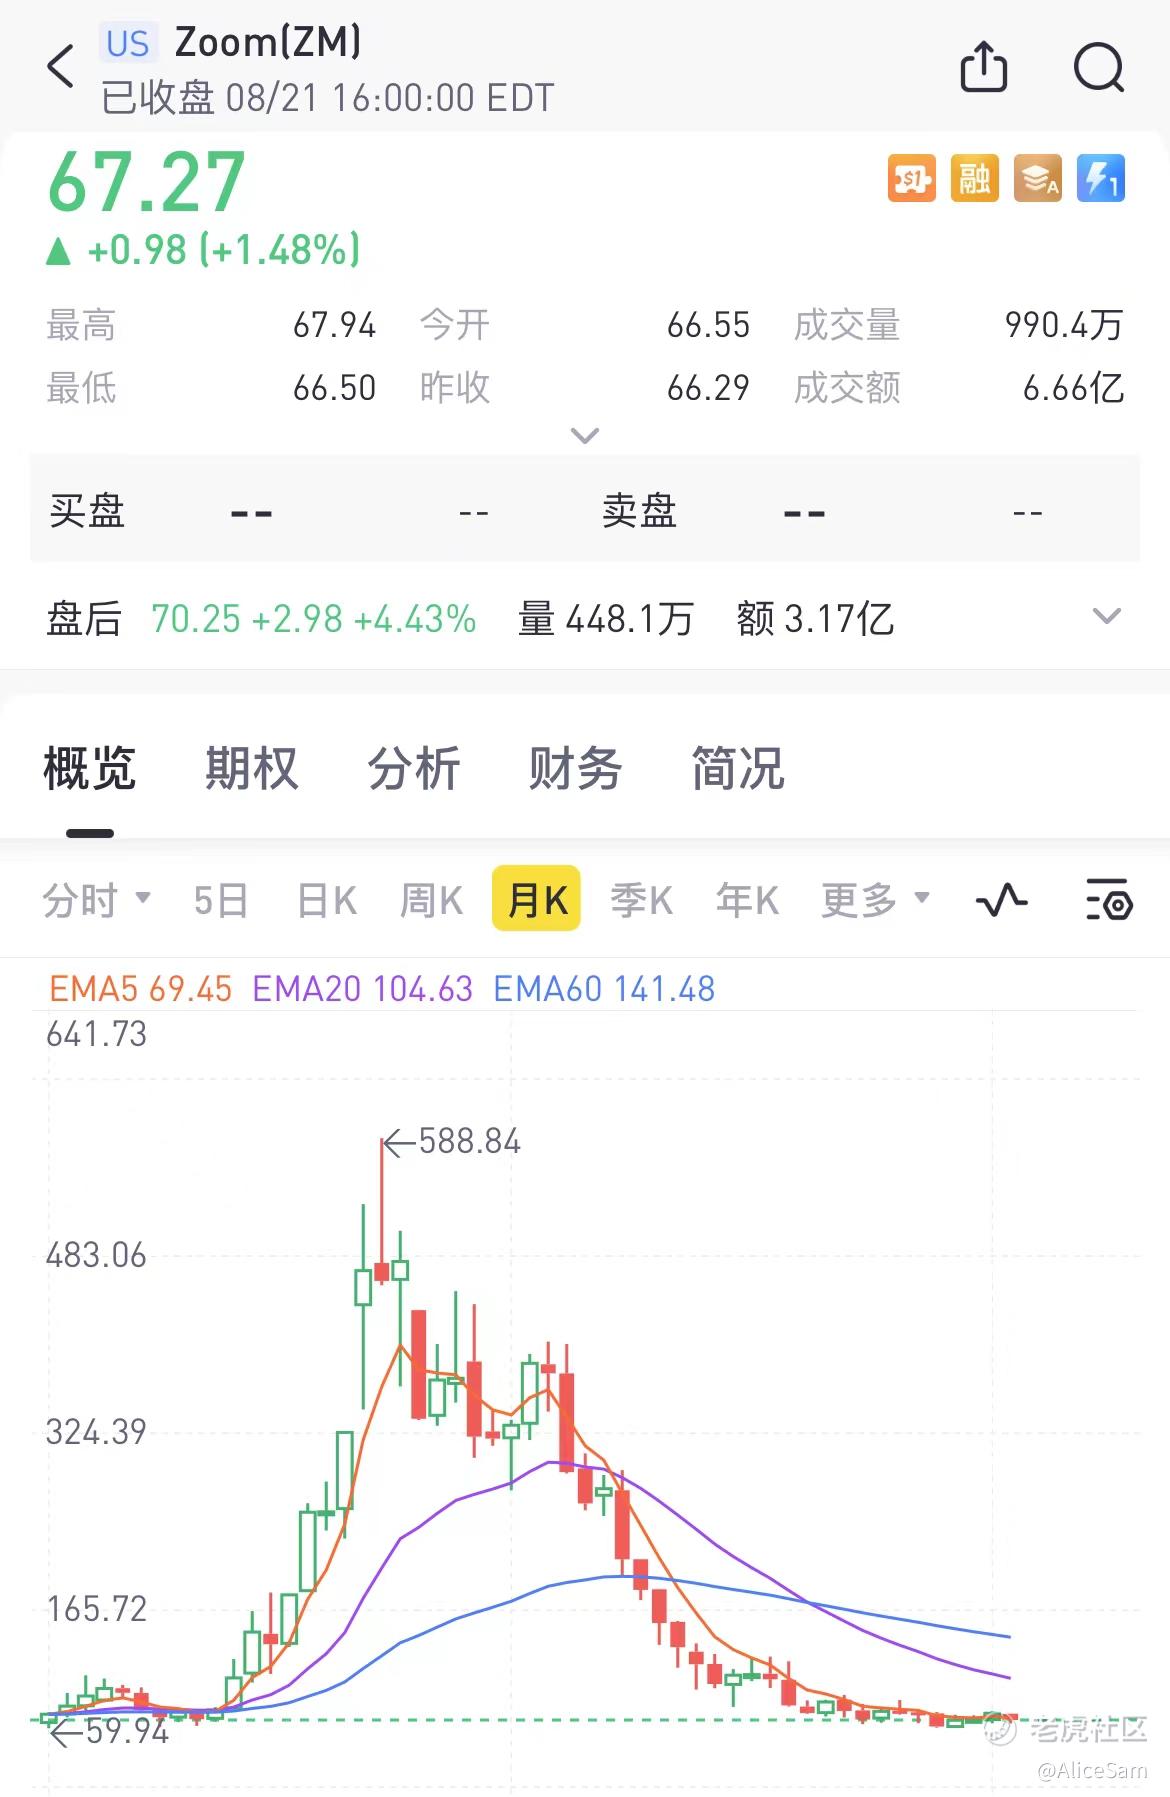
同理,几年的疫情,火了Zoom。 Teams 等一批视讯公司. Zoom是一家总部位于美国的通信技术公司,专注于开发和提供视频会议、在线协作和沟通解决方案。Zoom通过其高质量的视频、音频和聊天功能,成为全球范围内远程工作、远程学习和远程会议的热门选择。用户可以在各种设备上使用Zoom,包括计算机、智能手机和平板电脑。Zoom的股票代码为ZM,2019年4月在纳斯达克交易所上市。在COVID-19疫情期间,由于大量人们开始采用远程工作和远程学习,其股价也因此得到了提升。
很多大公司都用zoom会议,我们也是,居家办公的那一年多,基本上老板就是靠着Zoom交代我们做什么,晨会都是上半身穿衬衣戴领结,下半身短裤陪拖鞋,哈哈。 $Zoom(ZM)$ 的股价一度高达588,他们的老板疫情之前,应该从来都没有做这个梦吧。
以前可能都没有想过,整个国家的小孩子在家里用Zoom听老师讲课,小说里都没有这么大胆的写吧。我的3个小孩,那几个月封城的时候,都是每人呆一个角落,抱着电脑,在Zoom上课。别的国家我不太清楚他们用什么,大概率也是用差不多的视讯平台吧。
好不容易疫情缓和了下来,小孩子们都回归了学校,我们开始了每日通勤,Zoom的股价也落回了之前的水平。今早上班路上随手翻到他们的财报,Zoom(ZM)第二季度的财报表现超出预期,单单从财报看,还是非常不错的。
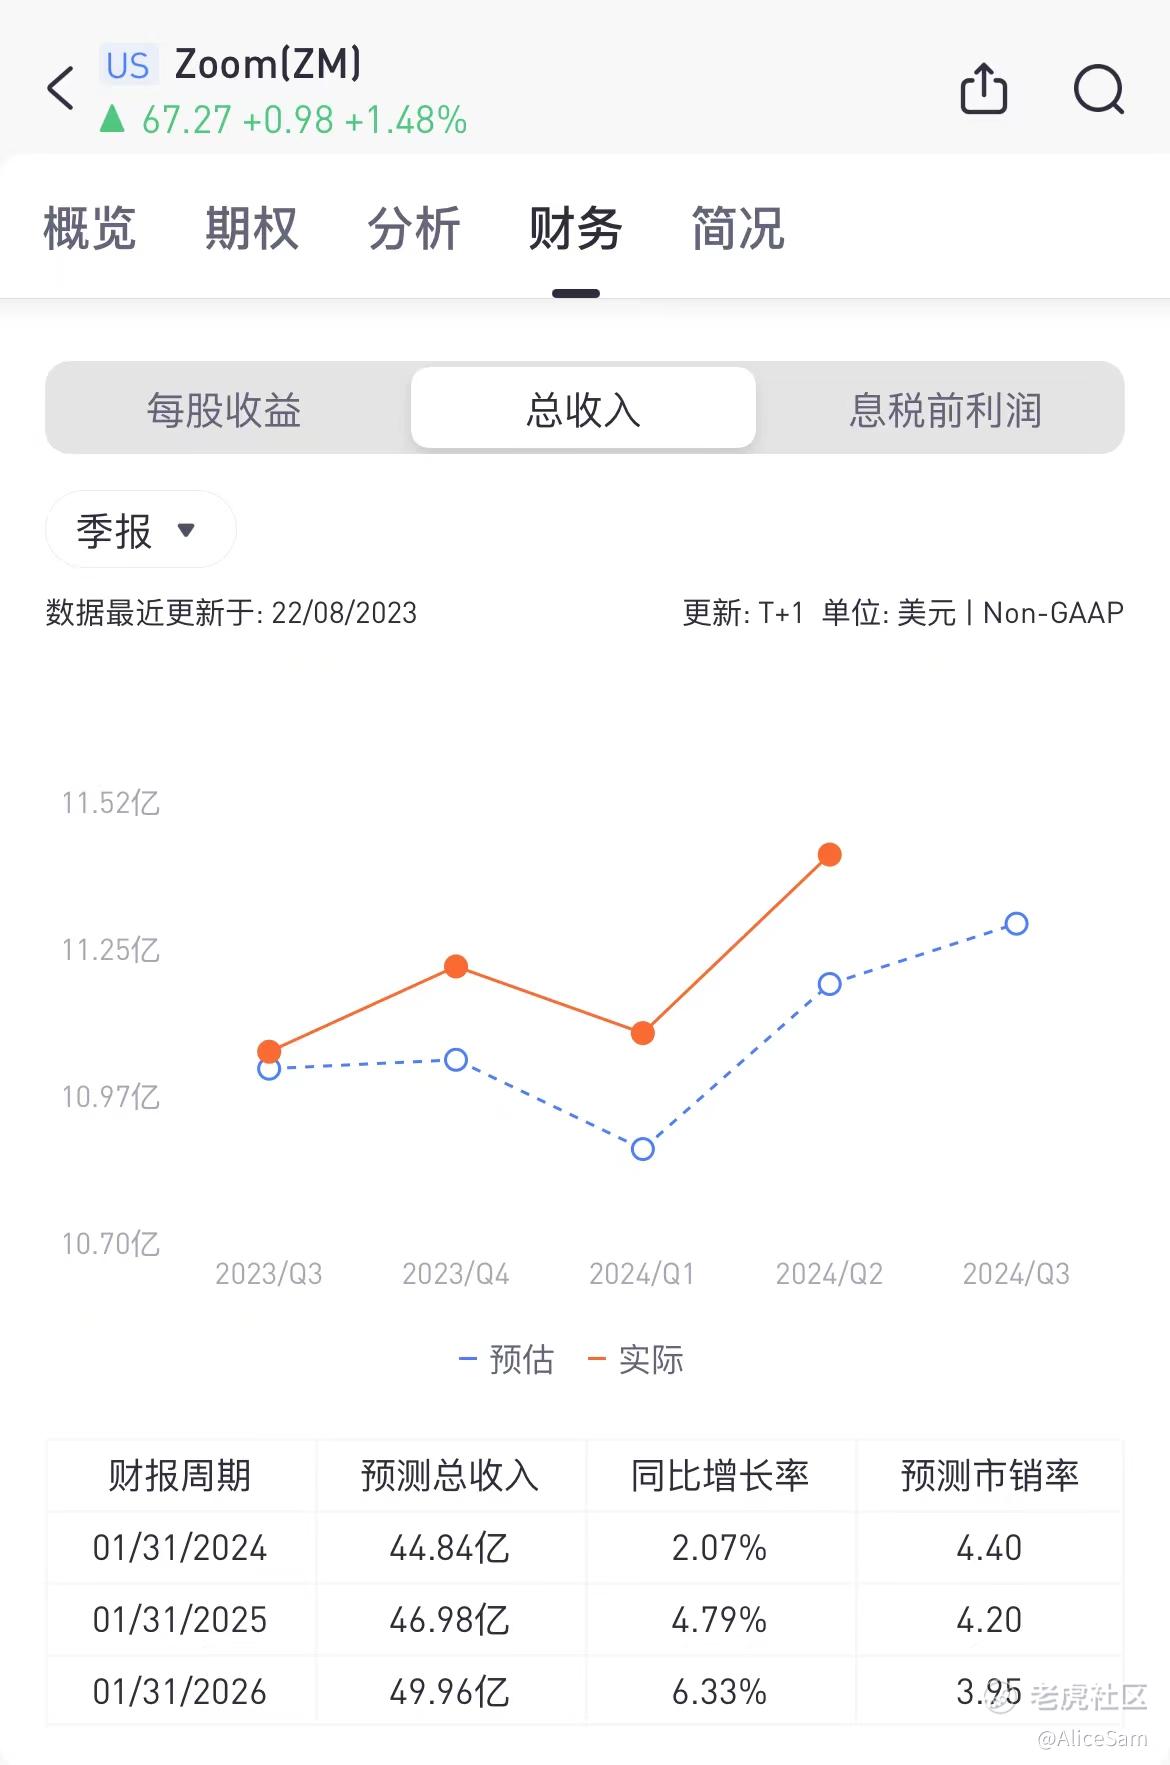
1. 营收增长: Zoom的营收达到11.39亿美元,相较去年同期增长了3.6%,超过市场预期的11.2亿美元。尽管全球经济面临一些压力,Zoom的业务继续呈现出增长的势头。
2. 利润大幅提升: Zoom在净利润方面表现出色,净利润较去年同期增长了4倍,达到1.8亿美元。这表明公司有效地管理成本,实现了较高的盈利能力。
3. EPS超越预期: Zoom的非通用会计准则每股收益(Non-GAAP EPS)达到1.34美元,同比增长28%,超出预期的1.05美元。这反映了公司在盈利能力方面的持续增长。
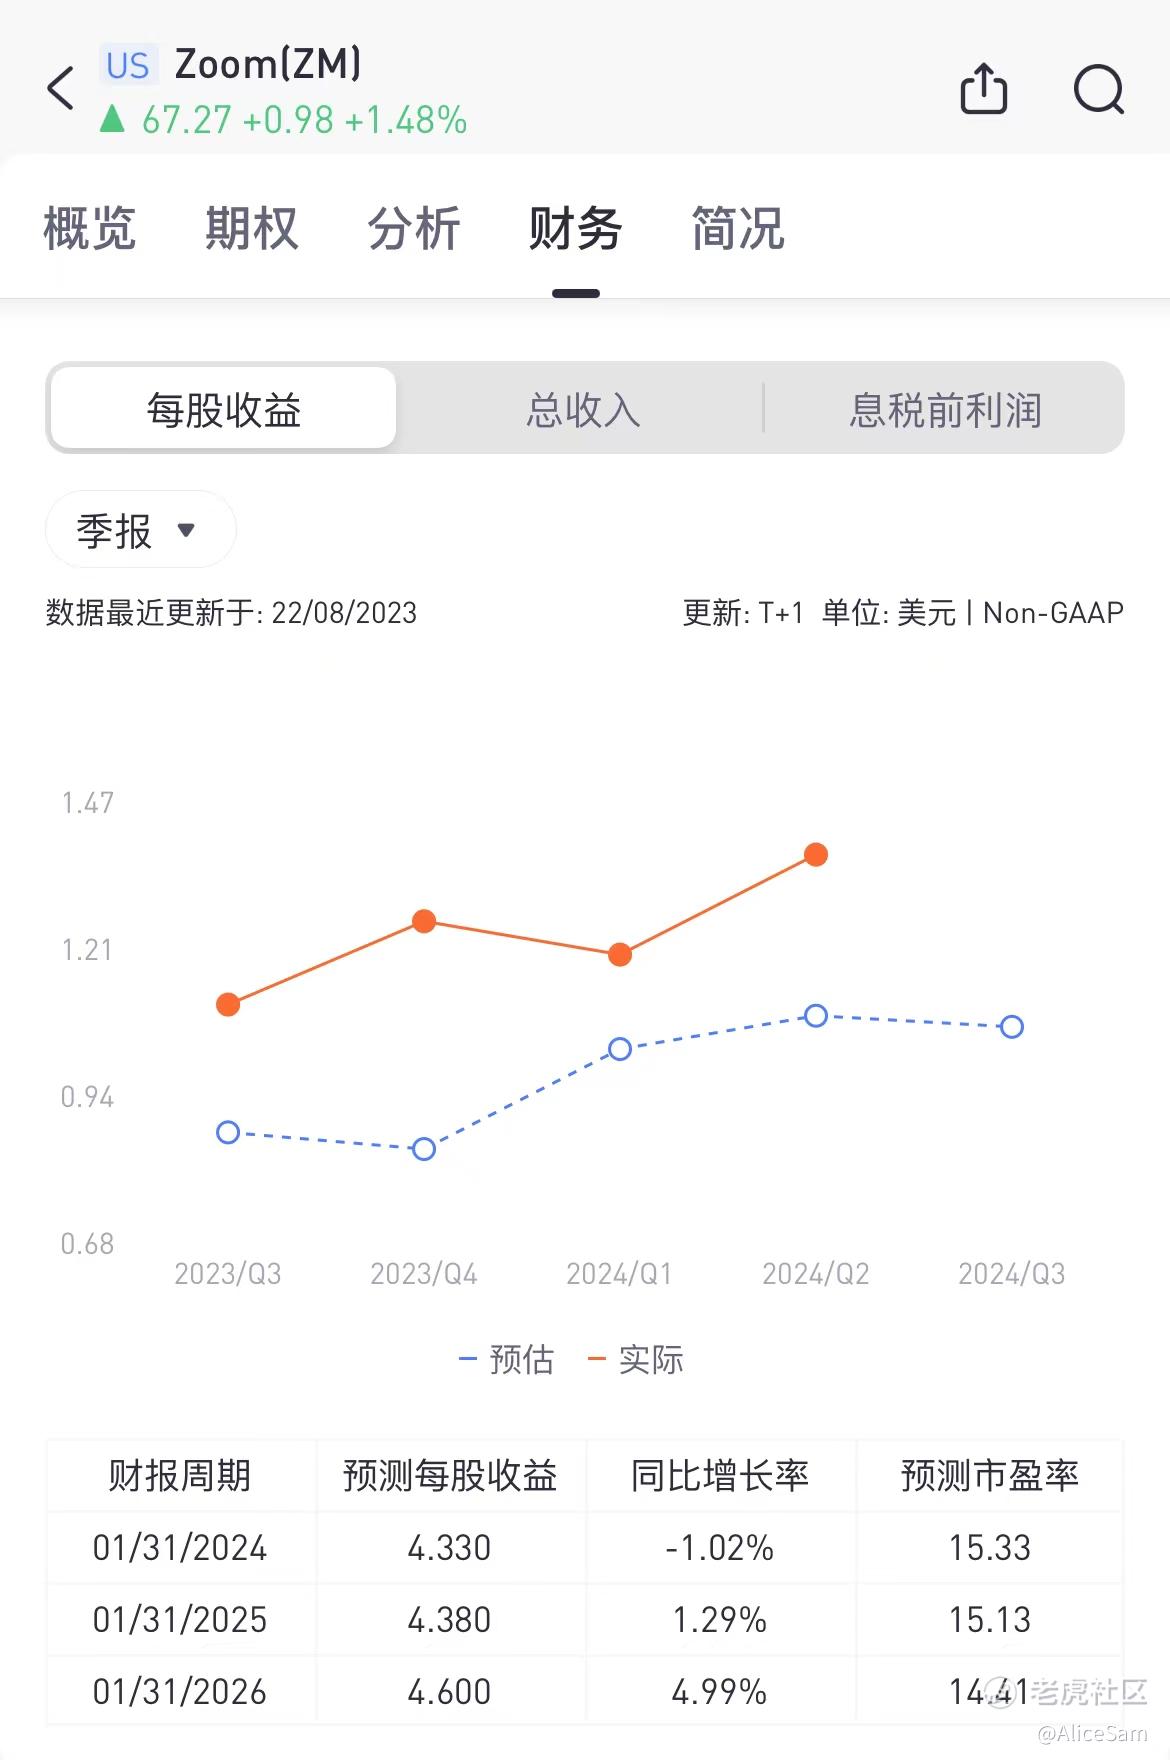
4. 毛利率提升: Zoom的毛利率达到80.3%,同比增加了1.44个百分点。公司通过更有效地利用云端资源和投资于技术改进,实现了毛利率的提升,这也符合公司的长期目标。
5. 地区表现不一: 尽管美洲地区营收增长了6%,但由于强势美元的影响,EMEA和亚太地区的营收分别下降了1%和3%。然而,如果排除汇率影响,这些地区的营收保持稳定。
6. 费用管理: 尽管研发费用增长了11%,公司通过降低行销和行政费用,使得整体营业费用下降了1.4%。Non-GAAP营业利润达到4.62亿美元,超过预期的4.1亿美元,营业利润率提升至40.5%。
7. 履约价值: 剩余履约价值(RPO)为350.4亿美元,年增9%。这表明公司已签署了未来的合同,可能预示着未来的稳定营收增长。短期RPO占比稍微下降,但整体掌握了更多长期合约,显示出一定的业务稳定性。
8. 乐观展望: Zoom给出了优于预期的第三季度盈利指引,并上调了全年展望。这表明公司对未来业务增长的前景持乐观态度。
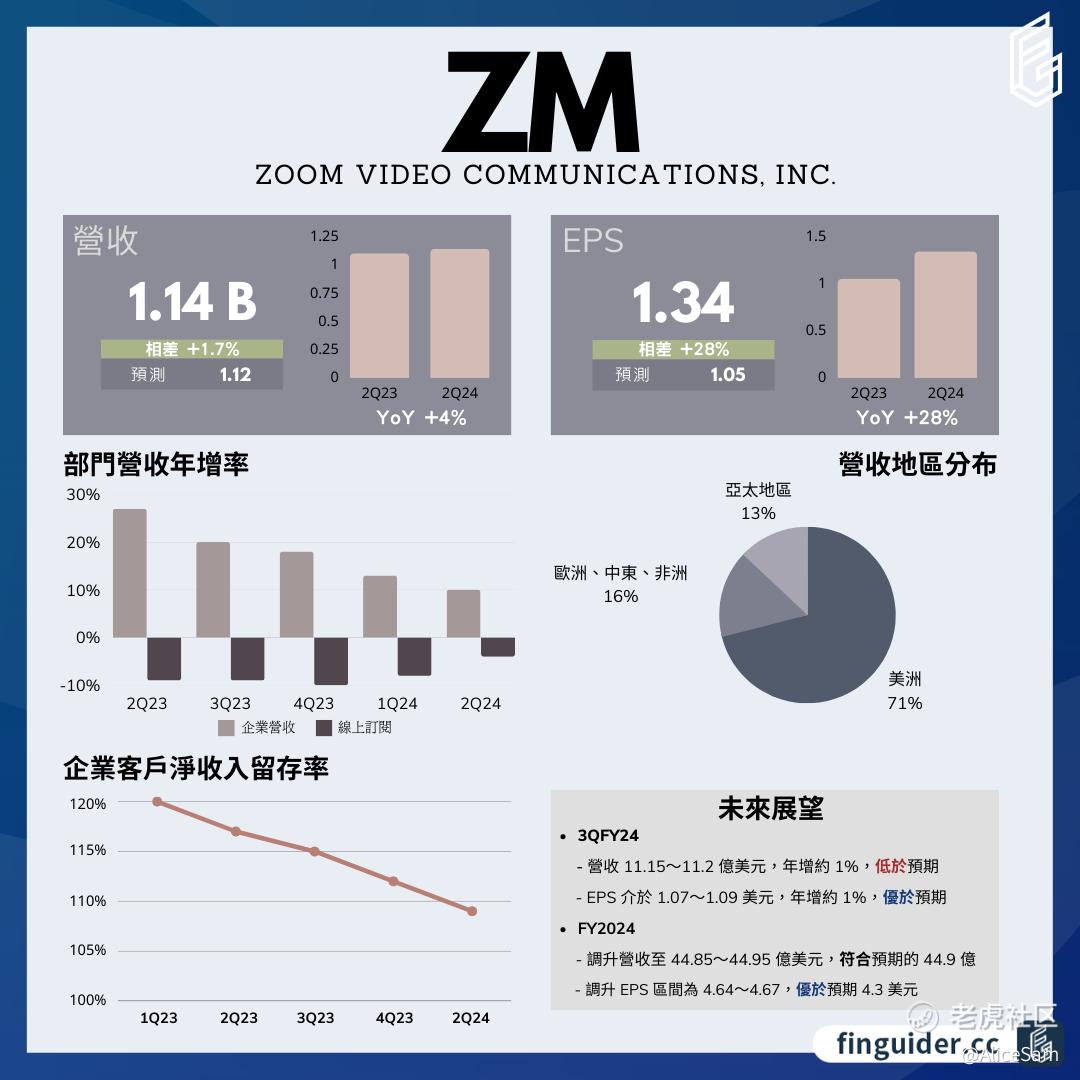
从这个财报总结图 综合来看,Zoom在第二季度实现了令人满意的财务表现,虽然一些地区受到汇率影响,但整体来说,公司在盈利能力、毛利率提升和费用管理方面取得了积极进展。
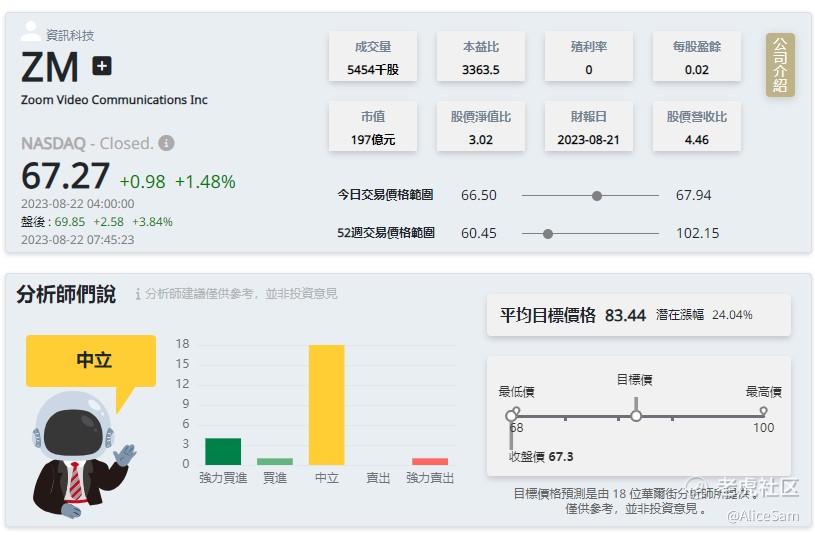
公司的乐观展望,好像并没有为投资者带来多少信心,众多的分析师们都持中立的态度。毕竟乱世已过,人们生活都回归正常,多数人还是希望员工在公司上班,学生在学校上课,使用Zoom的虽然还是很多,但更特殊时期相比,那是巨幅的使用率下降啊。Zoom何去何从?
今天也是努力学习的一天,Mark一下。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
Zoom 成为了一种常见的远程会议工具,特别是在疫情期间。然而,随着乱世结束,Zoom 可能面临一些挑战和变化。
无论 Zoom 走向何方,都可以期待远程会议工具在未来继续发展和演变。
疫情也就不久前,但是总有种很遥远的疏离感了