


迈威尔Q2财报一览:AI今年受益有限,存储明年上半年复苏
迈威尔财报让大家更加看清全球半导体现状:除了AI,其他仍没反弹,只是触底。
迈威尔FY24Q2财报:
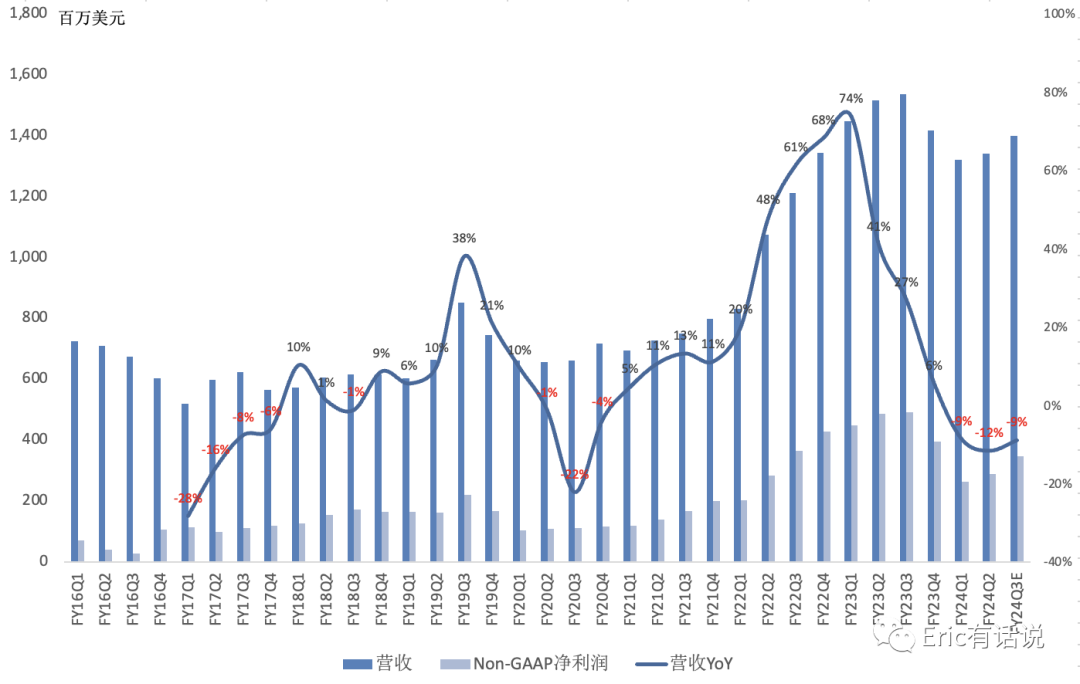
营收13.41亿美元,同比下滑12%,连续2个季度同比下滑,环比增长2%。
GAAP毛利率46.8%,同比下滑5个百分点,环比提升1.7个百分点;NonGAAP毛利率61%,同比下滑4.5个百分点,环比提升1个百分点。
NonGAAP经营利润3.6亿美元,同比下滑35%,环比增长8%,NonGAAP经营利润率26.9%。
NonGAAP净利润2.9亿美元,同比下滑40%,环比增长10%,NonGAAP净利润率22%。
GAAP days in inventory 114天,环比下降7天,连续2个季度环比下滑。
大陆营收占比42%,美国15%,芬兰9%,泰国6%,新加坡5%,台湾4%,马来西亚3%,日本3%。
产品方面,Q2:800G光模块DSP Orion发布,搭配5nm 112G SerDes;发布行业内首个800G DCI ZR模组COLORZ 800,内置Orion DSP,支持51.2T交换机;铜连接方面,发布商业内首个5nm multi-gigabit PHY平台,在企业网络领域不断增长;在汽车领域发布Brightlane以太交换,90Gb/s带宽。
具体业务,Q2:
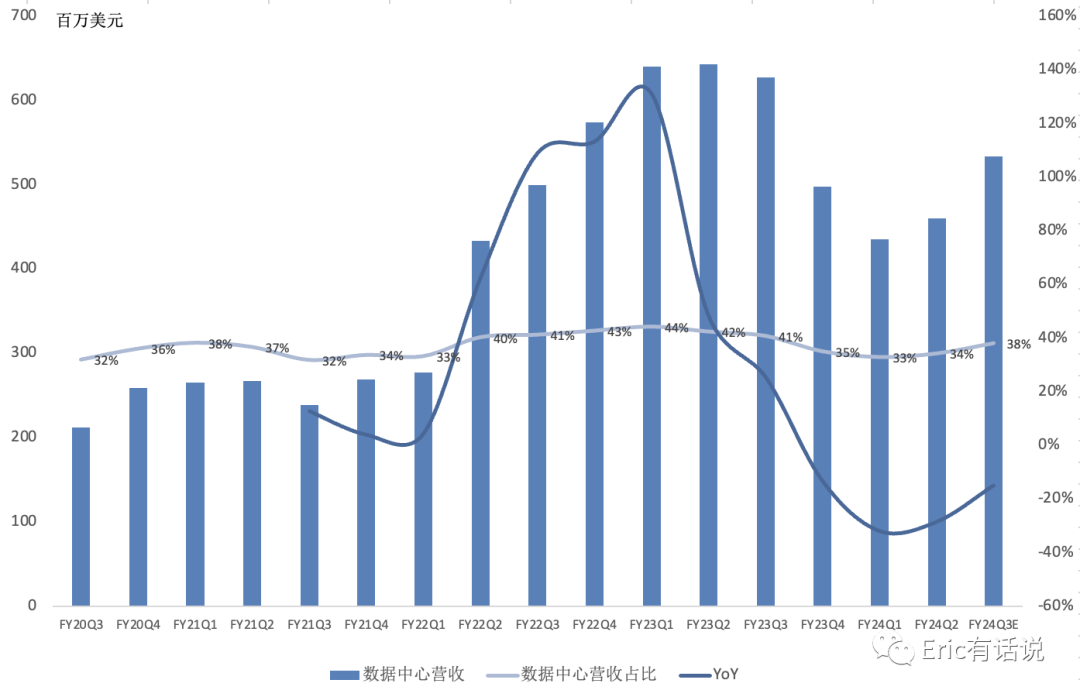
数据中心营收4.6亿美元,同比下滑29%,营收占比34%;光产品需求旺盛,cloud营收环比增长超20%,cloud AI和standard cloud皆环比增长;企业on premise营收环比大幅下滑,企业市场需求疲软;存储环比增长,营收规模约1亿美元,但终端需求仍疲软,客户库存水位仍很高;
企业网络营收3.3亿美元,同比下滑4%,营收占比24%;企业网络市场还在消化库存;
通讯营收2.8亿美元,同比下滑3%,营收占比21%;有线市场继续疲软,客户正在消化库存;无线市场继续增长,贡献环比增长的25%+;
消费者营收1.7亿美元,同比增长2%,营收占比13%;
汽车/工业营收1.1亿美元,同比增长32%,营收占比8%;汽车营收继续同比增长,来自top10汽车OEM的Ethernet design wins继续提高;
后续展望:
预计Q3数据中心营收整体环比增长mid-teens,其中存储环比增长,cloud营收环比加速增长,企业on premise营收继续下滑;
预计Q3通讯业务环比下滑低个位数,无线市场加速增长,但Q4会环比大幅下滑;
预计Q3企业网络市场营收环比下滑low-teens;
预计Q3汽车/工业营收环比持平,同比增长30%左右;
预计Q3消费者营收环比增长low-teens;
存储复苏进度不及预期,预计要到明年H1,仍需要观察,但终将复苏。
迈威尔在上一轮存储周期顶部时,NonGAAP净利润TTM有18亿美元(目前市值470亿美元,对应26倍PE)。但今年前三个季度大约9亿美元,全年最多实现13亿美元利润。公司倒是对明年业绩预期很乐观,主要是存储复苏叠加AI放量。
说回市场最关注的AI,本季度AI需求超预期,预计Q4 AI营收2亿美元,年化8亿美元,大部分都是来自光产品,custom silicon比较少,主要在明年ramp;明年AI营收会比之前8亿美元指引高得多;目前AI出货主要是800G DSP,明年会有1.6T,800G以下的产品主要是用到传统云计算上,目前也有复苏迹象;custom silicon毛利率比较低。
总的来说,迈威尔这份财报把大家带回半导体现实中,传统半导体公司还是很疲软,营收要连续3个季度同比下滑,就连王牌数据中心业务更是连续3个季度两位数同比下滑。我还是坚持之前的观点:迈威尔的AI业绩兑现为时尚早,AI受益程度还不如博通。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
咱们自己的长安存储是非常良心的,打低了整个行业的价格。
现在的存储行业已经到底了,不能再掉价了。
AI的潜力在未来两年会完全显露出来。