


下有保底,上不封顶的泡泡玛特!
泡泡玛特最近的股价逆势上扬,即将创下年内新高,远好于恒生指数和其他中资企业!
投资者为何再次拥抱这家盲盒贵族?
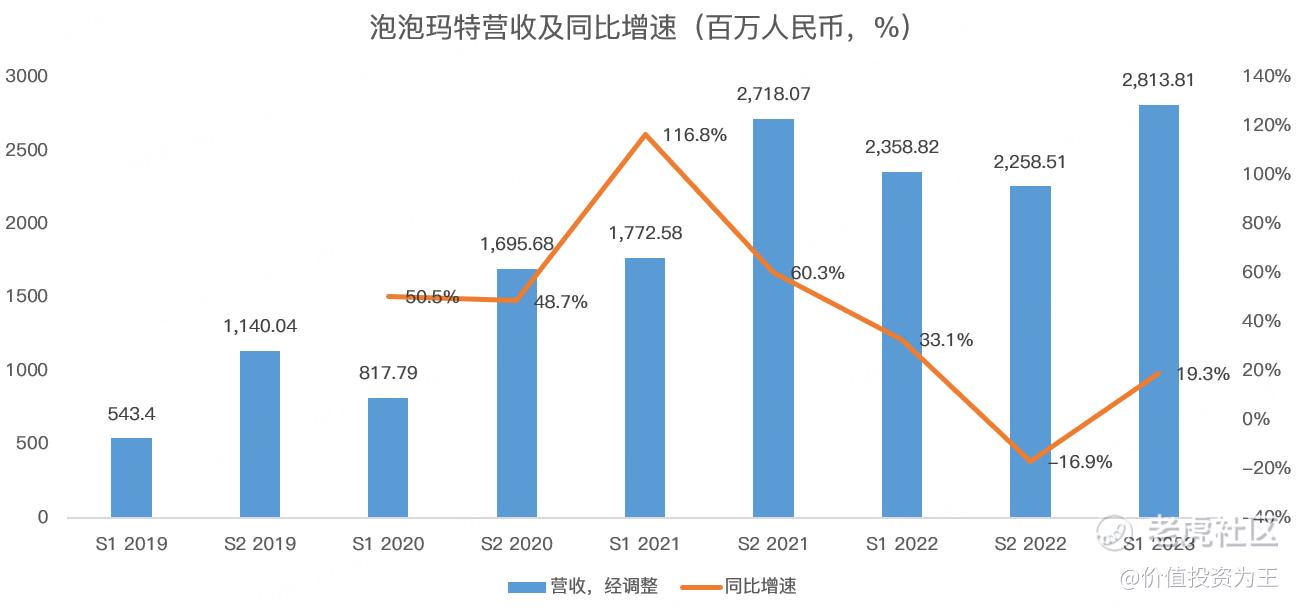
从中报来看,取消疫情防控措施之后,泡泡玛特重归增长,其中,上半年营收28亿人民币,同比增长19.3%:
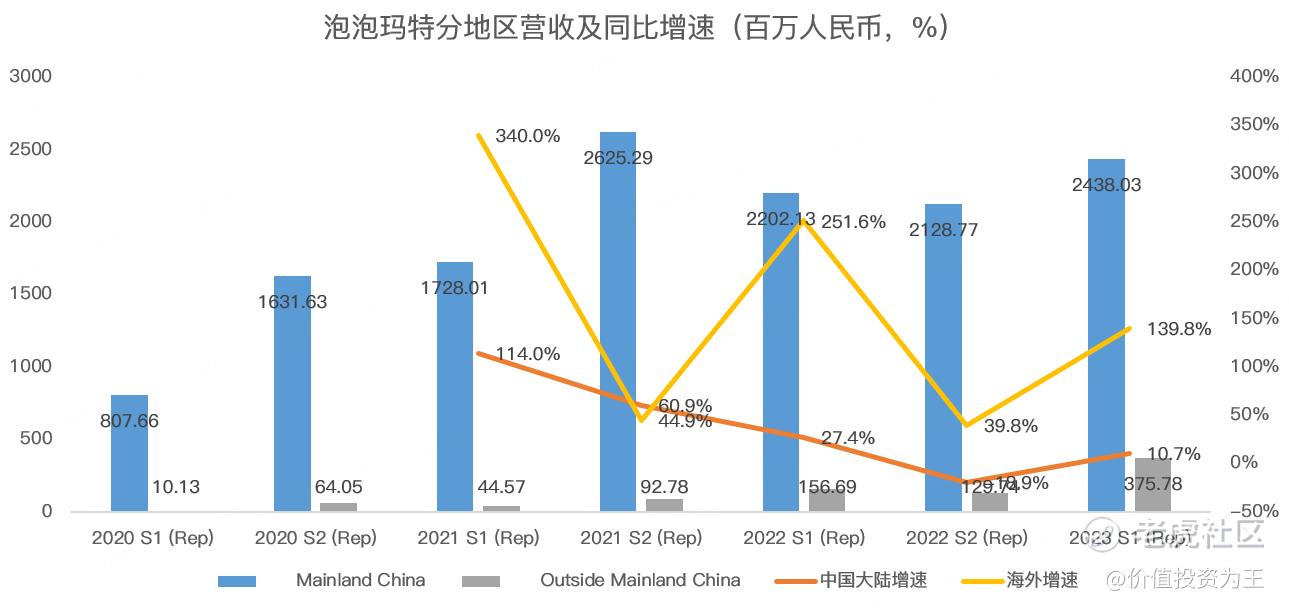
分区域来看,国内营收24.4亿,同比增长10.7%;海外收入3.8亿,同比大增139.8%:
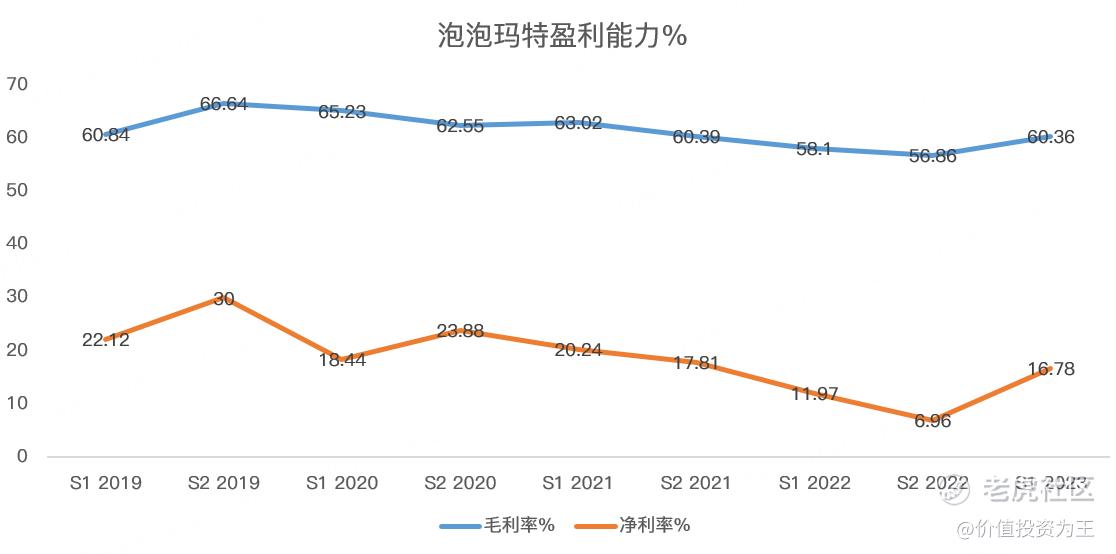
随着收入回暖,泡泡玛特利润率回升,上半年毛利率达到60.4%,调整后净利率16.8%:
展望未来,泡泡玛特可谓是下有保底、上不封顶!
一方面,原有的老IP持续发力,如今年上半年,Molly营收4.1亿,同比增长1.8%;SKULLPANDA营收5.26亿,同比增长14%;Dimoo营收3.6亿,同比增长21.3%。
另一方面,泡泡玛特不断推出新IP,如小野今年上半年营收1.09亿,同比增长191%;去年下半年新推出的HACIPUPU营收0.69亿,大获成功:
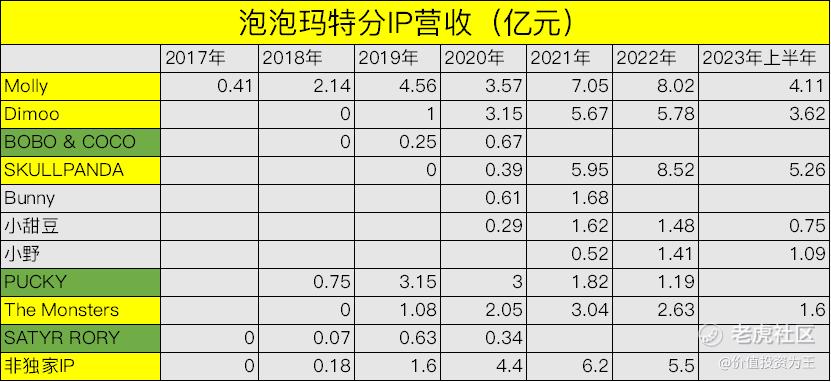
从历年IP收入来看,核心老IP保持了极强的稳定性,新IP虽然失败的案例不少,但得益于轻资产属性,泡泡玛特可以不断低成本尝试,一旦押中新的爆款,收入就能上一个台阶。
这样的商业模式其实和游戏产业相似,但盲盒比游戏好的地方在于试错成本较低。
除此之外,泡泡玛特海外业务已经颇有成绩,未来仅海外市场就能再造一个泡泡玛特。
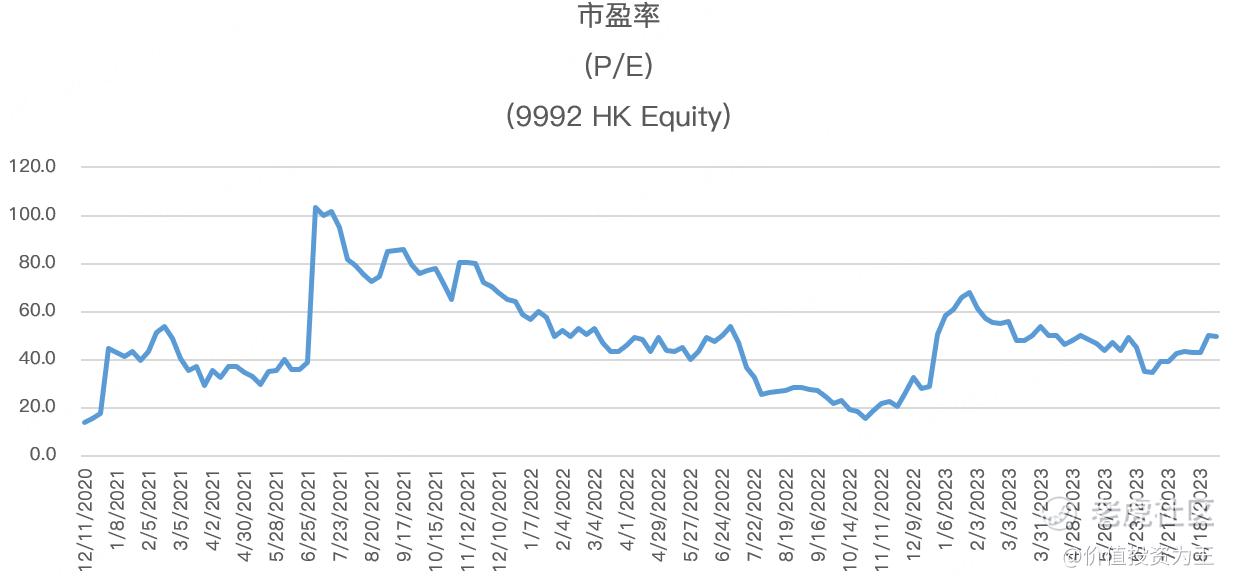
因此,当前无需担忧泡泡玛特的前景,只需要在估值合理时杀入即可,目前,分析师预期泡泡玛特2023年全年净利润约9.8亿,据此计算,市盈率32倍:
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
6
举报
登录后可参与评论
国内国外同时开发,这是一件好事情
说实话,我看不懂这个公司的盈利模式
经营数据变好才是股价最好的支撑
他们的实控人好像都不看好自己的股票
年轻人喜欢的东西资本就会迎合
市盈率32倍的估值还是不贵的
盲盒肯定是不能跟游戏相比的
K线已经走出了W底的技术形态