


碎片化的世界,需要新的理解
这么多年以来,如果你问我哪一篇论文印象最深刻,我到今天的回答依然是"Value and Momentum Everywhere"。AQR的研究为我打开了新世界的大门,如果说在大学我们学习过“世界是平的”,那么这篇文章就从实际中告诉了我金融世界真的是平的,以及怎么用这个平的世界去赚钱。
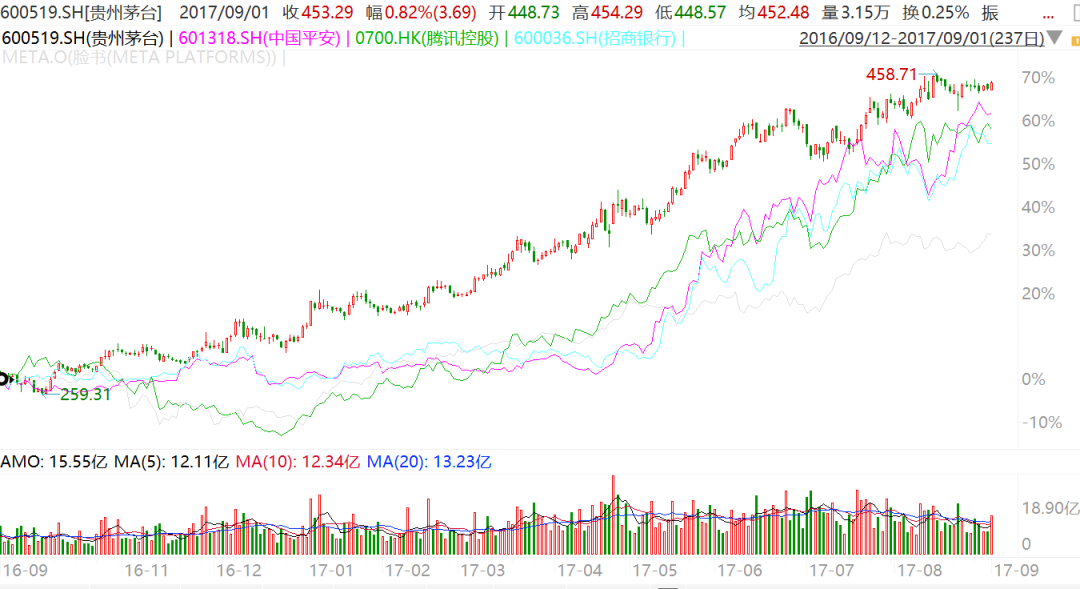
简单来说这篇文章就说了一件事情,他们发现不同市场的走势存在相似性。经历过16-17年的人肯定还记得,那段时间茅台,平安和招行的走势,和美股,港股腾讯都存在很多协同。甚至在一分钟图里面,我们经常看到这些股票在同一分钟开始拉升,或者开始抛售。
AQR的研究没有解释原因,而我对他的理解是,有两个原因支撑了这种跨市场的资产联动
- 经济层面的趋同
- 资金流向的趋同
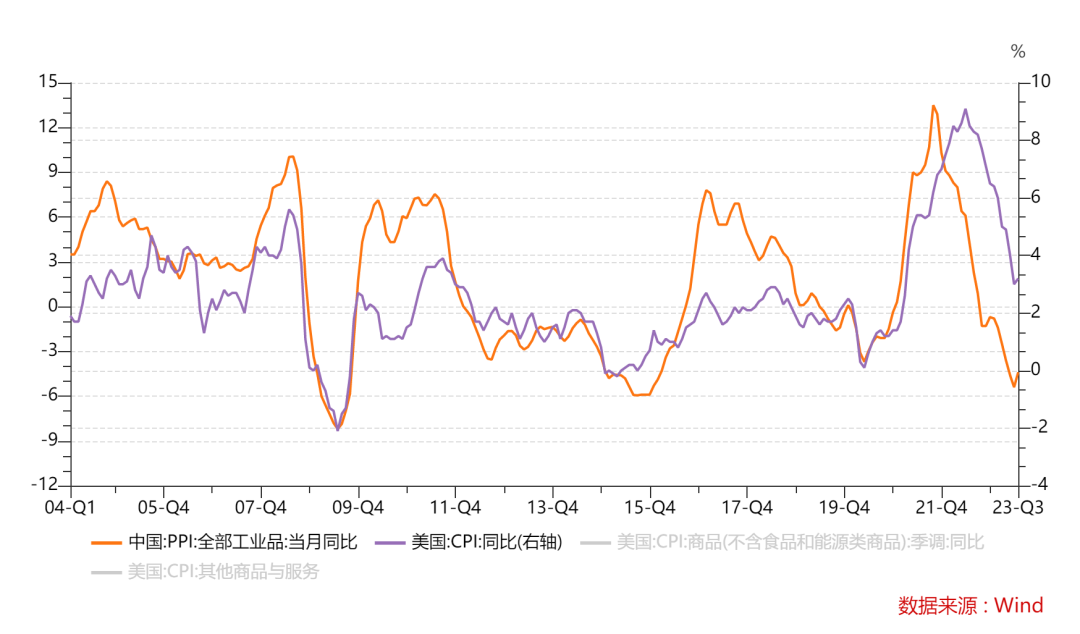
经济层面的趋同说的是,过去很多年,中国,美国,欧洲,日本的经济走势,都是比较一致的,中国在2008年-2020年间上了全世界新兴市场最多的杠杆,美国在2008-2020年间上了全世界发达市场最多的杠杆,而这两个国家的经济走势虽然小处有区别,但大周期比较一致。所以全球经济看中美,中美经济周期又比较趋同,所以全球同此寒暑
而资金层面的趋同是,随着金融市场的对外开放,无论是北上资金,南下资金,对外FDI,各种形式的资金在不同市场中,按照经济周期的趋同,做着类似逻辑的交易。
在2016-2017年,一个在全球市场中看好全球经济复苏的投资者,可能也对于收入来自全球的Facebook抱有很坚定的信心。
所以那个时候,中国的信贷脉冲,可以传导到铜,可以传导到澳洲的货币和房价,可以传导去全球的金融市场
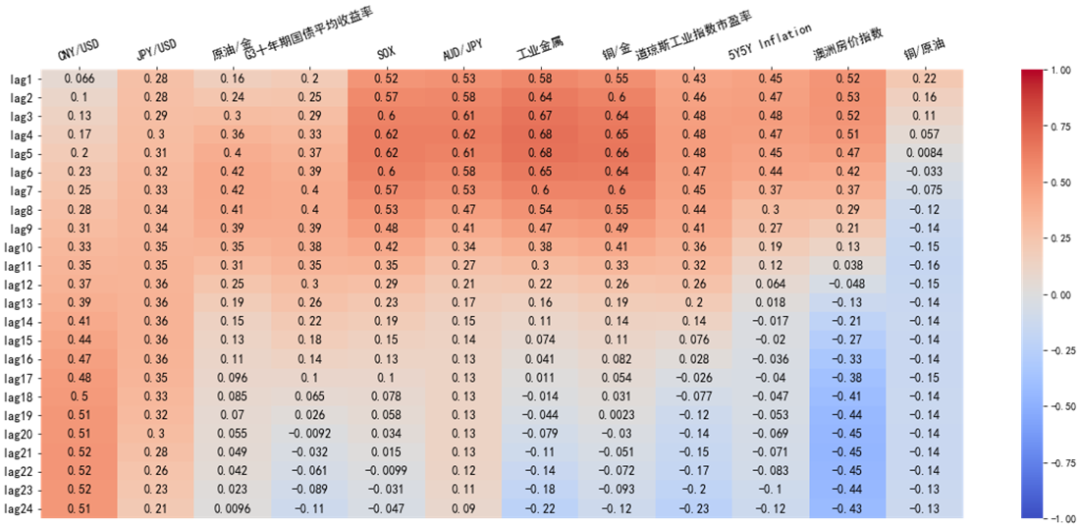
所以如果你去看前几年的宏观交易基金,有两个很明显的特色
- 全球化
- 喜欢讲长逻辑大逻辑
第一点很好理解反正走势都是类似的...多开一个办公室问题不。第二点用个例子也很好理解,2016年,中国供给侧改革开始后无风险利率开始走高,与此同时联储在2016年-2018年也在加息周期。这种时候资产价格的长趋势,其实来自于中美的政策和经济走势趋同。2016-2018年有没有继续宽松的经济体?当然有,当时日本和欧洲就没有进行加息。但当时中美就是靓仔中的靓仔,大家觉得日本欧洲不复苏就不复苏吧,安心从日本欧洲借钱,去中美的复苏交易就好。
这时候,你不会因为日本欧洲还在宽松,就去说中美的无风险利率走高存在疑问。因为全球存在一个主线逻辑,主线逻辑的存在是因为中美作为世界第一和世界第二政策是趋同的。
那么今天,我们这些逻辑都需要再审视一下了
- 经济周期方面,中美经济周期的错位过去就很明显,未来估计也很明显
- 资金流向方面,90%的长期资金已经离开中国,而且估计在短期不会回来
那么经济走势不同,资金流向不同,就很难说跨市场还有那么多的相关性了。而且更关键的,一些以前我们用得很爽,但没有深度思考的经验是用不上的
比方说以前看到M1反弹就认为经济会反弹,是因为M1,M2会通过地产这个非常高效的部门传导到很多方面。但现在M1和M2的效率,通过新经济部门传导的效率就要低一点
比方说2016年秋天到2018年春天贸易战之前,美国的十年期国债收益率反弹走高,会被认为是全球经济复苏的一个迹象,然后会有更多资金来关注中国。或者也会有人把这个逻辑反过来说,中国居民部门上杠杆,才有了全球经济复苏。而今天,美国的无风险利率走高,对中国经济更多体现在人民币的贬值压力上而不是资金流入。
很坦率说,如果70年代在石油危机,美苏争霸,联储经历思想转变时刻,做宏观投资并且赚钱的人,可以被叫做宏观投资者,那么在2010-2020年,在全球货币宽松,波动率一路走低,全球化依然处于高位的时期做全球宏观投资的人。就不一定有前辈们那么深刻的理解。
换个比方,70年代去投资新兴市场的人,真的就类似印第安纳琼斯,探险家的气息多过投资者。90年代去投资新兴市场的人,无论是Jim Rogers,罗伯特弗里兰德,甚至达里奥,也都是很有探险家气质的。1970年你飞越南,和1990年飞越南,和2010年飞越南,完全不是一个难度的事情,危险程度也差很多。
或者落实到投资上来说,我们以马来西亚为例子,1970年代投资马来西亚的人如果要做对,他要看着马来西亚是如何在种族,地缘政治和前宗主国之间摇摆,然后做出判断,1990年投资马来西亚,也需要对当地原住民,华人和印度人之间的矛盾有一个判断。而等到这个市场成熟的时候,2010年之后,大家可能就是看联储和看油价去决定马来西亚的股指。
不是说联储和油价就很容易看,我想说的是,宏观投资,看的东西可能需要更多。过去40年的全球化帮我们降低了市场的波动率,降低了很多投资难度。
展望未来,我不敢说未来的世界一定如何,但有一些迹象在近期是值得注意的。
- 统一的全球叙事逻辑开始消散,关注点开始下沉到区域甚至国家
比方说大家开始看日本,看印度,讨论美国例外论,不再像以前那样,简单看看中美,就觉得全球有没有机会,有机会就都在中美,没机会就都没机会。
- 资产品类的相关性开始降低,存量博弈的市场大家开始关注细分品类的投资逻辑
增量资金的市场,自然是抱团取暖最爽,但如果钱不是越来越多的,新进入的资金没法躺着等后面人来接盘,那么就会有一个什么时候止盈的问题。一旦思考这个问题,市场就需要卷了起来
这点其实不只是中国市场,今年美股很多个股,也是出了业绩后高开低走,这就是很典型的存量博弈特征。
然后更多人开始在一些不需要宏观驱动的股票,商品上投资。专注个股和行业的机会,而不是找一个大逻辑尝试抓长趋势。
我知道很多人都说未来可能是宏观投资大展身手的时候,但我觉得这个问题还是要分两个可能性去看
如果未来
1,全球经济走势重新趋同
2,资金流向重新开始自由化
3,增量资金更多
那么我们确实可能会到过去那个Value and Momentum Everywhere的世界,然后全球化,长趋势可以成为宏观投资的两个助力
如果未来
1,全球经济走势就是很割裂
2,资金流向包括了大量的地方保护主义
3,增量资金不够
那么我们其实可能回到70年代那个宏观投资的起始点,大家关注在动荡世界中,一个区域,或者一个国家,如何去应对内忧外患,以及带来怎样的股票和单个商品品类的投资机会。
从我自己的喜好和看法来说,我觉得未来需要的宏观投资者,不是通过MSCI China,或者MSCI EAFE或者什么特定国家的ETF,去做一个指数投资就完事,然后期待联储降息全球普涨。
而是真正躬身入局,自下而上,去找一个现在可能可能人均GDP还很低的国家,然后在这个国家冲进世界GDP排名前十的过程中,通过对于当地政治文化经济地理的理解,换取股票的超额收益。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 马莲·2023-09-041点赞举报