


港股医药大涨,医疗却是配角
今天港股医药板块雄起了。
没有啥好消息,就是跌多了,得涨一点,然后再反复拉锯,心累的还是持有人。
目前牛犇持有A股医疗ETF和港股医疗ETF,但是今天创新药才是主角,医疗只是配角而已。
如果你之前买的早,甚至不断补仓,医疗也得亏至少10%。
港股的医疗板块反弹力度比A股强多了,我在想,要不别搞什么平衡A港仓了,直接都配置港股医疗得了。
早些时候,如果仓位中恒生科技、恒生互联网和恒生医疗仓位比较高,这两年绝对难受。
结构性行情与他俩基本无关,几乎天天吃糠咽菜,偶尔才能吃一顿大餐。
偶尔的昙花一现,虽然好看,但如果持续性不佳,对持有人来说也满怀希望,再失望。
我认为整个医药板块,基本面没有好转,甚至营收和利润同比下滑,唯一还有期待的是医药跟消费一样,需求一直都在。
甚至,老龄化喊了这么多年,也早已是医药长期看好的长期原因之一,但是周期有多长,谁也不好估算,还是降低预期。
基于当下A股市场的现状,如果有资金,可以买一点债券对冲下,如果比较认可美元债,毕竟美10年国债收益率超4%,还是值得的。
关于持仓,目前牛犇核心有两块:ETF定投账户、股票投资账户。
ETF定投账户:
主要是宽基+行业,目前行业基金配置的比重比较高,因为行业的波动性更高,不具备投资参考性,根据个人情况,量力而为,建议还是宽基打底,行业冲刺。
行业基金中以互联网、医疗为主,配以纳斯达克、深红利、创业板,整体仓位上受互联网和医疗的影响比较大。
股票投资账户:
经过多年的市场捶打,现在很老实的买多一些传统蓝筹,像美的、格力、平安、三一等,再有少量具有成长波动性的,像分众、牧原。
如果按行业归属划分,囊括了家电、保险、重工、广告和生猪。
目前都处于行业的弱周期中,但也算是度过了最困难的一段时间,正在慢慢向好,这一块我不担心。
只要确定性足够,能慢慢按照预估的轨道前进,就算慢一点,也值得,就怕中间拐了弯,脱离了原有的路线,再也不复辉煌,这个时候果断离开,不能犹豫。
二. 9月12日可转债
明日盟升转债申购,科数转债、福立转债上市。
1、打新申购
盟升转债属于军工电子行业,产品主要应用于卫星通信和卫星导航等,军工板块这几年业绩都还不错,整体质地比较高。
此次盟升转债发现规模3亿元,盘子不大,当期合理价值超140元,值得顶格申购。
2、转债上市
科数转债,属于电力设备行业,预计上市合理价值120~125元。
福立转债,属于消费电子行业,预计上市合理价值125~130元。
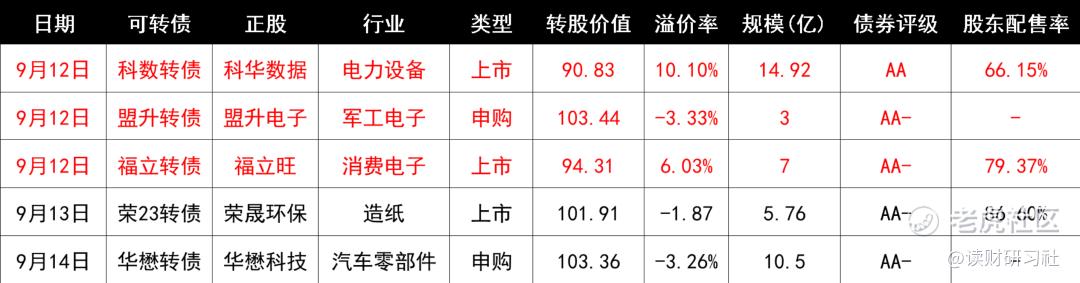
表1:可转债上市/打新监测表
三. 9月11日指数估值播报(1338期)
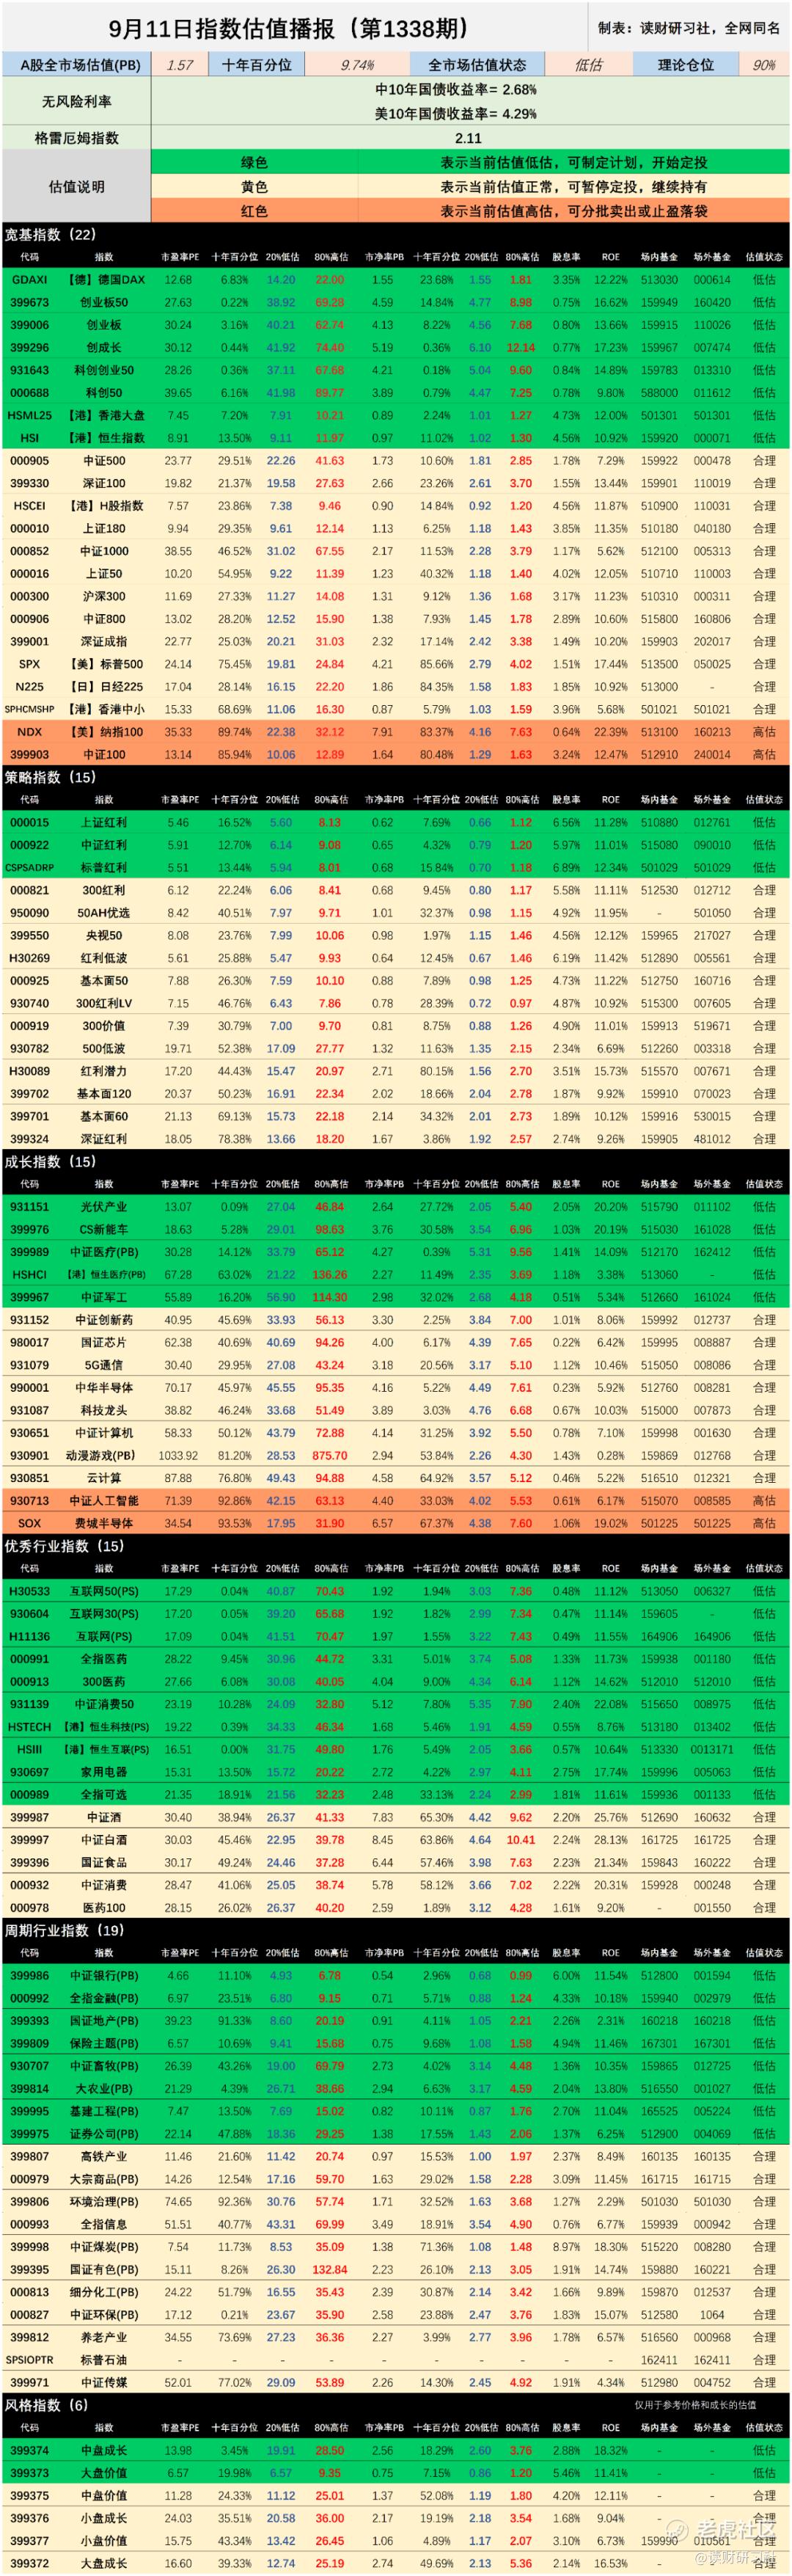
表2:指数基金估值表
指标提示:
1. ROE=净利润/净资产*100%(PB/PE粗略计算);
2. 近十年百分位:当前市盈率或市净率在近十年数据中所处的位置;
3. -表示暂无或不适用数据;
4.指数样本范围包含A股、港股、美股等宽基和行业指数;
5.注意银行、地产、金融、证券、环保、大农业、基建参照PB估值;互联网参照PS估值;
6. 医疗、芯片、5G等统计周期短,十年百分位仅供参考。
估值说明:
1.绿色代表低估,黄色代表合理,红色代表高估;
2.理论上,绿色安全边际高,机会大,适合买;黄色空间小,适合持有;红色安全边际低,风险大,适合卖;
3.估值状态说明:低估(PE≤20%);合理(20<PE≤80%);高估(PE>80%)
本指数估值为个人统计数据,可能存在误差,仅供参考,不构成对任何人的投资建议和依据。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
