


0914东方甄选异动解读:涨超4%本财年直播电商GMV超百亿
前言:
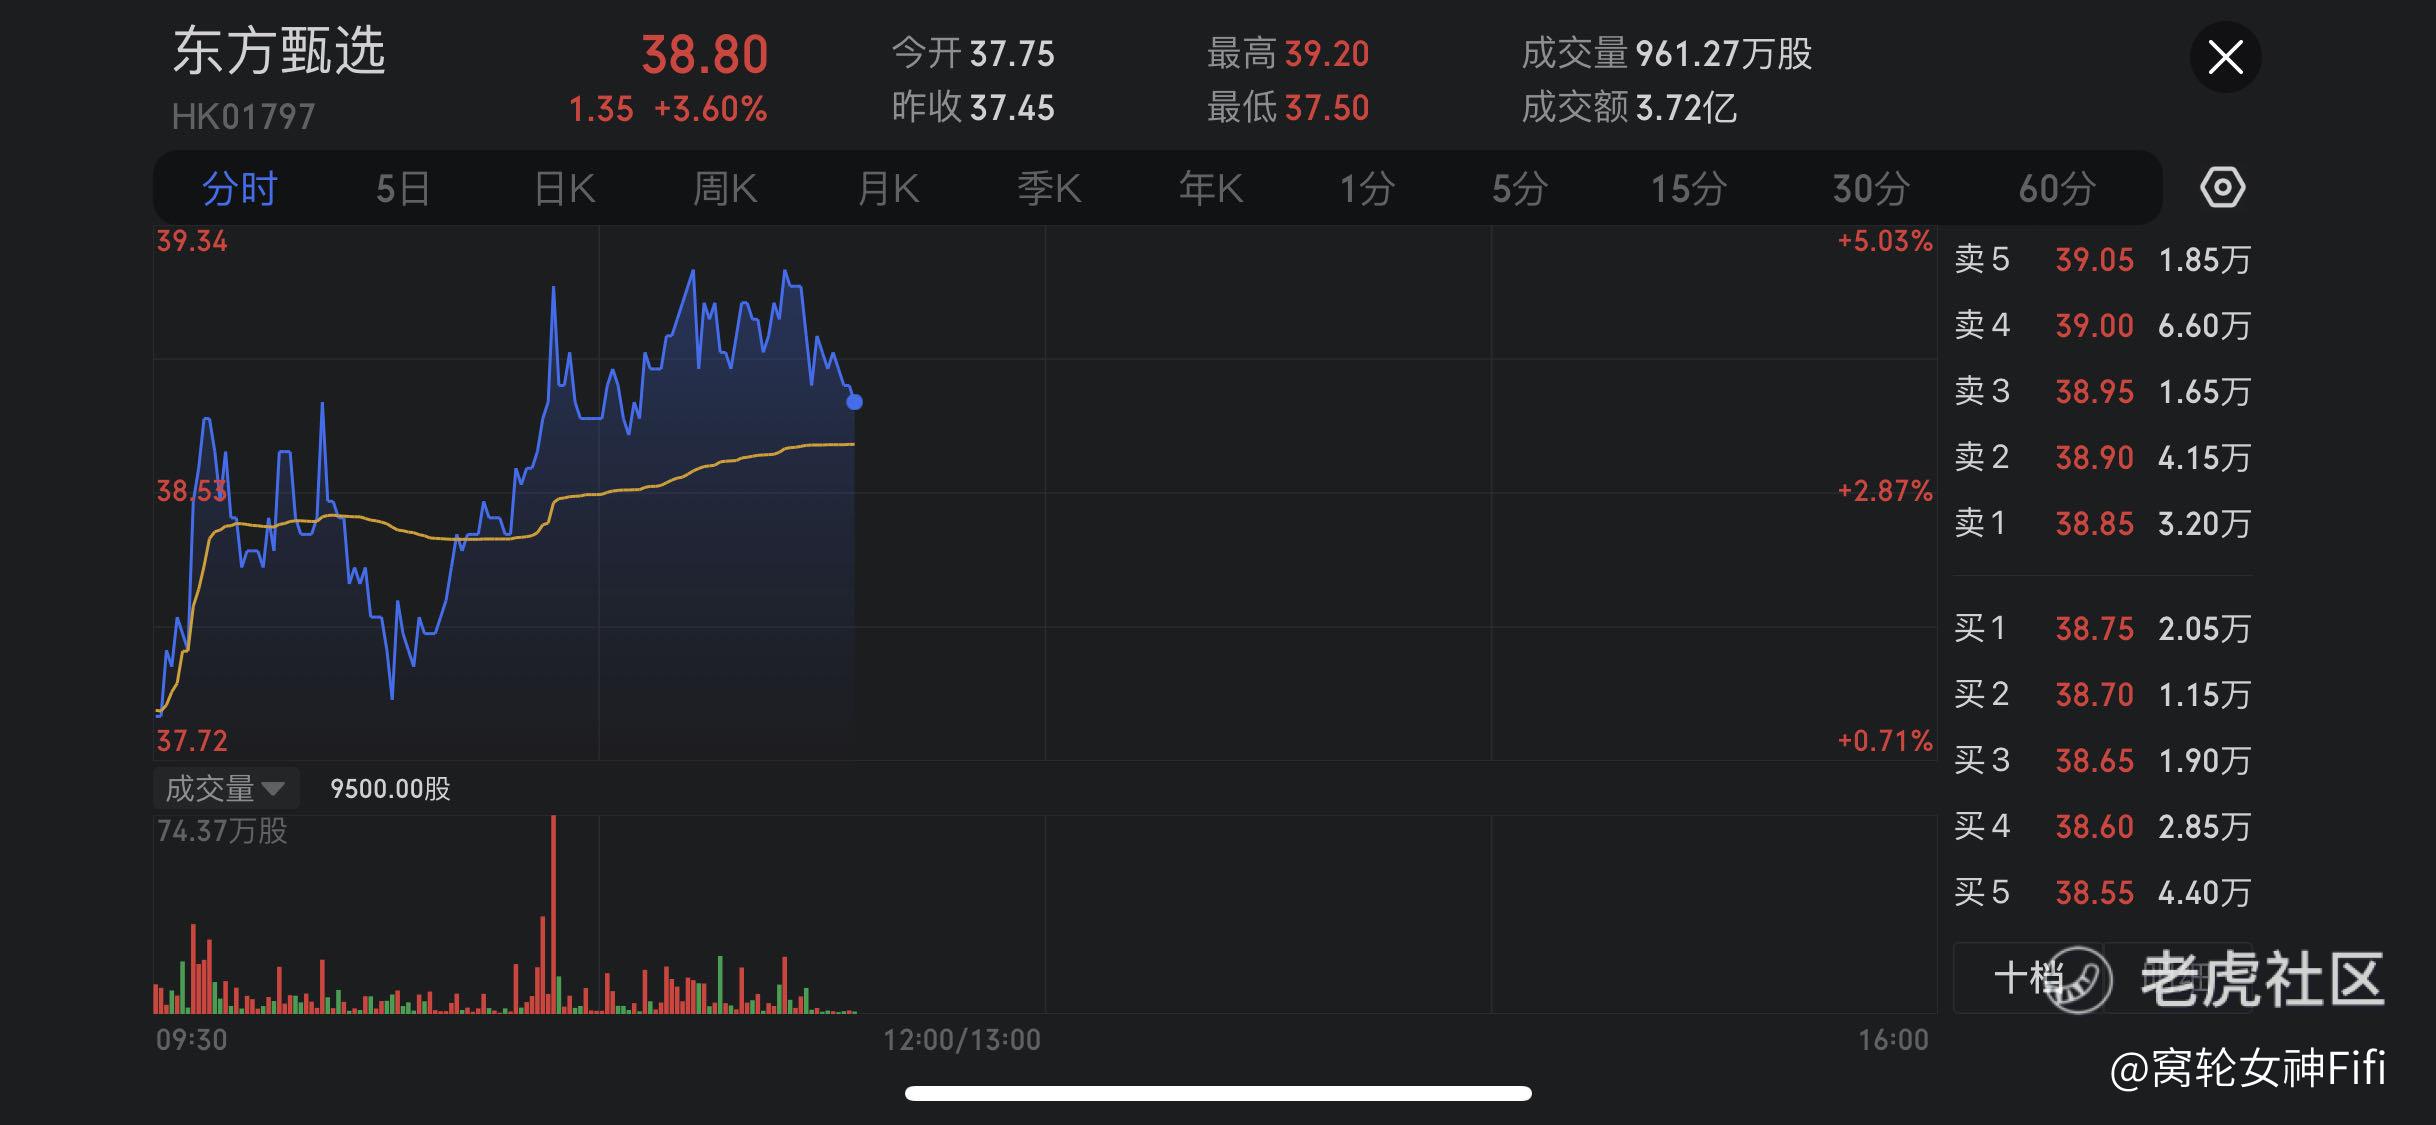
$东方甄选(01797)$ 涨超4%,截至发稿,涨3.6%,报38.8港元,成交额3.72亿港元。
中信建投证券发布研报称,东方甄选FY2023 直播电商业务已付GMV达100亿元,直播电商业务出圈助力公司FY23 营收和业绩高增。目前公司抖音直播间六大矩阵账号齐发力,粉丝数量合计4000万+,正逐步从“知识带货”的差异化内容输出逐步转变为高性价比选品“买手”逻辑。
该行指出,展望后续,预计:1)自有APP聚焦私域流量,满足复购人群和黏性客户需求;2)淘宝平台有望打开增量市场、带动GMV 起量;3)对标山姆会员商店,东方甄选自营品线上空间大有可为。
异动解读:
第一,业务增长驱动
东方甄选的直播电商业务在FY2023已经表现出色,直播电商业务的GMV已达到100亿元。
这一强劲的业务增长很可能是其股价上涨的直接驱动力。
第二,平台优势与转型
公司在抖音直播间的六大矩阵账号粉丝数量已超过4000万,这为其提供了巨大的触达与销售潜力。
东方甄选正在从“知识带货”的模式逐步转型为高性价比的“买手”逻辑,即更加注重为消费者挑选性价比高的商品。
第三,发展策略与展望
1,私域流量
东方甄选的自有APP将聚焦于私域流量,意味着公司希望借助APP来满足那些复购率高和对公司产生黏性的客户,从而提高客户保留率。
2,淘宝平台
进入淘宝平台是开启增量市场的策略,有望进一步推动公司的GMV增长。
3,自营品线
公司还计划模仿山姆会员商店的模式,意味着东方甄选的自营品线上有很大的增长空间。
第四,研报积极看好
中信建投证券发布的研报对东方甄选的未来展望十分乐观,这进一步增强了投资者对公司的信心。
总结:
东方甄选的股价上涨受到其直播电商业务的强劲增长、公司的战略调整以及中信建投证券的积极评价的驱动。
公司不仅在当前的直播销售领域表现出色,还展现了明确的未来发展方向和策略。
至于是否介入,必须谨慎。老朋友们别忘了有新东方案例在线。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 灵魂统帅·2023-09-14牛点赞举报
- 胜利1219·2023-09-141点赞举报