


财妈周总结105:长春高新2023中报跟踪
“ 学会将看好的企业分类并区别对待和跟踪是价投在市场中生存的第一步。”
港股全天表现疲弱,三大指数尾盘跌幅进一步加大, $恒生科技指数 HSTECH.HK$ 最终收跌2.22%失守4000点, $恒生指数 HSI.HK$ 再度下破万八关口。
经历这三年的下跌,发现真正值得长持的好企业是很少的。
由此越来越觉得普通投资者若对价值投资感兴趣,更应该学习的是彼得林奇的做法,
在《彼得林奇的成功投资》一书中,提到林奇总是把不同类型股票区别对待,
比如大部分价值投资者喜欢在合理之下就开始长持知名的稳定增长型股票,但林奇认为:
投资于稳定增长型股票能否获得一笔可观的收益,取决于你买入的时机是否正确和买入价格是否合理。
而大部分遵循价值投资策略长持这类股票的投资者,却只在意价格是否有安全边际(买入的价格是否合理),不在意时机是否正确。
这也是为何大部分价值投资者在有安全边际的价格,投资了知名的稳定增长型企业,却在慢慢长熊中收获煎熬的结局原因之一吧。
同时由于大多数稳定增长型股票市值规模都非常庞大,能从这种大公司的股票上获得十倍的回报是十分罕见的。
因而对于稳定增长型股票,林奇的投资方法是:
通常情况下,在我购买了稳定增长型股票后,如果它的股价上涨了30%-50%,我就会把它卖掉,然后再选择那些相似的价格还没有上涨的稳定增长型股票反复进行同样的操作。我总是在自己的投资组合中保留一些稳定增长型公司的股票,因为在经济衰退或者经济低迷的时期这类股票总能为我的投资组合提供很好的保护作用。
我认为,这种做法其实也适合初学价值投资,分析能力不足,还不太能分辨哪些企业值得长持哪些不值得长持的投资者。
对大部分稳定增长型企业先收获30%-50%的正反馈,只在组合中保留一部分经历史证明熊市能够起到防御作用的稳定增长型企业,
再逐步学习进阶找到真正值得长持的好企业,再去长期持有,是更适合普通投资者学习价值投资的路径。
01—实盘表现
本周实盘交易:无
本周实盘统计:
上周实盘中先导智能下跌3.01%,牧原股份上涨0.95%,分众传媒下跌1.89%,长春高新下跌0.71%,腾讯控股下跌1.37%,
截止至2023年9月8日收盘,今年实盘浮亏6.76%。相比上周回调了1.03%。
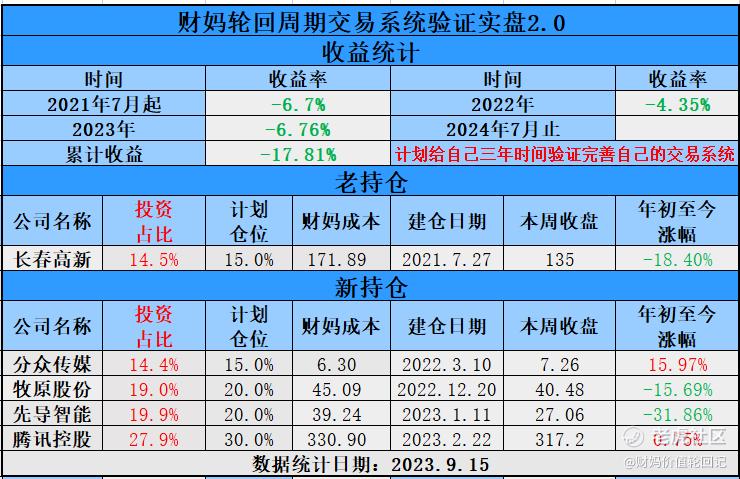
近期周结均为跟踪和分析持仓股中报,为避免篇幅过长就不写反思了。
02— $长春高新 sz000661$ 2023年中报跟踪
本次跟踪打算实践《彼得林奇的成功投资》一书中,林奇了解股票的顺序来分析:
一、分类(弄清这家公司属于缓慢增长型、稳定增长型、快速增长型、困境反转型、隐秘资产型、周期型这六种公司类型中哪一种)
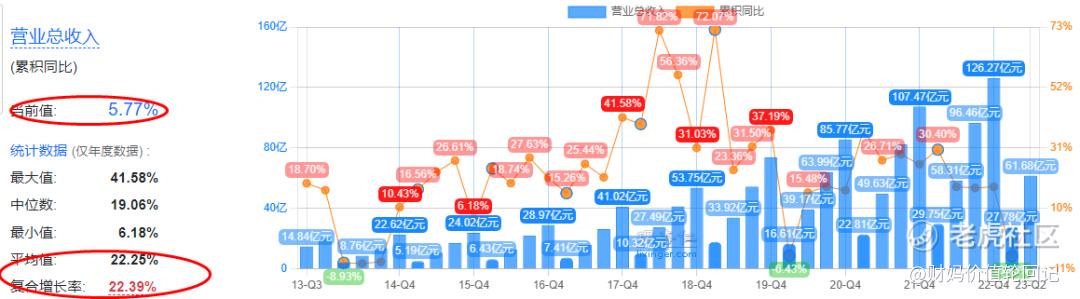
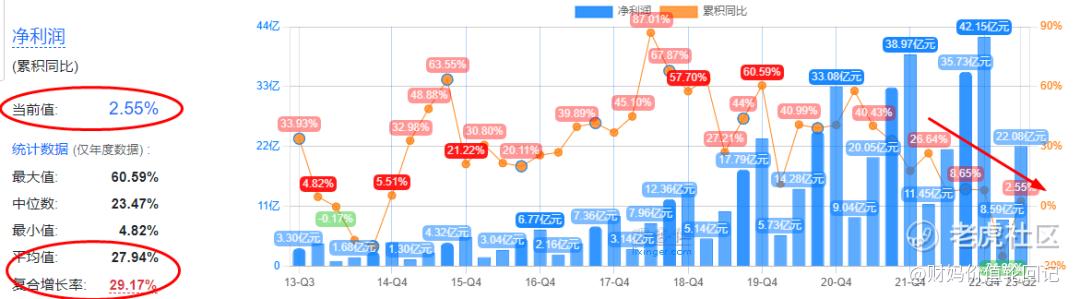
通过查看公司近十年平均营收增长率为22.25%和净利润年平均增长率为27.94%,可看出公司过往属于快速增长型企业(年平均增长率为20%-25%)。
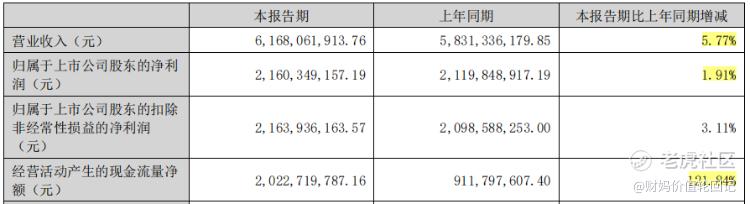
但今年Q2营收增长率和净利润增长率不足6%的当前值告诉我们公司的快速增长可能已是过去式了;
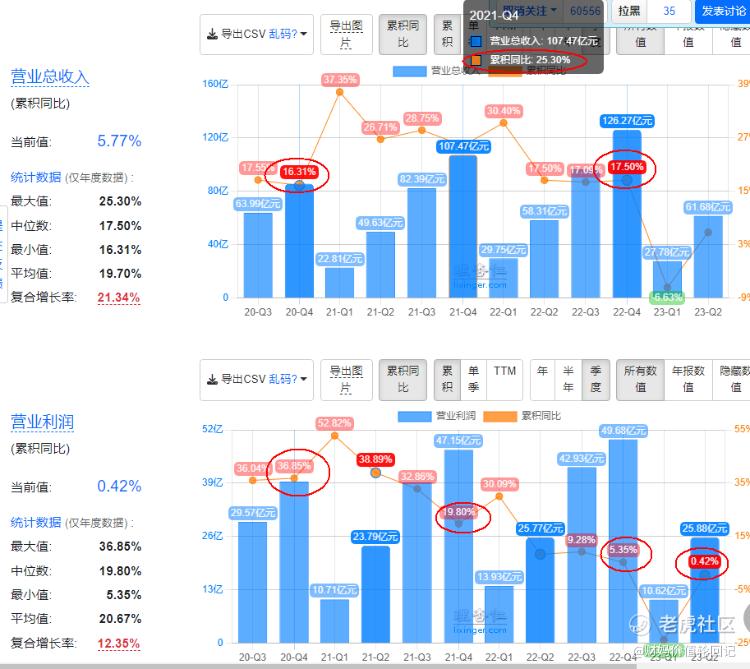
其实,这一切早有迹象,从上图可看出:
自2021年集采开始,长春高新营收当年虽然相比2020年还在增长,但营业利润同比增速已经减半,从2021年的36.85%降到了2021年的19.8%,
2022年营收同比2021年增速亦开始放缓,只有5.35%了,再次下降了14.45%,到今年Q1更是营收和营业利润增速首次负数,
虽然Q2有所提升,但营业利润增速同比只有0.42%。
再来看看林奇认为唯一能够影响股价的增长率:净利润增长率
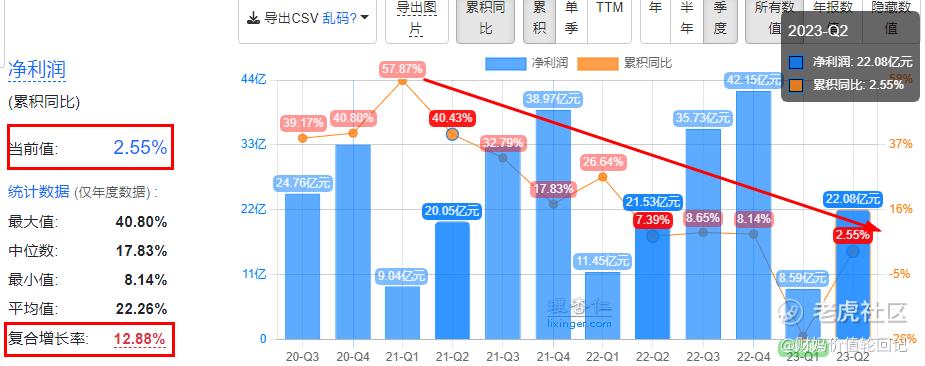
从公司近三年净利润增速可看出,自2021年集采开始,长春高新净利润同比增速开始断崖式下跌。
近三年公司净利润复合增长率仅为12.88%,已由快速增长型公司降为稳定增长型企业(年平均增长率为10%-12%)
若今年Q4公司净利润增长率仍低于10%,就有可能继续降为缓慢增长型公司(年平均增长率不足10%)。
《彼得林奇的成功投资》一书中提醒投资者:
市场给予不同类型的公司估值是不同的,给缓慢增长型公司的估值最低,给快速增长型公司的估值最高,周期型介于两者之间。 这意味着,当增长速度放慢时,规模较小的快速增长型公司将会面临倒闭的风险,而规模较大的快速增长型公司则会面临股票迅速贬值的风险。
长春高新在生长激素行业中是规模最大的一家企业,因而净利润增速变慢后就面临股票迅速贬值的风险。
若净利润增速一直下降,估值也会被市场重塑,
如林奇在书中所言:
市场对于那些变成缓慢增长型公司的快速增长型公司决不会看在过去表现很好的情面上心慈手软,一旦发生这种情况,市场会将其股价很快打压的一落千丈。
这正是长春高新这两年的遭遇,从公司集采后的净利润增速连续三年下滑可看出,
其实这个基本面指标给过很多次对集采影响判断失误的投资者认错的机会,但不重视这个指标的投资者,根本就没有注意到,包括财妈。
这也是财妈建议价投初学者学习林奇的做法的另一个原因:
学会将看好的企业分类并区别对待和跟踪是价投在市场中生存的第一步。
怪不得连巴菲特都说:
如果我要送给我孙子生日礼物,我就买彼得林奇的书给他们。
同时当快速增长型公司不能再保持较快的发展速度时,如果它盲目进行多元化经营导致经营恶化,就会变成一家困境反转型公司。
这说明当下的长春高新投资者,除了要关注公司营收和净利润增速是否开始好转外,
还有公司多元化经营是否与自己的主营相关,是否能产生协同作用。
二、估值(根据股票的市盈率倍数,大致估计一下,这只股票目前的价位水平相对于公司不久的将来发展前景来说是低估还是高估了)
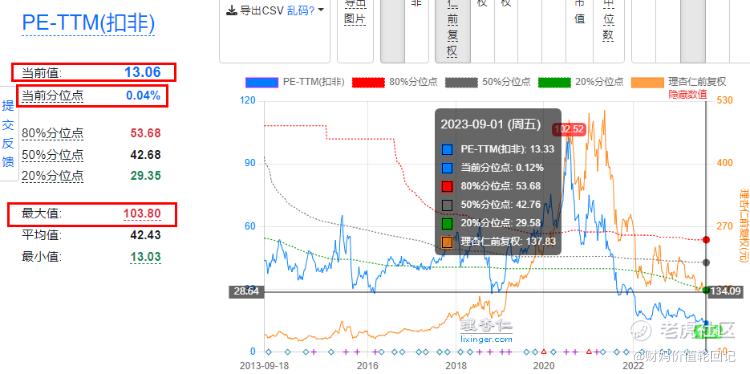
从截图的公司历史PE图,可看出当前PE13.06倍,分位点为0.04%,为历史最低时候,近十年最高PE为103.8。
上方分类可知,长春高新目前由于增长速度放慢,近三年复合净利润增速降到了12.88%(偏稳定增长型),
同时今年Q2净利润增长率为2.55%,仍未改善多少,导致估值被市场重塑。
当下按照稳定增长型公司股票平均市盈率(林奇书中给出的是10-14倍)
这只股票目前的价位水平相对于公司不久的将来发展前景来说是合理偏低的。
三、详细了解基本面(尽可能详细地了解公司正如何经营运作以使公司业务更加繁荣,增长更加强劲,或者实现其他预期将会产生的良好效果。)
了解公司各种如何经营得更好的细节,可以帮助投资者猜测公司的未来到底会如何。
在公司分类分析中发现公司目前主要问题有两个:
1、增长速度放缓
因而要投资长春高新,除了要关注公司营收和净利润增速是否开始好转外,
还要关注公司多元化经营是否与自己的主营相关,是否能产生协同作用。
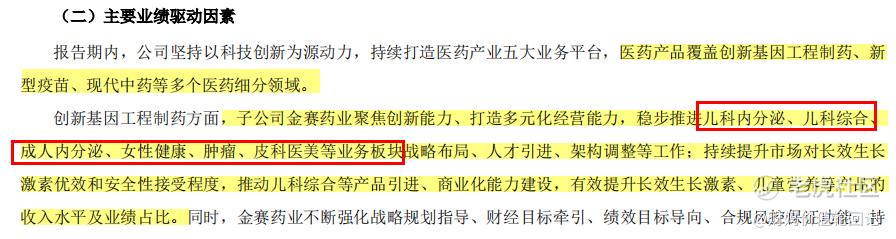
从财报公司主要业绩驱动因素可看出,公司多元化的方向是儿科内分泌、儿科综合、成人内分泌、女性健康、肿瘤、皮科医美等业务板块,
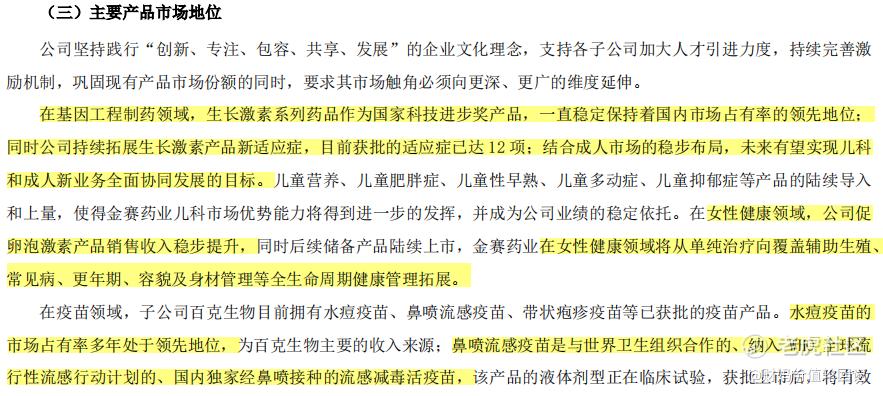
可以说都是与主营相关,市场地位大部分还不错,若做得好大概率能产生协同作用的,就看后期这些业务经营是否能反映到业绩上;
现阶段,投资者还是主要关注公司的主营业务,只要不影响主营业务,
至于其他新业务,可遵循黑白老师的建议:三年内无法大概率带来大规模利润的业务,我们就把其当做一种意外之喜,不要为此付出过多的溢价。
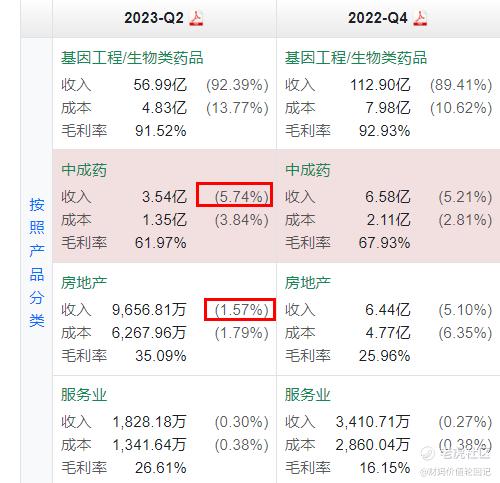
从2023Q2公司营收构成来看,目前营收主要还是靠主营基因工程/生物类药品,
中成药占营收比例有所增加,要剥离的房地产占营收比例大幅下降,总体多元化未影响主营,也没有带来大规模利润,后期继续跟踪成效。
2、增收不增利
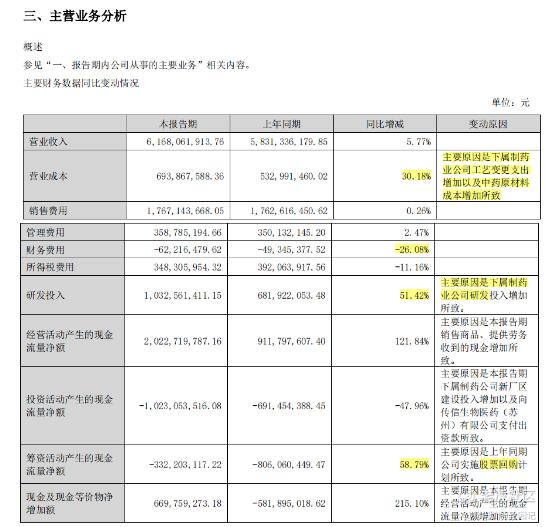
从公司主营业务分析可看出,公司上半年1.91%的净利润增速远低于5.77%的营收增速,
主要原因是营业成本的增加以及四项费用中研发费用增加得最多。
不过同比变动较大的项目公司解释说得过去,同时经营活动产生的现金流量净额大幅增加,证实公司收入真实性,没有太大问题。
公司近三年净利润增速大幅下滑主要是集采造成的,而目前集采仍是悬在公司头上的一把剑。
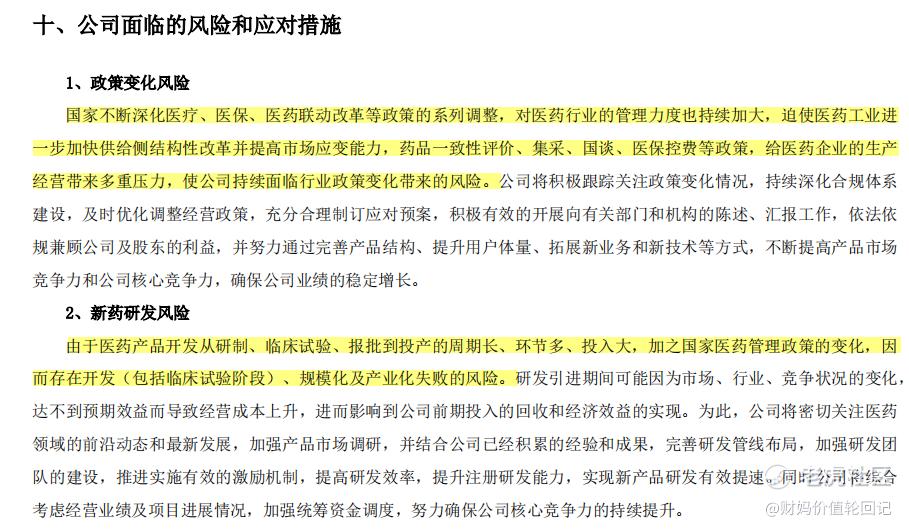
当下长春高新股价已经一落千丈了,说明估值已被市场重塑,而其作为生长激素龙头的竞争优势是否仍在还需更多时间检验,
财妈的打算是继续持有和跟踪后期经营和净利润增速改善情况。
若在这期间有其他更好的选择亦会调仓换股。
后期会专注于寻找林奇所言:
资产负债表良好又有着实实在在的丰厚利润的快速增长型公司, 投资这类公司的诀窍是弄清楚它们的增长期什么时候会结束以及为了分享快速增长型公司的增长所付出的买入价格应该是多少。
当长春高新的增长期因集采而打断时,投资者为它的增长付出的买入价格就变得过高了。
希望我分享的内容对你有所帮助,我们下一篇见。
特别声明:文章只是分享财妈的交易系统理念和投资逻辑,不构成任何投资建议。如果文中涉及到个股,绝非推荐,股市有风险,投资需谨慎,请理性参考!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
把理论和实际结合就是最好的答案
所以说哪些算是稳定增长型股票呢?