


0919恒大异动解读:跌超9%财务和流动性压力 花旗评级沽售
前言:
$中国恒大(03333)$ 跌超9%,截至发稿,跌9.84%,报0.55港元,成交额9910.86万港元。
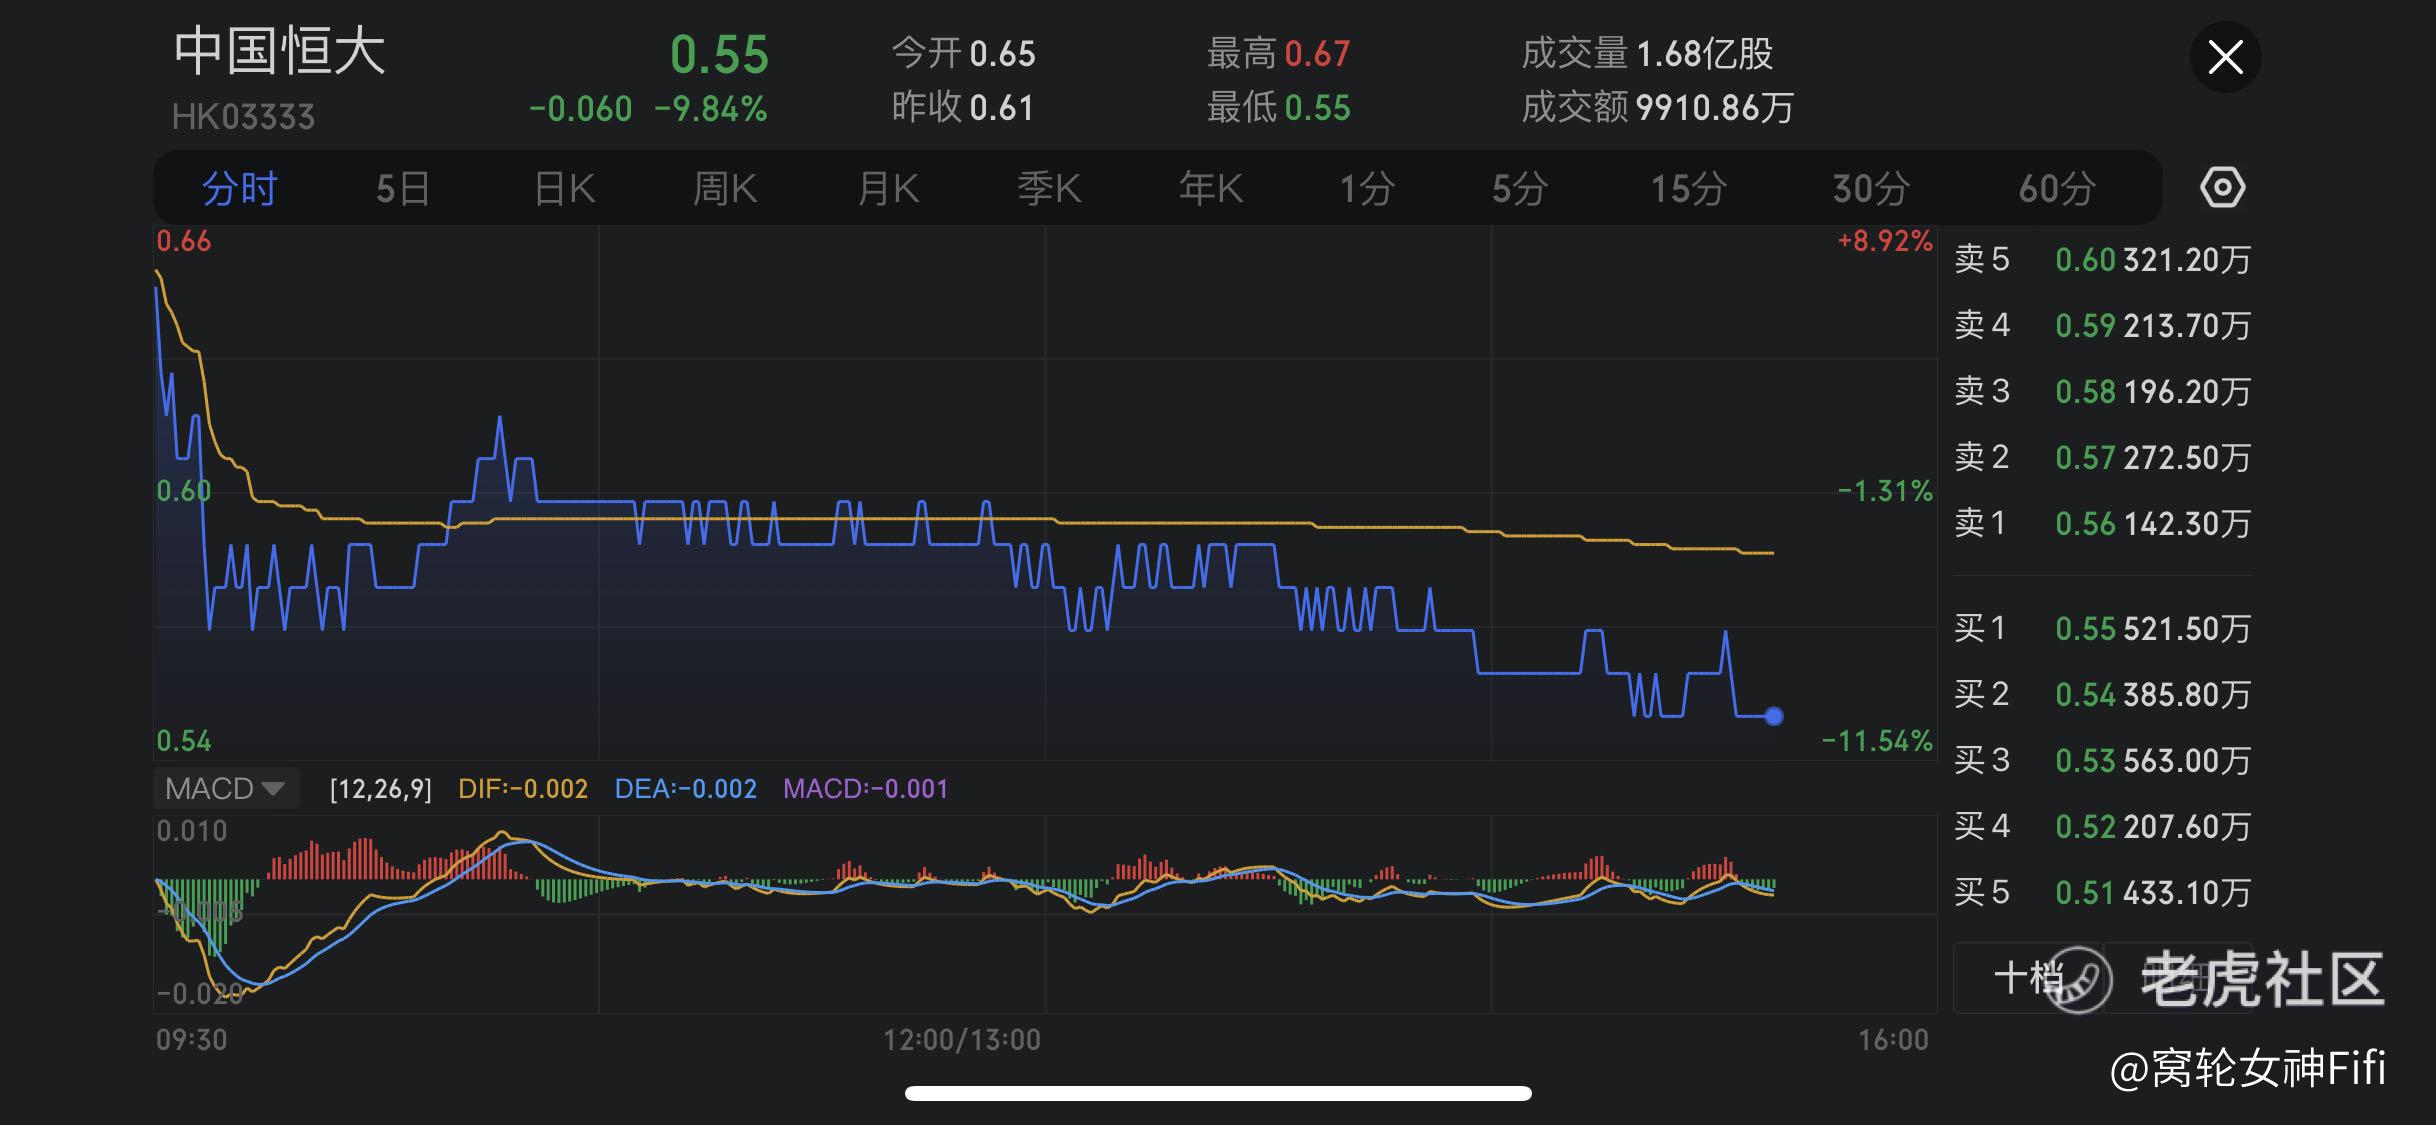
消息面上,花旗发布研报称,虽然中国恒大持续采取措施应对债务和流动性压力,但考虑到其巨额负债,经营仍然可能面临重大挑战。该行将公司目标价由1.3港元下调61.5%至0.5港元,维持“沽售”评级。
同时,花旗料其2023-2024年分别亏损598亿元及206亿元,2025年则料盈利14.83亿元。
中国恒大2023年半年报显示,该公司上半年实现收入1282亿元,同比增长44%;净亏损合计人民币392.5亿元,期内负债总额23882亿元,剔除其中的合约负债6,039.8亿元后的负债规模为17842.2亿元,较2022年剔除合约负债后的负债规模17163.9亿元,增加678.3亿元。
异动解读:
第一,股价大跌
中国恒大的股价跌幅超过9%,反映了市场对公司的担忧和对其前景的悲观预期。
第二,花旗研报影响
花旗银行的研报明确指出了对中国恒大的悲观看法。
考虑到恒大的巨额负债,花旗认为其经营可能会面临重大挑战。
这种看法进一步通过将目标价大幅下调并维持“沽售”评级得到加强。预测的连续亏损也增加了市场对恒大的担忧。
第三,财务状况
恒大2023年半年报提供了其经济状况的明确画像。
虽然上半年收入同比增长44%,但其净亏损合计达到392.5亿元,这是一个巨大的亏损。
此外,期内负债总额高达23882亿元,即使剔除合约负债后,其负债规模也在增加,这进一步显示了公司财务压力的增加。
第四,市场反应
市场对于恒大的前景持悲观态度,这与花旗的研报、恒大的巨额亏损和增加的负债等因素有关。
总结:
综上所述,中国恒大面临的财务和流动性压力,加上负面的市场看法和分析师评级,导致了其股价的大幅下跌。
公司的高负债和预期的持续亏损,使得市场对其未来的稳定性和盈利能力产生了疑虑。
一如我上周的文章分析,散户看看就好,宜远离。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
