


时代的远去
本期内容为两部分,一部分是观察地产周期表现(偏向通俗),另一部分是偏向阴谋论HSI的观点(偏专业)。
地产周期观察,正如23.4.20《当我们谈通缩时,究竟是什么》:地产对内(地产财政支撑城市化与财政扩张)而现在经济结构走到了极限,2022年末宏观杠杆率高达270+%(原文笔记)
同时近期央妈发表需要”通胀“,所以需要去看居民资产负债表的大资产包,房地产——地产周期结构表现。
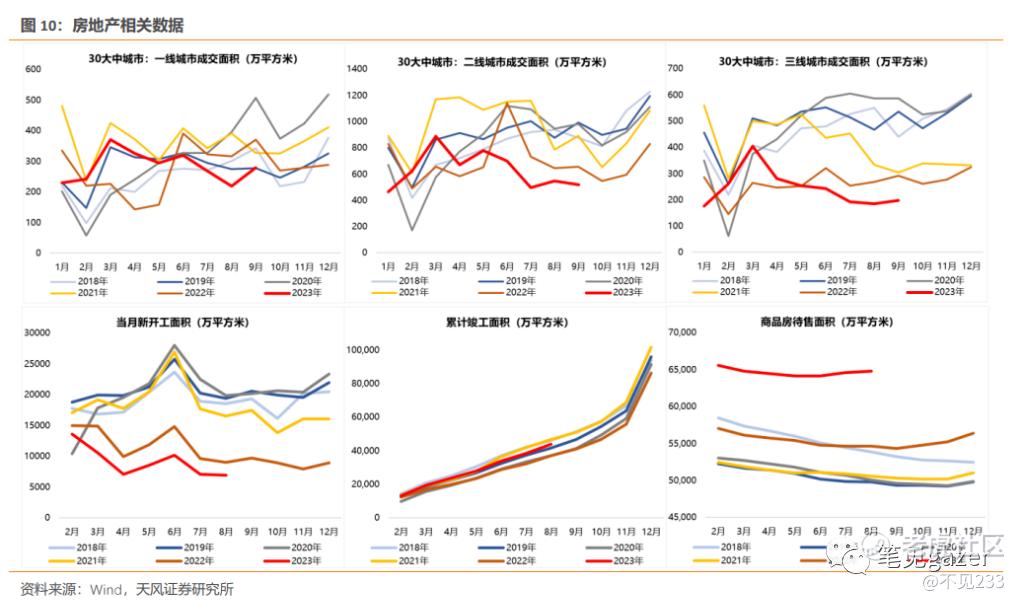
图一:房地产相关数据
朝阳、济南这些国资平台抛出顶级楼盘的项目,那些房子来源其实很有意思,从供应端角度——就是限售解禁的城市股票。
限禁房源的特供房,自行解禁,放出来卖。
PS23.5.5《周期的新时代开始》:对于地产们,烂在老百姓手里就是软着陆,烂在房地产-银行里就是暴雷。(原文笔记)
而最早这种游戏的起源是2015-2016的棚改货币化&供给侧改革&涨价去库存,全国的土地、房地产市场烈火烹油。
伴随着银行、房企、居民部门都在上杠杆,价格螺旋式上涨。土地价格飙涨,但中央很快上了文件,限制地价上涨(当然这个内容不展开谈初心,我们就当是中央本意是好的,下面执行歪了。)
但是限制了价格而已,并没有限制其他竞价手段。
当然这里我们不妨按下不表,去看2017-2019年房地产企业们的税费、土地成本、资金周期等等。
总体就是万科的那句,土地成本+税费占比超50%,然后净利润10%——房企不赚钱了把利润全吐出来,房价降低10%。
当前这里话术空间挖掘还很大,比如我们熟知的建安费、禁/限售盘、塞盘子等等,就是在限制竞拍地价基础上的衍生竞价要素。
举个例子——这个项目地价,5000万一亩地,一旦三四家都叫出了5000万,那么就到顶了,接下来竞价的就是谁资金周转优势,谁更能薅上下游资金流羊毛。
1自持的禁、限售盘口,开发周期、销售周期自锁。
2无偿转交,就是土地卖方能免费拿到人才房子或公共设施。
3就是“建安费”等公共建设成本,比如周围楼盘的光纤、高速、绿化如何。
第一、三点就是资金财务优势的便利,比的就是谁敢吃进去流通量更低的资产包(自持盘口以后再卖或者根本不卖留给内部),有更好的财务资金流量。
一旦三四家都叫出了5000万,那么就到顶了(土地限价政策),ABC就到下一轮,然后方案是,比如十万平米的房地产,扣除物业楼等大多都能销售,但A敢自持十分之一即1万平米不销售;B敢支持二十分之三即1.5万平米不销售;C也敢跟,然后外带负担多少的建安费用等等。
那么整套流程下来,就是一种限竞房,比如网红们熟知的“少爷在W柳书院”,就是当年万科北京做自持和转交的高端盘。
而且后被查证是100%自持的项目。
当然像这种游戏玩法,财务上不用想,都是算不过账的,当然只算财务也是相当不懂龙国企业。
所以当年也是“上财提篮桥分校”比较火热的关键词了。
PS当然里面有些门道不能讲太清,比如自持、限售、转交这么高这些成本只能塞进可销售的部分里···那么再想想银行、城投流动性在资产管理方面有没有问题?等等。
所以连一座城市的大股东们(国资委们)都要开始减持了,那么是时候再推荐回顾23.4.27《房地产税倒计时》
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 2ca1732f·2023-10-08已阅点赞举报
- 黄学惠·2023-10-081点赞举报