


第175篇 IPO斩人
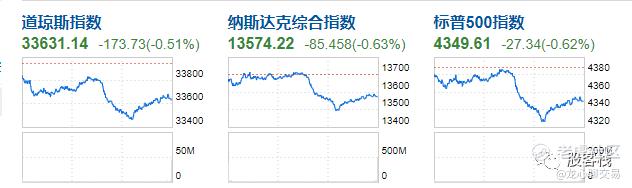
昨天美股表现不理想,盘中就开始跳水。主要是还是市场对于货币政策的一些担忧。值得注意的是,昨天中概股也快速跳水3个点。预计今天的港股和大A都不会理想,会承受较大的压力。
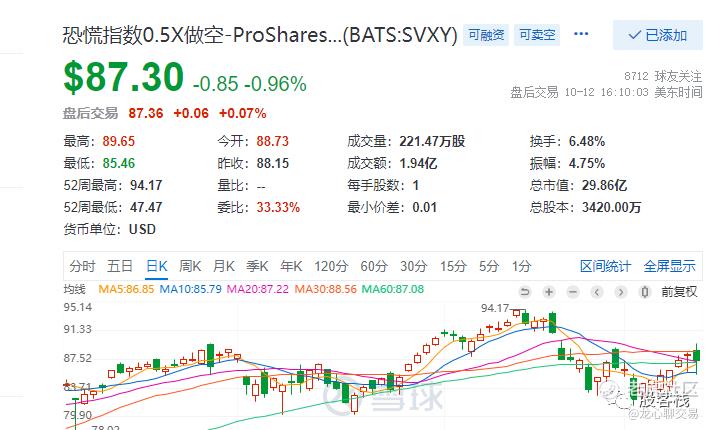
但欣慰的是,波动率没有随之动起来,只是稍微日内动了一下,所以中长期对于美股的看好不变。
最近有不少人问,为什么美股的call比PUT贵,这个话题之前讲过,我今天换一个角度再聊几句。
核心是,在美股,持有现货其实是一件非常高风险的事情。因为美股跌起来完全没有底。。
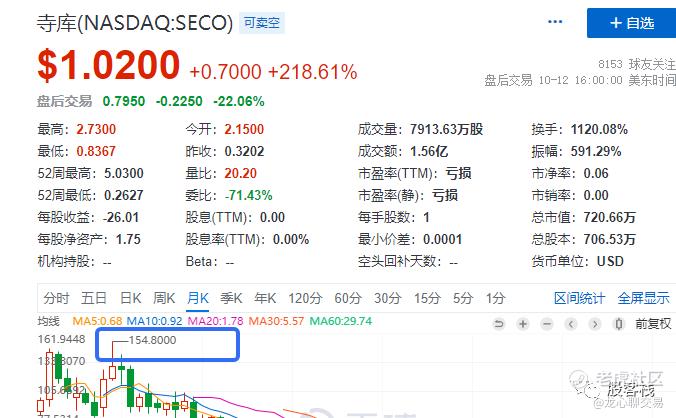
举个昨天突然暴涨了一下的妖股为例,这是一家中国的奢侈品电商和线下结合的公司。看起来昨天涨了几倍,但是他峰值的时候18年达到了惊人的154元,前几天最低价是0.17美元。这可不是斩到脚踝,这是脚皮……
你以为美股是中石油,扛到下一个牛市周期可以解套,平时吃点分红?实际上搞不好就是买到了坏苹果,留在家里冒臭味还腐烂生虫子····
整个美股的IPO市场都非常惨,尤其是2022年几乎是历史新低。
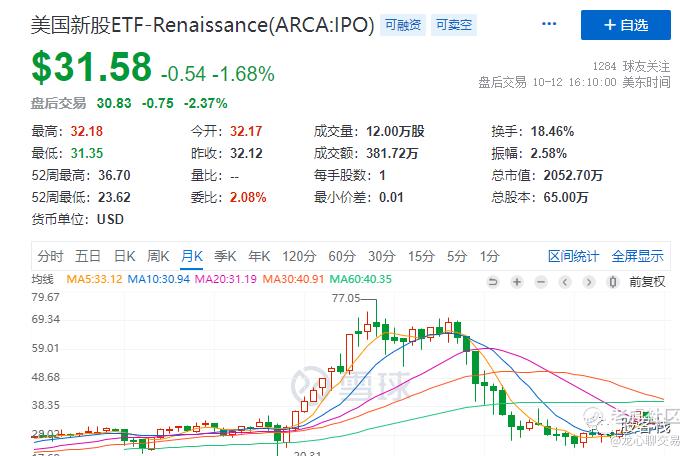
比如这个代码,IPO就是追踪了大量新上市的公司,相比之前的高点77美元已经接近腰斩。
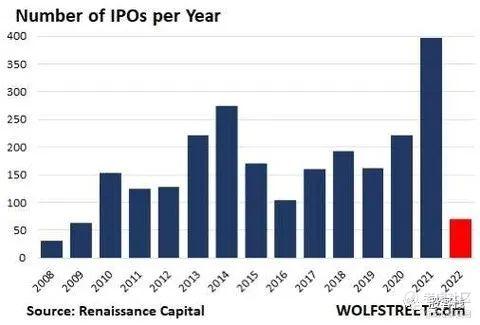
这主要是几个原因
1 大量的初创公司,不会在估值最优质的点位上市,而是选择多融资,等最后融不动了再上。。
2 大量亏钱的公司上市后,没有赚钱,比如之前很火的snap匿名社交。而互联网公司又很容易快速被市场迭代掉,没建立起幻想中的护城河。
3 C端公司上市极具关注度,但是来得快也去得快。
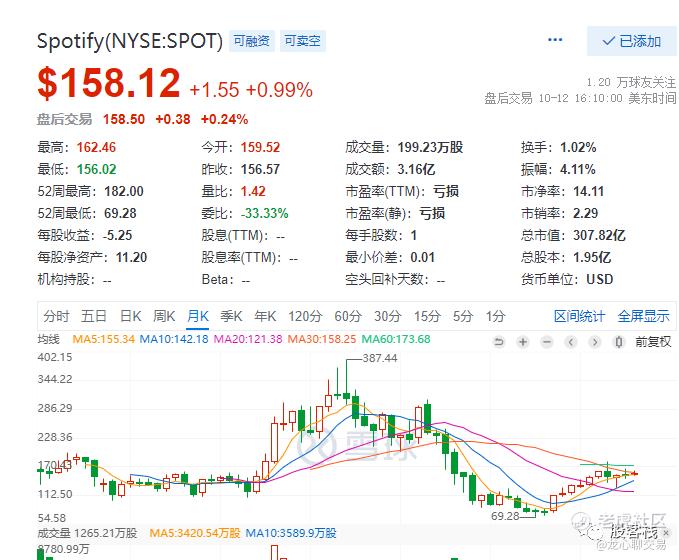
SPOT作为音乐巨头肯定是不缺关注度的,不过其实已经是IPO后难得表现不错的亏损公司了。加上他上市没有公开募股,而是直接在二级市场交易,是非常难得的成绩了(但是和国内音乐盈利模式,国内其实大部分都是披着音乐的皮在做秀场的事情,因此部分业务毛利吓人。。)
最后我们扯点题外话。其实IPO特别像现实世界的里的婚恋市场。每一次婚恋对于男女都是一次巨大的重生,投入的成本不亚于一次IPO,时间,金钱,精力,社会关系,生活习惯全部都要重构,并且让你暴露在社会新的评价体系之下。
但现在中国式婚姻面临一个最大的问题,那就是房产进入了下行周期。
以往的婚恋观是要求结婚有新房。这个操作就在现在的环境下非常的负EV,再叠加本身就业不明朗,现金流不稳定的DEBUFF。就很难受了。还有一点,因为未来工作机会和环境也不确定,所以持有一个不动产的使用效率是非常低的(也可以预见阶段性异地恋会占比越来越高,一个是调动问题,一个是近距离相处的矛盾其实短期反而更高……)
勤俭节约,未来一定是在相亲市场上最有价值的闪光点了……潮水退了,就别裸泳了,底裤越来越重要了。
感谢收看,麻烦点个赞。下周应该会有一场AMA聊聊美股。提前预告一下。 $寺库(SECO)$ $Spotify Technology S.A.(SPOT)$ $SP500指数主连 2312(ESmain)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
