


寒冬已过,暖春将临,台积电将再次腾飞!
刚刚,台积电发布了三季报,营收和利润全面超预期,美股盘前股价上涨2.4%。
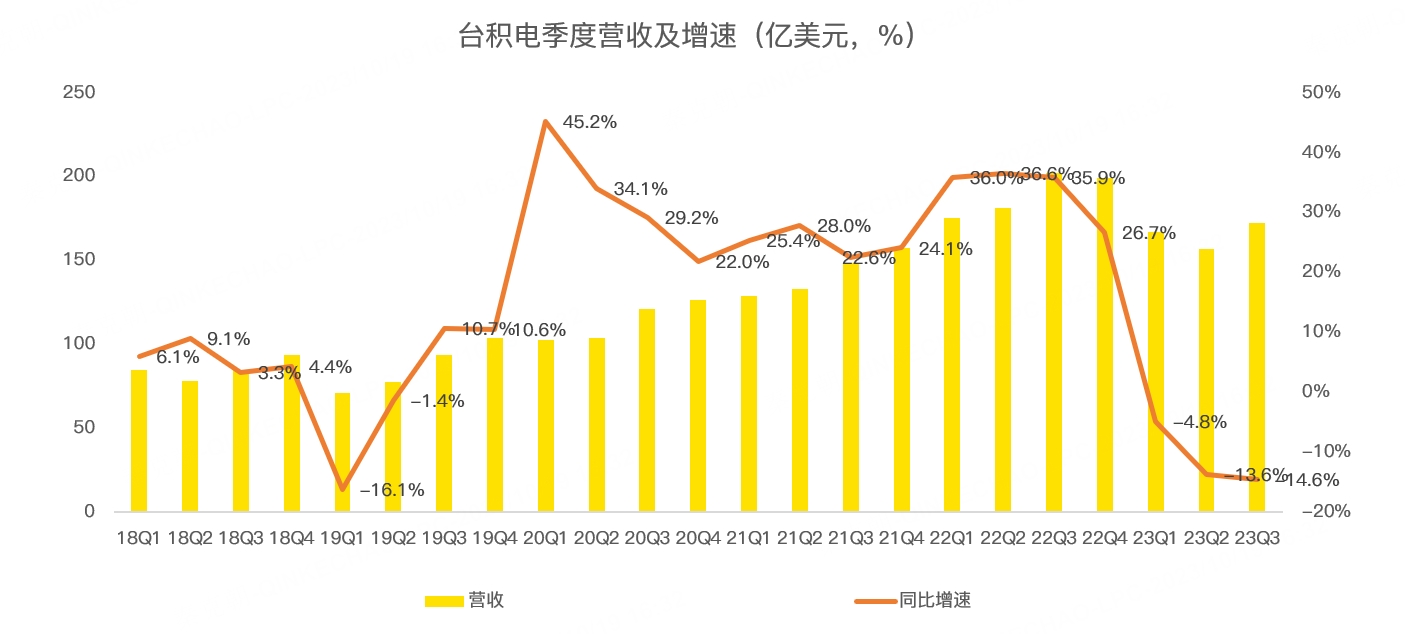
具体来看,台积电三季度营收172.8亿美元,同比下滑14.6%,以新台币计算,营收5467亿,略超分析师预期的5373亿:
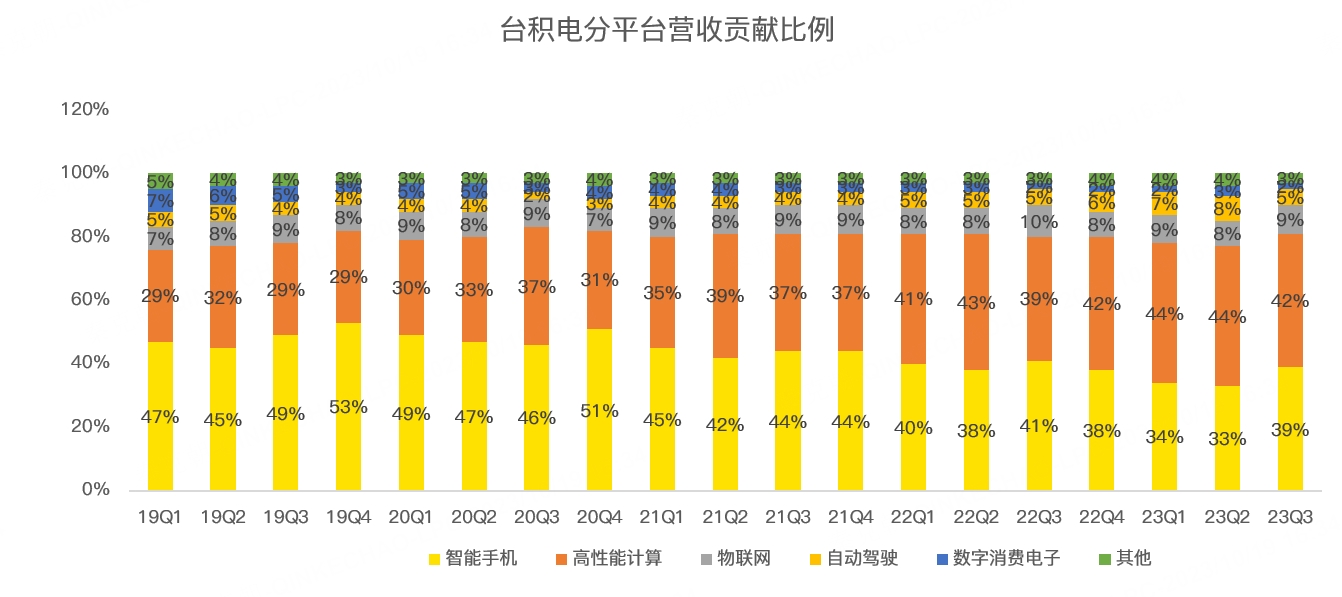
分平台看,智能手机三季度贡献了39%的收入,HPC(高性能计算)贡献42%,自动驾驶贡献了5%的收入:
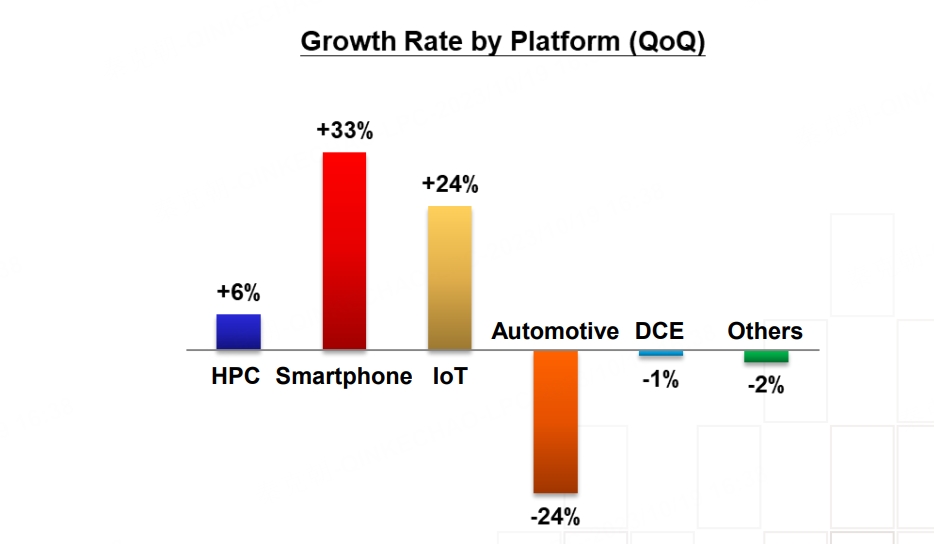
与二季度相比,智能手机、HPC、IOT业务增速提升,自动驾驶业务环比下滑,主要受汽车厂去库存影响:
按生产工艺划分,最先进的3纳米工艺贡献了6%的收入,5纳米贡献37%,7纳米贡献16%,7纳米及以下先进工艺制程合计贡献了59%的收入,创历史记录:
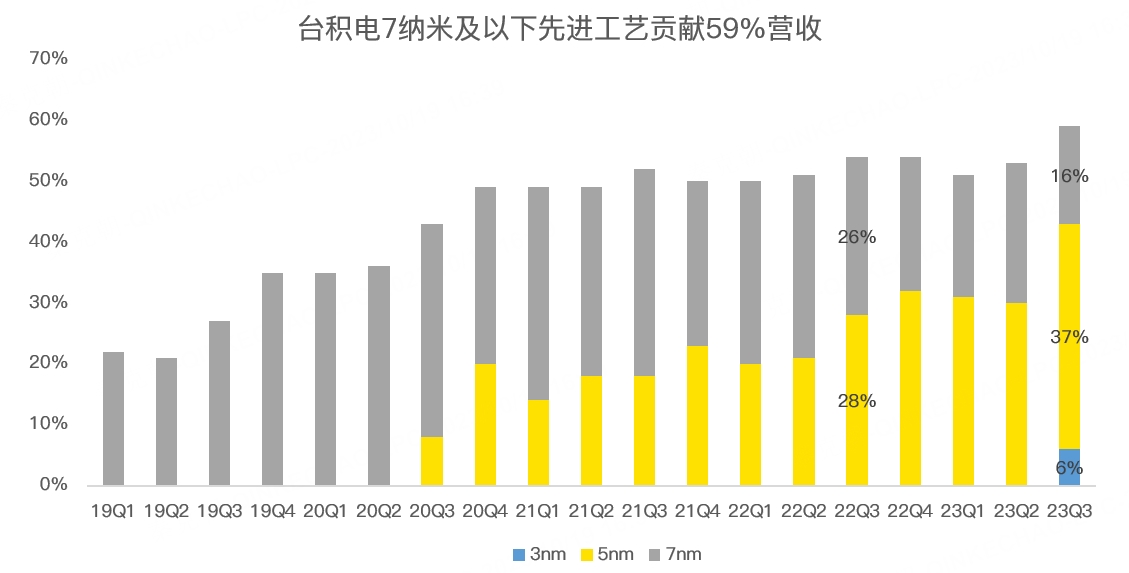
一般而言,当先进工艺大规模量产之后,将明显提升台积电的盈利能力,由于全球只有台积电和三星能够掌握3纳米生产工艺,而台积电良率又高于对手,因此,先进工艺不仅能提升利润率,还拥有强大的议价权,因此,先进工艺占比越高,台积电的估值有望再上一个台阶。
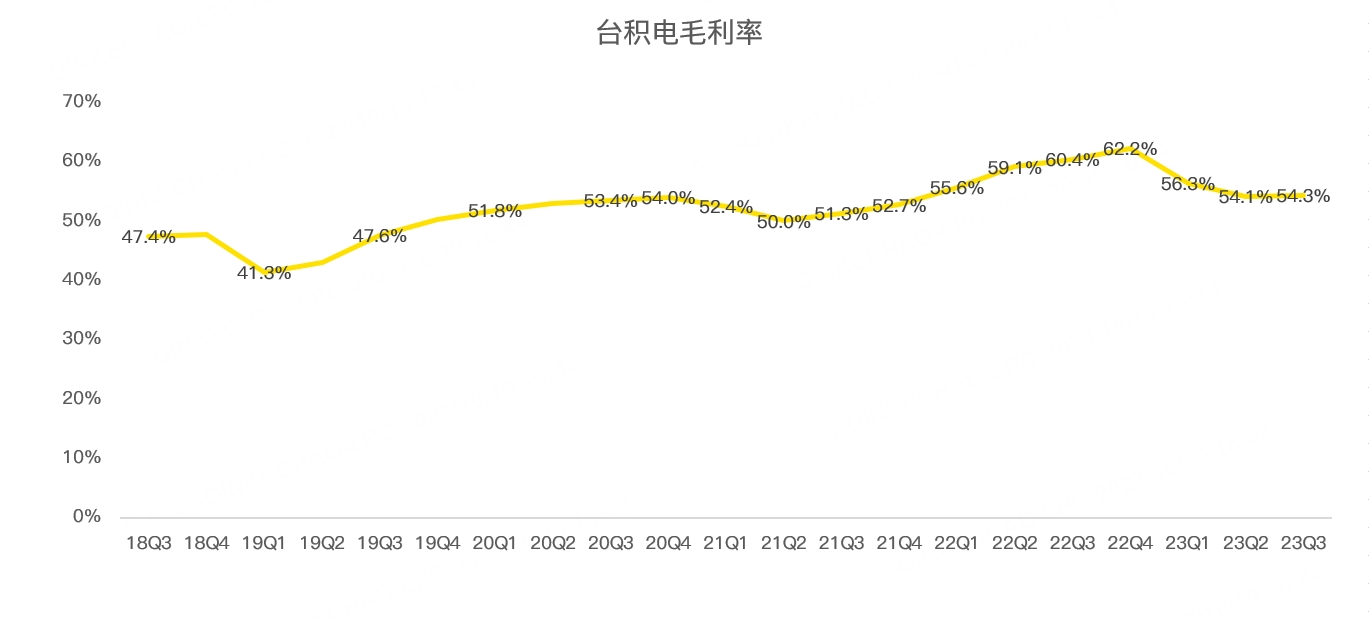
受新台币兑美元贬值及产能利用率提高影响,台积电三季度毛利率达到54.3%,超出管理层给出的51.5%-53.5%的上限,亦明显高于分析师预期的52.8%:
在业绩电话会上,管理层认为智能手机和PC市场需求有企稳迹象,认为2024年将迎来健康增长,这两项业务是台积电最大的营收来源。
自动驾驶芯片处于库存调整阶段,考虑到新能源汽车发展潜力,管理层认为2024年的需求将再次增长。
展望四季度,台积电认为收入将达到188-196亿美元,同比下滑1.7%-5.7%,相较二季度和三季度14%左右的下滑幅度明显收窄。
预计三季度毛利率在51.5%-53.5%之间,全年资本开支320亿美元,处于此前给出的指引下限。
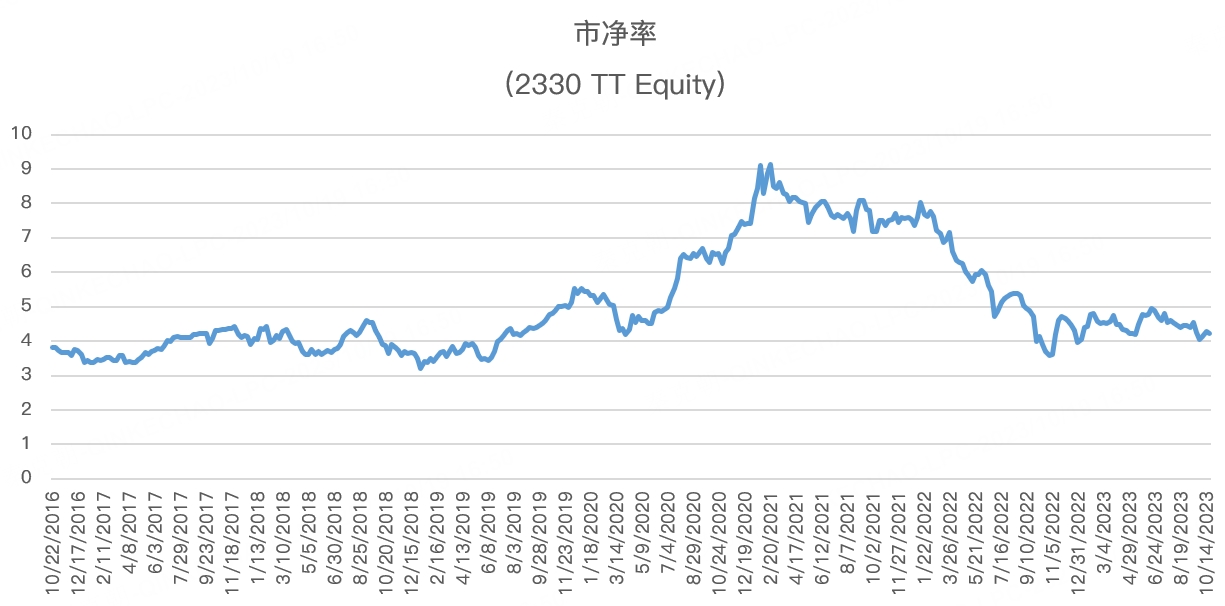
目前来看,半导体寒冬已过,新一轮增长降至,而台积电的市净率估值仍有上升空间;
半导体行业王者归来的脚步声越来越近了! $台积电(TSM)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
希望是好势头,同期待台积电展翅高飞 $台积电(TSM)$