


上车港交所,赌港股反转!
前两天,港交所发财报了,明面上的数据还不错,但里子依然受到大熊市影响,仍处于下行周期中。
港交所做着天底下做好的生意,类似开赌场,赚赌客的抽成,稳赚不赔,关键这门生意还是独一份,其他人做不了。
用一张图来说明港交所的业务模式:
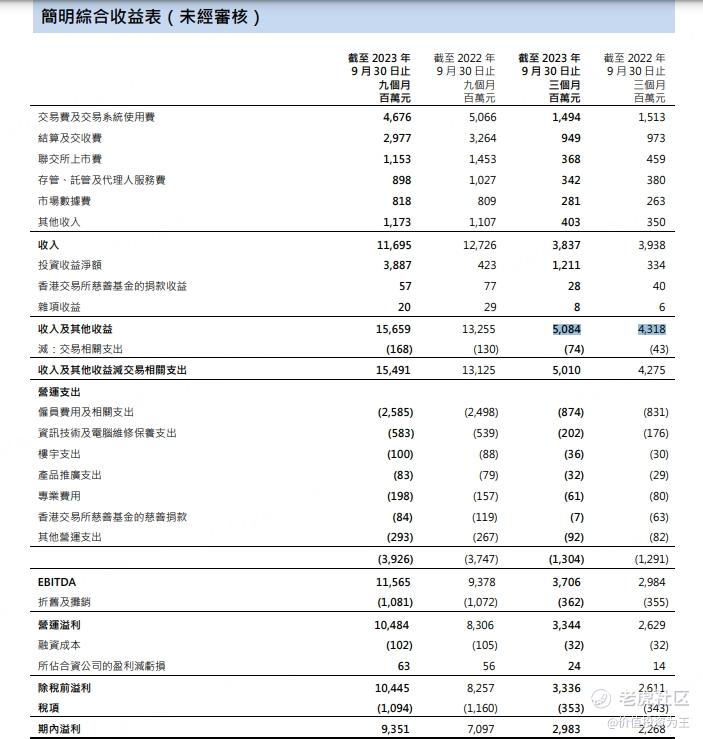
从上图可知,港交所的收入来源于:交易费及交易系统使用费、结算及交收费、联交所上市费、存管、托管及代理人服务费、市场数据费、其他,以及投资收益。
而港交所的成本主要是员工工资、办公楼和办公设备,扣除税费之后,就是纯利。
今年三季度,港交所的收入为38.37亿港币,较去年同期下滑2.6%:
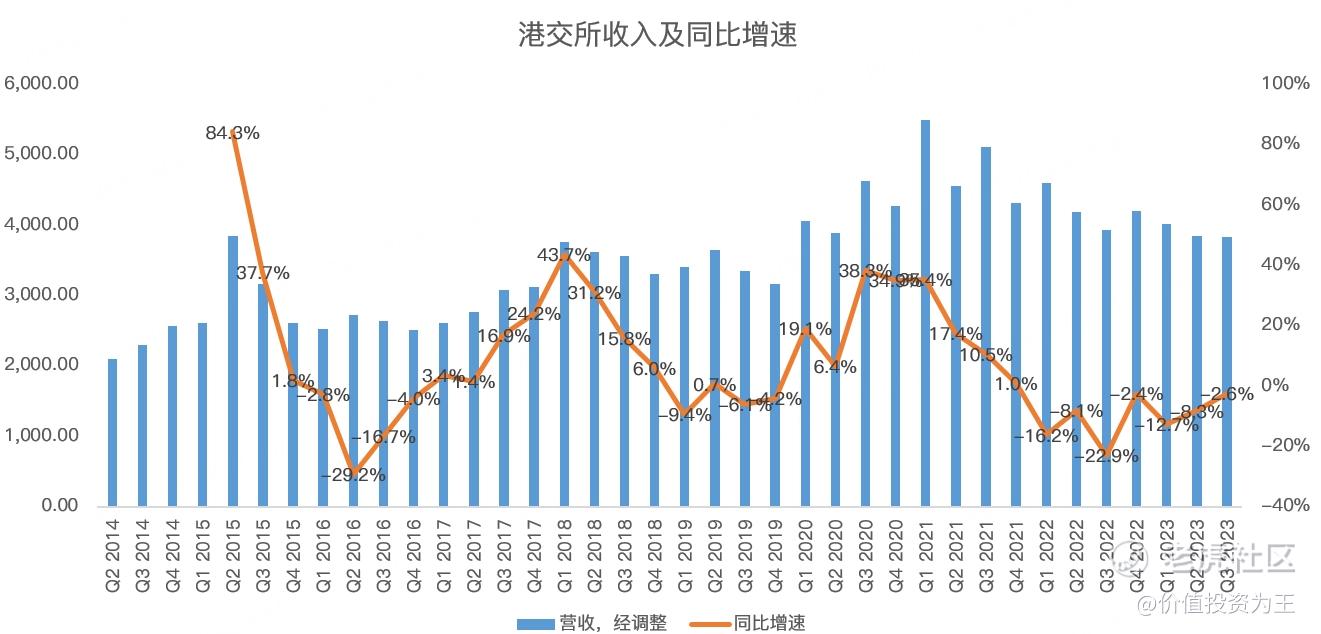
下滑原因自然是港股表现不佳,但从下滑幅度来看,呈现季度改善迹象。
投资收益在三季度拿到了12.1亿,今年前三季度拿到38.87亿,占总收入的比重高达24.8%,较去年同期涨818.9%。
由此带来港交所净利润大幅提升,今年三季度为29.8亿,同比增长29.4%。
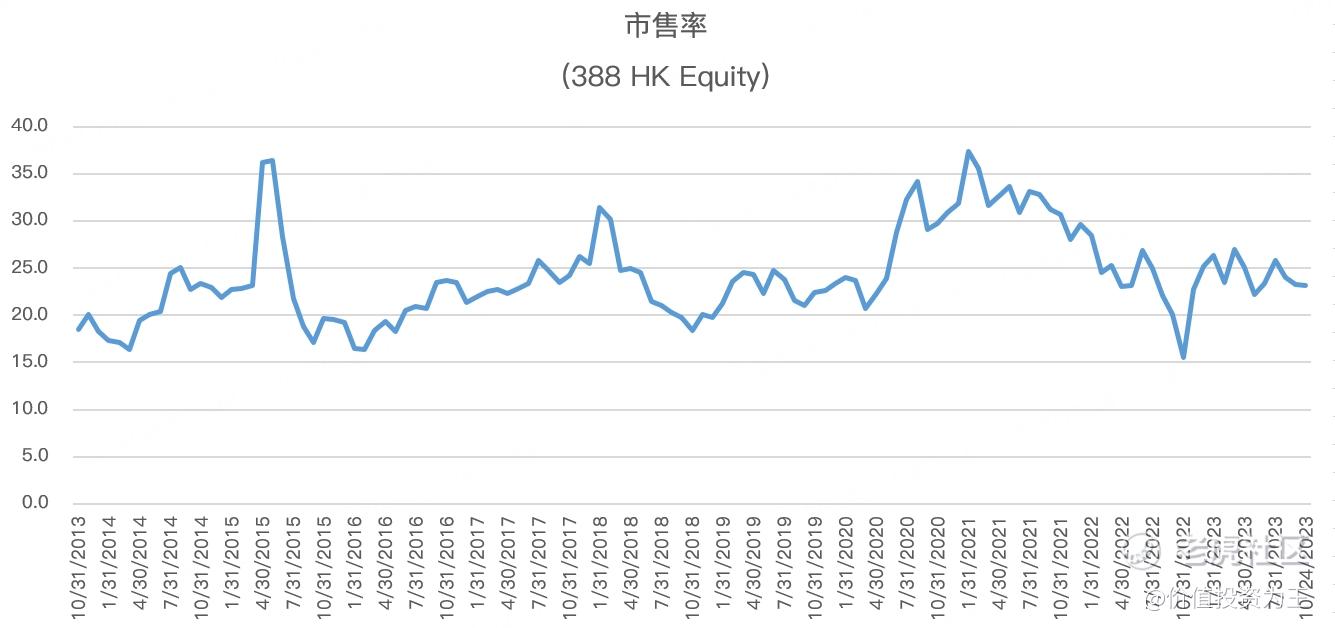
因此,从市盈率看,港交所目前只有30倍,处于历史较低位置,但考虑到投资收益并不稳定,如此计算市盈率会错误低估港交所真实经营业绩,因此,用市销率估值更能衡量估值状况。
目前,港交所市销率为23倍,低于历史均值:
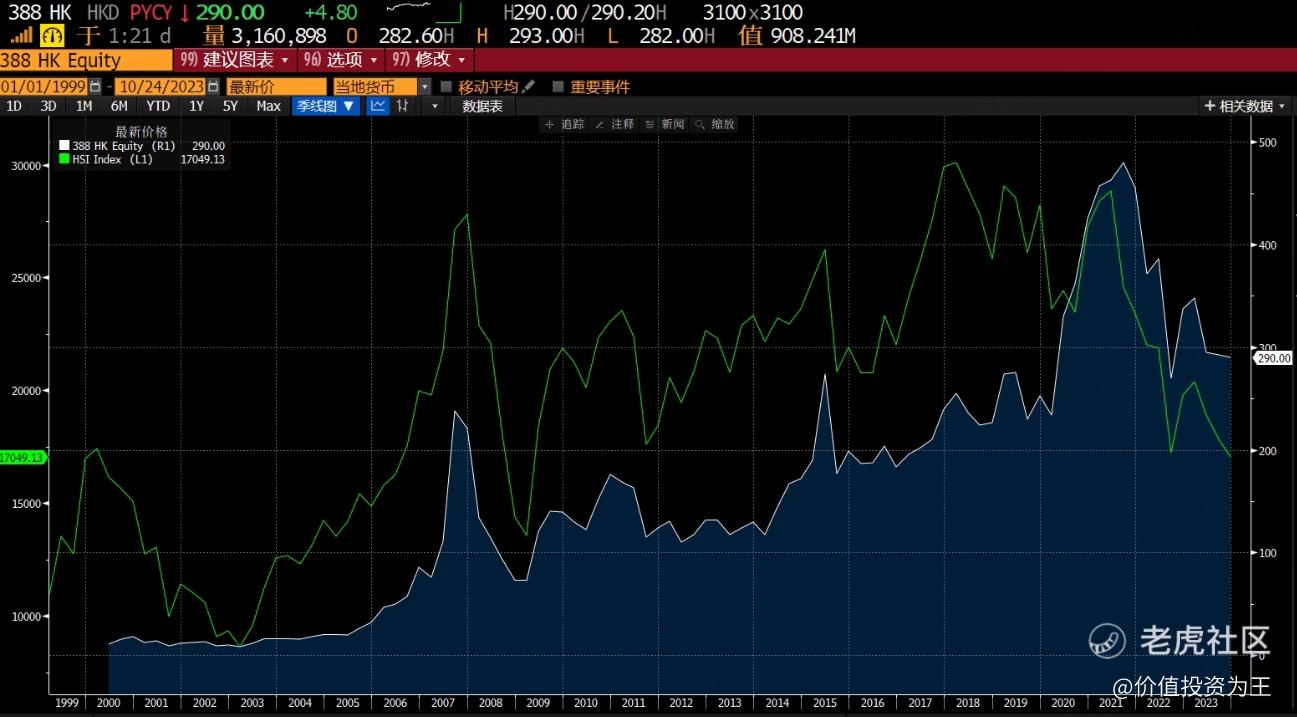
考虑到恒生指数年内大幅回调,且国内经济出现复苏企稳迹象,预估港股将迎来反弹,港交所历史走势与恒生指数高度趋同,收入端也明显受益股市回暖,有望重归增长,届时再看市销率估值,港交所将会更加便宜:
因此,如果你也认可港股见底的逻辑,不妨上车港交所,搭个便车! $香港交易所(00388)$ $恒生指数(HSI)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
14
举报
登录后可参与评论
港交所在港股上市本身就是个很神奇的事
感觉也没啥特别好的购买理由了