


20231025澳股市场纪要
市场概况
澳大利亚9月通胀从8月的5.2% 上升至 5.6%,超出预期的5.4%。9月季度增长的最重要贡献者是汽车燃料(+7.2%),其他重要贡献因素包括租金(+2.2%)、新住宅(+1.3%)和电力(+4.2%),本季度食品价格上涨 0.6%,这是自2021年9月以来最温和的季度涨幅。数据公布后,11 月份再次加息的概率增加到70%,明年3月进一步加息的可能性为40%,且12个月内不会降息。
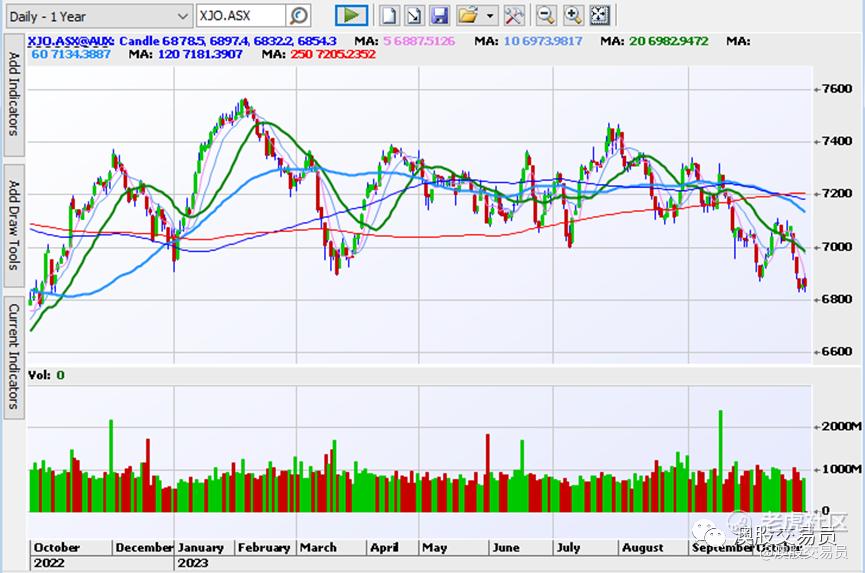
今日ASX 200 指数收盘下跌 -0.04% 至 6854.3 点。
个股要闻
29M(+1.69%)
九月季度 Golden Grove 的铜产量为5.5kt,高于六月季度的4.2kt,副产品锌、金和银均环比上涨,C1铜成本为 US$3.26/lb (JQ US$4.4lb),Xantho Extended 的开发仍在继续。Capricorn铜项目重新开始采矿作业,季度铜产量为 1.1kt,C1 成本为 US$6.01/lb。Capricorn 的风暴后恢复活动仍在继续,本期费用为 $35M。季度末债务为 1.56 亿美元(约 2.45 亿澳元),而 六月季度末债务为 1.66 亿美元。本季度集团总收入为 $101M,而上一季度为$100M,过去三个季度的总收入呈下降趋势。29M维持生产和成本指引。
AGE(+12.24%)
Samphire 铀项目资源钻探已完成并正在进行 MRE 更新,在推断矿产资源范围内钻出的几个孔证实铀矿化范围超出了已知的 MRE 轮廓,这将是从 2024 年 1 月下旬开始的全年钻探的重点。总部位于阿德莱德的 Wallbridge Gilbert Aztec (WGA) 顾问已参与更新 Samphire 范围界定研究,目标是提高生产率, 待MRE 最终确定并整合到财务和生产模型中,该研究将于 11 月完成。
AME(+2.27%)
AME 发布了该公司位于西澳的 Sandstone Gold 项目 Bull Oak 矿床的延伸钻探结果。18 洞的前四个洞的初始检测结果包括:55m at 1.5g/t Au from 127m;23m at 1.1g/t Au from 157m。报告的见矿位于当前 MRE 下倾 100m 处。
CTD(+3.22%)
Corporate Travel将于下个月启动 $100m的股票回购计划。该公司表示,第一季度的 EBITDA 增长了 157%,并仍符合 2024 财年指引。
IVZ(+19.35%)
在多个Upper Angwa储层中出现强烈的气体显示(比背景高出 157 倍)、荧光和 LWD 电阻率升高,在多个Lower Angwa 储层中遇到类似的强气体显示(比背景高出151 倍)、荧光和LWD 电阻率升高——可能在Cabora Bassa 盆地开辟一个重要的新油气区。多个区域一直延伸至该井当前的 TD(总深度),未钻探部分还有数百米,未来仍有潜在的上行空间。
MIN(+4.63%)
Wodgina 出货量下降,但采矿量增加,锂辉石产量和出货量较上一季度下降约30%。MIN 强调Utah Point的计划外港口维护是一个关键原因。锂辉石转化为氢氧化物的量较上一期增长 14%,实现价格为 34,036 美元/吨,环比下降 14%。Mt Marion 采矿率上升,但实现价格下降,矿石开采量环比增长 31%,使锂辉石产量增长 7%,出货量也有所增加,售出了较低等级的产品,这与实现价格 1,870 美元/干吨相符,环比下降约 28%(基准现货价格环比下降约 20%)。铁矿石出货量环比下降,皮尔巴拉(Wonmunna 和 Iron Valley)的采矿率环比上升,但由于Utah Point的港口问题,矿石运输量下降了 4%,Yilgarn 销量环比基本持平,但出货量环比下降 13%,平均价格为 99 美元/干吨,环比上涨 9%。MARBLV 合资企业的重组将使 MIN 将其在 Wodgina 的所有权从 40% 增加到 50%,并将 Kemerton 的所有权归还给 Albemarle (已于 10 月完成)。应付给 MIN 的现金对价 3.80-4 亿美元将于 12 月收到。Onslow 的建设活动进展顺利,第一批矿石将于 2024 年 6 月交付。预计将于 11 月完成 Ball Hill 收购。
SBR(+45.45%)
Sabre 已经获得了 AZS的Andover伟晶岩主要发现地的沿走向(东北仅 5 公里)的另外两个矿权权申请。Sabre 现在是新兴的世界级锂伟晶岩地区的主要矿权持有者之一,已沿着东北走向和与 Andover 发现平行的构造建立了 235 平方公里的矿权地。
WGX(-4.43%)
Westgold 生产了 63koz,AISC 为 $1935/oz(黄金产量减少 8%,JQ 的 AISC 增加 9%),62koz 的平均实现价格为 $2888/oz,结束了最终的 10koz 对冲账本(名义上的$5M负债)。季度结束时现金、金条和流动资产为 $217M(比上一季度增加 $25M),产量和成本指引维持在 245 -265koz,AISC 为 $1800 - $2000/oz。
市场扫描
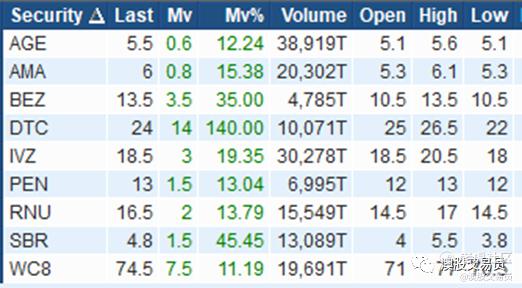
涨幅大于10%,成交金额>50万澳元个股:
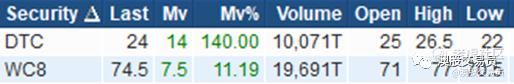
52周新高:
--------------------------------------------
非投资建议 DYOR
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 学思践悟·2023-10-25开点赞举报