


1026珍酒李渡异动解读:早盘跌超7% 股权激励计划授出股份
前言:
$珍酒李渡(06979)$ 早盘跌超7%,截止发稿跌2.81%,报11.08港元,成交额7347.7万港元。
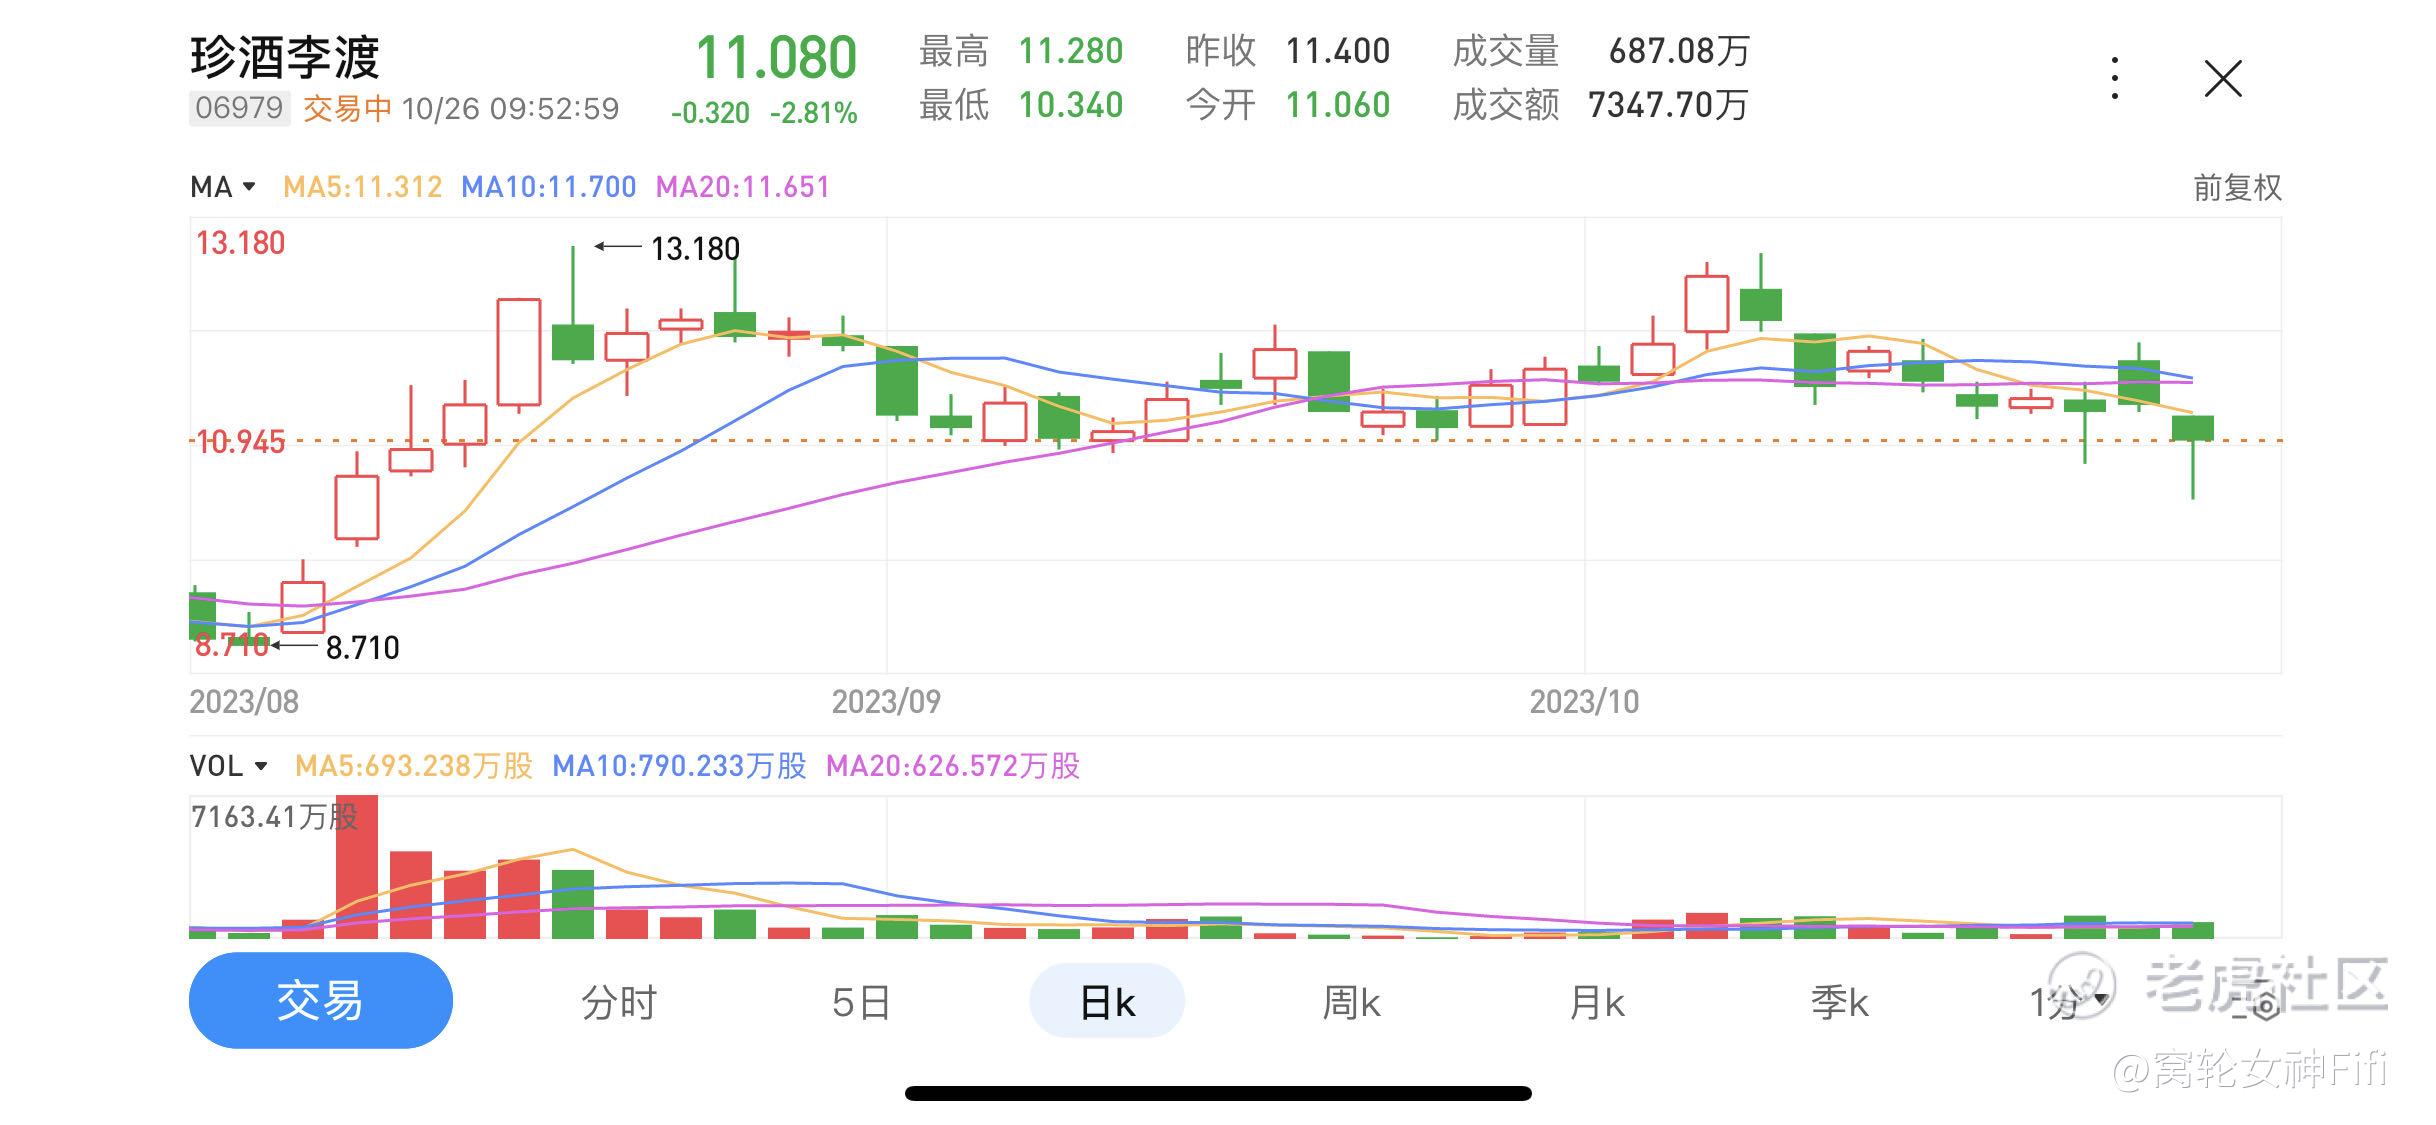
消息面上,公司昨日发布公告,公司根据首次公开发售后股权激励计划条款向718名承授人授出相当于1.17亿股相关股份的奖励,待承授人接纳后方可作实。
国泰君安2023年秋季糖酒会总结报告中指出,珍酒李渡旺季库存消化节奏良好,Q3有望呈现环比加速趋势,且利润保持高于收入。
光大证券则表示,公司为茅台之外的酱酒稀缺标的,有望享受酱酒行业扩容红利,当前正处快速发展阶段,为典型的高成长性和弹性标的。
短期看在行业弱复苏下23 年收入端有望实现较快增长,利润端弹性更加明显。
首予“买入”评级。
异动解读:
珍酒李渡的股价在早盘出现了超过7%的下跌,但到发稿时,跌幅收窄至2.81%,报价为11.08港元,成交额为7347.7万港元。
这次股价的变动主要受到了以下三个因素的影响:
第一,公司动态
珍酒李渡在昨天发布了一项公告,宣布公司根据首次公开发售后的股权激励计划,向718名承授人授出了相当于1.17亿股相关股份的奖励。
这意味着有一大批股份会在未来进入市场,这是导致股价下跌的一个原因。
第二,行业分析
国泰君安在其2023年秋季糖酒会的总结报告中提到,珍酒李渡的旺季库存消化速度较好,Q3的表现预期会呈现出环比增长的趋势,同时公司的利润也高于收入。
第三,市场前景
光大证券认为,珍酒李渡是在茅台之外的酱酒中的稀缺标的,预计会受益于酱酒行业的扩容红利。
目前,公司正处于一个快速发展的阶段,被视为一个高成长性和弹性的投资标的。
他们预测,在行业弱复苏的背景下,珍酒李渡在2023年的收入增长速度会加快,利润端的弹性会更为明显。
总结:
虽然珍酒李渡的股价在早盘出现了较大的下跌,但从行业分析和市场前景来看,长期来说,公司的发展前景仍然被看好,并获得了“买入”的评级。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
你觉得$珍酒李渡(06979)$ 什么价位可以入?
酱酒中的稀缺标的,确实是可以的
看K线好像是可以进去做空
股票我不喜欢,我喜欢的是女神