


【财报解读】中国平安前三季度收入同比增长6%三大核心业务增长
前言:
$中国平安(02318)$ 公布2023年前三季度业绩,收入合计7925.25亿元,同比增长5.98%;
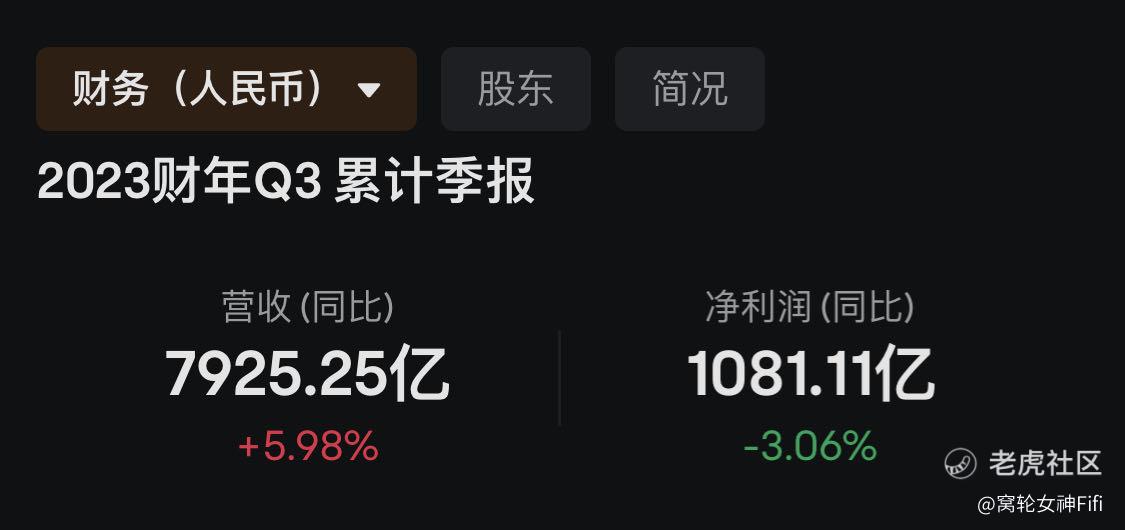
归属于母公司股东的净利润为875.75亿元,归属于母公司股东的营运利润为1124.82亿元,基本每股收益4.94元,年化营运ROE达16.7%。
截至2023年9月末,平安个人客户数近2.30亿,客均合同数达2.99个。
其中,寿险渠道综合实力增强,队伍产能提升,保单品质改善,营运利润及偿付能力保持稳健。
财产保险业务保险服务收入稳健增长,车险业务品质保持良好,车险承保综合成本率为97.4%。
银行经营业绩保持稳健,资产质量整体平稳。
平安持续推进医疗健康生态圈建设,打造差异化优势。
持续深化绿色金融工作,全面履行社会责任。2023年前三季度,平安绿色保险原保险保费收入262.76亿元;自“三村工程”开展以来,累计投入乡村产业帮扶资金达到1032.41亿元。2023年9月,平安荣获第十二届“中华慈善奖”。
财报解读:
中国平安在2023年前三季度的业绩报告显示,公司在多个领域都表现出稳健的增长和不断的创新。
以下是我对财报的深入解读:
第一,总体业绩
收入达到了7925.25亿元,同比增长5.98%,这表明公司在业务领域中的持续扩张和增长。
净利润和营运利润分别为875.75亿元和1124.82亿元,反映出公司的强劲盈利能力,和稳健的经营策略。
第二,客户基础增长
近2.30亿的个人客户数量,和客均合同数达到2.99个,都证明了平安在拓展市场,和维护客户关系方面的成功。
第三,寿险业务
报告中提到寿险渠道的综合实力增强、队伍产能提升和保单品质改善,这都表示寿险业务方面的稳定增长和提高效益。
第四,财产保险业务
车险业务品质良好,承保综合成本率为97.4%,这表明公司在风险管理和承保方面的效率。
第五,银行业务
资产质量整体平稳,说明银行部门在资产管理和风险控制方面做得很好。
第六,医疗健康生态圈
平安继续在医疗健康领域推进创新,这反映了公司的多元化策略,和对未来增长领域的投资。
第七,绿色金融与社会责任
平安在绿色金融方面的持续投入,以及对乡村产业的资助,都显示了公司对社会责任的重视,和对可持续发展的承诺。
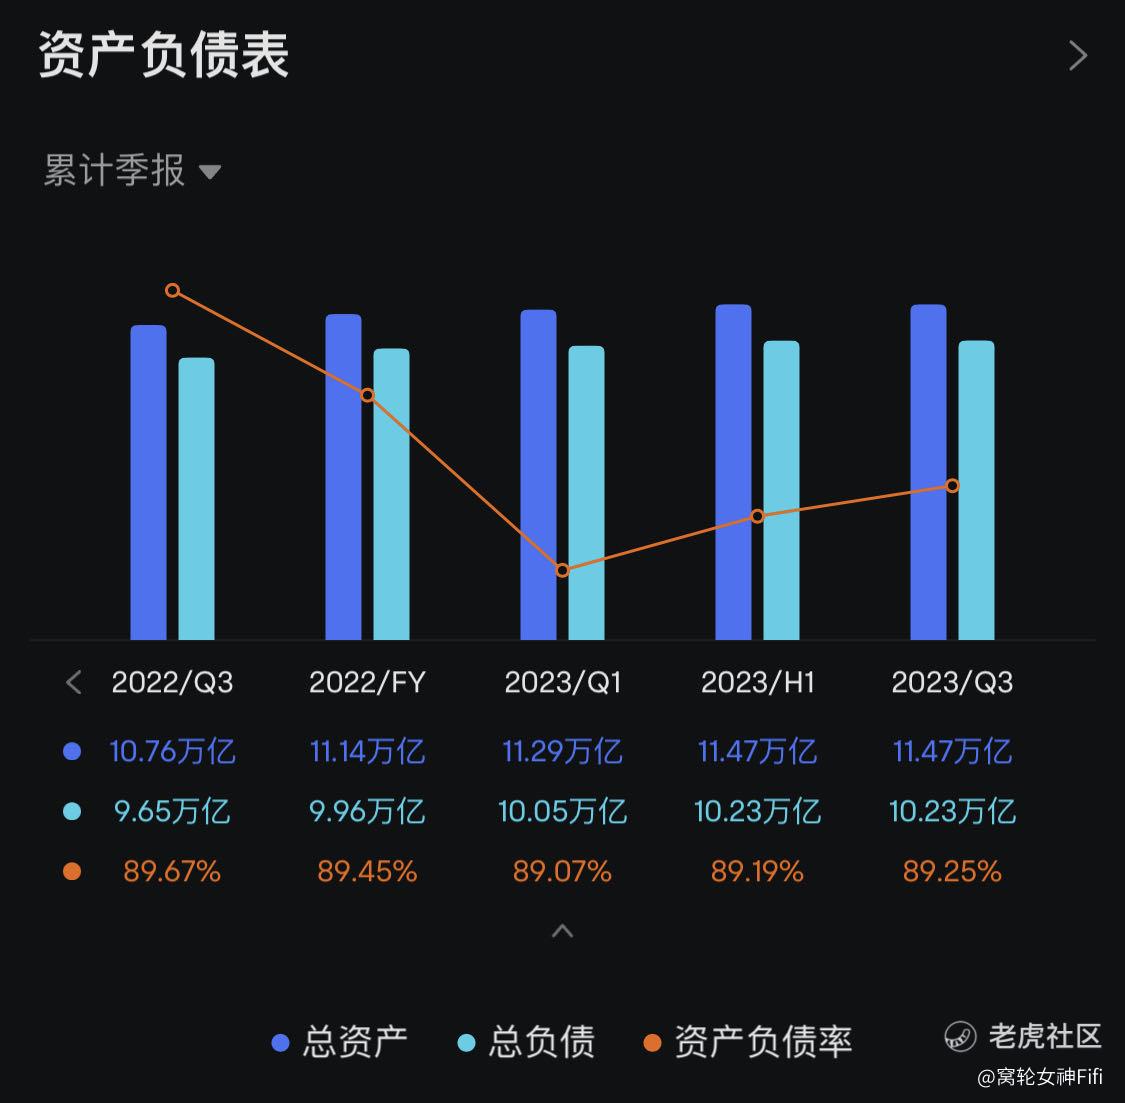
第八,资产负债率高,企业存在潜在风险
总结:
中国平安在2023年前三季度显示了其在各个业务领域的稳健增长、多元化策略的执行以及对社会责任的承诺。
这些都为投资者和市场提供了对公司未来前景的乐观预期。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
能在这种大环境下保持这个业绩,可以的
真的算国内最牛批的公司了
中国平安和人寿比算很不错了
非常值得期待,现在估值低
中国平安的三季报已经很不错了